作者: 陶烟烟
长城汽车在国内的特点和风格是很鲜明的,2024 年上半年表现出强劲的财务增长,在竞争激烈的汽车市场找到自己的一条路。
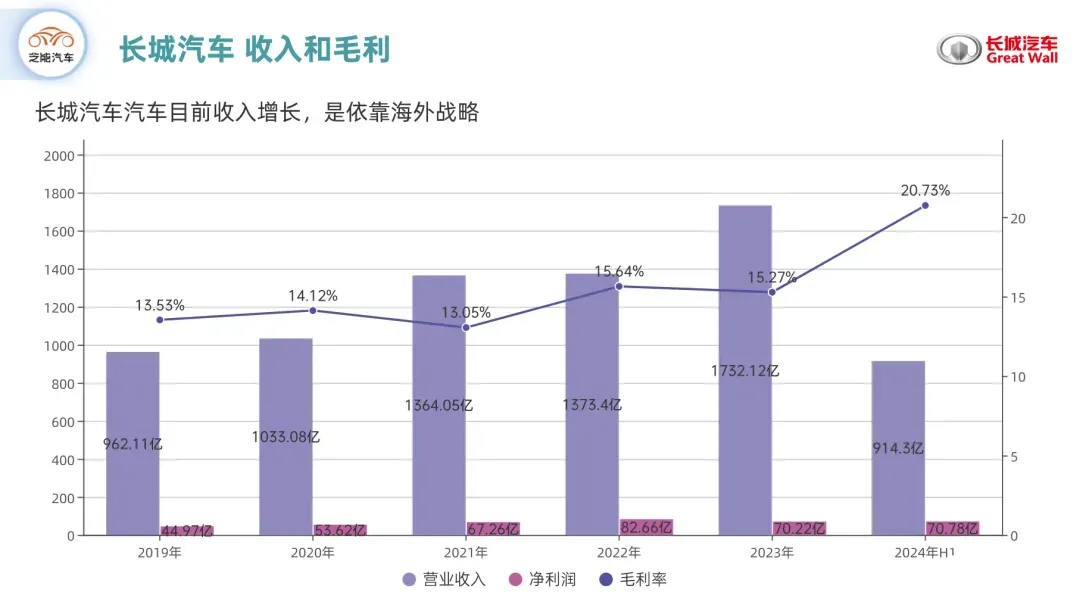
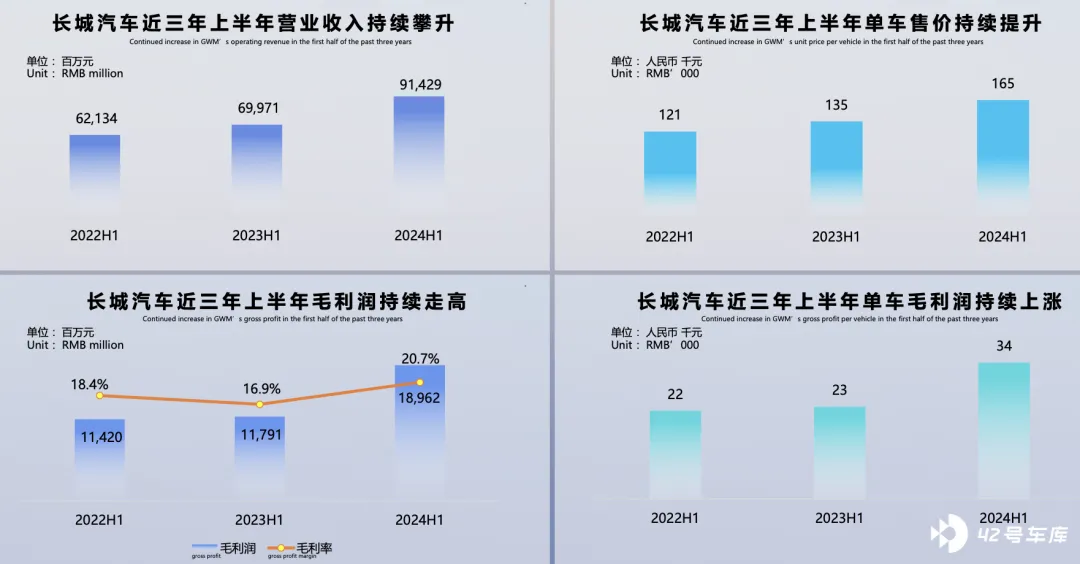
上半年营收达 914.29 亿元,同比大增 30.67%,净利润更是大幅增长 419.99%,达到 70.79 亿元,反映了长城汽车在多方面的战略布局及市场表现的成功,我们具体还是围绕这些参数来做一些梳理和解读。
长城汽车 2024 年上半年财报中的核心财务参数:
- 营收: 914.29 亿元,同比增长 30.67% (2023 年上半年:699.7 亿元) 。
- 净利润: 70。 79 亿元,同比增长 419.99% (2023 年上半年:13.61 亿元) 。
- 扣非后净利润: 56.51 亿元,同比增长 654.04% (2023 年上半年:7.49 亿元) 。
- 毛利率 为 20.74%,同比增加了 3.89 个百分点。

销量分布
长城汽车现在提出了「长期主义」战略,体现在智能新能源、经营理念、全球化发展等多个维度,尤其是生态出海的探索,对大周期挑战的战略耐心和远见。从销量结构来看:
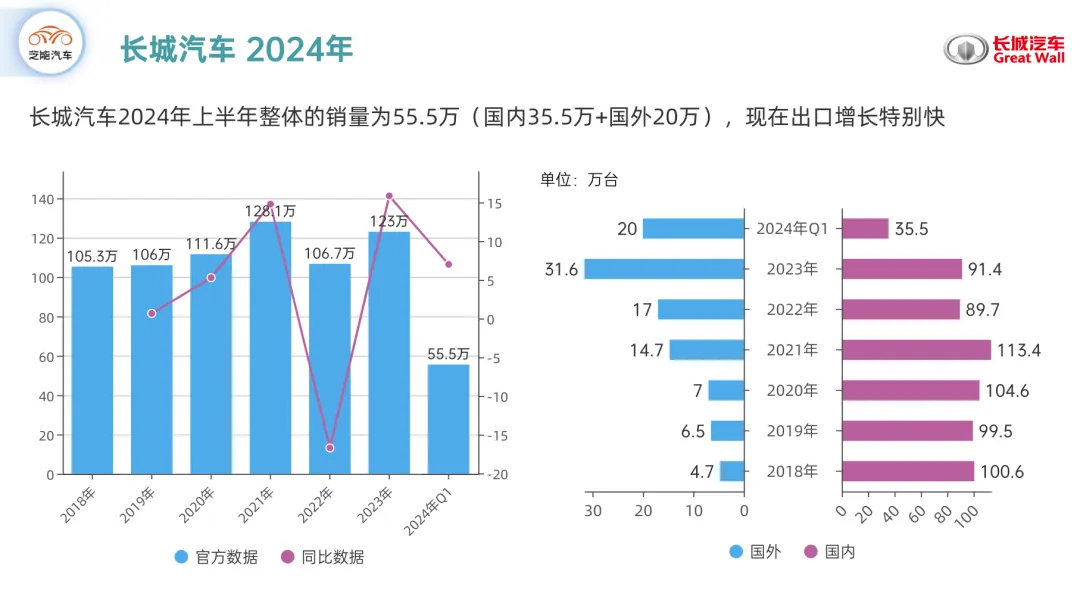
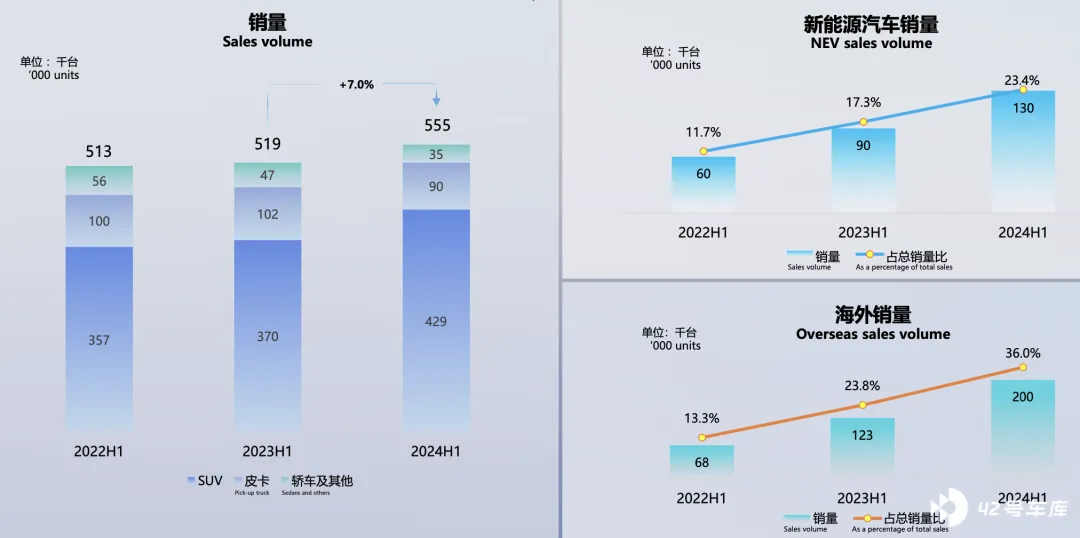
- 销售 55.49 万辆,同比增长 6.95%;
- 新能源车型销售 12.98 万辆,同比增长 44.89%;
- 海外销售 19.98 万辆,同比增长 62.09%,占比为 36%。
◎ 长城汽车营收 914.29 亿元,同比增长 30.67%,连续 4 年增长;
◎ 净利润 70.79 亿元,同比增长 419.99%;
◎ 扣非归母净利润 56.51 亿元,同比增长 654.04%;
◎ 毛利润 189.62 亿元,同比增长 60.82%,
◎ 单车平均收入 16.48 万元,同比提升 2.99 万元,连续 4 年增长;
◎ 单车净利润 1.28 万元,同比提升 1.01 万元;
◎ 单车毛利润 3.42 万元,同比增长 50.37%。
中国新能源汽车渗透率持续上升,从 2020 年的 5.4%增长到 2024 年上半年的 35.2%,在这个过程中长城的国内销量影响还是比较大的。
现在长城的上半年新能源汽车销量为 13 万台,占比 23.4%。 如果按照国内的 35.5 万的基数来算,在国内的渗透率快到 36%左右了。
所以单车的 16.5 万的售价,和单车毛利润 3.4 万元, 核心的办法是选择合适的产品组合和市场走向。
- 在越野 SUV 市场继续保持领先地位, 旗下坦克品牌在国内累计销量已突破 42 万辆,特别是坦克 300 和坦克 500 等主力车型,占据了国内市场主要份额。
- 在皮卡市场的表现也尤为突出, 长城皮卡在国内外市场继续保持强势地位,成为中国皮卡市场的主导品牌。
在这些领域,长城找到了核心的利基市场。
2024 年上半年,长城汽车 (Great Wall Motor,以下简称 GWM) 展示了其在全球汽车市场的强劲表现和战略布局。
凭借坚定的「长期主义」战略和全球化发展路径,GWM 在新能源汽车 (NEV) 渗透率、出口市场扩展以及新产品推出等方面取得了显著的成绩。
本文将深度分析 GWM 的 2024 年中期业绩,解读其在中国和全球市场的表现及未来挑战。
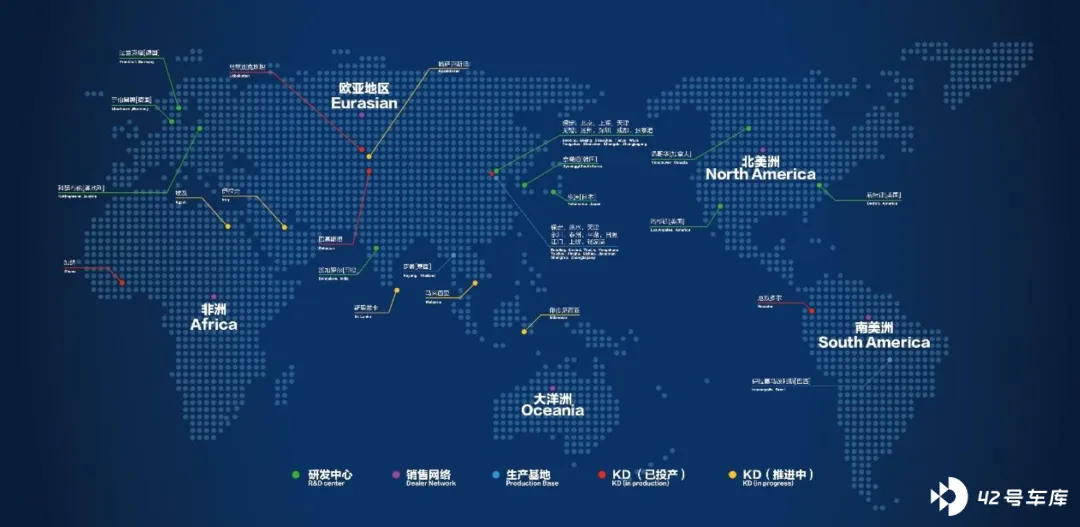
2024 年上半年,GWM 的出口汽车销量到 20 万,通过优化「整车制造+供应链体系」的出海模式,逐渐在海外市场建立起全方位的研产销网络,覆盖欧洲、澳洲、非洲、中南美洲、东南亚和中东等 170 多个国家和地区。

技术创新与合作伙伴 关系
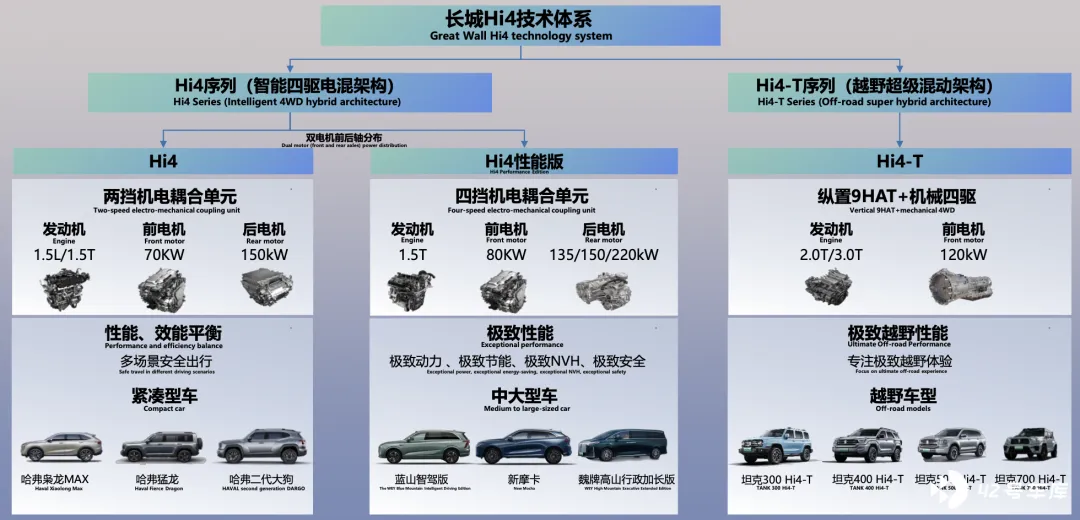
2024 年,长城在技术创新方面是选择合适的方向, 现在长城的核心是新能源四驱混动技术架构——Hi4 技术体系, 其衍生出的 Hi4、Hi4 性能版、Hi4-T 三大技术序列。
这个战略就是围绕 SUV 会往四驱的模式走, 围绕性能方向走,这是一个大的技术判断。
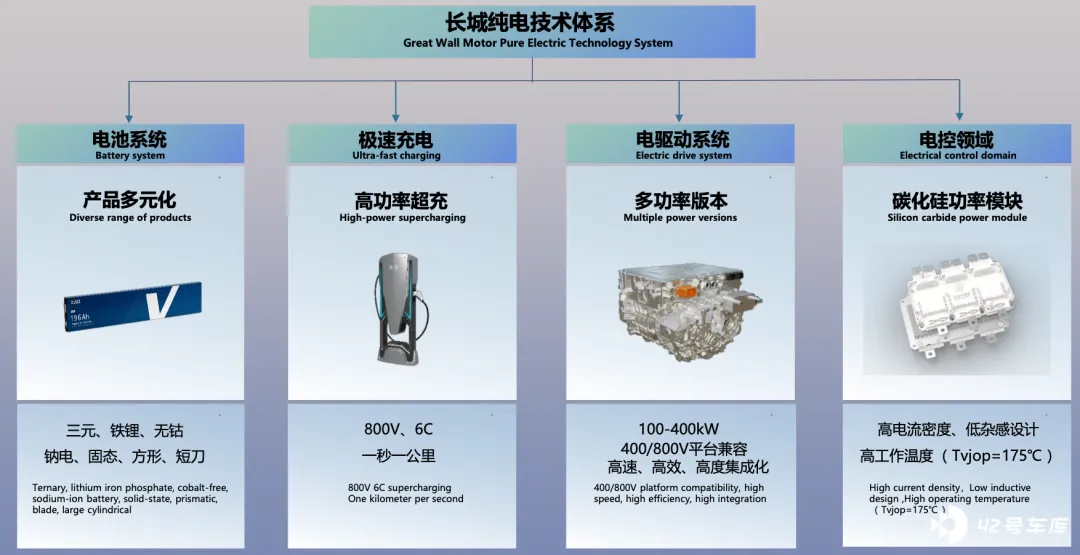
纯电产品呢,主要是围绕小车来进行的, 在电池、电驱动、充电方面都有一些技术储备,当然这个领域竞争很激烈,长城目前的纯电产品并不是核心主力。
在全场景 NOA (无高精地图全场景导航) 方面取得重大突破,这套系统基于 Orin-X 的高算力域控平台打造,硬件方面,搭配 1 个激光雷达,3 个毫米波雷达,11 个高清摄像头,终于找到了往下迭代的钥匙。
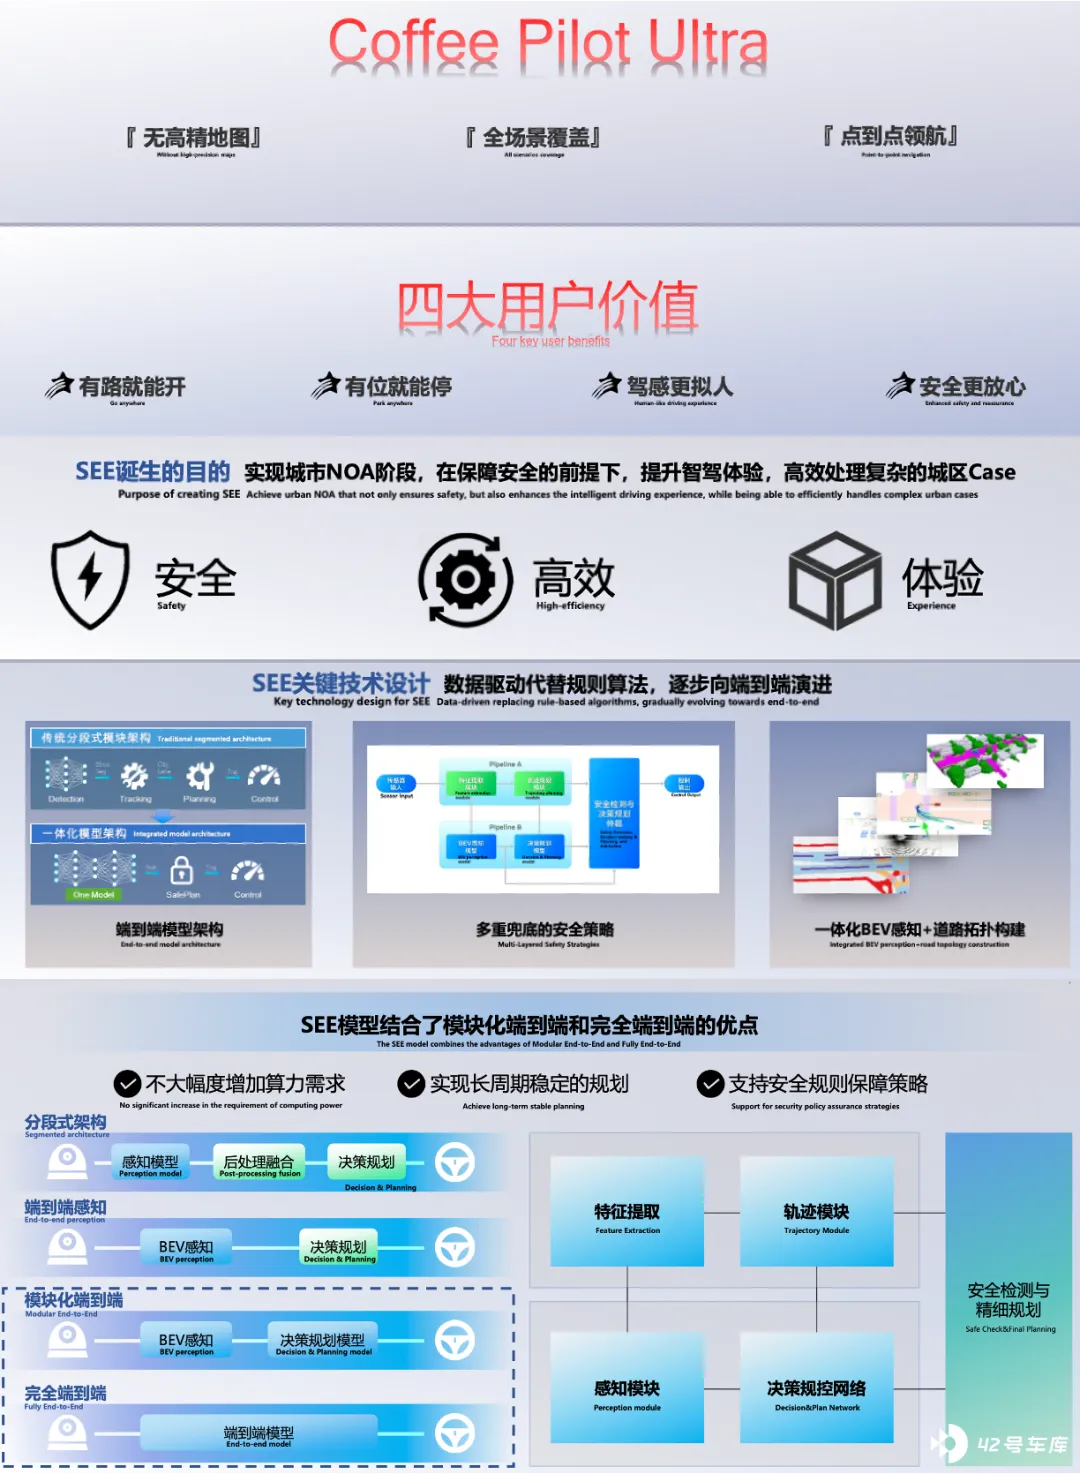
总体来看,长城目前选择 PHEV+智能化迭代的模式,做大车配合智能化方向努力 。 其实有点类似理 想的路径,基于合理的成本来做高端化努力,特别是蓝山智能驾驶版本的推出,让长城开始在这条路上的尝试。
小结
长城汽车这家公司围绕自己的「长期主义」战略和全球化扩展路径,在残酷的中国市场找到出路。