撰文 | 胥 植
编辑 | 王 潘
过年开着 40 万的 BBA 回老家,车会帮你说话;开着 40 万的国产新能源,你得帮车说话。
这个几年前广泛流传的段子,曾一针见血地指出了国产车的共同困境。但今时不同往日,随着国内新能源车提前十年达成渗透率超过 50%的目标,即使是县城用户,对新能源车的看法也大为改观。
尤其是问界、理想、蔚来等玩家逐渐在高端领域站稳脚跟,并建立起各自稳定的护城河,现在最笑出不来的,可能是比亚迪。
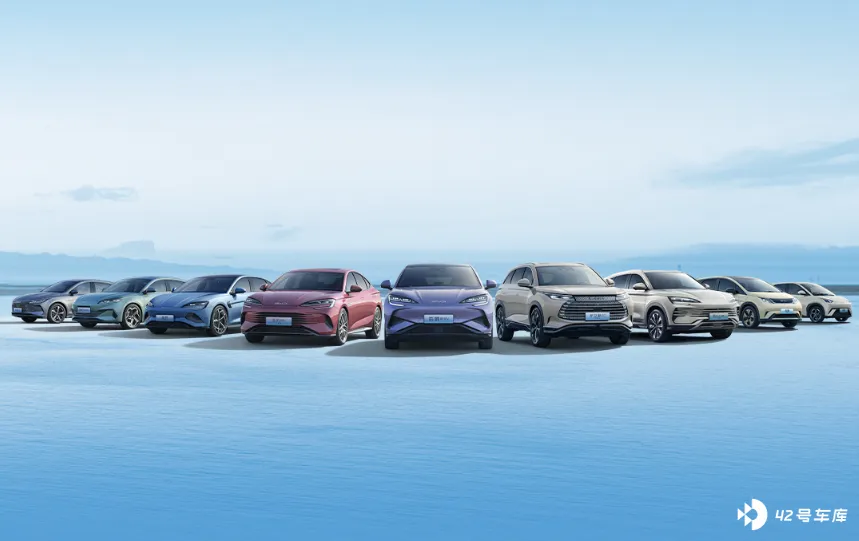
凭借极致性价比、丰富产品线,以及刀片电池和 DM-i 超级混动等领先技术,自 2023 年 Q4 销量首次超越特斯拉后,比亚迪开始稳坐国内乃至全世界新能源车第一王座。2024 年上半年,比亚迪新能源汽车市占率进一步提升至 32.6%,累计销量达 161.3 万辆,同比增长 28%;相比之下,特斯拉 2024 年上半年的交付量为 83.1 万辆,已被远远拉开差距。
但基本盘的势如破竹一往无前,也映衬出比亚迪低价与高端「冰火两重天」的困境。
数据显示,腾势、方程豹、仰望这三驾比亚迪的「高端战车」,在 2024 年上半年的总销量分别为 59,565 辆、18,283 辆和 5,500 辆,在比亚迪总销量占比 5%左右。但需要注意的是,腾势 D9 就贡献了近 6 万台的数据,换言之,比亚迪的高端市场基本是靠一台车撑起来的。
王图霸业,始终还差最后一块拼图。
方程豹折戟,仰望沉沙?
上市之初,豹 5 曾有过高光时刻。
去年 12 月份和今年 1 月,豹 5 连续两月拿下超过 5000 台销量。但从 2 月开始大幅下滑至两三千台的月销量,7 月更是掉落到了两千台以下。
对比之下,在整个「方盒子」(方正硬朗越野车)市场中,上半年豹 5 累计销量 1.72 万辆,排名第八;而销量前七中有 6 位都是长城旗下车型,累计销量超过 14 万辆。
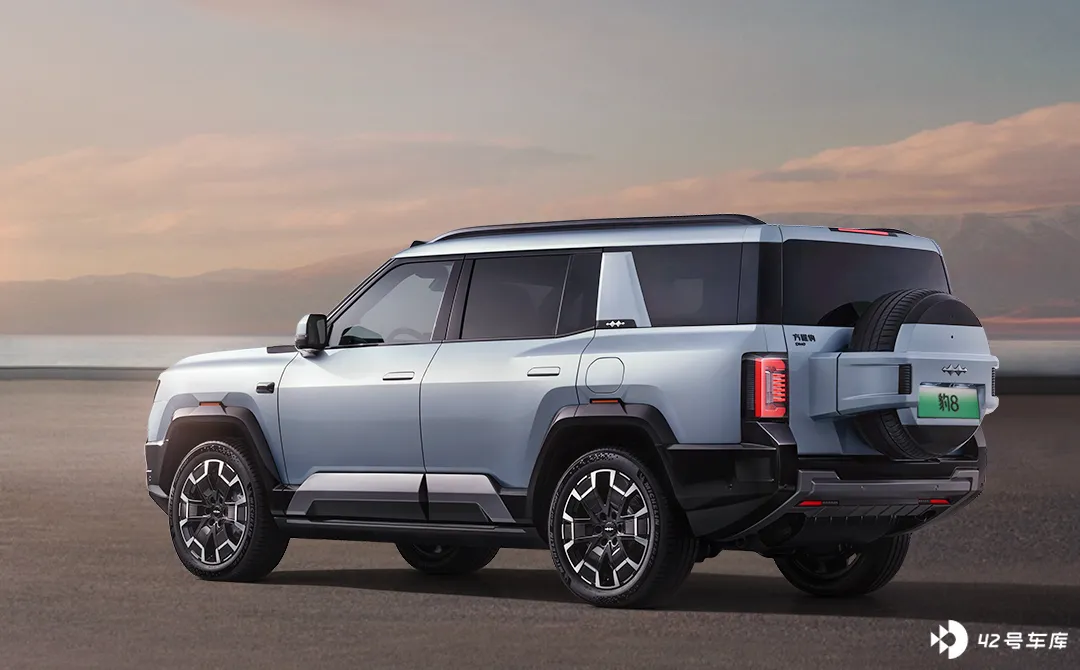
客观来说,豹 5 与长城坦克这个老对手相比各有所长,整体产品力表现在伯仲之间,但市场数据总是落后一截,而且一个是后继乏力,一个是稳中有升。
无奈之下,比亚迪拿出了惯用杀手锏——降价。7 月底,豹 5 全系配置不变,价格直降 5 万。效果立竿见影,豹 5 在 8 月销量冲到了 4876 台。
「以价换量」这种饮鸩止渴的策略,高端品牌向来慎之又慎,销量的提升是否具有可持续性还得两说,但对品牌力和用户口碑的「双杀」却是实打实的存在。
遭遇「背刺」的方程豹老车主对此表示了极大不满,除了去 4S 店拉横幅抗议外,不少人也直言最担心的事还是发生了,「也许这车根本就不值这个价」。
这无疑为即将上市的豹 8 前景,蒙上了一层阴影。
首次闯入国产百万级「无人区」的仰望,同样是「上市即巅峰」,面对销量持续下滑难题仍旧无解。
仰望 U8 的推出毫无疑问是一个里程碑,它不仅是比亚迪最尖端电气化技术的展示平台,也承载着国人对中国高端新能源汽车领跑全球的期待。
从王传福频频「刷脸」亲赴现场为仰望车主进行交付,足以看出比亚迪对仰望的重视。然而月销量从上市之初的超过千台,一路「平滑」下降到 8 月的 300 出头,当用户的初始热情逐渐冷却,仰望后续该如何讲新故事?
更何况,用户购买起售价超过百万的仰望,多少还要承担一些异样的眼光审视——「是什么样的心态,才会买台一百万的比亚迪?」
这一点,大众辉腾已经给出了足够的经验教训。
当然业界还有一个主流看法是,仰望在品牌塑造上的意义可能大于实际销量带来的营收和利润,毕竟自主品牌的百万级豪车,在中国市场没有经验可供参考。
但问题是,仰望并不是孤芳自赏的纯概念车,而是比亚迪费心费力打造出来,要跋山涉水的量产车。一个月几百台的销量,需要多久才能在豪华市场打上仰望的烙印,建立品牌效应?
呼唤下一个「D9」
不管是比亚迪还是腾势,每逢重要发布会讲成绩,言必称 D9。
D9 表现确实称得上担起了全村的希望,月均万台的销量,近期一直稳坐国内 MPV 市场头把交椅——包括高端低端,包括新能源和燃油车。
但不可否认的是,D9 的成功有一定偶然性和特殊性。
作为更多面向于 toB 客户的新能源商务 MPV,腾势 D9 切中了极窄的赛道,一方面对埃尔法、奔驰 V 系、奥德赛、GL8 等传统势力是降维打击,一方面能打的新对手屈指可数,尤其是在理想 MEGA 彻底扑街后,D9 真正意义上的竞品可能只有岚图梦想家。
赵长江也曾直言腾势 D9 的成功,「(是因为)选择了一条竞争压力不是那么大的赛道」。
较强的商务属性,让 D9 企业客户的比例远大于其他车型,再加上 MPV 这个特殊赛道的低竞争压力,都代表着 D9 的成功理论很难复制到其他车型上。
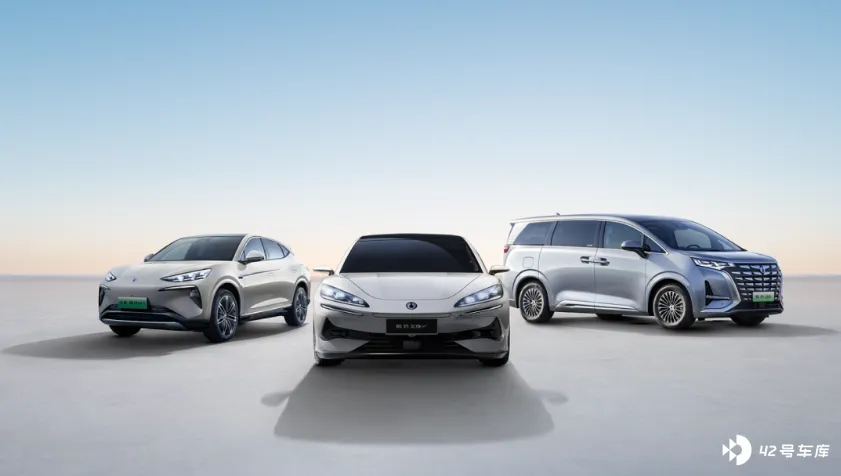
腾势的另一产品 N7 正是佐证,2000 台的月销量已是天花板,8 月份更是直接来到了三位数。受此影响,8 月整个腾势品牌销量跌破万台大关,连续两个月环比下滑,与比亚迪整体销量不断上涨形成了鲜明对比。
而腾势 N8 近半年销量仅为 137 台,已经处在退市边缘。
品牌溢价问题,相比「年纪尚小」的仰望和方程豹,成立于 2010 年的腾势同样没有交出满意答案。
刚刚上市的 Z9GT 就因对标帕拉梅拉引来吐槽。不少用户评论,三十多万的车对标一百多万的车,「从一开始就是个很抽象的事情」。
诚然 Z9GT 的操控、豪华等表现的确并肩帕拉梅拉,甚至还有超越,问题是情绪价值同样是高端豪华车所必须提供的要素,就像劳斯莱斯的广告永远不是针对目标群体一样。
值得一提的是,刚刚上市的全新岚图梦想家已在旗舰车型上搭载了华为乾崑智驾+鸿蒙座舱,其接下来的市场表现,说不定很快就将给 D9 好好上一课。
性价比是把双刃剑
比亚迪的优势其实非常明显,一直坚持全栈自研让比亚迪在成本控制上做到了极致,全产业链要么是自己的工厂,要么是关联企业,甚至连物流也开始自己布局,有消息报道,比亚迪已订购了至少 6 艘大型汽车运输船,一次可以运输数千辆汽车。
而庞大的研发团队和巨额研发投入,也让比亚迪在很多经济性细节上始终领先同行。尤其是第五代 DM 技术,更是创下全球最高量产发动机热效率、全球最低百公里亏电油耗、全球最长综合续驶里程 3 个记录。
可以说,「性价比」标签已经深深刻进了比亚迪的 DNA,是比亚迪在 20 万以下市场大杀四方的利器。
但低端之蜜糖,就是高端之砒霜。当「务实」和「廉价」的认知逐渐牢固,与高端也就越走越远。
在中国市场,「农村包围城市」不是一件容易的事情,品牌向上比向下的难度,可以说不在一个维度上。最典型的代表是小米手机,「平民性能机」标签与品牌的绑定,造就了其多年来冲击高端市场屡战屡败的局面。
比亚迪也积极做出了改善,例如 2022 年的车标更换迭代,但目前看来其在品牌形象的提升帮助上收效甚微。
对于 20 万、30 万以上购车预算的用户,汽车属性已然超越了交通工具本身,更是一种生活方式和人生态度的体现。而比亚迪的产品再怎么性能优越,也和用户对「高端」的期待存在巨大鸿沟。
比亚迪虽然在高端领域采取了腾势、方程豹、仰望的多点布局,但一个显著问题是,相比极氪之于吉利,这些高端子品牌与比亚迪本身品牌捆绑过紧,难以树立独立的高端形象,大部分用户往往还是将其视为「贵一些的比亚迪」,而非真正的豪华品牌。与之相反,奥迪与雷克萨斯几乎从来就没有担心过「贵一点的大众或丰田」这种质疑。
此外,比亚迪「价格屠夫」的称号也绝非浪得虚名,频频祭出的降价手段,卷得同行怀疑人生,不少合资品牌更是由此开启了退出中国之路。
前文已经提到,降价是把杀敌一千自损八百的「双刃剑」,相比奔驰宝马等百年品牌的积淀,降价也是在损耗比亚迪本就先天不足的品牌力。
除了品牌力掣肘,比亚迪在产品力和服务方面与对手也有着一定差距。例如底盘调教、驾驶体验等高端车核心领域,与奔驰、宝马等传统豪华品牌相比仍有明显不足。
目前比亚迪的巨额研发投入,主要押宝在刀片电池、IGBT 芯片和 DM 混动技术上。而在当下炙手可热的自动驾驶、智能驾驶等领域,比亚迪还处于「追赶者」的位置。
例如特斯拉的 Autopilot 系统,已在全球范围内积累了数十亿英里的驾驶数据,构成了不断迭代算法、提升技术的关键。而受制于布局时间,比亚迪虽然规模已经超过特斯拉,但这方面的差距还是极为明显。
而在市场普遍看来,华为的智驾系统也要比比亚迪「领先一代」。
从目前发布的车型来看,比亚迪在中高端车型正在努力弥补智能化短板,比如搭载 DPilot 300 芯片和激光雷达,腾势 Z9 GT 可以做到全国无图高快 NOA 量产交付,无图城市 NOA 也在加速推进中。
不难发现,比亚迪或许有着和苹果一样的野心,硬件软件都要抓在自己手里。但需要注意的是,技术起家的苹果和代工起家的比亚迪,先天差异巨大。
更何况苹果也逐渐开始放低身段拥抱潮流,近日就宣布了与 OpenAI 合作,推出 Apple Intelligence,增强 Siri 功能,以推动 AI 在 iPhone 上的应用发展。
强强合作,未尝不是破局之道。
好在比亚迪终于放下了倔强。8 月底,方程豹与华为在深圳签订智能驾驶合作协议,将首次在即将上市的豹 8 车型上搭载华为乾崑智驾 ADS3.0。豹 8 未来市场表现如何,也将决定着比亚迪在智能化布局上的走向。
「奢侈品就好好做奢侈的感觉就行了,为什么要谈成本,难道皮带长到拖下来一截,才能显示尊贵的身份吗?」小罗在《喜剧之王单口季》中的「买皮带」段子,被视作今年最出圈的热梗之一。
比亚迪或许也开始意识到,成本控制这个曾经屡试不爽的妙招,在高端市场已经行不通了。不管是腾势,还是方程豹和仰望,都需要更多的时间和耐心。
随着几位头部玩家越坐越稳,位置有限的高端新能源牌桌,比亚迪需要抓紧这难能可贵的时间窗口。