


作者 | 崔秋阳
编辑 | 邱锴俊
特斯拉终于给出了一份还算不错的财报。
2024 年第三季度,特斯拉的税后净利润创下了今年新高:21.83 亿美元,同比增长了 16.2%。
另外,特斯拉的总营收 251.8 亿美元,同比增长 8%;毛利率接近 20%,营业利润率重归两位数(10.8%)。
特斯拉的财报很久没有这么振奋人心了。相对应的,特斯拉美股盘后价格也涨超 12%。
或许是因为财报亮眼,马斯克本人也透露了许多与产品相关的新信息。
比如 即将在明年上半年投产的,售价低于 3 万美元的廉价车型 Model 2/Q;会在 2026 年迎来量产,并将有能力实现 200 万辆/年产能的 Cybercab; 即将迎来批量生产的 Semi 卡车,马斯克也预计其所面临的需求会「非常夸张」。
当然,还有马斯克一直十分痴迷的自动驾驶新进展: Cybercab 将不会有手动驾驶版本;特斯拉 FSD 即将推出 V13;以及在 Cybercab 进入市场之前,特斯拉或许就已经有能力在部分地区提供 Robotaxi 服务。
不过,光鲜亮丽的财务数据和振奋人心的电话会的背后,特斯拉依旧有自己的隐患: 出 于地缘政治因素选择共线生产的 Model 2/Q 或许没有想象中那么便宜,以及 Cybercab 和其所代表的 Robotaxi 市场规模,或许不会像马斯克想象的那样会迅速扩大。
多项数据表现亮眼
具体来看,特斯拉本季度财报的多项数据都比较亮眼。
最重要的当然是特斯拉的盈利能力有所恢复。税前、税后净利润都有不错的回暖,分别为 27.84 亿美元和 21.83 亿美元。
此外, 本季度 特斯拉汽车业务营收达到了 188.31 亿美元,环比同比也微增了 1%。
得益于特斯拉电动汽车积分的销售以及能源业务都保持了上个季度的高水准发挥,分别达到了 7.39 亿美元和 23.8 亿美元, 同比增幅达 33%和 52%,这也使得其总体营收(251.8 亿美元)有接近 8%的同比增幅。
特斯拉在财报中也指出,尽管储能电池组 Megapack 的产量下降,但储能业务三季度的毛利率达到了 30.5%,创该业务单季毛利率最高纪录,环比提升 596 个基点。
并且,位于上海的 Megafactory 也将于明年第一季度正式交付产品。特斯拉预计,其 2024 年的储能业务部署量或许能迎来翻倍增长。
此外, 特斯拉在财报中着重强调其单车销售成本来到了有史以来最低的 3.51 万美元/车以下的水平, 这也使得其毛利润终于回归到了两年前的水平,即 50 亿美元左右。
相对应的,特斯拉毛利率也来到了 19.8%,同比上升了 195 个基点。
与此同时, 其营业利润率也时隔五个季度再次回归到两位数,达到了 10.8%。
特斯拉上一任 CFO Zachary Kirkhorn 曾表示比起毛利率,企业的营业利润率才更应该被关注。而这一数据的重归两位数以上,也代表着特斯拉正在逐步走出泥潭。
或许是因为一系列财务数据过于亮眼,特斯拉美股盘后如今也涨超 12%,来到 239.5 美元/股。
廉价车型要来了,但或许没那么便宜
除了财务数据向好之外,马斯克在电话会上也透露了更多关于新产品的信息,并且显然要比他在 10 月 11 日「We, Robot」活动中画的一系列大饼要更为具体。
最重要的当然是马斯克本人又一次强调了 将会在 2025 年上半年推出廉价车型 Model 2/Q。并且,马斯克还强调廉价车型的售价将不会超过 3 万美元。
作为参考,目前特斯拉最便宜的款型 Model 3 后轮驱动版在美售价为 3.899 万美元。
显然,廉价车型的推出会成为特斯拉可以依靠的新增长点,尤其是在如今四款产品都上市多年的情况下。
马斯克本人对于廉价车型给特斯拉带来的影响也十分乐观。在预计今年产销能够实现微增的前提下,马斯克认为: 「即使外部存在负面事件,明年我们的交付量或许也有 20%-30%的增长。」
这样的增幅,相当于 2023 年特斯拉的全年交付量增幅,那年是特斯拉开启价格战,依靠庞大的规模效应席卷全球车市的第一年。
不过需要注意的是,关于这一代廉价车型,特斯拉在财报中还指出:「廉价车型将会运用下一代平台和这一代平台的技术, 并能够在现有产线上进行生产。 」
特斯拉给出的理由是:「这样可以使我们在充满不确定的时期以更谨慎的投资方式增加汽车产量,以最大化我们接近 300 万辆的年产能,并实现产量较 2023 年增长 50%。」
毫无疑问,这是受到美国大选影响,特斯拉主动暂停墨西哥工厂建设后的一种妥协措施。
利用两代平台的技术特点采取共线生产,确实可以规避在墨西哥新建工厂的投资风险,但这样做的坏处特斯拉也心知肚明: 这种方法(共线生产)的降本幅度可能会不及预期。
这也是马斯克用「低于 3 万美元」,而非之前盛传的「2.5 万美元」来介绍廉价车型价格区间的原因。
但至少,廉价车型的生产成本大概率确实会相较于这一代平台下降不少,如果能够实现 3 万美元以下的售价,那么其在国内的售价也将来到 20 万元以下,这对于广大消费者而言还是个不错的好消息。
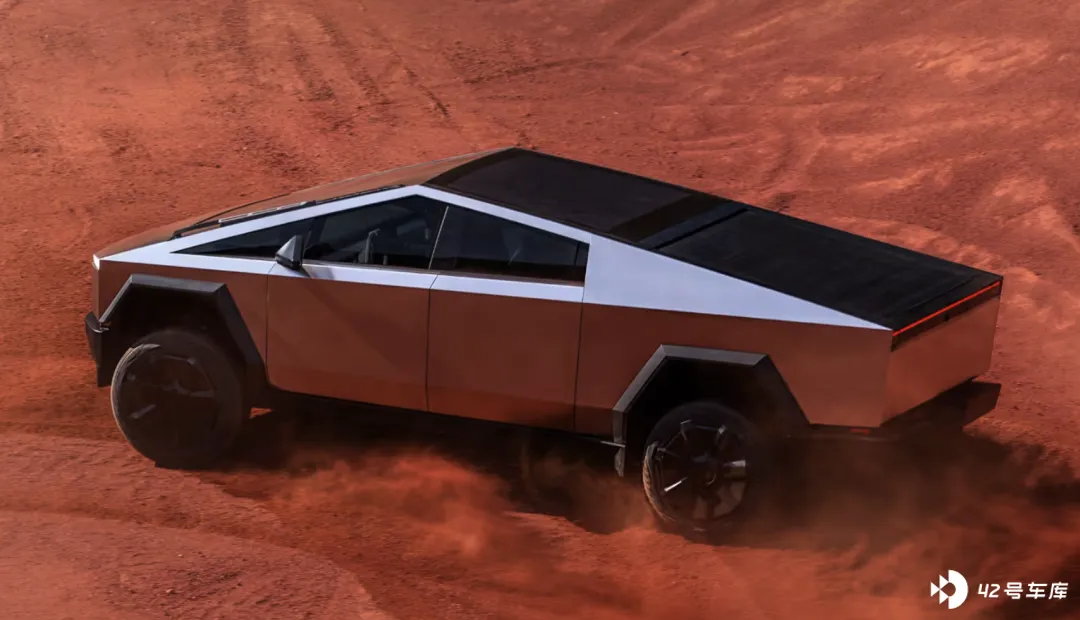
另外,特斯拉也在财报中公布了 Cybertruck 的一系列利好消息。
比如, Cybertruck 在第三季度首次实现了毛利率转正。
原因有二,其一是销量攀升。 特斯拉在财报中表示,Cybertruck 成为了仅次于 Model Y 和 Model 3 的美国本土市场的第三大畅销车,据美国汽车调查网站凯利蓝皮书(Kelley Blue Book)估计,特斯拉在今年三季度销售了超过 1.6 万辆 Cybertruck。
第二个原因是特斯拉在 4680 电池上取得的进展。
在二季度财报电话会上,马斯克就确认 4680 电池的生产爬坡已经能够支持每周 1400 辆的 Cybertruck 的生产。
本次财报会上,马斯克也表示:「如果我们执行得好,特斯拉内部生产的电池将在北美市场上成为最具竞争力的产品。」
接下来,特斯拉还将针对 4680 电池进行一系列优化,来提升电池和配备车型的产量。
此前,就有美媒《The Information》报道称 特斯拉正在推进第二代 4680 电池——干法负极 4680,即 4680D 的上车。
根据《The Information》的报道, 特斯拉致力于明年完成 4680D 在 Cybertruck 上量产上车,这样可以将 Cybertruck 的周产量提升到 2000-3000 辆,是 Cybertruck 二季度周产量的两倍左右。
一如既往对自动驾驶痴迷
除了 Model 2/Q 以及 Cybertruck 两款产品,马斯克还一如既往地对自动驾驶表现得相当痴迷。
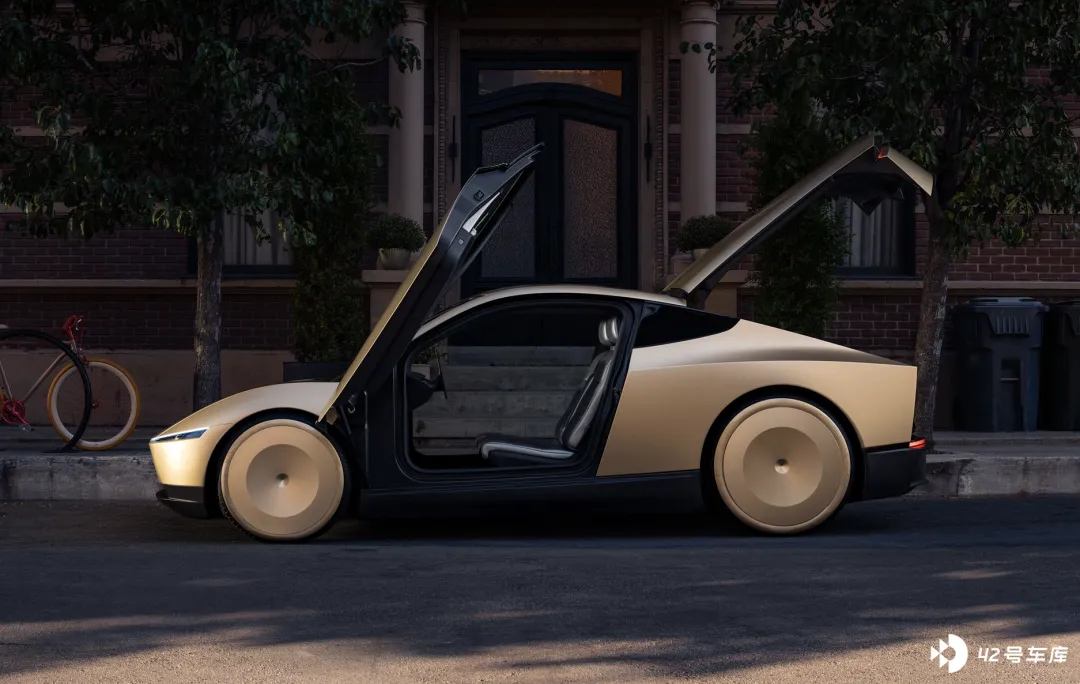
财报会上, 马斯克不仅再次确认 Cybercab 将于 2026 年开始生产,还透露其将有 200 万辆/年的产能。
并且,马斯克还十分笃定地说:「特斯拉全力押注自动驾驶, 所以没有生产非自动驾驶版本的 Cybercab 的计划。 」
从 Robotaxi 业务角度来讲,没有规模就没有盈利性。如果特斯拉试图通过 Cybercab 来拔高自己的盈利能力,那么 200 万辆/年的生产计划是有必要的。
但从现实层面来看, 2026 年市场是否能够释放 200 万辆纯自动驾驶车辆的需求还很难说。
Waymo 是目前北美 Robotaxi 领域发展最好的公司,但算上实际计划的车队数量,其也仅在凤凰城、洛杉矶和旧金山、奥斯汀、亚特兰大四个城市和区域分别运营数百辆自动驾驶汽车组成的车队,全部加上不过四位数。
标普全球移动出行(S&P Global Mobility)曾预测到 2034 年,美国自动驾驶轻型车的销售预计将达到约 23 万辆的规模。
市场规模是肉眼可见的小。
原因无他:社会对于自动驾驶的信任度仍然不高。
首先是技术仍不成熟。诚然,特斯拉的 FSD 在 V12 版本更新后给出了超出预期的类人驾驶表现,但大量的实测视频也在表明 FSD V12 在某些情况下依然会做出不可思议的反常举动。
即便特斯拉表示即将到来的 FSD V13 将在干预间隔里程上有着 5-6 倍的改进,但间隔里程越多,说明所遇到的需要干预的场景越稀少,其危险程度或许也就越高。
并且,多位业内人士也都表达过一个观点: 「L3、L4 级别自动驾驶与 L2+级别辅助驾驶之间,对于安全状况的容忍程度是几个数量级之间的差别。」
正因为如此,大部分 Robotaxi 业务的开展都需要由当地有关部门进行审批,并在监管下开展,即便可以 7*24h 运营,其运营范围也会有所限制。
所以,不光是马斯克期待的年产 200 万辆目标过于激进,Cybercab 即便能够在 2026 年立即投入运营,只要特斯拉是由自己运营而非仅仅交付车队,那么 Cybercab 也会由于需求过少的原因,无法在财务数据上给特斯拉带来太多正向贡献。
不过好消息是, 在 Cybercab 正式进入市场之前,特斯拉就能积累不少自动驾驶车队运营经验。
马斯克表示:「无需等待 Cybercab 来体验全自动驾驶。 我们预计明年特斯拉现有车型就可以实现这一目标。湾区的特斯拉员工现在已经可以使用带有安全司机的 Robotaxi 服务。 」
马斯克还透露特斯拉目标是于明年在加州和德州推出 Robotaxi 服务,不过具体时间还取决于监管部门的批准。
这相当于是给 Cybercab 进行预热了。凭借马斯克本人的热度和特斯拉光环,能够一把带火 Robotaxi 在北美甚至全球的热度也说不定。
只不过站在 2024 年当下来看,马斯克想以一己之力带动 Robotaxi 市场规模的指数级增长,确实难如登天。






