作者: 陶烟烟
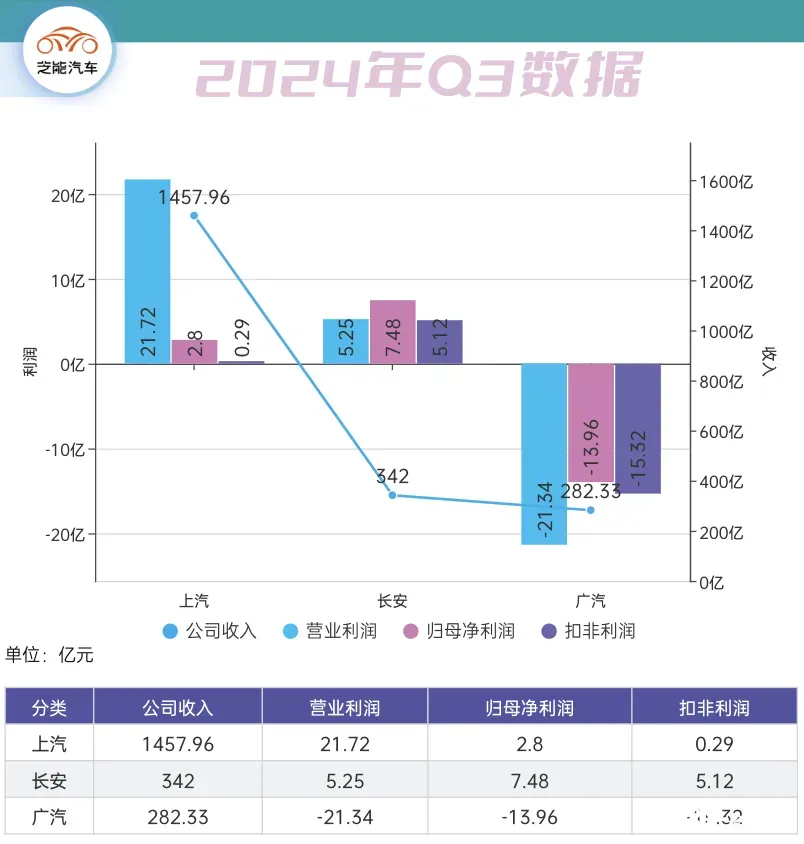
近期中国已上市的汽车集团 (国企) 陆续披露数据,2024 年第三季度:
- 上汽集团: 实现营业总收入约 1457.96 亿元,同比下滑 25.91%; 净利润约为 2.79 亿元,同比下滑 93.53%; 扣非净利润约为 2916.61 万元,同比下滑 99.23%。
- 广汽集团: 实现营收 282.32 亿元,环比增长 15.41%; 净利润为 -14.0 亿元,由盈转亏; 扣非归母净利润为 -15.3 亿元,同比减少 216.0%。
- 长安汽车: 营业收入为 342.37 亿元,同比下降 19.85%; 净利润为 7.48 亿元,同比下降 66.44%; 扣非净利润 5.12 亿元,同比下降 74.96%。

上汽、广汽和长安
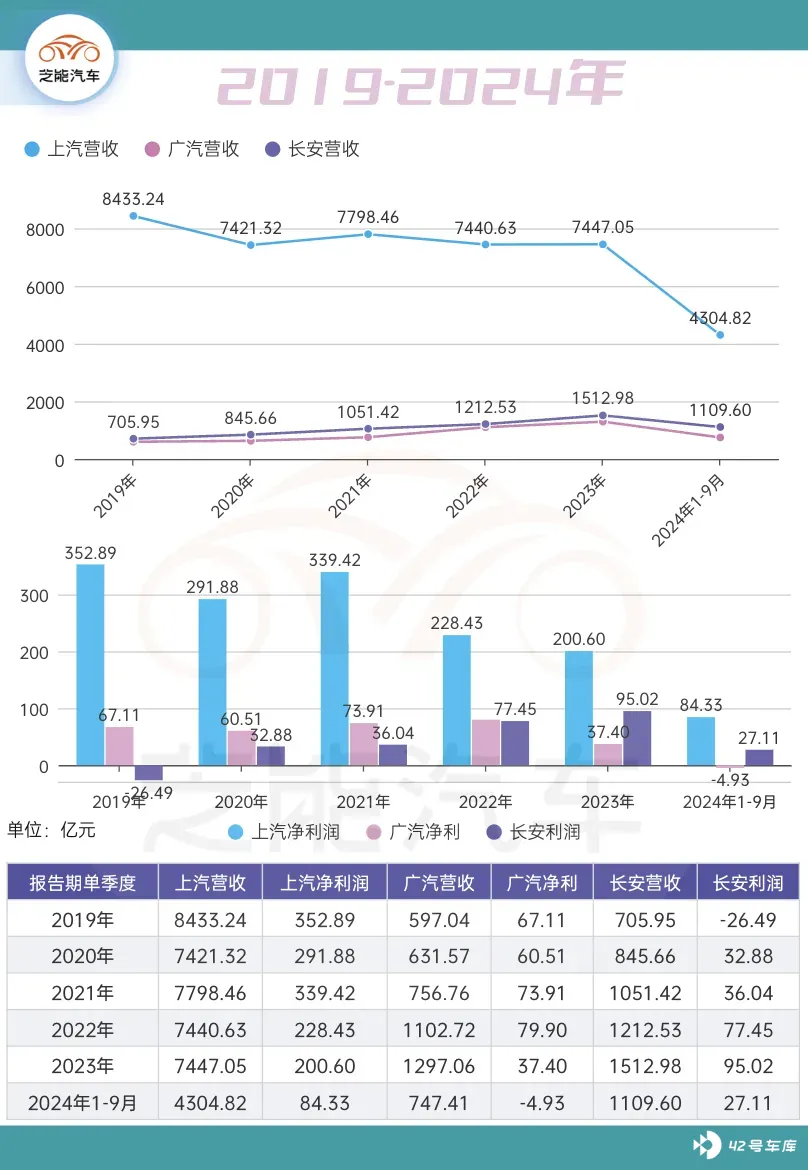
如果只看第三季度的数据,可能没感觉,我们可以从年度和季度两个维度来看中国国有企业的利润情况。
- 上汽集团
2024 年第三季度:
◎ 上汽集团实现营业总收入约 1457.96 亿元,同比下滑 25.91%;
◎ 归属于上市公司股东的净利润约为 2.79 亿元,同比下滑 93.53%;
◎ 扣非净利润约为 2916.61 万元,同比下滑 99.23%。
今年前三季度:
◎ 上汽集团的营业总收入约 4304.82 亿元,同比下滑 17.74%;
◎ 归属于上市公司股东的净利润约为 69.07 亿元,同比下滑 39.45%;
◎ 扣非净利润约为 10.5 亿元,同比下滑 88.92%;
◎ 经营活动产生的现金流量净额约为 186.91 亿元,同比下降 11.41%。
- 广汽集团
广汽集团第三季度:
◎ 实现营收 282.32 亿元,环比增长 15.41%;
◎ 三季度归母净利润为 -14.0 亿元,由盈转亏;
◎ 扣非归母净利润为 -15.3 亿元,同比减少 216.0% 。
前三季度:
◎ 实现营收 740.40 亿元,同比下降 23.9%;
◎ 实现净利润 1.20 亿元,同比下降 97.3%;
◎ 扣非归母净利润为 -18.7 亿元,同比下降 146.5%。
- 长安集团
第三季度:
◎ 长安汽车实现营业收入 342.37 亿元,同比下降 19.85%,环比下降 13.76%;
◎ 净利润为 7.48 亿元,同比下降 66.44%,环比下降 55.30%;
◎ 扣非归母净利润为 5.12 亿元,同比下降 75.66%,环比下降 51.56%;
◎ 毛利率为 15.69%,同比下降 1.27 个百分点,环比上升 2.46 个百分点;
◎ 净利率为 1.36%,较上年同期下降 2.80 个百分点,较上一季度下降 2.15 个百分点。
前三季度:
◎ 长安汽车实现营业收入 1109.6 亿元,同比增长 2.54%;
◎ 净利润为 35.8 亿元,同比下降 63.78%;
◎ 扣非归母净利润为 16.81 亿元,同比下降 48.87%;
◎ 毛利率为 14.38%,同比下降 2.20 个百分点;
◎ 净利率为 2.44%,较上年同期下降 5.64 个百分点。
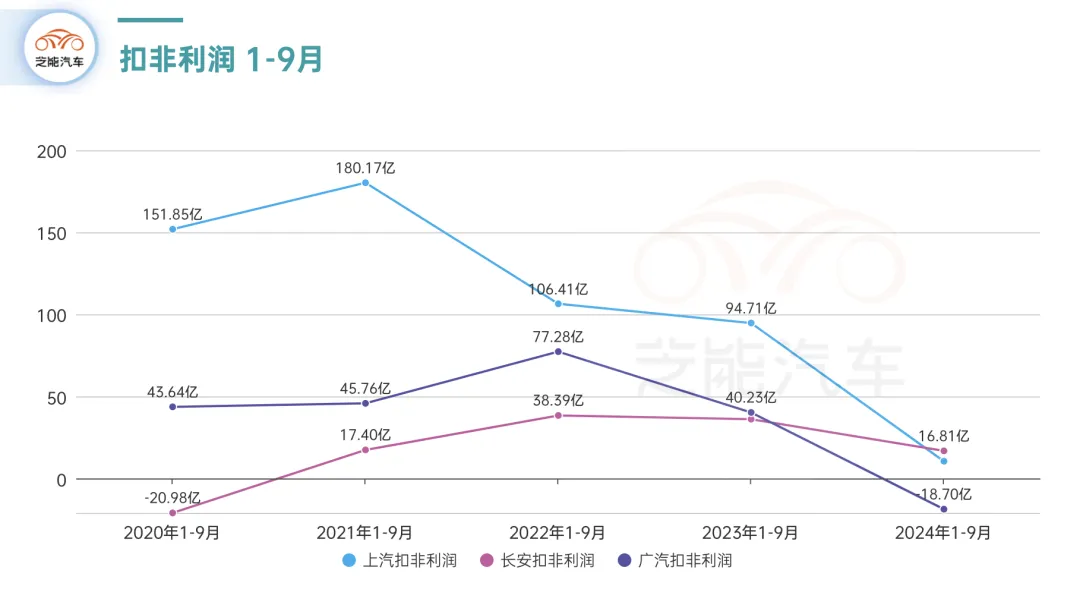
芝能点评:我们可以看到,围绕合资模式的国企利润没有了,而长安集团围绕自主的利润也降了很多,从下面的扣非净利润最为直接。
◎ 2019-2021 年:几个企业的净利润没表现出来,企业的经营由于芯片短缺,车辆价格稳定,利润还是稳定的。
◎ 2022 年:整个企业行业的利润分化,在 2022 年就开始变化了,我们看到上汽这样的传统合资模式开始受影响了,广汽作为日系代表还是很强势的,长安自主的扣非利润比较好。
◎ 2023 年:扣非利润开始小步下调,在价格战的竞争下,利润被逐步侵蚀。
◎ 2024 年:2024 年的扣非利润,几家企业都不好看,卖车的利润被完全消磨掉了。

合资企业的利润没了
这几个国企集团,前三季度业绩下滑的主要原因是燃油车市场的持续萎缩和新能源汽车市场的快速崛起。
2024 年前三季度:
国内乘用车累计销量 为 1581 万辆,其中燃油车市场增速仅为 2.2%。
国内新能源乘用车 累计零售销量为 704.2 万辆,同比增长 37.4%。
尤其是第三季度,新能源乘用车累计零售 302.6 万辆,同比增长 43.9%,环比增长 29.37%。
自 2024 年 7 月起,新能源汽车月度销量占比突破 50%,第三季度三个月的新能源销量占比分别为 51.05%、53.74%、53.34%。
三家主要的国企集团,代表着传统燃油车的产能,按照目前的形势,2024 年 Q4 燃油车的销量还有 320-330 万,这样使得 2024 年整年的销量打在了 1200 万以下,新能源汽车会超过 1000 万,这里此消彼长压力很大。
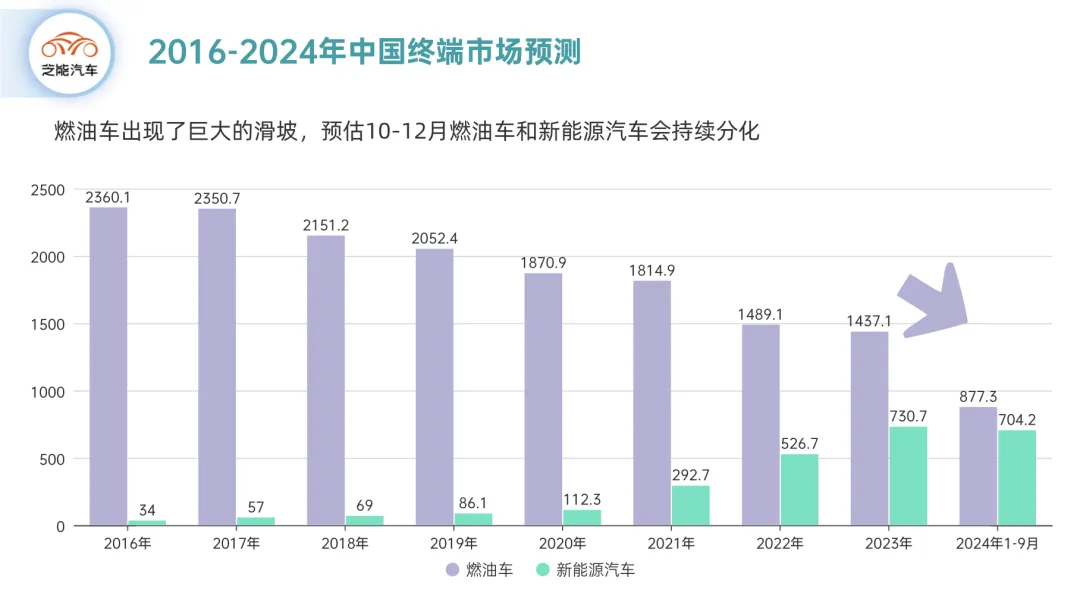
新能源汽车市场的快速发展伴随着激烈的市场竞争,价格战成为常态。 这不仅影响了传统燃油车的销售,也压缩了新能源汽车的利润空间,新兴的造车新势力也在迅速崛起,进一步加剧了市场竞争。
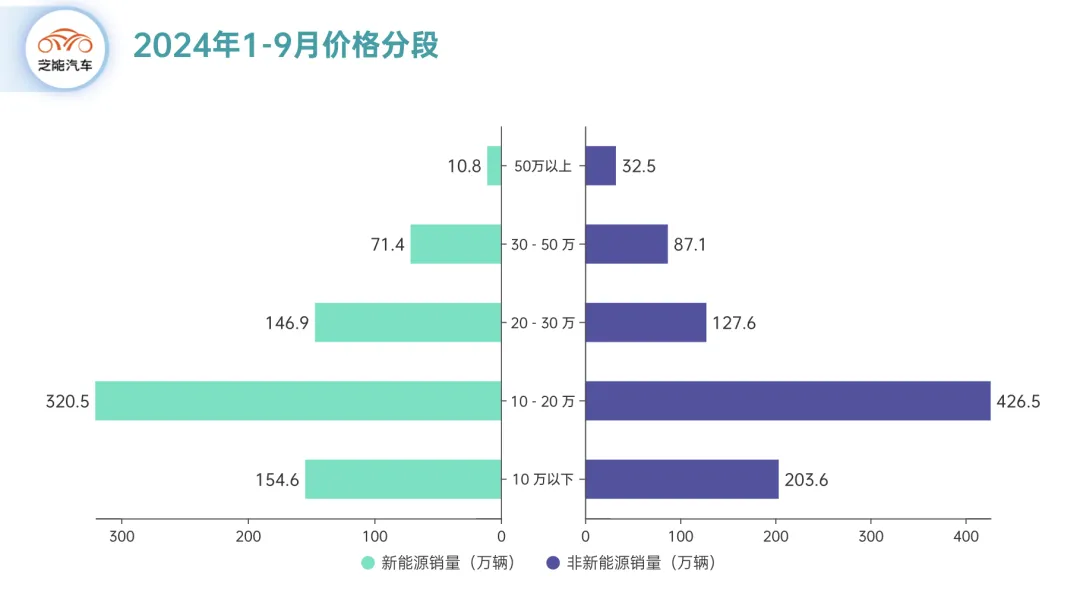
2024 年,大量的新能源汽车的增量是在 10 万以下和 10-20 万的两个价格段,这极大压缩了燃油车的生存空间和利润率,特别是两边存在购置税差异 10%的时候。
小结
2024 年对于中国汽车产业来说压力很大,以原有国企为代表的玩家都遇到了很大的挑战,目前还在探索更好的办法。