


作者 | 邱锴俊
编辑 | 章涟漪
11 月 5 日,吉利汽车上市了 2025 款熊猫骑士&熊猫卡丁。这两款售价分别为 4.59 万和 4.69 万的纯电 A00,在老款热卖之际,乘势追击。
熊猫骑士&熊猫卡丁是吉利熊猫家族的小车,在 2023 年 2 月上市,截至目前累计销量已突破 21 万辆。单论 2024 年前 9 月的终端上险数,总销量 8.79 万辆,同比增幅高达 42.74%。 如果仅论 8 月、9 月,增幅高达 68%。
这个 5 万不到的纯电小车热卖,不是孤例。
受惠于置换补贴政策, 1 5 万元以下新能源汽车消费在 2024 年崛起。这甚至逆转了中国汽车多年来的消费升级趋势,呈现“消费降级”苗头。
政策加码,廉价车热卖
2024 年,除了增程、插混热卖,便宜的车,也卖得很好。
特别是便宜的电动汽车。
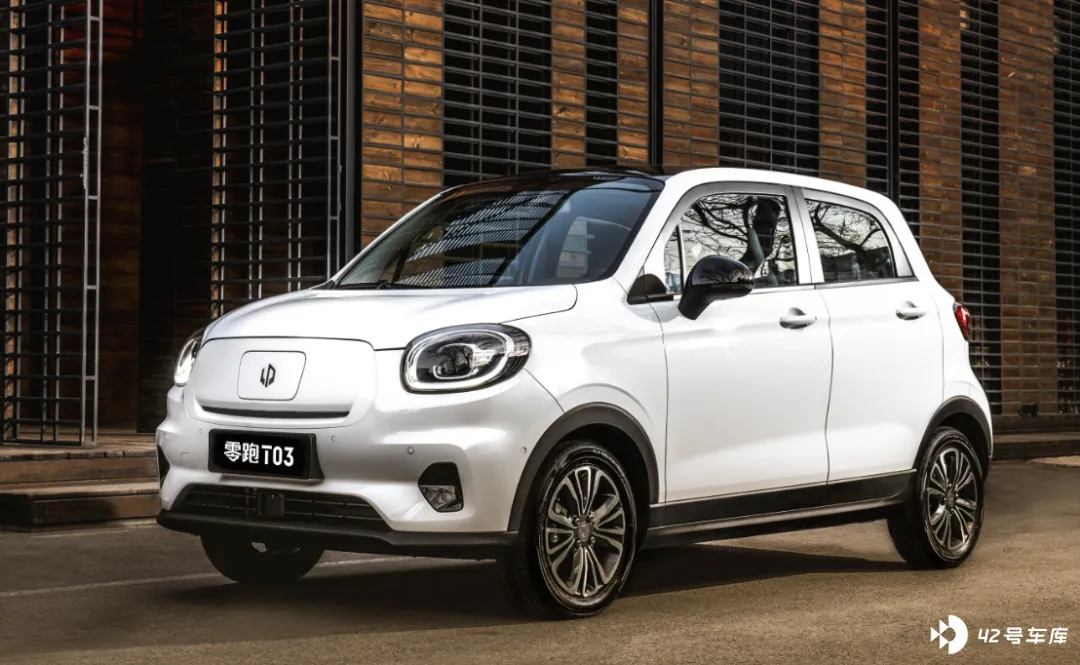
除了前面提到的吉利熊猫 MINI 系列, 卖了 4 年的老车零跑 T03,售价 4.99 万起,从上险数看,前 9 月销量 3.85 万辆,同比增长 1.67 倍。单论 8 月、9 月,增幅 100%。
更“爆”的是比亚迪海鸥,6.98 万起售的这款纯电小车,9 月官方销量 4.79 万辆,2024 年累计 29.73 万辆,在轿车中,月销量排名第 1 名。 单论 8 月、9 月,销量增长 44%。10 月,海鸥销量更是达到 5.4 万辆之多。
在乘联会分车型、分级别的乘用车销量统计中, 20 24 年前 9 月累计的 A00 车型(基本全是纯电动),同比增长 32%,远远超过大盘的 2%,在各类别中增幅排第二。
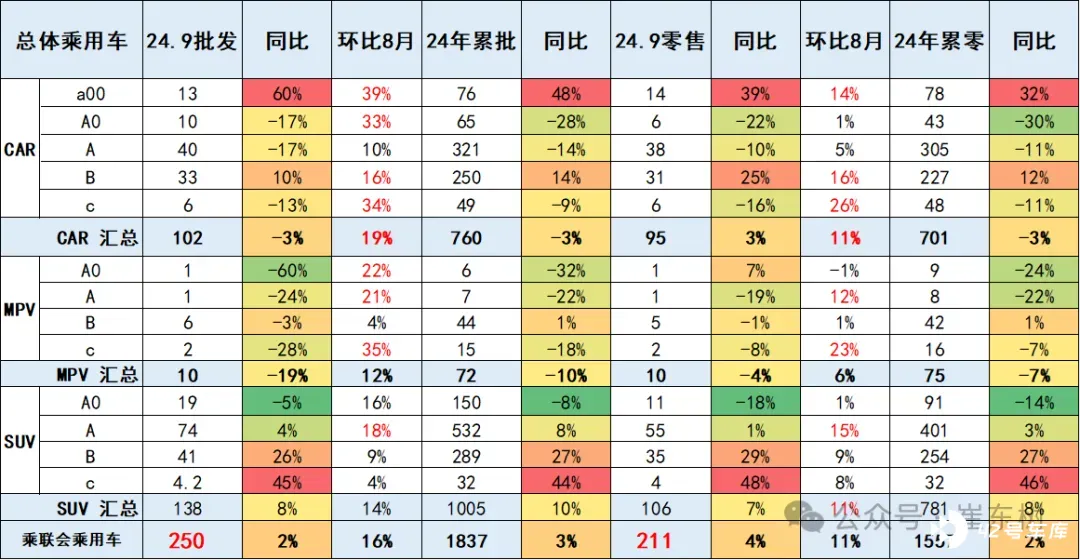
还不止这些,其实 15 万以下新能源销量增速也快,尤其是 8 月以来,为什么?
核心原因是报废换新、以旧换新政策刺激。
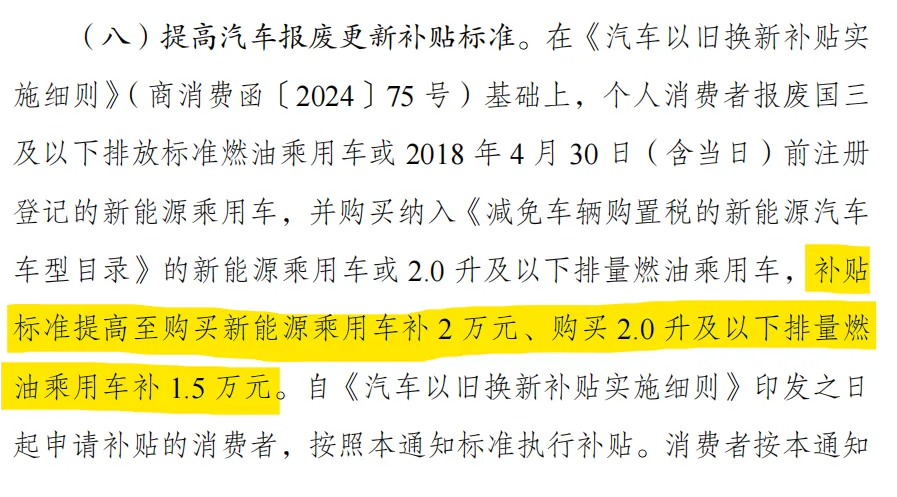
今年 4 月,商务部等七部委出台《汽车以旧换新补贴实施细则》。7 月份,国家发展改革委、财政部印发《关于加力支持大规模设备更新和消费品以旧换新的若干措施》, 加码了报废换新和以旧换新补贴政策(下图) 。
在此基础上, 不少地方也出台了依旧换新政策,并且 给新能源更大的力度,最多多 5 千元 ,因此很多消费者会倾向于新能源。比如上海燃油车可以获得 1.2 万元置换补贴,纯电新车可以获得 1.5 万元购车补贴。
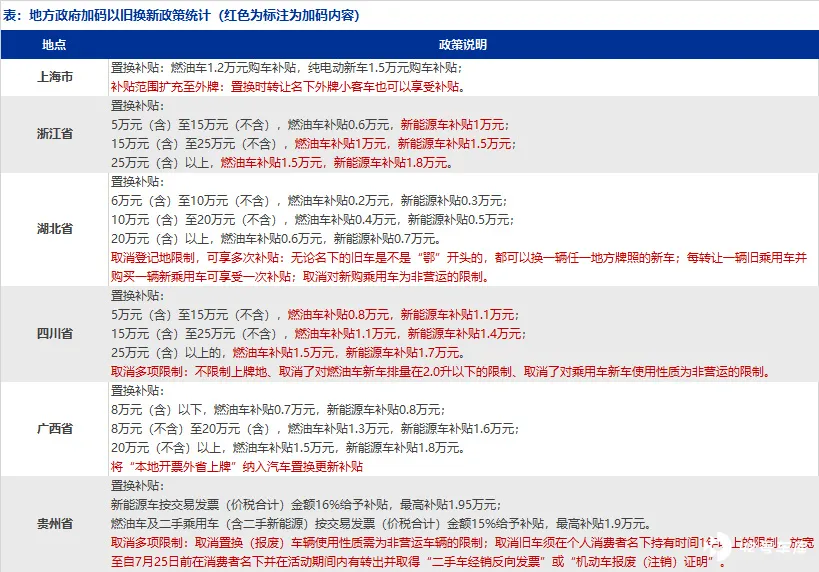
以旧换新政策大大刺激了入门级消费市场,不少消费者在 1.5 万 -2 万元的置换补贴面前坐不住了,卖掉旧车,稍加贴补,就可以买到一辆新能源车,何乐而不为?
置换规模不小
有多少人会因此置换掉自己的旧车,去买一辆新车呢?
根据中汽协会副秘书长陈士华透露, 截至 10 月 7 日 24 时,商务部汽车以旧换新平台收到补贴申请超 127 万份,带动新车销售额超 1600 亿元,其中新能源车补贴申请量占比超 60%。
粗略换算,光是这一举动,就有 76.2 万辆新能源汽车增量。
这样的规模,甚至有改变消费格局的力量。
同样根据中汽协的统计, 前 9 个月,8 万以下新能源乘用增长 13.1%;8-15 万增长 102.5%,10-15 万增长 72.6%,增幅明显领先。
这一消费群体显然更多来自低线市场。新能源乘用车三线及以下城市销量增速为 50.8%,高于一二线城市。
甚至,这一政策可能逆转了中国汽车消费多年升级趋势,掉头向下。
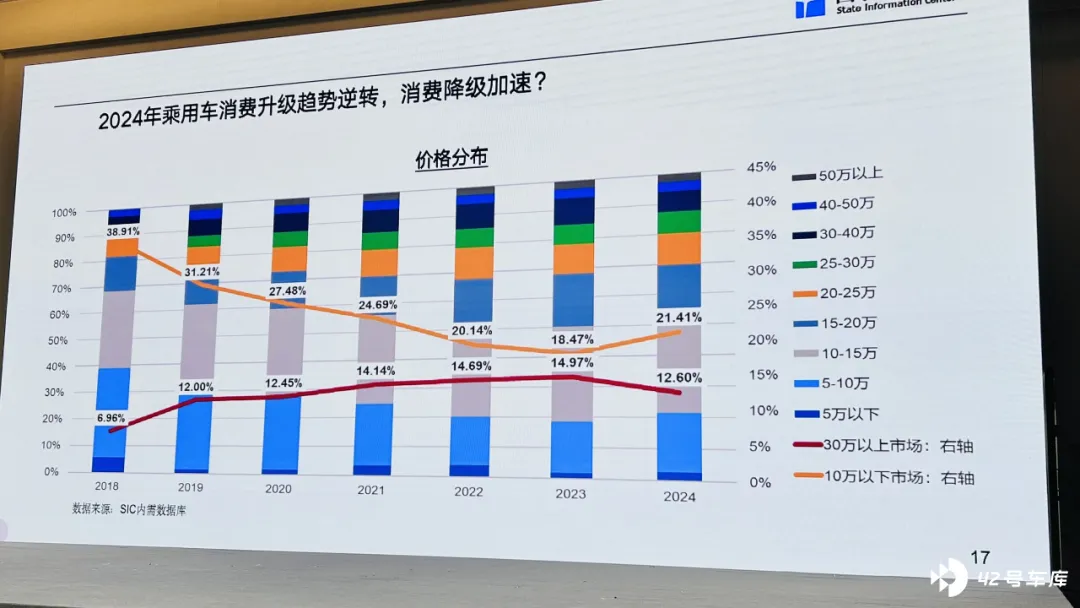
国家信息中心的统计显示, 过去六年来,10 万元以下汽车市场份额不断下降,在 2023 年已经降到了 18.47%,但是在 2024 年当前阶段,已经回升到 21.41%;30 万以上汽车市场份额,本来不断提升,在 2023 年已经占到 14.97%,但如今降到了 12.6%。
在原因分析中,国家信息中心同样将其指向以旧换新政策,15 万元以下新能源车型增量最大。
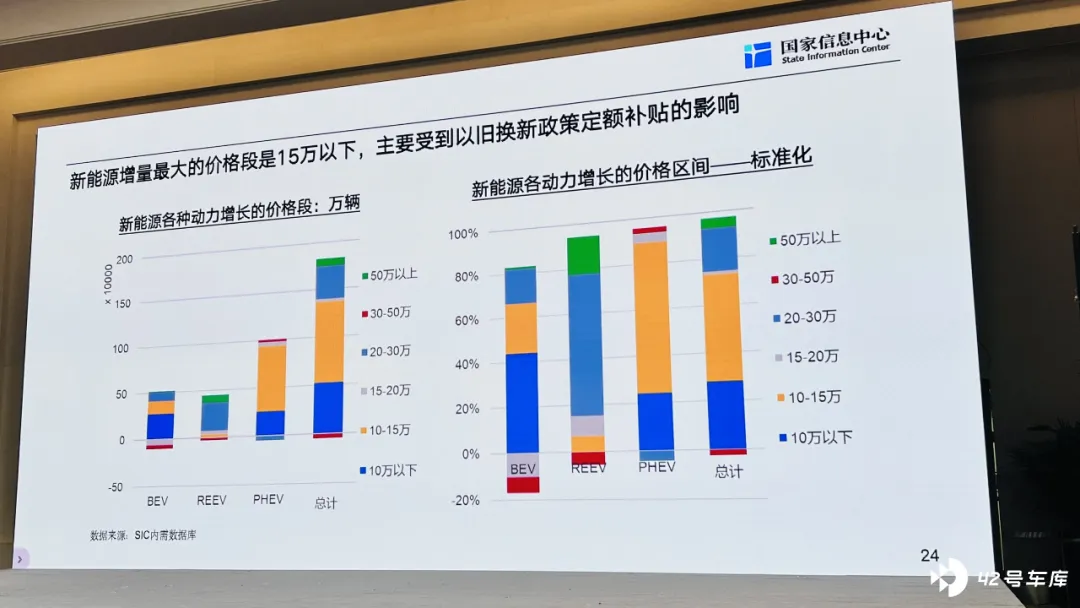
这一趋势在年末可能持续,由于地方以旧换新置换政策持续落地,对市场的影响效果还会继续显现。
并非雨露均沾,淘汰正在进行中
前面提及,乘联会统计 A00 乘用车增长 32%。不过,这一统计很大程度上与口径相关:比亚迪海鸥被算作 A00。
如果以上险数来分析(比亚迪海鸥算 A0,不算 A00),前 9 月纯电 A00 上险数 45.91 万辆,比 2023 年同期的 47.8 万辆,还有所降低。
即便加入 A0 级,A00 和 A0 新能源的前 9 月上险数仅 114.34 万辆,比去年同期仅增长 20.9%,还弱于新能源总体增幅。
所以,也不是所有人都享受到了政策红利,反而是强者更强。
还以 A00 纯电为例。
对比 2024 年和 2023 年的 A00 玩家,数量更少了——有上险数据的品牌从 30 家减少到 26 家。
TOP5 的品牌,这两年都是五菱、长安、吉利、奇瑞、零跑,但是,市占率从 90%提升到 93%。
如果再将目光投向上险数 1000 辆以上的品牌,格局基本上由传统“大厂”统治。
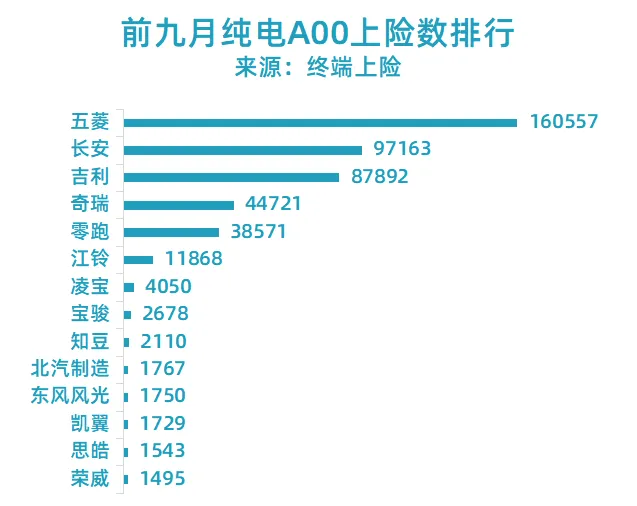
除了零跑这个新势力,还有低速车背景的凌宝、北汽制造,但是数量不是一个级别。今年昔日的 A00 霸主知豆重回市场,但是销量不佳,即便看乘联会数据,也不过 6200 辆。
同为低速车背景的雷丁、朋克,以及新进入者敏安、国新、新特(电动屋)都已经基本宣告出局。
而从国家发改委加磅置换补贴政策以来,能够利用时机放大销量的,除了零跑,还是五菱、吉利这种老牌大厂。
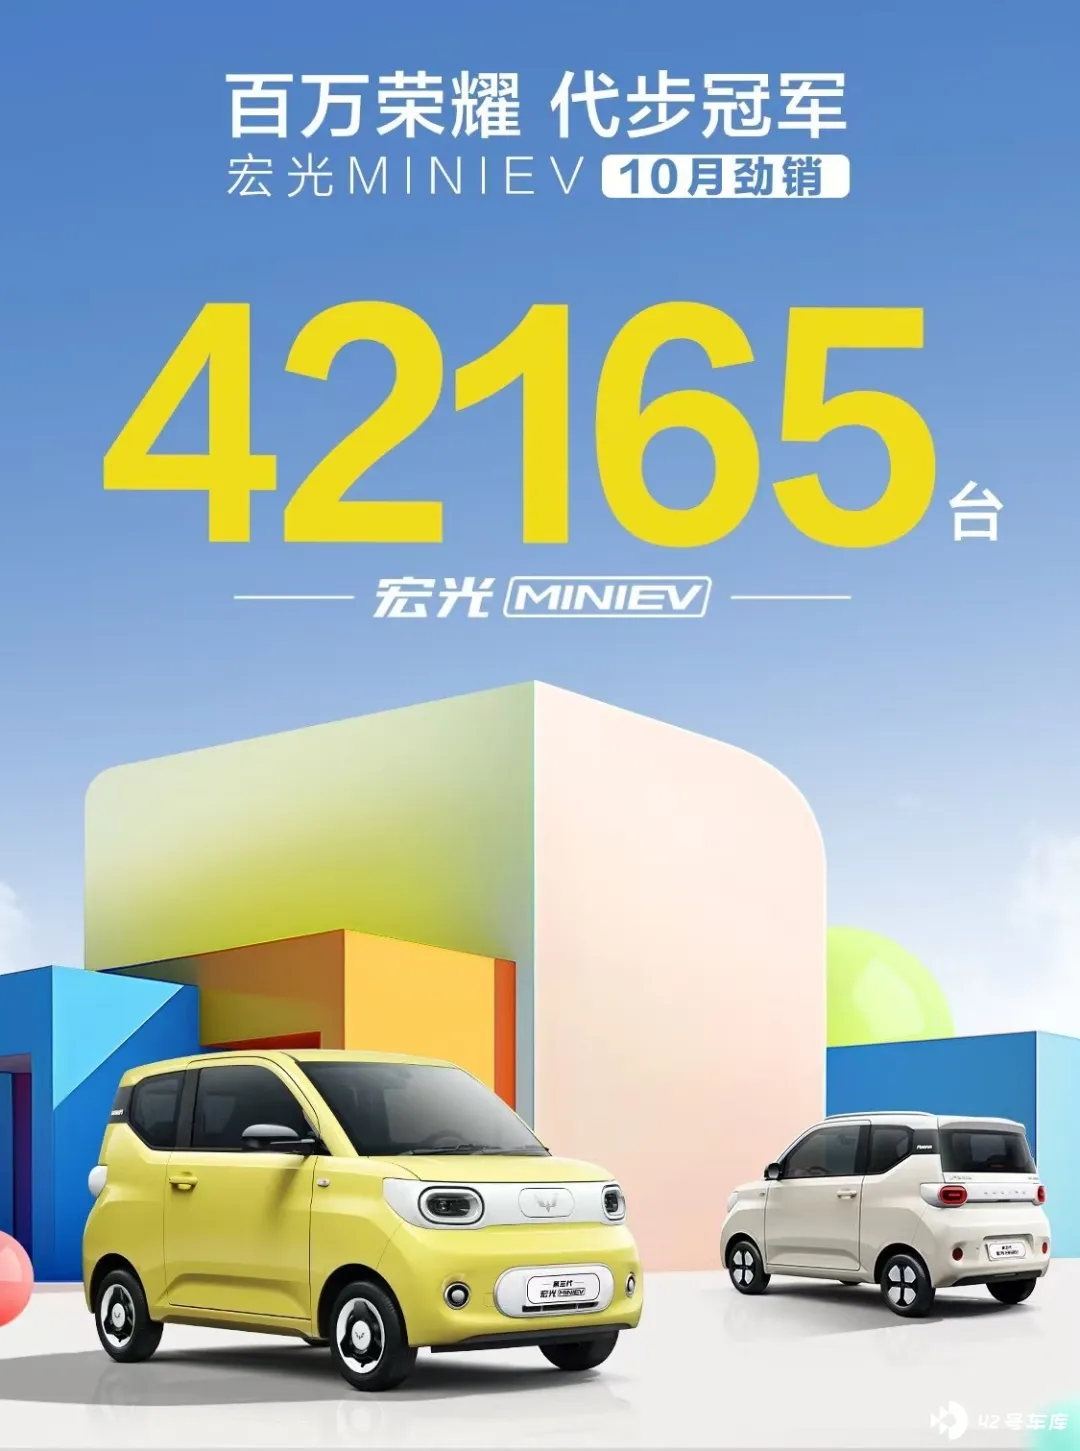
今昔非比,造车这条船,即便有很丰厚的政策红利,也是很难上了。






