


作者: 陶烟烟
长城汽车发布了 2024 年第三季度财报:
- 前三季度长城汽车实现营收 1422.54 亿元,同比增长 19.04%; 归母净利润 104.28 亿元,同比增长 108.78%。
- 第三季度营收增速放缓, 净利润同比下降 7.82%。
其实现在是取舍的,长城汽车如果和几家企业做对比来看,客观来说是选择收缩一定的规模来维持合理的利润。
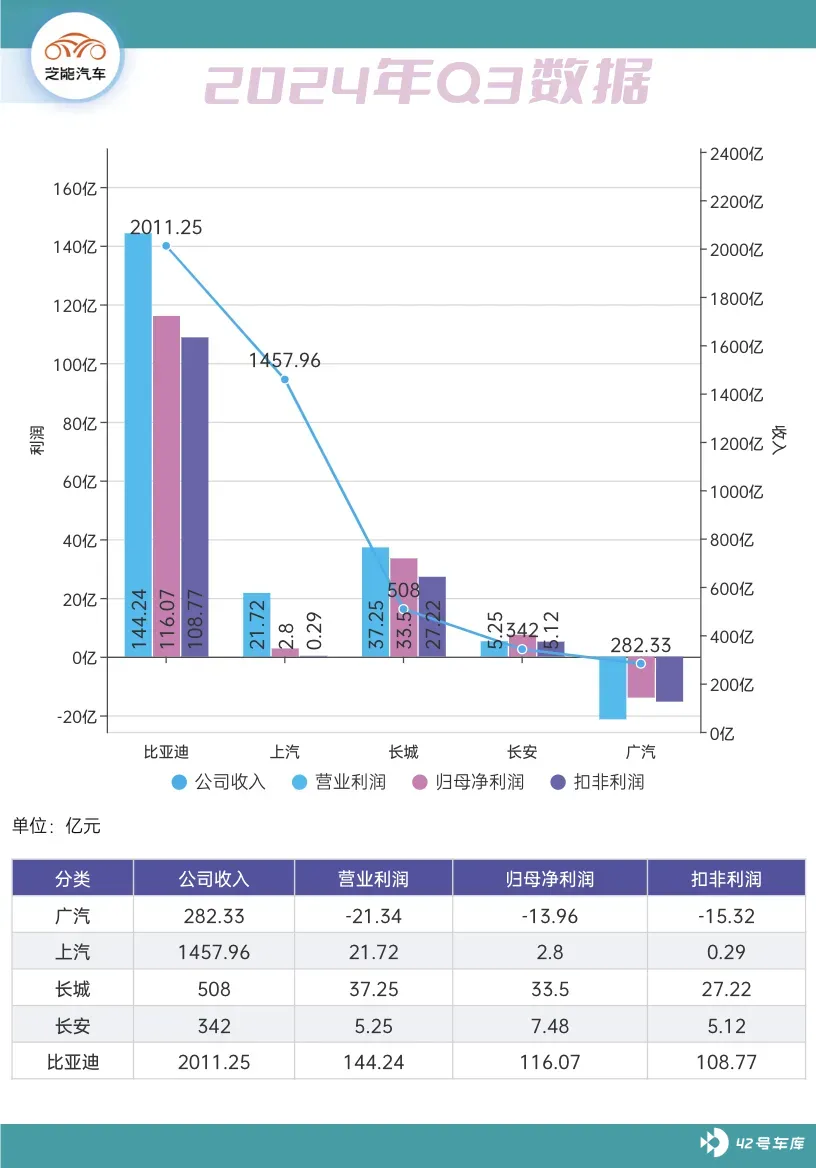

长城汽车营收与利润:质量提升与增速放缓的矛盾
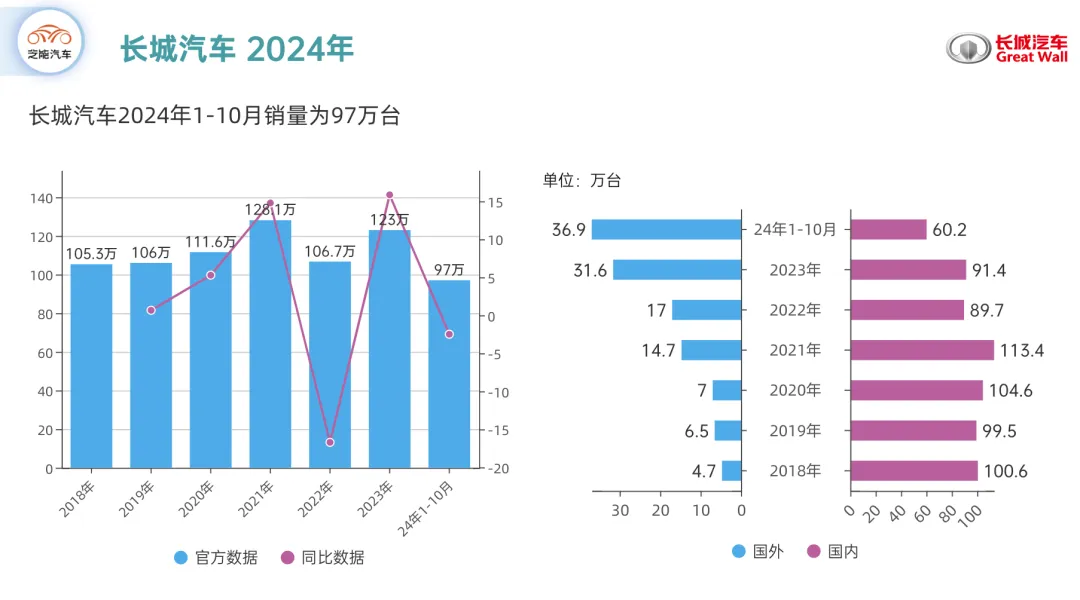
- 从销量数据看:
◎ 长城汽车 10 月总销量 116,799 台,同比下降 11.05%; 2024 年 1-10 月累计销量 970,612 台,同比下降 2.49%。
◎ 10 月海外销售 44,418 台,1-10 月累计销售 368,662 台。
◎ 10 月新能源车销售 32 ,039 台,1-10 月累计销售 243,531 台。
- 前三季度,长城汽车表现出色, 营收和归母净利润同比实现两位数增长,归母净利润更是翻倍,得益于公司在海外市场拓展和国内产品结构优化的策略。
- 从单季度来看,第三季度业绩略显疲软, 营收同比仅增长 2.61%,而净利润环比下滑 13.02%,这个业绩增长主要依赖于上半年的累积,Q3 的利润增速放缓反映出一定的市场挑战。
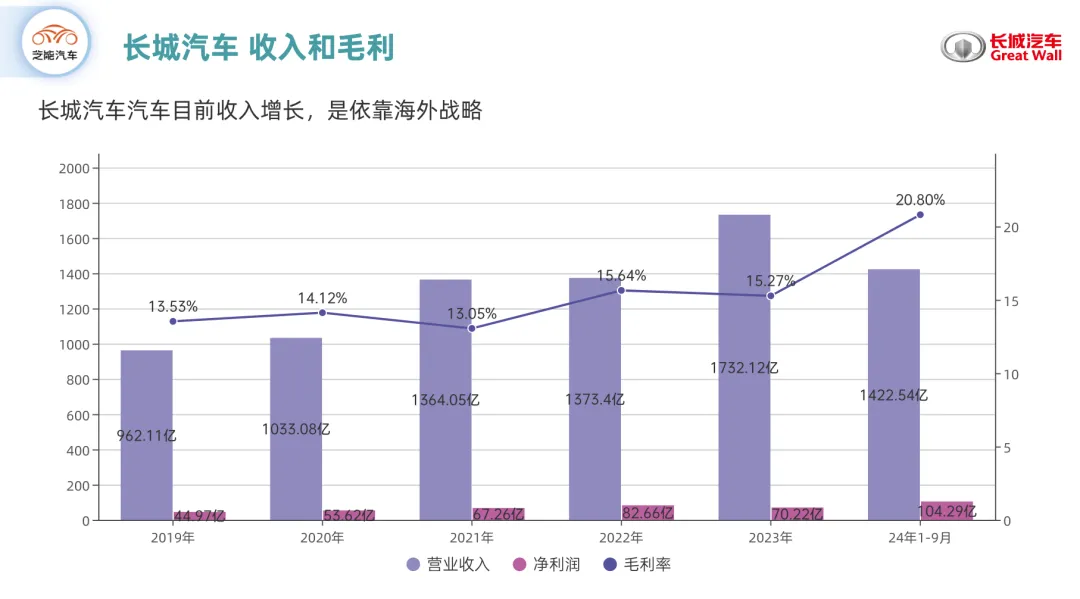
在竞争愈加激烈的中国市场,长城汽车面临的不仅是本土企业的夹击,还需应对全球车企的挑战前三季度中国汽车市场产销量同比增长 2.4%,而长城的销量增速是在竞争环境下,需要从原有的赛道切换到新能源车。
- 10 月:
◎ 长城汽车实现汽车销量 116799 台,同比减少 11.05%;
◎ 汽车产量 115153 台,同比减少 17.30%;
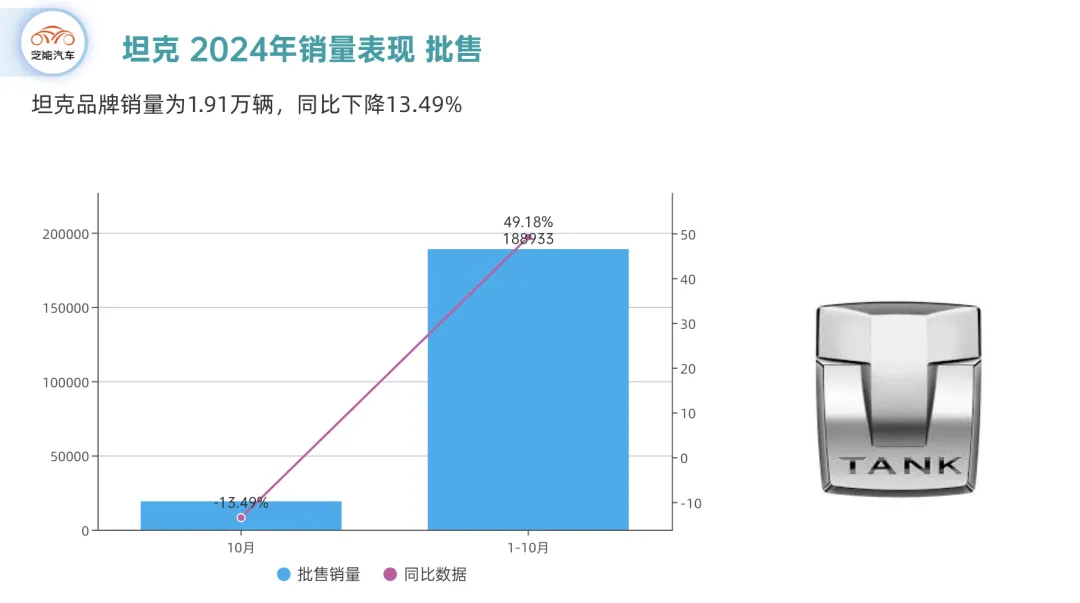
◎ 哈弗品牌、长城皮卡、欧拉品牌、坦克品牌同比分别减少 7.65%、25.64%、48.64%、13.49%;
◎ WEY 品牌同比增加 187.50%;
- 今年前 10 月:
◎ 哈弗品牌、长城皮卡、欧拉品牌同比分别减少 5.25%、14.71%、40.40%;
◎ WEY 品牌、坦克品牌同比分别增加 10.36%、49.18%。
长城汽车在财报中强调了其高质量发展的目标,并将大量资源投入研发。
前三季度公司研发支出达到 61.98 亿元,同比增长 12.65%,研发费用率位居行业前列。
这些资金主要用于越野和智能化技术的提升,以坦克品牌为代表。
- 长城通过一系列越野性能测试标准, 力图建立行业标杆;
- 在智能化方面, 长城 汽车推出了基于 SEE 智驾大模型的 NOA 智能驾驶系统,并实现了五大城市的布局。
- 在混合动力技术方面, 长城以 Hi4 架构为核心,进行了技术延展和应用,发布了 Hi4-Z 平台,面向泛越野用户群体。Hi4 系列以其独特的四驱平衡系统和电机架构,极大提升了越野和节油性能。
然而,尽管长城在越野车领域建立了品牌差异化优势,但未来市场接受度和销量转化仍需进一步验证。

利润质量与单车盈利:从追求销量转向提升利润
面对激烈的市场竞争,长城汽车在过去几年逐步调整策略,从追求销量逐渐向提升利润转变。
- 前三季度公司单车收入 达到 17.3 万元,同比增长 20%,显示出结构性优化。
尤其是在出口市场的表现尤为亮眼:
- 第三季度出口销量 12.3 万辆,同比增长 40%,并占到总销量的 41.7%。
这得益于长城逐步加大的国际市场布局,以及高附加值车型的市场拓展。
整体单车收入和利润表现较好,但在销量增长放缓的背景下,长城未来如何在保持单车利润和销量规模之间取得平衡,依旧是其战略中面临的一大挑战。
长城汽车在销售费用方面投入了更多资源, 前三季度销售费用达到 62.43 亿元,同比增长 22.26%,在全国范围内布局智选零售门店,以强化渠道覆盖。
截至 9 月底,已在 50 多座城市设立 160 多家零售中心,旨在通过创新销售模式提升品牌影响力。然而,销售费用增速超过营收增速,导致销售费用率小幅上升,成本控制成效尚不明朗。渠道推广的投入效果能否在未来快速转化为销量增长,仍有待观察。
长城汽车在盈利质量提升上的进步,但也显现出市场竞争激烈带来的压力,在国际市场拓展和高端产品结构调整上展现了韧性,但销量增速下滑和汇率波动等外部因素增加了公司业绩增长的不确定性。
随着新能源和智能化领域的投入加大,长城在未来需要在利润、销量和市场份额上找到平衡,尤其是在激烈的市场竞争和经济环境不确定性加剧的情况下。
小结
长城汽车前三季度营收和归母净利润同比增长,但营收增速放缓、净利润同比下降。
长城强调高质量发展,研发投入大,在越野、智能驾驶、混合动力技术有发展,不过市场接受度待验证。其从追求销量转向提升利润,单车收入增加,出口表现好,但销售费用率上升,成本控制不明,在盈利质量提升同时面临市场竞争、外部因素压力,需在利润、销量和市场份额中找平衡。
我们会持续关注长城汽车的发展。





