作者: 陶烟烟
比亚迪 2024 年第三季度财务报告:
- 比亚迪的营业收入 达到了 2011.25 亿元人民币,同比增长 24.04%,这是公司历史上首次单季度营收突破 2000 亿元大关。
- 归母净利润 为 116.07 亿元人民币,同比增长 11.47%。
2024 年前三个季度:
- 比亚迪实现营业收入 5022.5 亿元人民币,较去年同期增长 18.94%。
- 净利润 达到了 252.38 亿元人民币,同比增幅为 18.12%。
比亚迪在过去一年中的稳健增长,随着市场份额持续提升,整体的经营业绩也在逐步提升。
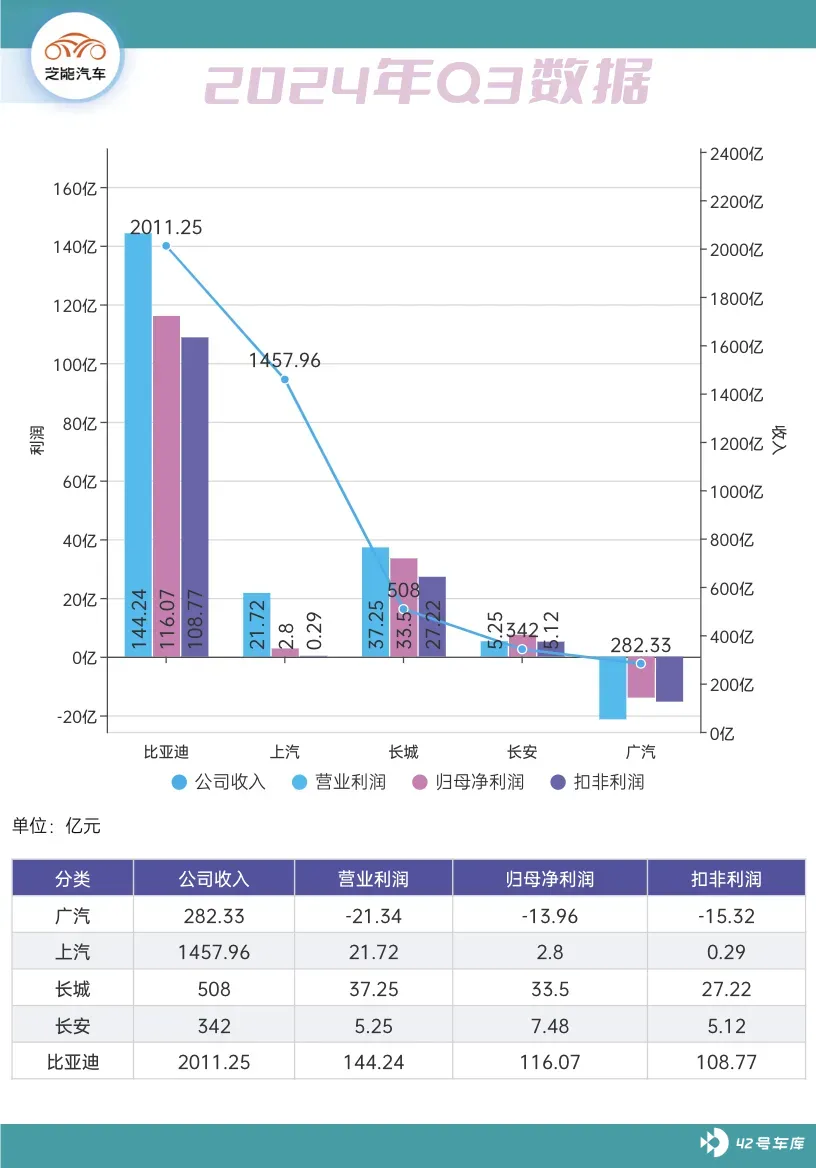
比亚迪的关键业务指标再度超越市场预期, 在汽车毛利率和单车净利润方面表现突出,同时比亚迪在研发和销售投入上创下历史新高,以支持其高端化和智能化转型。

汽车业务毛利率再超市场预期:销量与价格双向驱动
从国内的终端销量 (上险数据) 来看,比亚迪的数据是持续爬坡的,2024 年 1-9 月销量为 235.4 万台,同比增长 40%。
在批发数据来看,比亚迪 10 月共计销售新车 502657 辆,同比增长 66.2%,这也是比亚迪 2024 年月销量首次超过 50 万辆。
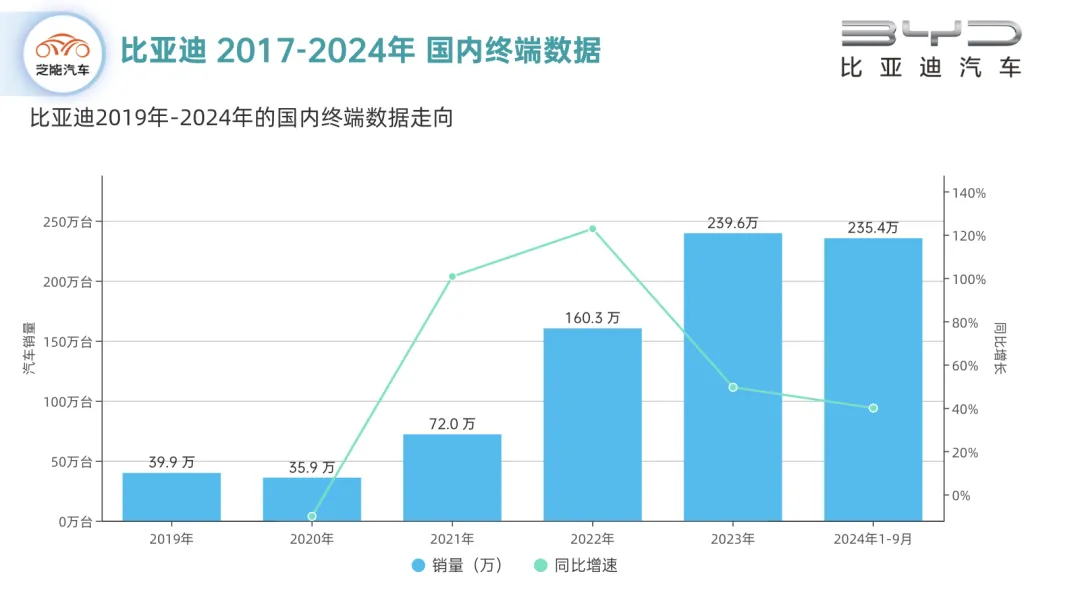
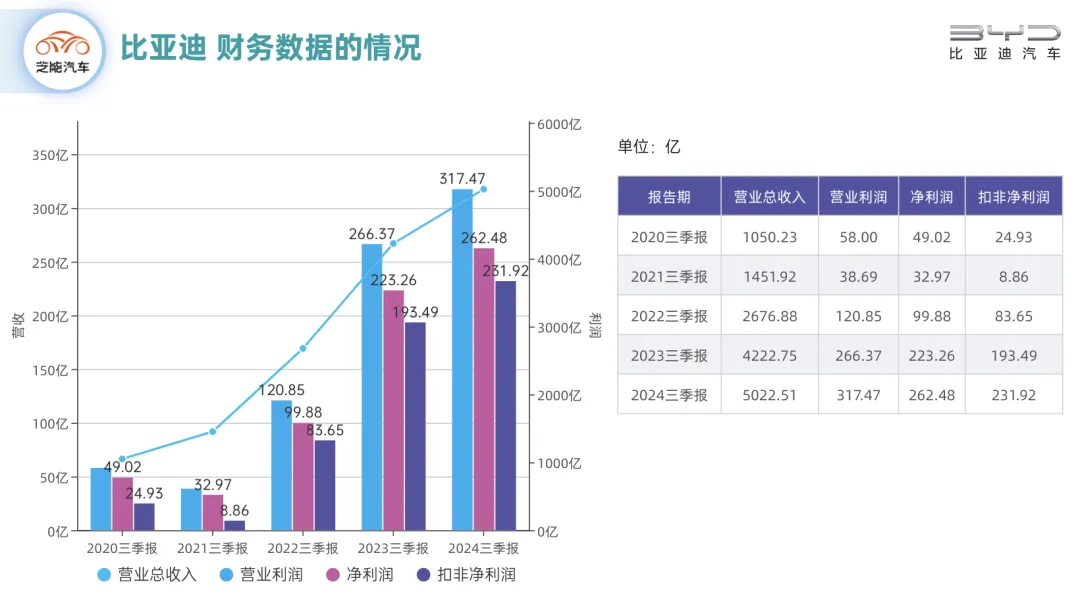
2024 年前三季度 (1-9 月) ,比亚迪实现营业总收入 5022.51 亿元,收入增行的趋势是非常明显的,营业利润 317.47 亿元,净利润 262.48 亿元,扣除非经常性损益后的净利润为 231.92 亿元。
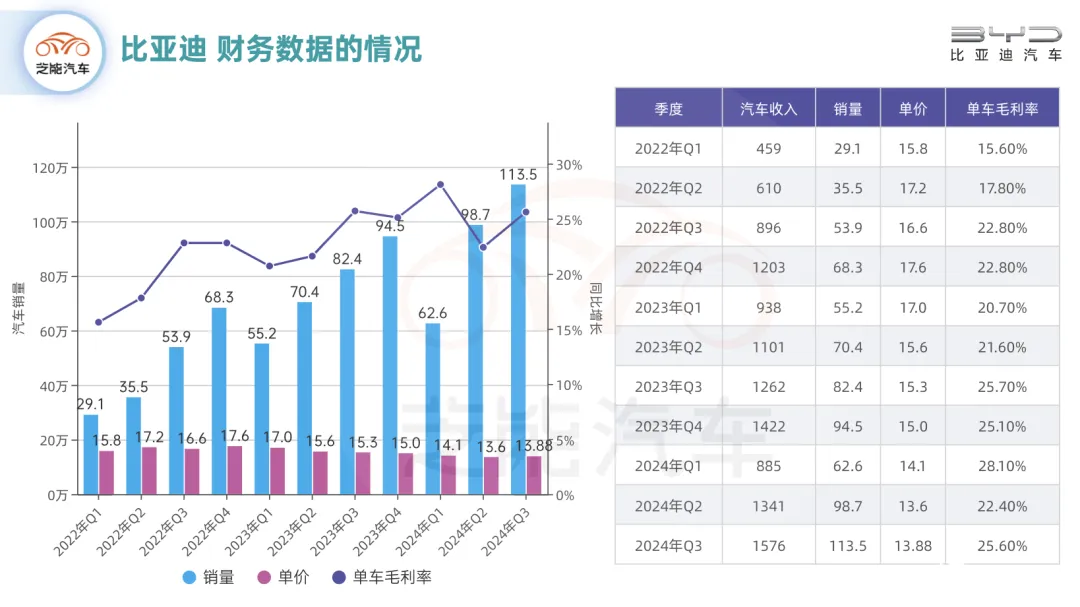
比亚迪本季度汽车业务的毛利率达到了 25.6%, 确实规模效应体现了在生产成本控制上的成功,也反映了其新车型带动的销量与价格 上升的双重效应。
- 比亚迪的 DMI 5.0 插混车型开始大规模投放市场, 逐渐替代了售价较低的荣耀版秦 Plus 和驱逐舰 05。 以秦 L 和海豹 06 为代表的 DMI 5.0 车型不仅价格更高,在性能和配置上有显著提升,受到消费者的青睐,车型结构的调整使得比亚迪的单车价格环比上升至 13.88 万元 (含电池业务) ,增加了 0.3 万元。
- 比亚迪的主力走量车型宋 Plus 和宋 Pro 也实现了小幅提价, 进一步推动了单车平均售价的上升。
- 碳酸锂等电池原材料价格有所下滑, 降低了比亚迪在电动车制造中的成本压力。
随着 DMI 5.0 车型销量的提升,比亚迪的规模效应愈加显著,带动了单车的摊销成本下降。

比亚迪的发展展望
展望四季度,比亚迪的销售前景仍然乐观, 预计比亚迪四季度销量将在 150 万至 160 万辆之间,10 月订单量有博主爆料超 50 万辆的基础之上。
- 比亚迪未来的挑战销量 能否持续超出市场预期;
- 比亚迪腾势、方程豹和仰望的高端化, 是否能在智能化推行后有好的结果;
- 海外扩展的进展 能否突破市场预期。
本季度比亚迪的研发费用达到 137 亿元,环比增长了 47 亿元,创下历史新高,高研发投入是为了砸钱做高端化。高端化车型的技术升级,包括腾势品牌的易三方平台的开发,以提高高端车型的竞争力。
- 在智能化上, 比亚迪不断加大投入以弥补其在高端混动车型上的短板。
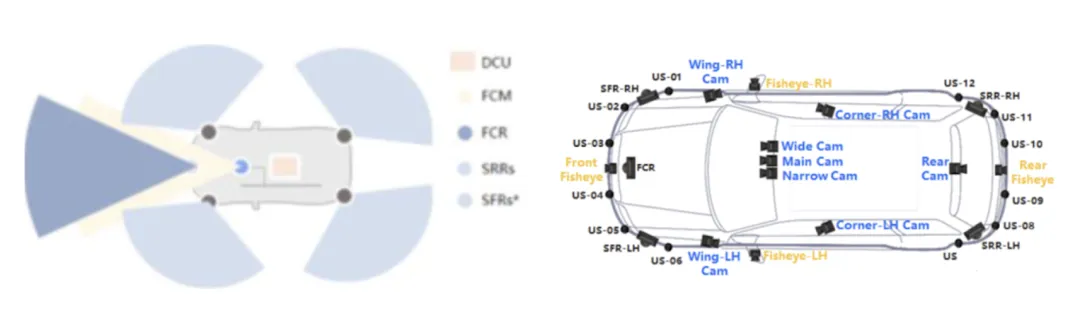
比亚迪计划在今年 11 月推出自主研发的算法,并在明年中旬全面实现全场景智能驾驶功能,甚至将高阶智能驾驶技术下放到 10-20 万元级别车型,实现智能驾驶技术的普及化。有博主爆料智能驾驶普及是围绕 5R12V 来进行的。
- 在高端化方面, 比亚迪正在通过腾势、仰望及方程豹等品牌构建其高端市场形象,以对抗华为、理想等竞争对手;
◎ 毫米波雷达:1 颗 FCR,2 颗 SRRs 和 2 颗 SFRs,使用五颗毫米波雷达。
◎ 12V 使之摄像头,是指感知核心 3V+4V+1V+4V。
◎ 三目前视摄像头 (主摄像头基础上增加广角和窄角)。
◎ 4 颗侧视摄像头和 1 颗后视摄像头。
◎ 4 颗鱼眼摄像头。
- 在海外扩展方面, 比亚迪的全球化战略正稳步推进,特别是在欧洲市场和东南亚市场的布局,这些还是决定了海外市场的拓展可能性。
小结
整体来看,比亚迪 2024 年第三季度的业绩表现稳健,汽车业务毛利率超出市场预期的增长反映了其在产品结构和成本控制方面的成功,随着 DMI 5.0 车型放量、高端车型加速布局以及海外市场的拓展,比亚迪还在持续发展。