


撰文 | 青竹
编辑|周长贤
前段时间,段永平在浙大的一段采访出圈,其中提到:
「好赛道就不会进入低毛利时代。低毛利是商业模式比较差的赛道,产品差异化很小。」
当新年伊始,宁德时代又又又起诉中创新航和小鹏汽车知识产权侵权,索赔 9100 万元,并要求停止制造销售相关产品。由此难免想到,动力电池算不算好赛道?
如若不是,何以成为中国汽车弯道超车的重要论据,又怎能跑出万亿市值的独角兽?
根据行情,A 股市值破万亿的车企一般在 10 家左右,其中 8 家央企,一家国企茅台,余下一家便是宁德时代。
如若是,此前被车企所苦的「宁王」,为何在岁末年初如此焦虑地「奋斗」?
2024 年最后半个月,宁德时代接连官宣大动作:发布磐石底盘、赴港上市和巧克力换电一盘大棋。
而过去一年,宁德时代至少六场重磅发布,次数超过大部分车企,彻底从幕后走到台前。
而随着宁德时代频繁退出上游锂电的投资,将目光转向下游,宁王能否掌握动力电池产业价值转移的先机?
此一时彼一时
1 月 5 日,某车企官网无法访问,显示「系统维护中」。紧急维护到第二天,才恢复正常。让人怀疑是否到了服务器欠费的程度?
一面是,股权冻结又多了两条,另一面消息称,又要到饭了,已复工复产。该车企甚至连累「宁王」也丢了脸。
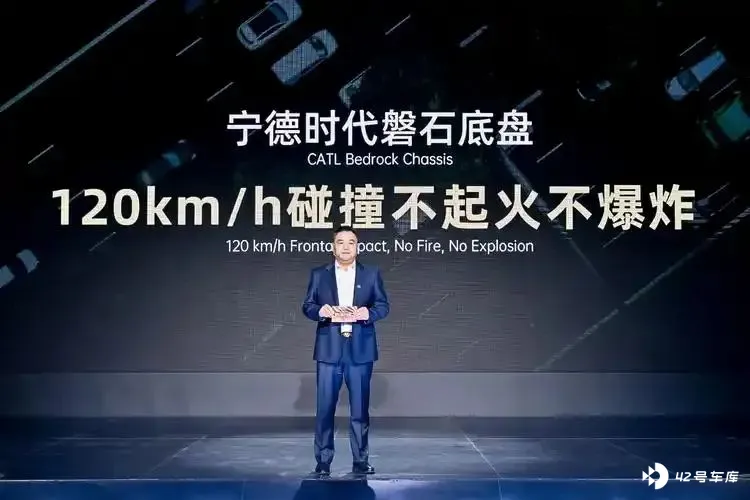
宁德时代发布的磐石底盘,卖点是「全球首款超高安全滑板底盘」,首位买家阿维塔,车型暂不详。
但大家应该还记得,2024 年 8 月,号称「全球首搭宁德时代 CIIC 一体化智能底盘」的哪吒 S 猎装版开启预售。当时,宁德时代智能科技董事总经理杨汉兵还出席了新车发布会。
该车原计划 11 月量产,后来结局不明,但首搭「磐石底盘」已经官宣阿维塔。
背靠长安的阿维塔并不缺底盘技术,阿维塔最畅销的车型阿维塔 07,搭载的就是长安的太行智控底盘。但谁让宁德时代对阿维塔持股比例为 14.10%,当然是近水楼台先得月。
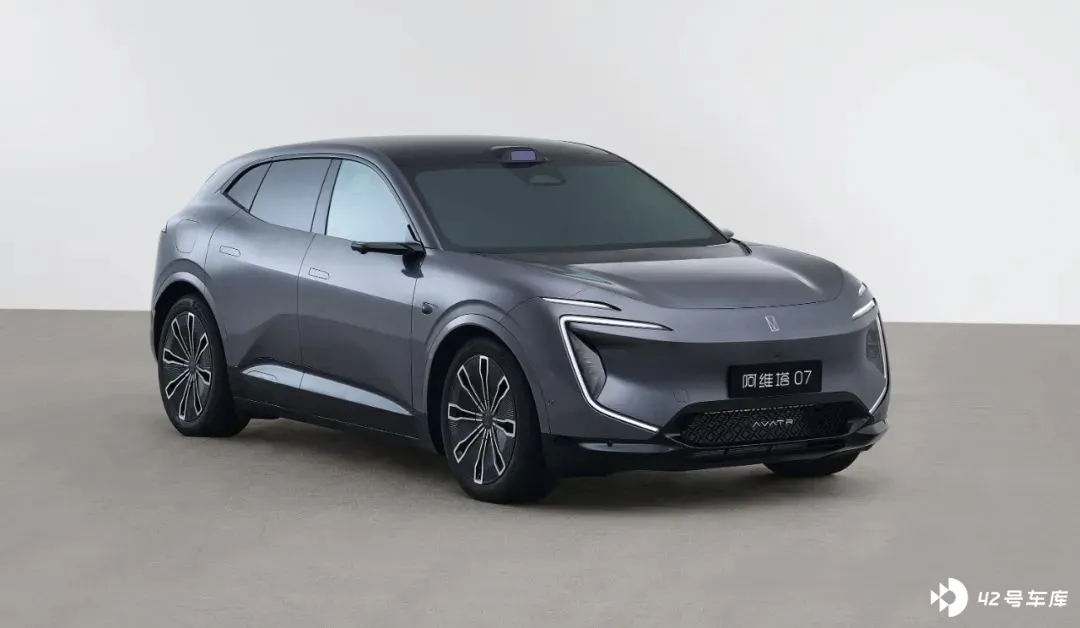
产业出清期,弱者被淘汰,没有新玩家,活下来的,谁还缺底盘?滑板底盘还是风口上的故事吗?
有疑问也阻挡不了「宁王」的脚步。
12 月 27 日,宁德时代(300750)发布 19 条公告,均旨在赴港上市。摩根士丹利预计宁德时代香港 IPO 集资额将达 68 亿至 77 亿美元,或成 4 年以来香港最大 IPO。
但宁德时代帐上并不缺现金。
根据已经披露的 Q3 财报,账上有货币现金 2646.75 亿,还有 220 亿理财产品,即使扣除有息负债账上还有 1000 多亿的净现金。
公告称,融资目的是进一步推进全球化战略布局。国内竞争惨烈,海外是宁德时代的必争之地。但最新的坏消息是,还是因为太强,被上了某名单。欢迎建厂,似乎只是话术而已。
而在国内,还有一个「10 倍规模」的大饼,和动力电池营收停滞的现实。
护城河之困
笔者一位朋友,在一个规模还行的东部城市给领导当秘书。2024 年某月,经过他们长久的死磕,终于引进某正规车企接手当地的锂电池项目。
在动力电池产能利用率低迷的 2024 年,还能找到人接盘,属实很努力了。
关于 2025 年动力电池产能利用率,两年前朱华荣有个 25%的恐怖警告,考虑到这两年一些项目已经暂停或退出,真实数据可能好点,但不足 60%肯定是普遍业态。
朋友所在这个城市,既没有电池技术积累,也没有上游矿产等资源,也没有下游车企,从市场和商业角度,根本无法理解该项目。
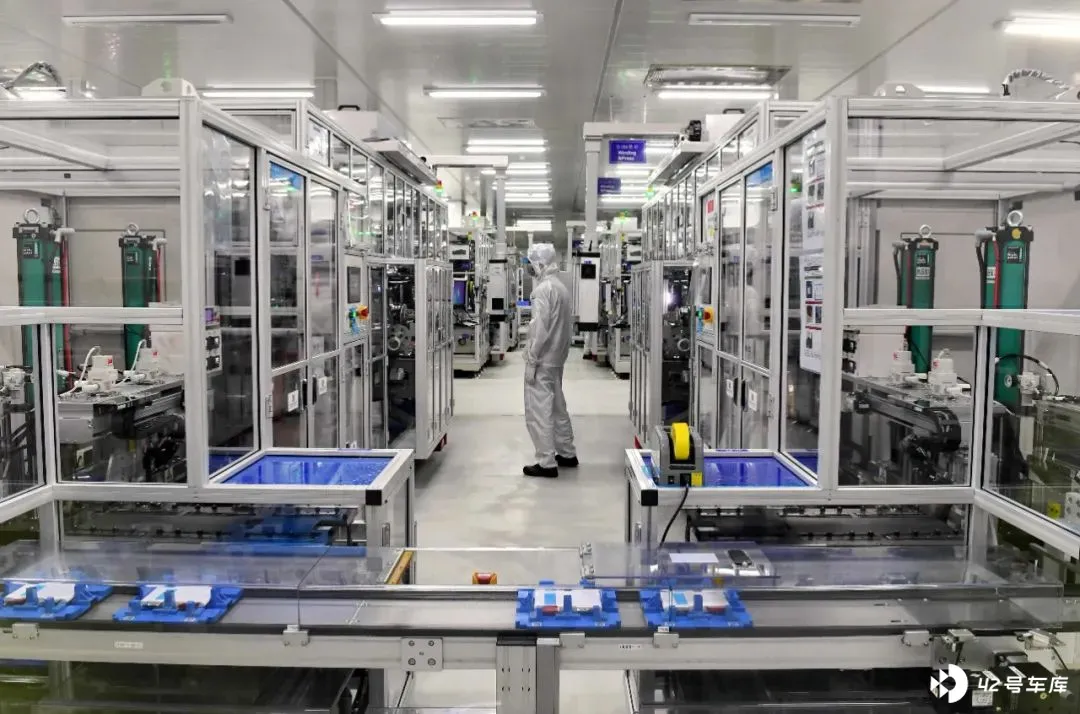
但是考虑到闲置土地多年的沉默成本、地方业绩、纳税就业等,管它啥赛道,管它毛利几何,运行起来就全部有意义。所以「无利可图」,也有大把项目愿意上马。
所以,这个赛道到底有没有门槛?而对于深陷价格战的车企来说,这怎么不算降本呢?
在这样一个鱼龙混杂的赛道称王,确实是需要一直奋斗。
2024 年 Q3,尽管营收 4 个季度下滑,但宁德时代的毛利依然有 31.2%,季度净利润超百亿。虽然 2024H1 的毛利并没有这么高,但卷战之下,上下游谁能不眼红?
厚毛利不但在电池赛道傲视群雄,也远高于那些能赚的车企,同期理想、比亚迪和特斯拉的毛利分别为 21.5%、21.9%和 19.8%。
所以车企有了自己的打算,发布会上也把更多笔墨放在了自家电池技术品牌,金砖、神盾短刀、鲲鹏、金钟罩……
在汽车业给博世打工的时代,无论在 C 端还是 B 端,发动机厂牌并无此讨论度,这是否说明电池技术护城河不够宽?或者产品差异化感受不够直观?
宁王与车企的关系,已不似从前。上文提到,小鹏和广汽转头扶持中创新航,引发频繁的诉讼战。2022 年中创新航港交所上市,小鹏汽车是基石投资者之一。
自 2021 年起,宁德时代已多次向中创新航发起诉讼,从中院打到高院,有输有赢。3 年多时间里,宁王诉中创新航索赔总额大几亿元。2024 年 10 月,中创新航反击宁德时代提起 4 起诉讼,金额合计人民币 10 亿元。
没有跟宁德时代闹翻脸的车企,也至少先依托低端车,发展自己的电池品牌和供应链,如极氪。或者高低配有不同的电池方案和供应商。比如乐道 L60 入门款、小米 SU7 的低配采用弗迪电池。
高端汽车品牌也不像过去那么配合传播。
宁德时代「骁遥」超级混动电池发布后,理想汽车人士在微博回复自媒体说:「这次发布的电池平台技术,我们已经在 L9 上用到过了,比如我们的低温性能控制,SOC 控制。」
当客户有了二心,宁德时代不得不自己站到台前,讲述技术优势和品牌故事。所以,曾毓群开始在各种演讲中,频繁提及电池安全标准,认为「当前市场上绝大部分电池的安全系数远远不够」。
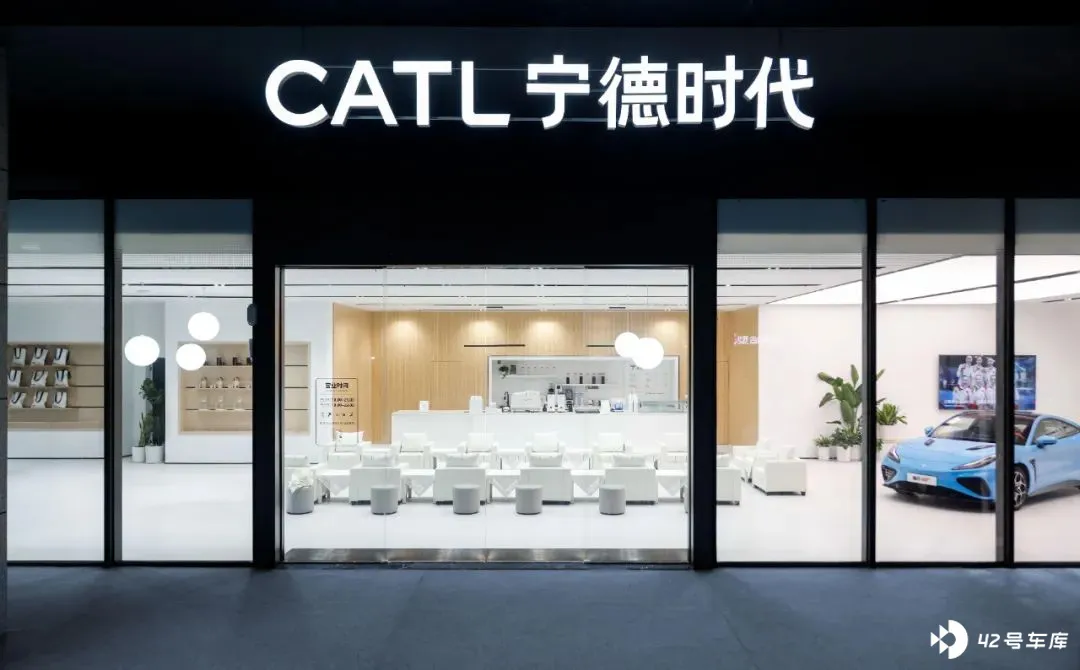
甚至在 2024 年 8 月,宁德时代在成都开了一家只用自家电池的 15000 平电车大超市,并开创性为 C 端提供电池售后服务。强化搭载了宁德时代电池,真的不一样。
挑战还在未来时态。过去一年,有多家车企企图越过宁德时代去抢占固态电池的战略高点,比如上汽清陶、广汽和蔚来等。
丰田更是突然宣布研制出新型固态电池,充电 10 分钟可续航 1500 公里。对此有日媒吹牛:目前日本固态电池技术已领先中国 20 年。
一向对车企发言保持沉默的宁德时代,不得不「以正视听」。曾毓群表示,宁德时代在固态电池领域的研究已经持续了 7-8 年时间,水平「 second to none(首屈一指)」
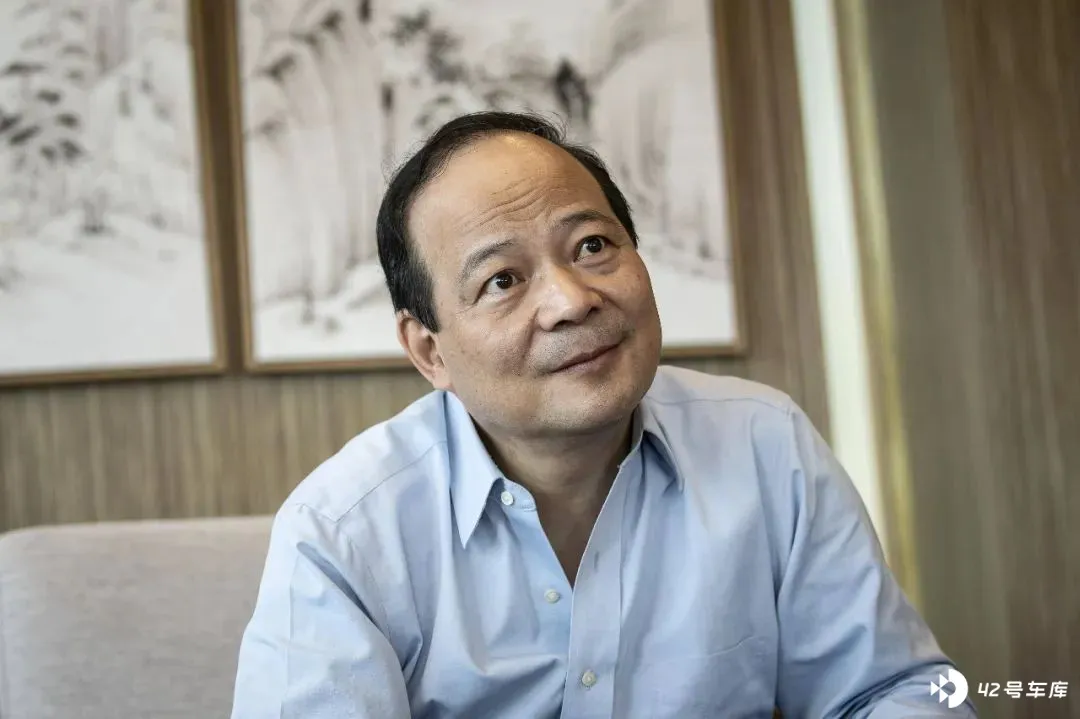
鉴于大家都把全固态量产时间表放在 2027 年前后,背负动力电池一哥「包袱」的宁德时代,无论是时间还是品质上,都更输不起。
为了保持技术领先,宁德时代在电池研发上的 10 年投入 700 亿,仅 2024 年前三季度的研发费用为 109 亿,这还同比减少了 12%。
过去一年,宁德时代为了锐化技术优势,推出了三大专用电池品牌:储能电池「天恒」、超级混动电池「骁遥」、商用车电池「天行」。
打造技术壁垒和品牌建设,都是捍卫利润护城河,成功典型分别如台积电和苹果,显然宁德时代两边都想要,两边都挺难。
规模困境
「一般情况下,公司的快速增长不可能永久持续。达到某一时点,增长曲线就会平缓下来,而且经常会转为下降。」这是格雷厄姆关于规模的判断。
利润也是一样,最丰厚的往往是一部分,而不是全部。万亿市值的宁德时代,显然也到了一个规模和利润承压的节点。
不同于通过开源节流等保持利润增长,截至 2024 年 Q3,宁德时代营收已经连续 4 个季度负增长。
「天下苦宁王」的供不应求,成为过去时。2021 年宁德时代的产能利用率超过 90%,2022 年回落至 80%出头,2023 年以来甚至开始跌破 70%,来到 65%。
因此,尽快扩大营收,是宁德时代需要解决的首要问题。
为了解题,宁德时代拿出两大方案:一,赴港上市,加速全球化;二,开启巧克力换电大生态。
2024 年 1-10 月,宁德时代在海外市场的动力电池装机量为 76.6 GWh,排名全球第一,海外市场份额为 26.4%。但这一优势与韩国 LG 新能源的差距仅为 1.5 GWh。
海外市场的利润和潜力目前都优于国内,成为第二增长曲线。2024 年上半年,宁德时代境外毛利率为 29.65%,比境内毛利率高 4.47 个百分点。
宁德时代 2024 年总裁办 1 号文件就是一封出海动员信,由宁德时代董事长曾毓群亲自发出。
仅 2024 年下半年,宁德时代就公布了近 400 亿元的海外产能投资计划。尤其是欧洲多家工厂正在依次推进,在北美市场,则通过技术授权的方式曲线发展。
相比之下,换电生态则蕴含着更大的势能和风险。
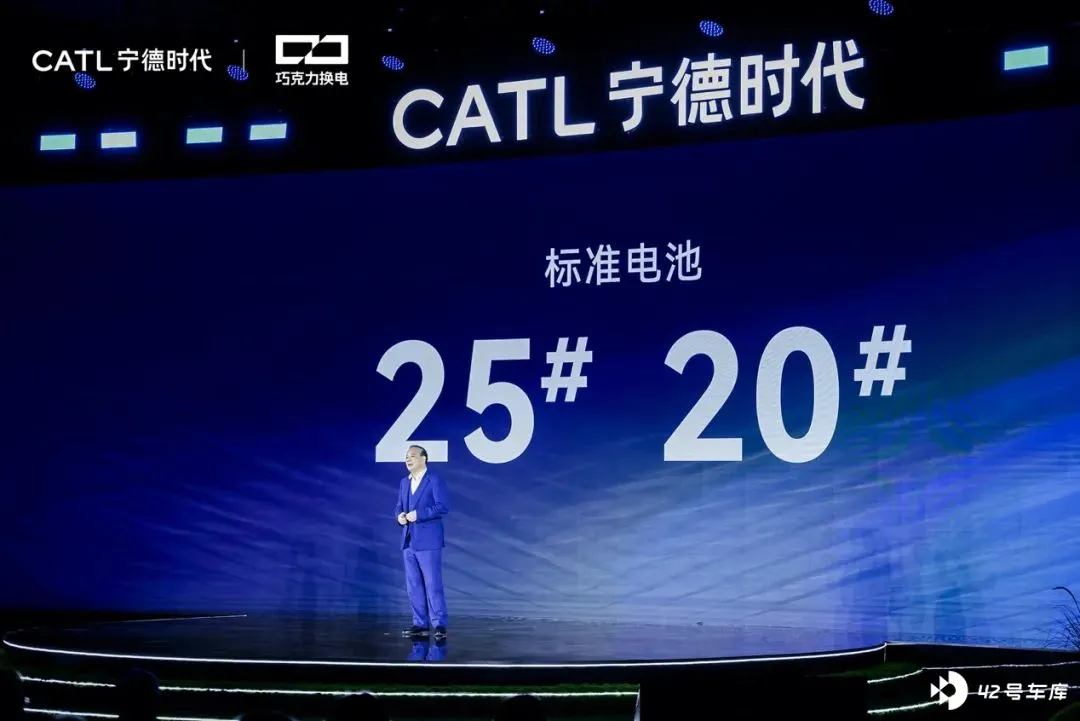
2024 年 12 月 18 日,宁德时代将原来 EVOGO 换电品牌更新为巧克力换电。曾毓群表示,到 2030 年,在电车补能模式上,换电、家充、公共充电桩将三分天下。
巧克力换电推出了 20#、25#两种标准化换电电池,能适配市场上大多数新能源车型。
截至 2024 年 12 月,长安、广汽、北汽、一汽、上汽通用五菱等车企都与宁德时代达成了换电合作,共同推出十款换电车型,将从 2024 年年底起陆续上市。
按照宁德时代的计划,短期将自建 1000 座巧克力换电站,同时进军港澳;在中期规划中,将与合作伙伴共建站点 1 万个;最终换电站规模将会达到 3 万个,服务将近 2000 万辆新能源车。
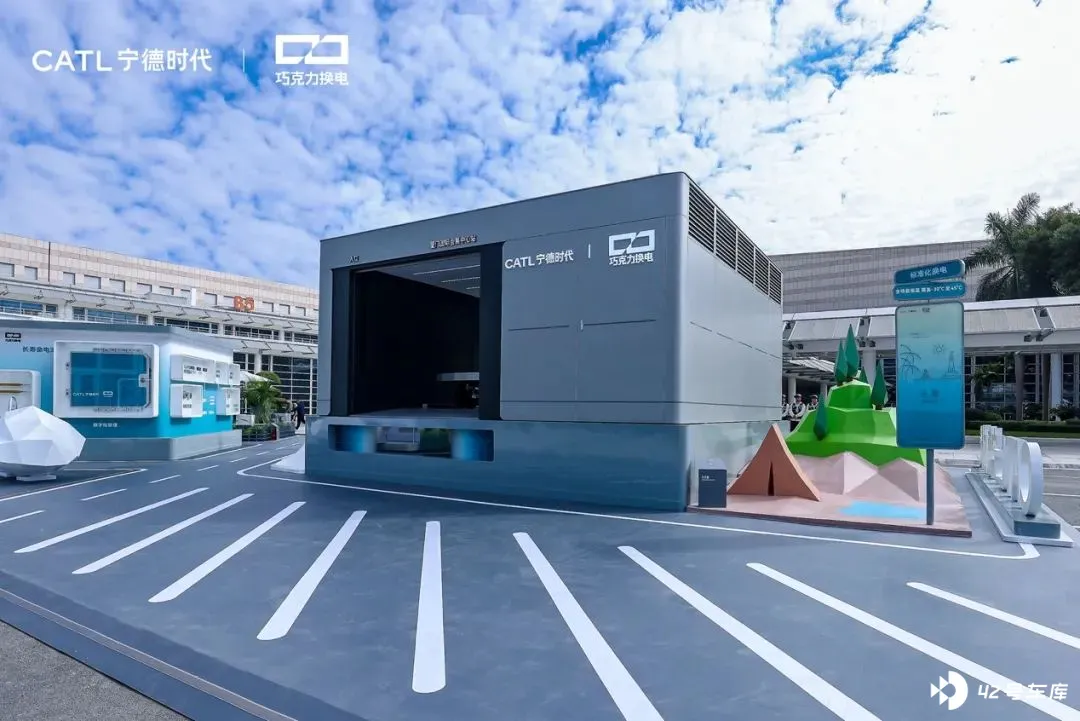
宁德时代在下一盘大棋,换电只是生态一部分。2024 年,宁德时代减少或退出多家锂电上游公司的投资,将投资重点转向下游的充换电、储能、光伏和风电等企业。
2024 年 11 月份,曾毓群在接受路透社采访时,曾谈到宁德时代未来的发展目标——绿色能源供应商。
该生态通过 V2G 技术,3 万个换电站相当于 3 万个分布式储能单元,结合几百万台电动车、太阳能、风能、专用储能,宁德时代计划打造一个「零碳」电网系统。
按照曾毓群的说法,这一业务的规模可能比供应电动汽车电池大十倍。
结语
如果说,宁德时代过去作为供应商的技术壁垒和品牌护城河还不够宽,那么一个巨大的换电能源生态,会不会成为类似「英伟达的 CUDA」的存在?
—THE END—







