作者: 陶烟烟
特斯拉近日公布了 2024 年第四季度及全年财报,在全球电动汽车市场竞争加剧、需求疲软和降价策略压力下的复杂局面。
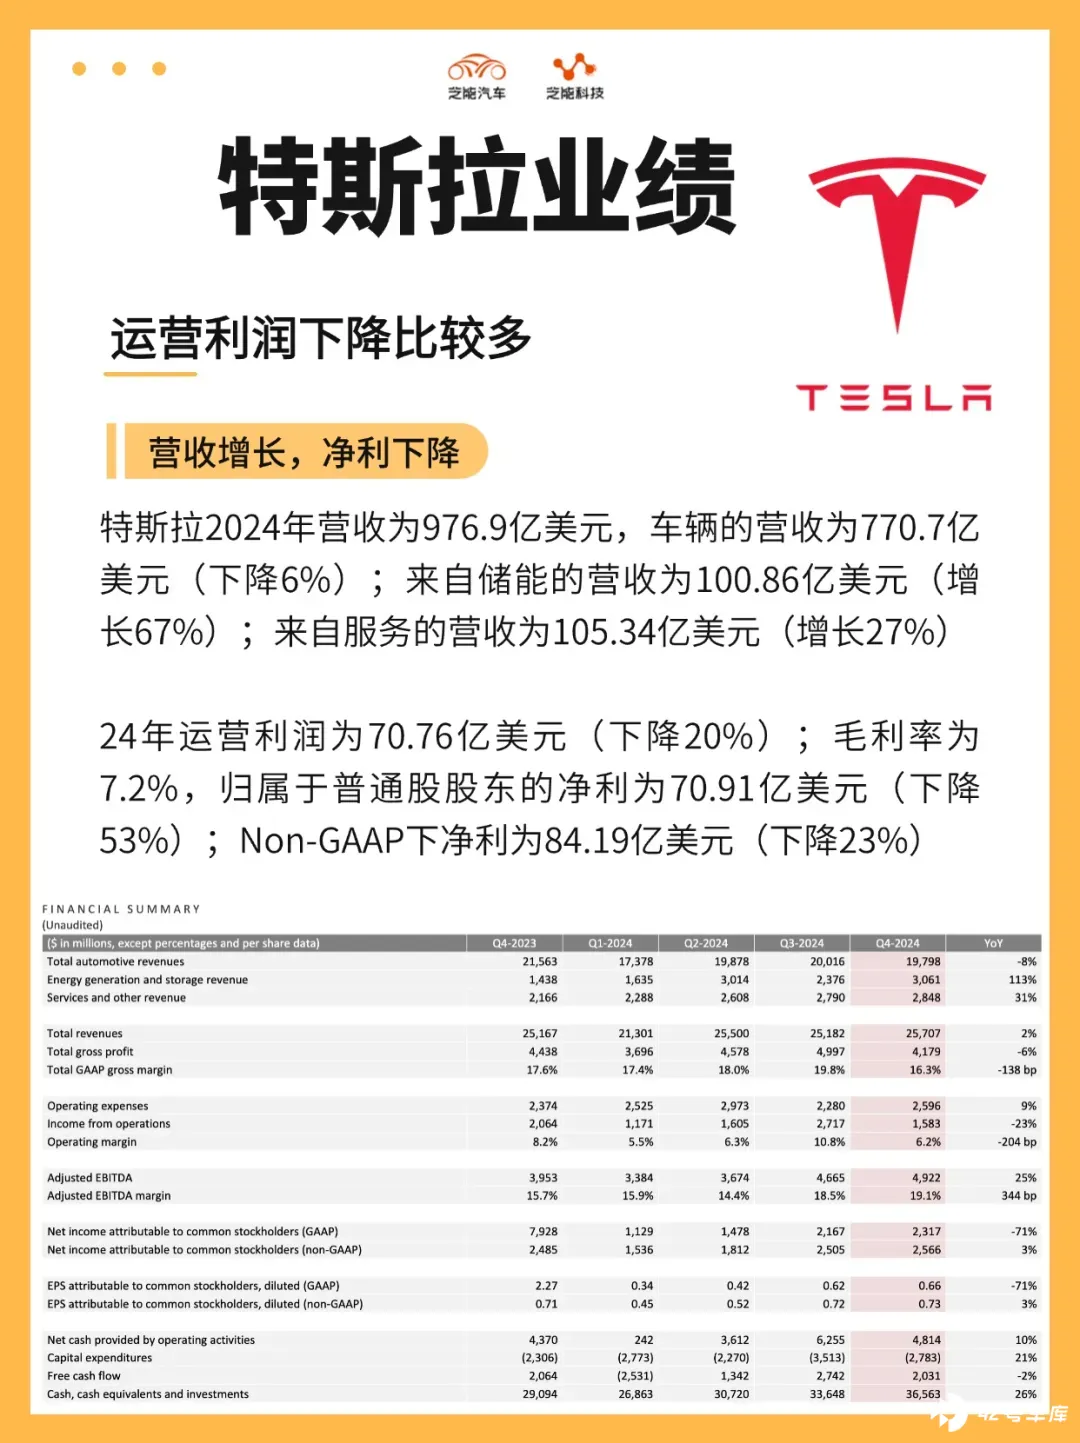
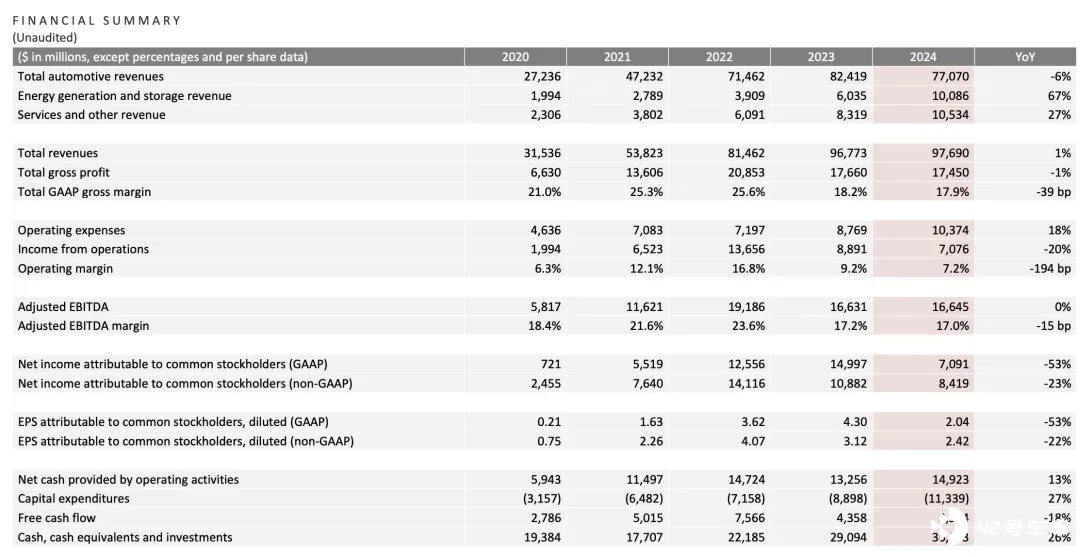
- 24 年全年 交付 178.92 万辆,同比下降 1%,24 年营收增长 1%至 976.9 亿美元,但归属于股东的净利润同比下滑 53%。
- 第四季度 营收 257 亿美元,同比增长 2%,但净利润同比大跌 71%,整体特斯拉的利润空间被持续压缩。
- 储能和服务业务表现亮眼, 但核心汽车业务面临着销量增长乏力、单车利润下滑和市场不确定性增加的挑战。
- 对于特斯拉的长期业务的角度, 马斯克将特斯拉的战略重点进一步向 AI 和自动驾驶方向倾斜,试图以 FSD、Robotaxi 和 Optimus 机器人等概念来支撑未来增长。

核心财务与业务表现解析
特斯拉 2024 年全年营收 为 976.9 亿美元 (增长 1%) ;
◎ 来自车辆的营收为 770.7 亿美 (下降 6%) ;
◎ 来自储能的营收为 100.86 亿美元 (增长 67%) ;
◎ 来自服务的营收为 105.34 亿美元 (增长 27%) ;
特斯拉 2024 年毛利 为 174.5 亿美元,较上年同期的 176.6 亿美元下降 1%;
运营利润 为 70.76 亿美元 (下降 20%) ;
毛利率 为 7.2%,上年同期的毛利率为 9.2%;
归属于普通股股东的净利 为 70.91 亿美元 (下降 53%) ;
Non-GAAP 下净利 为 84.19 亿美元 (下降 23%) 。
汽车业务:销量稳中有降,利润压力持续加大
◎ 特斯拉 2024 年全年交付 178.92 万辆,同比下降 1%,其中 Model 3/Y 交付量下滑 2%。
◎ Q4 交付 49.56 万辆,同比增长 2%,但汽车收入 198 亿美元,同比下降 8%。
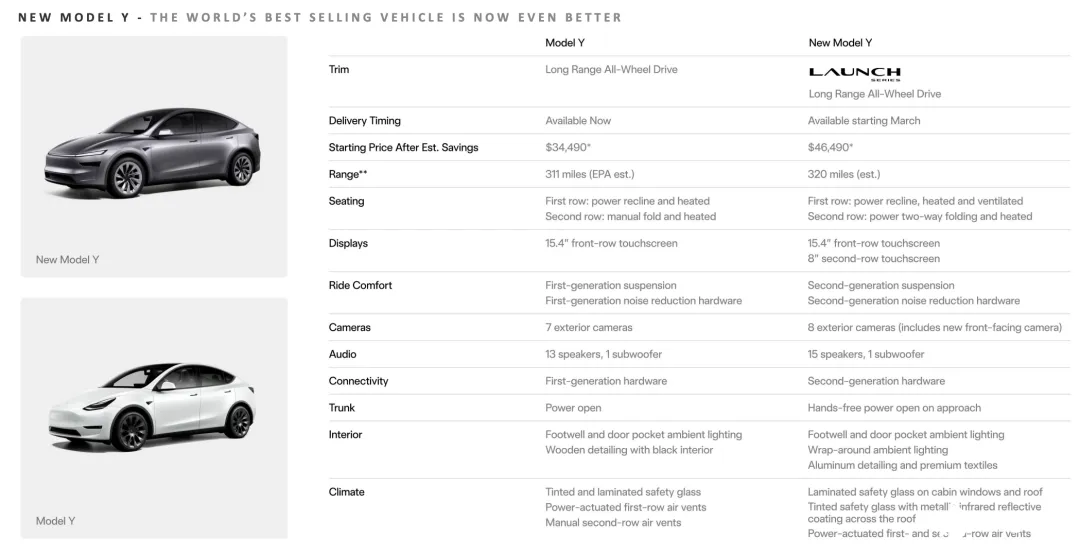
特斯拉在销量上基本保持稳定,但付出的代价是很大的, 我们可以看到单车收入显著下降,单车均价环比下降 2200 美元至 3.98 万美元,是全年最大跌幅。
汽车毛利率持续创下历史新低, 受库存清理、融资促销、旧款 Model Y 折扣及低价车型销量占比提升影响。在成本控制方面有所努力,但难以抵消单车均价下降带来的利润侵蚀。
2025 年销量增长目标未能得到明确指引,在目前核心市场美国,电动汽车的需求 25 年大家心里都没底, 在中国市场是不是能够有更好的表现,也需要持续观察。
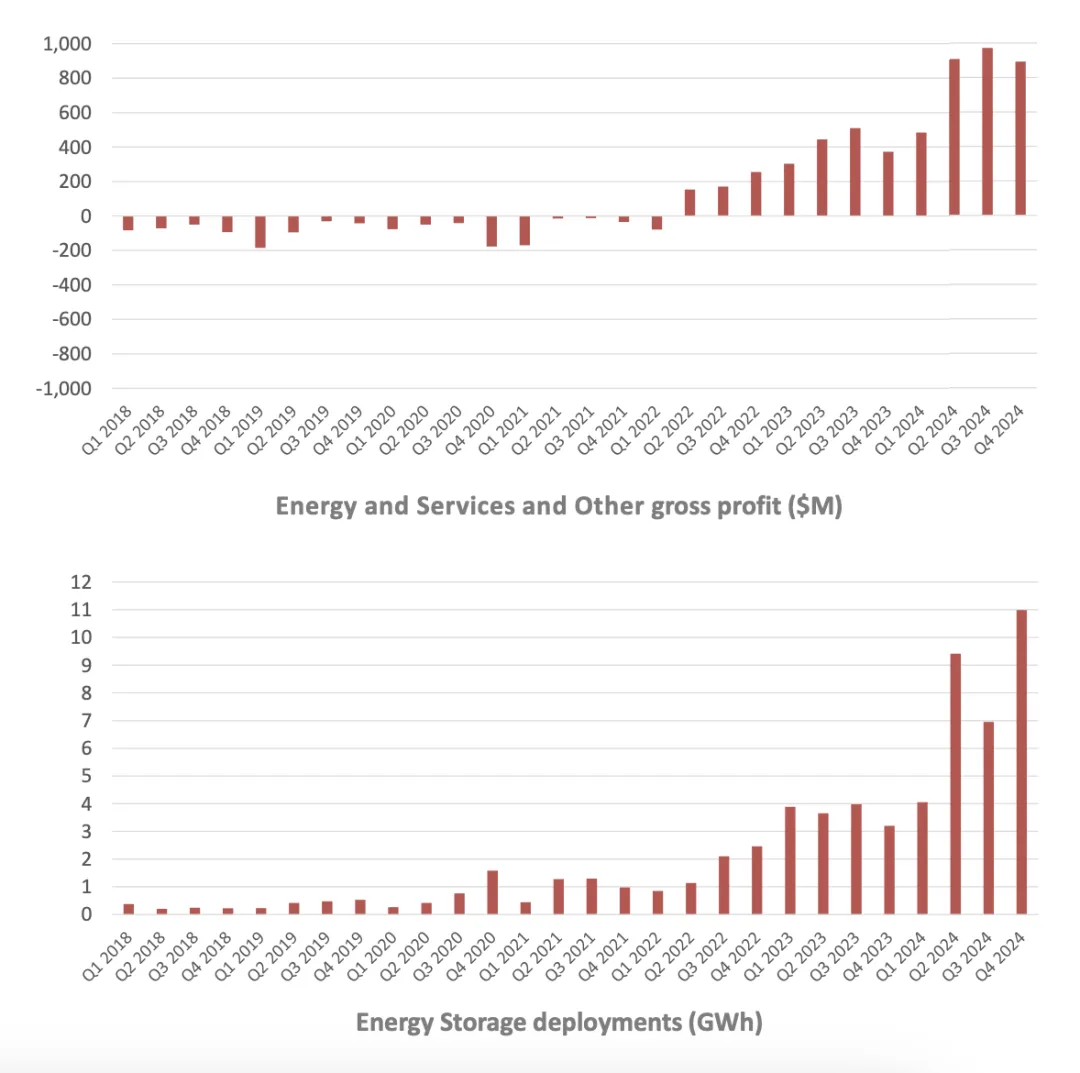
储能与服 务业务成 亮点 :特斯拉的储能业务迎来了爆发式增长。
◎ 2024 年全年收入 100.86 亿美元,同比增长 67%;
◎ Q4 收入 30.61 亿美元,同比增长 113%。
随着储能产品需求增长,以及 Megapack 业务的持续扩张,成为特斯拉财务报告中的一大亮点。
◎ 服务业务 2024 年全年收入 105.34 亿美元,同比增长 27%;
◎ Q4 收入 28.48 亿美元,同比增长 31%,包括 Supercharger 充电网络、汽车维修、保险等,但相较于汽车业务,贡献仍有限,无法完全抵消主业利润下滑的影响。

特斯拉的增长焦虑:从造车到 AI 叙事
马斯克在 Q3 财报会议上给出的 2025 年销量增长 20%-30%的指引相比,本次业绩会上未重申具体销量目标,仅表示 2025 年销量将恢复正增长,2025 年汽车市场的不确定性,特斯拉自身对需求、竞争和政策变化的谨慎态度。
在造车业务增长放缓的背景下,马斯克开始将市场焦点从「造车」转向「AI 叙事」, 试图以 FSD (完全自动驾驶) 、Robotaxi (自动驾驶出租车) 和 Optimus (人形机器人) 等新故事支撑特斯拉的估值。
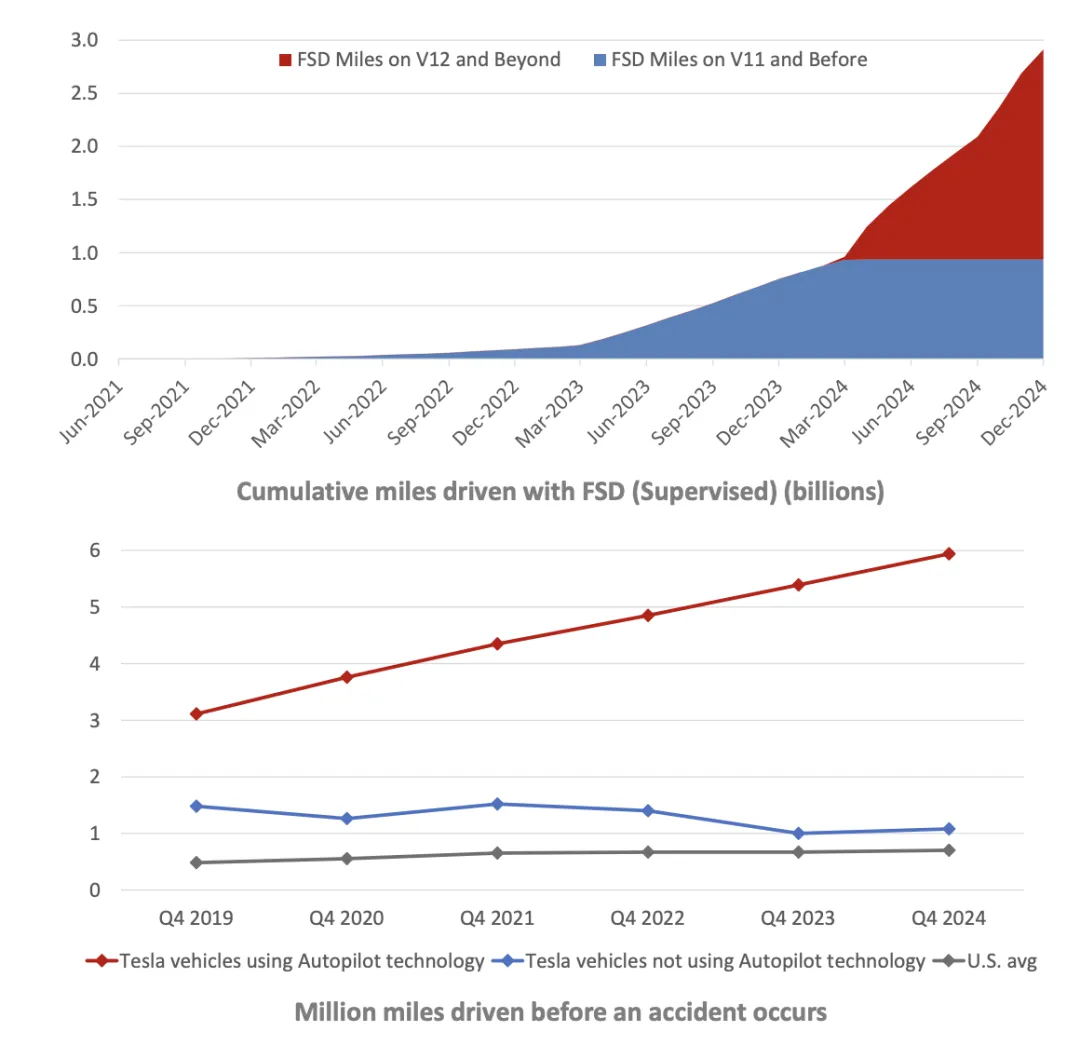
马斯克在本次财报会上强调,FSD V13 的性能提升将推动 Robotaxi 的落地,并计划于 2025 年 6 月在奥斯汀进行试点。
随着美国监管对无人驾驶的态度放宽,FSD 的渗透率有望提升,目前 FSD 的实际用户接受度仍较低,且核心挑战在于技术成熟度和法规政策的不确定性。
Robotaxi 业务的成功不仅取决于 FSD 技术的发展,还需建立广泛的车队运营网络,而这需要巨额资金投入。因此,虽然 Robotaxi 具备长期增长潜力,但短期内难以成为财务上的重要贡献点。
特斯拉预计将在 2025 年内部生产 1 万个 Optimus 机器人, 主要用于工厂自动化。与电动车或 FSD 不同,人形机器人市场尚处于早期阶段,商业化落地的难度远超想象,Optimus 在特斯拉内部工厂成功应用,其大规模对外销售和盈利模式仍需时间验证。
马斯克的发言:
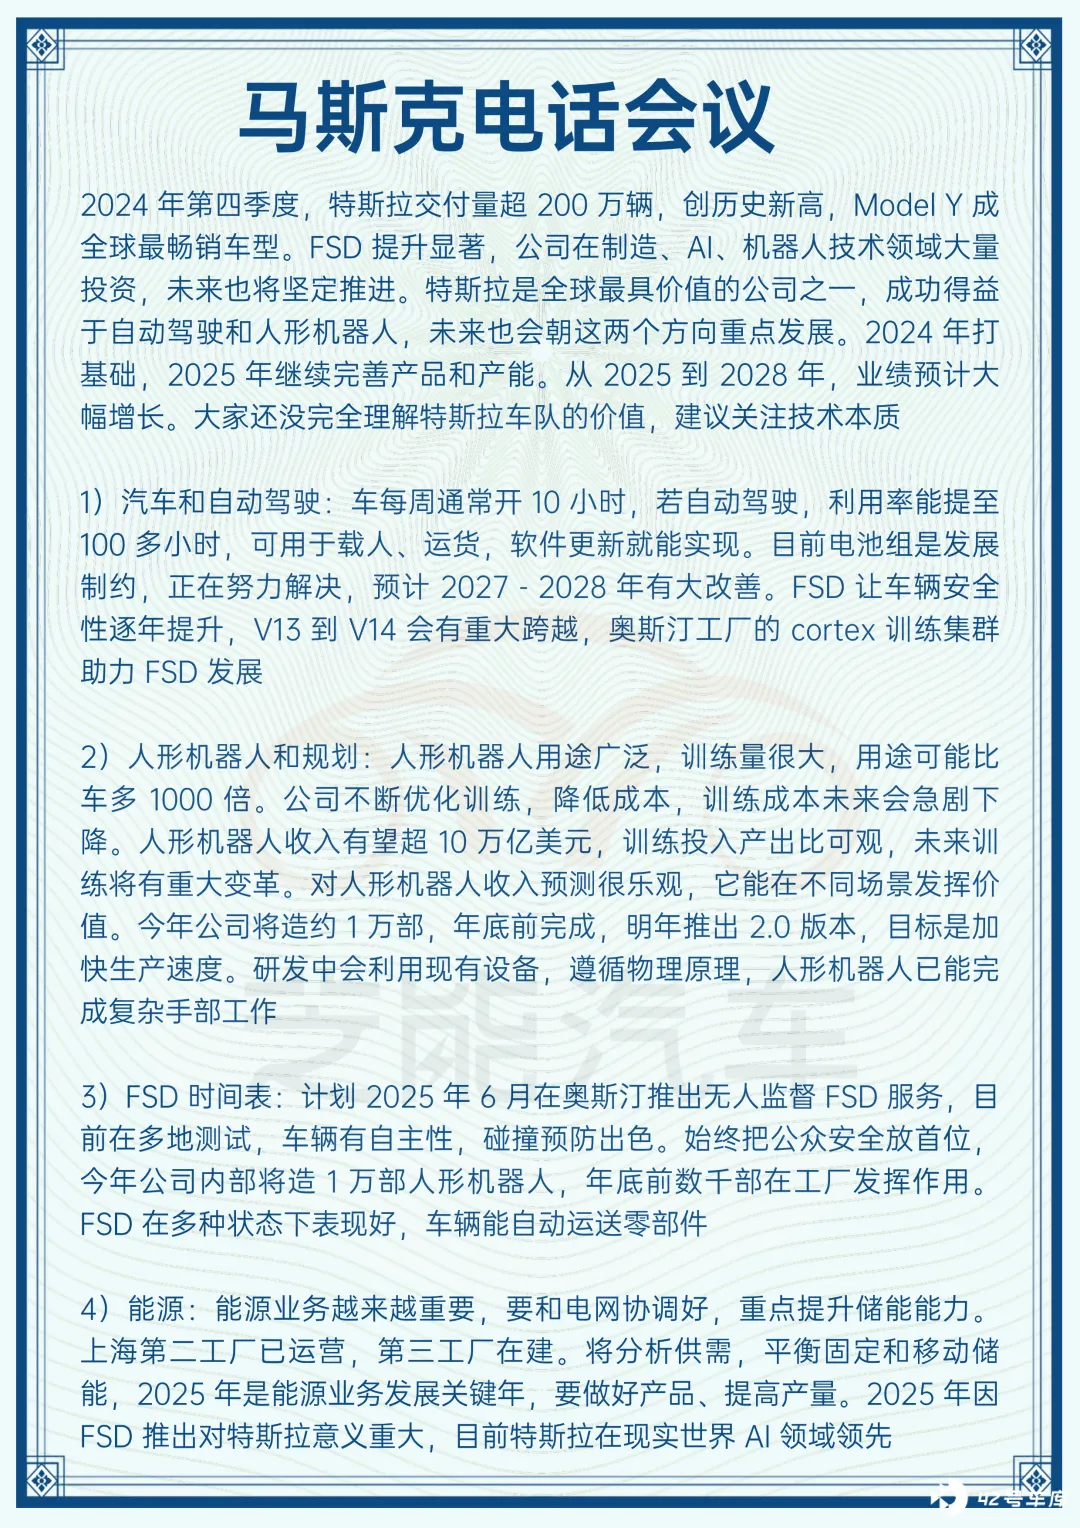
2024 年第四季度,特斯拉交付超 200 万辆,Model Y 全球最畅销。同年 FSD 进步大,在制造、AI、机器人技术有大量投资。特斯拉价值高,成功靠自动驾驶和人形机器人,未来继续朝这发展。
2024 打基础,2025 完善产品和产能,2025 - 2028 业绩预计大增。
- 自动驾驶 FSD: 车自动驾驶利用率能从每周 10 小时提到 100 多小时,电池组是发展阻碍,正解决,2027 - 2028 会改善。
FSD 提升安全性,V13 到 V14 有大跨越,奥斯汀工厂集群助力 FSD。2025 年 6 月计划在奥斯汀推无人监督 FSD,多地测试中,车辆自主且防碰撞好。
今年公司造 1 万部人形机器人,年底数千部在工厂发挥作用,FSD 在多种状态表现好。2025 年因 FSD 推出对特斯拉意义重大,目前特斯拉在现实世界 AI 领域领先。
- 人形机器人和规划: 用途广,训练多,用途或比车多 1000 倍。公司优化训练降成本,未来训练成本会降,收入有望超 10 万亿美元。
对人形机器人收入预测乐观,今年造约 1 万部,明年推 2.0 版本,加快生产。研发用现有设备,遵循物理原理,已能完成复杂手部工作。
- 能源: 能源业务重要,要和电网协调,提升储能。上海第二工厂运营,第三工厂在建。2025 是关键年,做好产品提产量。
小结
特斯拉的两难境地主要体现在核心汽车业务面临需求不振、价格战和盈利能力下降的挑战;AI 和自动驾驶虽然被赋予增长预期,但短期内尚未形成稳定的商业模式。2025 年,特斯拉能否维持汽车业务的基本盘,同时兑现 AI 叙事,我们持续来观察。