


文|萝吉
阳历年的 1 月份,通常都是国内车市的低迷期,每个品牌环比通常都是明显下滑的,但环比下滑并不影响车企的排名座次,所以 2 月份刚刚开始,表现良好的车企还是早早公布了 2025 年第一份销量成绩单。
而和往年开年相比,今年 1 月份车市销量的亮点尤其多,不管是新势力阵营还是传统车企,都出现了一些超出预期的变化,以至于前不久才做的 2024 年盘点和回顾,已经显得有些过时了。
目前各家公布的数据还不齐全,我们就从现有的数据,看看今年 1 月的车市都有新动向。
小鹏超理想登顶国内新势力
今年 1 月份小鹏公布的销量是 30350 辆,对比去年 12 月的 3.67 万辆下滑了 17.3%,但是在排名上,小鹏 12 月份位居理想、零跑之后,为国内新势力阵营第三,而在今年 1 月份,小鹏却成为唯一突破 3 万辆的新势力品牌,成为第一。
注意,这里指的第一是国内新势力单一品牌,如果把鸿蒙智行算作一个整体的话,那么小鹏 1 月份的销量还是稍逊一些,需要屈居第二了。
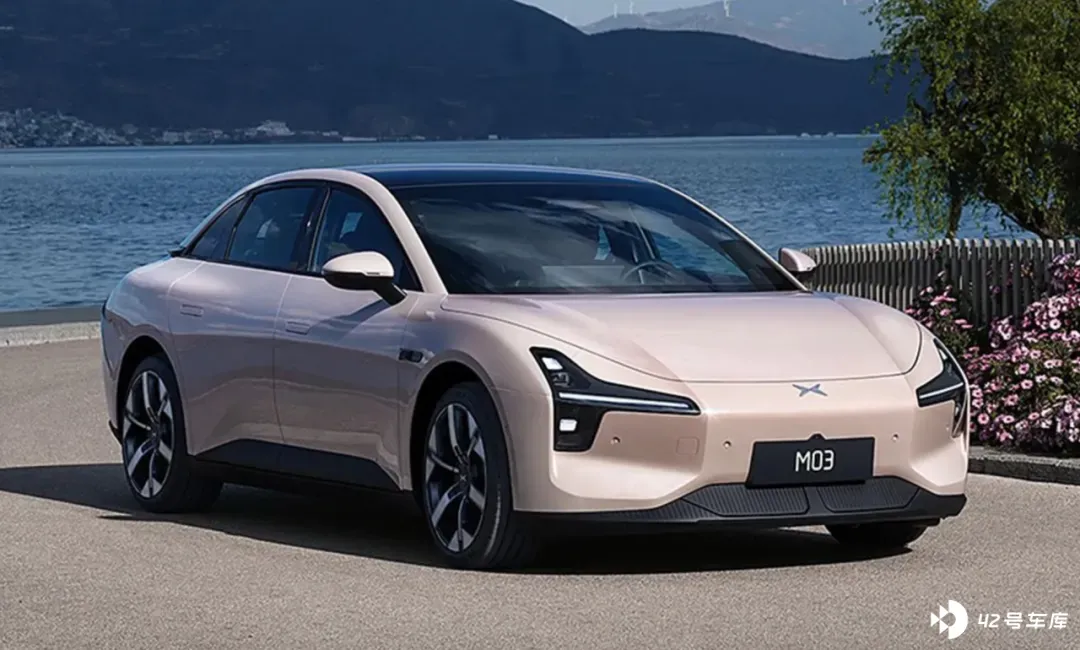
不过,1 月份的 3 万辆已经无法代表小鹏的真正实力,去年 12 月销量超过 5.8 万辆的理想,到 1 月份销量已经不足 3 万,12 月销量 4.2 万辆的零跑,1 月份只有 2.5 万辆,理想和零跑都环比下滑了四成以上。
其它品牌的情况也基本如此,深蓝、问界、智界、岚图等品牌,环比跌幅都超过 3 成,蔚来甚至环比大跌了 6 成。对比之下,1 月份环比跌幅只有 17%的小鹏,市场份额其实是大涨的,而当整体车市回归到正常状态之后,小鹏现在已经具备了月销 4 万+的潜力。
小鹏的崛起,让人不得不感叹车市的难以捉摸,仅仅不到半年前,持续 7 个月销量未破万的小鹏,还是最危险的新势力品牌之一,一度被踢出新势力第一梯队,如今却一月登顶,变成了领头羊。
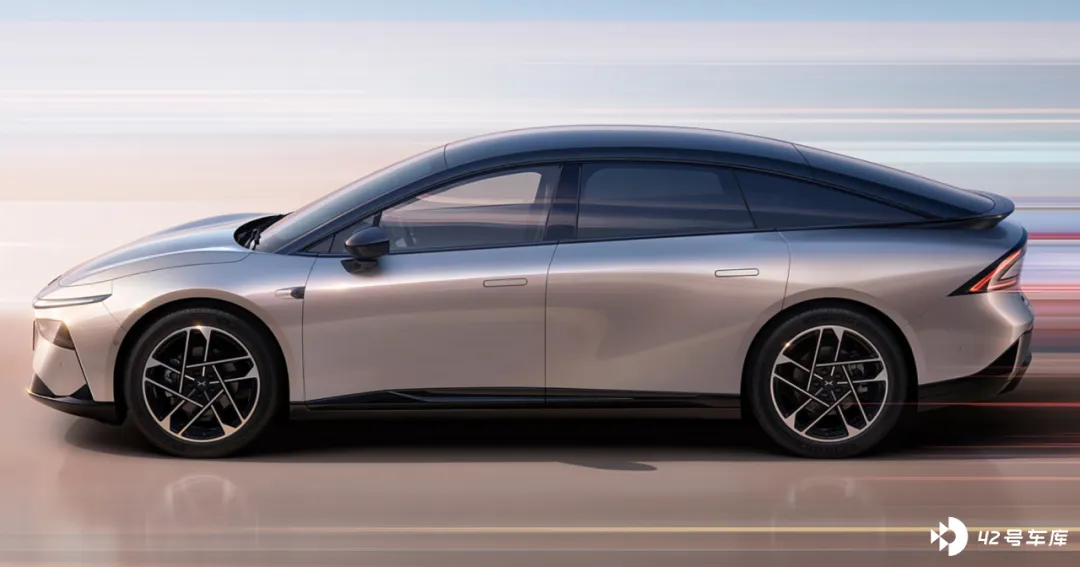
车型方面的具体数据还未公布,但据小鹏月初宣布,MONA M03 连续两个月交付超 1.5 万辆,P7+在 2 个月内交付量突破 2 万辆,意味着 P7+在 1 月份的销量肯定破万。而这都还不是两款车的真正实力。
展望 2025 年,小鹏月销首破 4 万辆应该不会太久,其去年总销量不足 20 万辆,今年则完全有可能倍增至 40 万辆以上。新势力阵营的格局,已经彻底转变。
蔚来大涨之后遭遇大跌整体价位明显下沉
去年 12 月的时候,蔚来及其新品牌乐道,都实现了一波大涨,蔚来品牌销量超 2 万辆,乐道品牌销量超 1 万辆,最终两个品牌总和,达到了 3.2 万辆的新高,相比同月份的小鹏,只有 2 千多辆的差距。
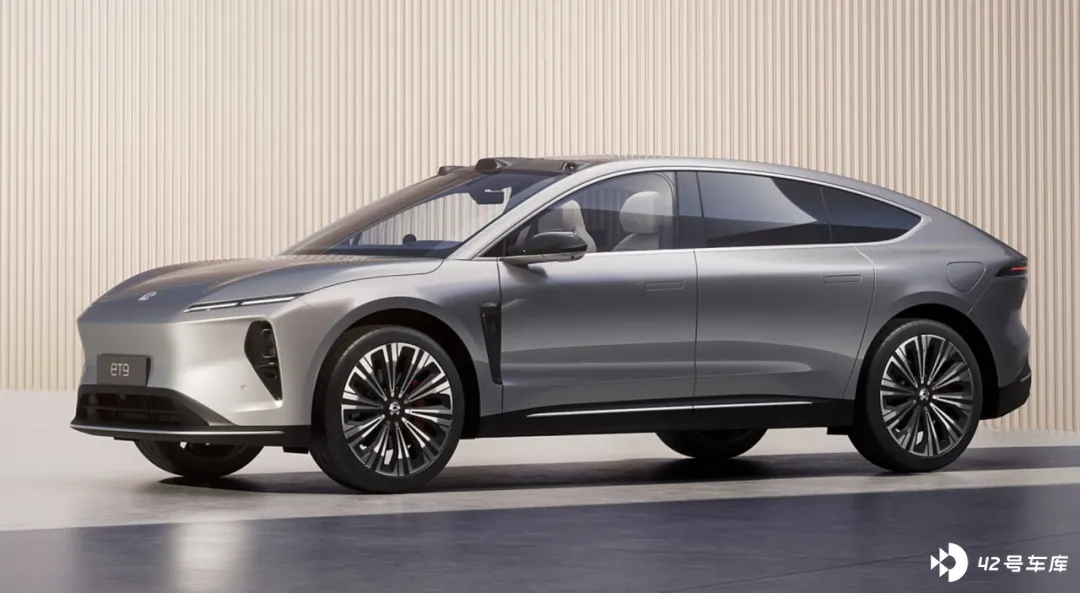
这一次销量大涨,让蔚来的前景豁然开朗了起来,但仅仅一个月后,形势有急转直下,1 月份蔚来、乐道销量双双环比大跌。
乐道 1 月份销量 5912 辆,环比下滑 43.8%,跌幅在新势力阵营中算是主流表现,但是蔚来环比跌幅达到 61.4%,远远超过了当月各家品牌的平均水平。而同比层面,蔚来相较 2024 年 1 月也大跌了两成以上。
这就很不乐观了,不到 8 千的月销量,回顾过去三年也并不多见,更值得担忧的是,乐道在整个蔚来公司里的销量占比越来越高,12 月两个品牌的销量比基本还是一比二,1 月份乐道的销量占比已经达到了蔚来公司总销量的 43%。
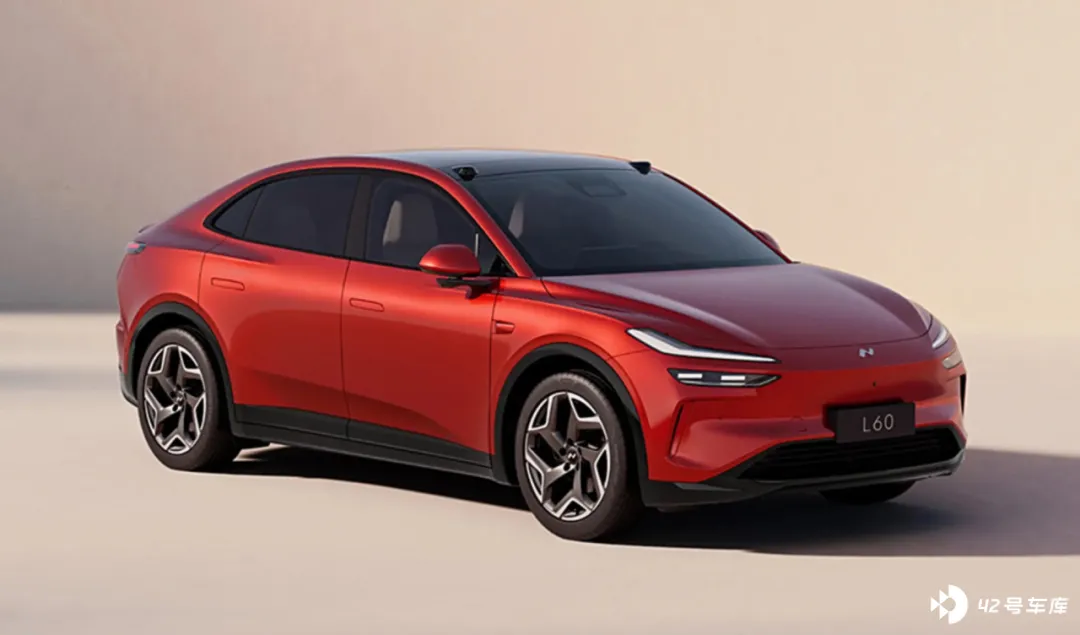
如果这种份额变化,是在蔚来品牌销量不变的情况下实现的,那说明乐道品牌正在快速崛起,但乐道的比重增加,很明显是以蔚来销量下滑为代价的,意味着蔚来公司总销量没有明显增加的情况下,蔚来品牌的客户越来越多转向了乐道,这对本身就有巨大盈利压力的蔚来,绝对不是个好事。
而这样的趋势,还是在蔚来已经有多款车型、乐道只有 L60 的情况下发生的,随着乐道车型逐渐增多,蔚来公司整体均价进一步下探,才是更严重的危机。
吉利销量破 26 万辆在低迷月份创下历史新高
上面已经提到,今年 1 月是国内车市非常低迷的月份,尤其是和去年 12 月相比,绝大多数车企环比都有较大的下滑,例如 12 月总销量超过 40 万辆的比亚迪汽车,今年 1 月销量只有 30 万辆出头。
就是在这样的低迷月份,吉利汽车却创下了单月销量的历史新高,1 月份总计销量达 26.7 万辆,环比、同比均实现了两成以上的增长。
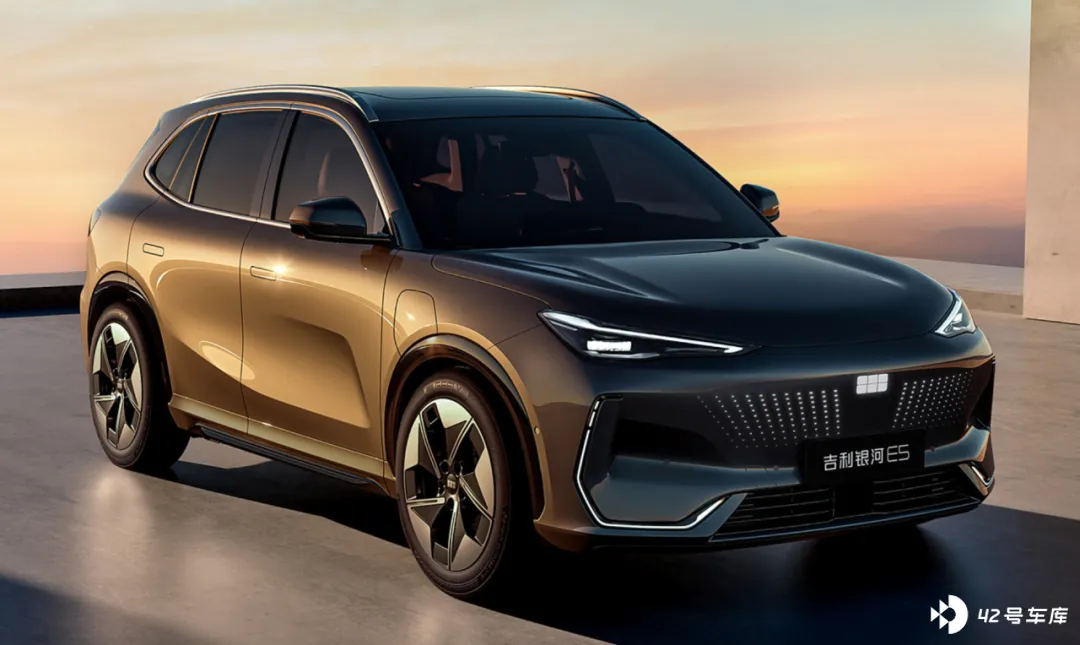
值得一提的是,这个销量仅涵盖了吉利 (含吉利银河) 、领克和极氪三个品牌,没有算上几何等其它小规模品牌,这三个品牌中,吉利品牌 1 月份销量就达到了 22.5 万辆,环比大涨 43%,同时领克品牌销量破 3 万辆,环比上涨 15%,只有极氪品牌遭遇了环比和同比的双下滑。
目前吉利汽车具体的车型销量还没有公布,已经可知的是,吉利银河系列 1 月份的销量达到了 9.4 万辆,环比上涨了 35%,这里贡献最大的,显然是银河 E5、星舰 7 EM-i 两款新车,考虑到其它几款车型的销量有限,预计银河 E5、星舰 7 EM-i 两款车在 1 月份的销量,基本不会低于 7 万辆。
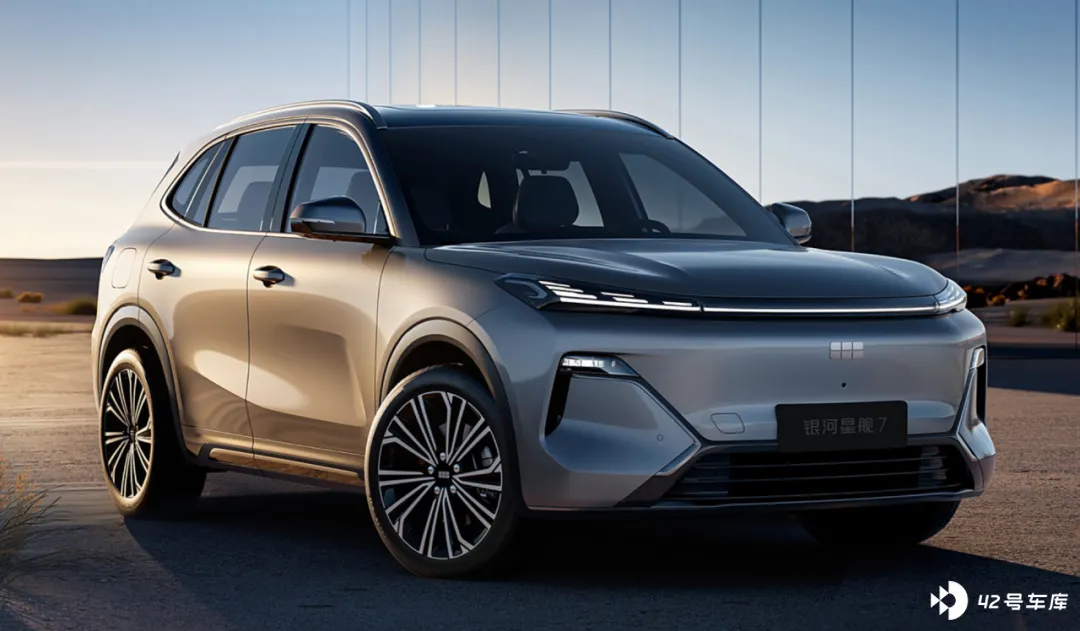
也就是说,银河 E5、星舰 7 EM-i 都可能已经成为月销 3、4 万辆的大爆款,销量规模上真正和比亚迪元系列、宋系列做到了同等规模。
2025 年,吉利银河系列还会有新车上市,吉利汽车在第一个月大大缩短了和比亚迪的差距,从此前相差两三倍,已经到了望其项背的位置,总算是让我们看到另一个有可能在国内市场,对比亚迪产生真正威胁的车企。
夏 MPV 首月破万比亚迪 2025 有望真正突破高端
1 月 8 日上市,当月剩下的三周半的时间里,比亚迪夏的销量就达到了 10003 辆,实现首月破万。对于当月总销量超过 30 万辆的比亚迪,夏的贡献并不起眼,但对比亚迪接下来一年最关键的任务,夏开了一个很好的头。
比亚迪今年当务之急,已经不再是进一步扩充销量,而是实现高端突破。2024 年总销量接近 400 万辆的比亚迪,在 20 万元以上价位的市场,销量规模却不及理想、问界,单论比亚迪品牌的话,20 万元以上车型的销量,甚至不如极氪。
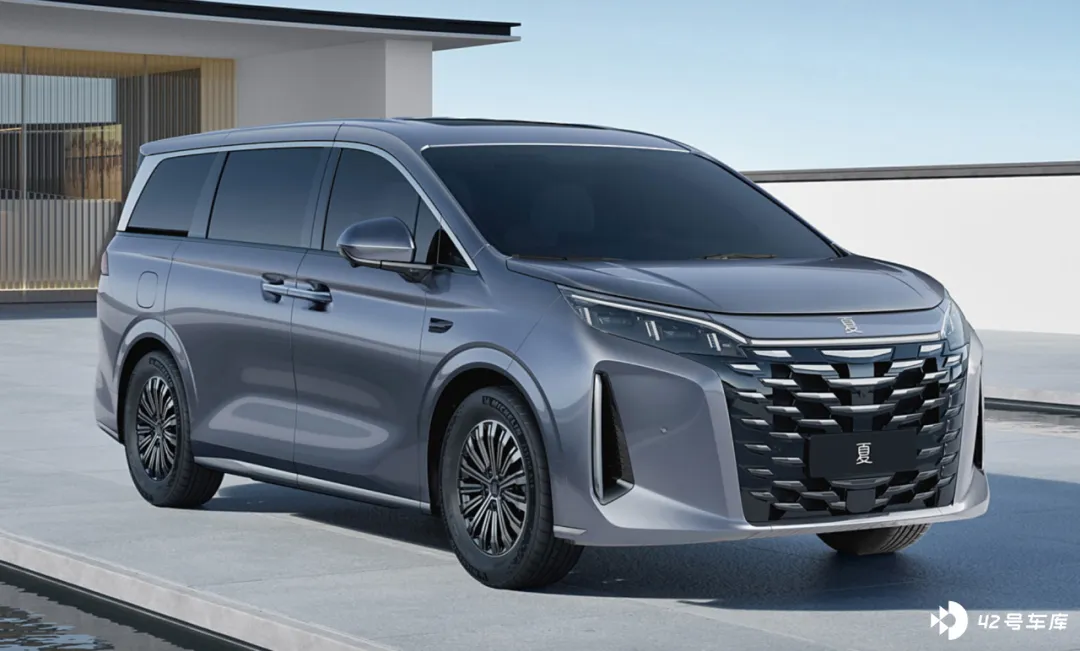
夏的价格区间集中在 25-30 万元,此前比亚迪集团在高端市场销量最高的车型,是腾势 D9,但这款车已经近一年半没再月销破万,而被视为小号 D9 的比亚迪夏,在车市低迷的 1 月份,却仅用三周半超过万辆。
很明显,只要产品合适,高端市场的消费者,依然是认可比亚迪品牌的。而在今年,比亚迪还有更重磅的高端车型即将上市。
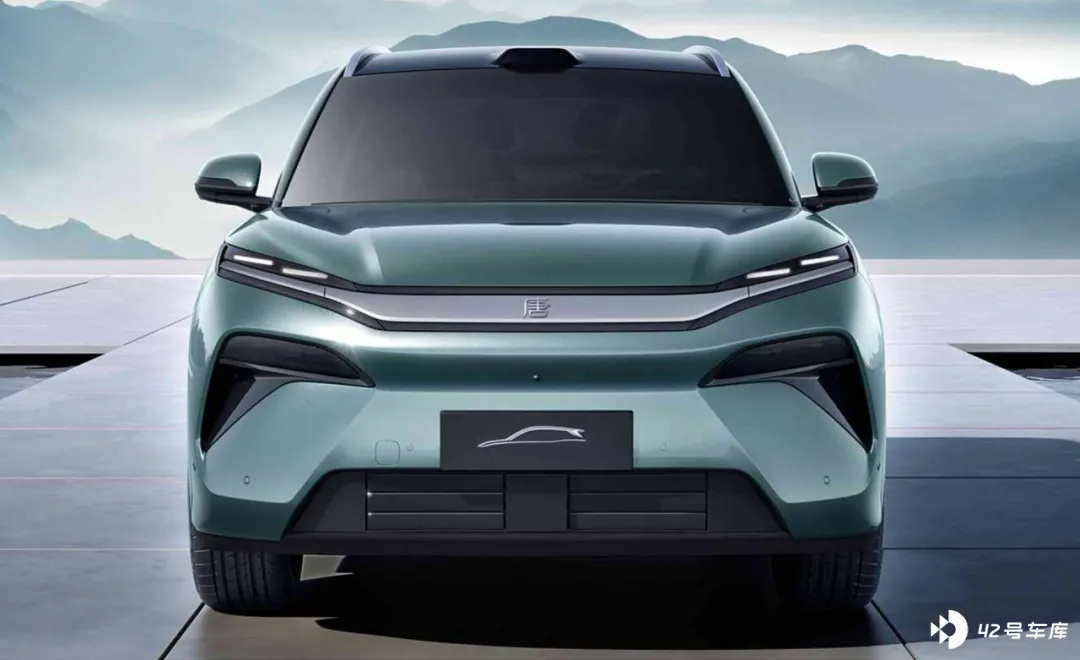
首先就是半个月前发布的汉 L 和唐 L,两款车型并不是单纯的汉和唐的迭代,而是整体级别定位的全面升级,技术层面还配上了震动行业的超高功率电机,以及一系列仍未完全披露的三电技术,莫说其它品牌难以跟进,就算是不久前上市的腾势 Z9 系列,在很多技术层面都已经相形见绌。
汉 L、唐 L 成为爆款,几乎没有悬念,夏 1 月销量破万也仅仅只是开始,乐观的讲,今年比亚迪在 20-30 万元高端市场,预计会有不低于 40 万辆的增量,这个消息对于该价位的所有车企,爆款传统豪华品牌和新势力阵营,都会带来巨大的压力。
比亚迪掀起的内卷之风,终于要吹到高端市场了。
总结
这次 1 月份销量盘点的重点,依然是新能源车,新能源车企对市场份额的争夺,是车市的明线,但当下还有一条新能源和燃油车较量的暗线,过去的 1 月份,新能源渗透率依然没能回到 50%以上,而在去年 8 月份的高点,新能源渗透率一度达到过 53.7%。
也就是说,目前真实的市场中,依然有过半消费者在购买燃油车,但论网上的热度,新能源车可以说占据了不下 80%的声量。接下来的 2025 年,新能源车渗透率能否更进一步,还是说在 50%的节点止步不前,甚至被燃油车打防守反击,也都是值得关注的一件大事。







