


汽车行业大合并与新航海时代要来了
2025 年 2 月 14 日,极氪科技集团正式成立,标志着吉利旗下极氪与领克两大品牌的合并尘埃落定。
(图片来源:官网)
极氪智能科技控股有限公司、吉利汽车控股有限公司相关公告显示,极氪完成对领克的收购及注资,极氪持有领克 51%权益,吉利汽车持有 49%,领克成为极氪非全资附属公司。
这场历时三个月的百亿级股权整合,不仅是吉利应对行业变革的主动出击,更是中国汽车产业从「规模扩张」转向「高质量发展」的缩影。
从「多子多福」到「攥指成拳」
全球汽车行业正经历百年未有之大变局。2024 年,中国新能源汽车渗透率突破 45%,传统燃油车市场呈现持续收缩态势。BBA 在华销量同比下滑超 10%,而极氪、领克等中国品牌依托电动化与智能化双轮驱动实现逆势增长。
与此同时,新能源赛道竞争白热化,研发制造成本高企,单一品牌难以支撑技术迭代和全球化布局的压力。行业规律表明,规模效应始终是车企生存的核心法则。通过高效资源整合实现降本增效,已成为提升企业竞争力的必然选择。
面对新能源转型的关键窗口期,吉利集团果断推进极氪(纯电先锋)与领克(混动主力)的战略合并。这一举措旨在集中优势资源突破三电系统、智能驾驶等核心技术壁垒,抢占行业制高点。
回溯发展历程,吉利通过并购沃尔沃、路特斯等品牌构建多品牌矩阵,但伴随而来的管理复杂度与资源分散问题日益凸显。此次合并标志着战略重心向「聚焦头部、强化主力」转变,与吉利控股集团董事长李书福提出的「专注头部品牌」战略形成深度契合。
当前中国车市呈现显著消费升级趋势,30 万元以上高端市场 2023 年占比突破 15%。合并后的新实体将整合研发体系,重点攻坚高端纯电/混动产品,直面蔚来、理想等新势力及 BBA 电动化车型的竞争。
值得关注的是,极氪与领克在研发存在重叠。此前两品牌各自搭建智驾团队,年投入超 20 亿元,合并后双方共享浩瀚智驾系统。据安聪慧透露,去年底双方的研发投入费用已经下降超 15%。随着中后台的共享,成果会逐渐传导至财务报表中。
这种「攥指成拳」的整合,让吉利在新能源时代的竞争中更具韧性。正如李书福所言:「未来竞争是体系化作战」,此次合并正是对「台州宣言」战略整合理念的生动实践。
双品牌各显神通
合并并非「谁吃掉谁」,也非简单的资源叠加,而是通过精准定位实现互补与协同。
领克虽凭借年轻化、全球化定位成功打开市场,但 2024 年燃油车销量占比约 41%,占比不小。其电动化转型虽推出领克 01/05 PHEV 车型,但市场反响未达预期。正好借助极氪的纯电技术和高端形象实现品牌焕新。
而极氪面临产能扩张的需求,目前品牌已经凭借极氪 001/009 等车型站稳 30 万+高端市场,2024 全年交付突破 22 万,问鼎中国品牌豪华纯电市场冠军。合并后可利用领克的产能和渠道快速扩张,同时还可避免与吉利旗下其他品牌重叠,减少内部定位模糊。
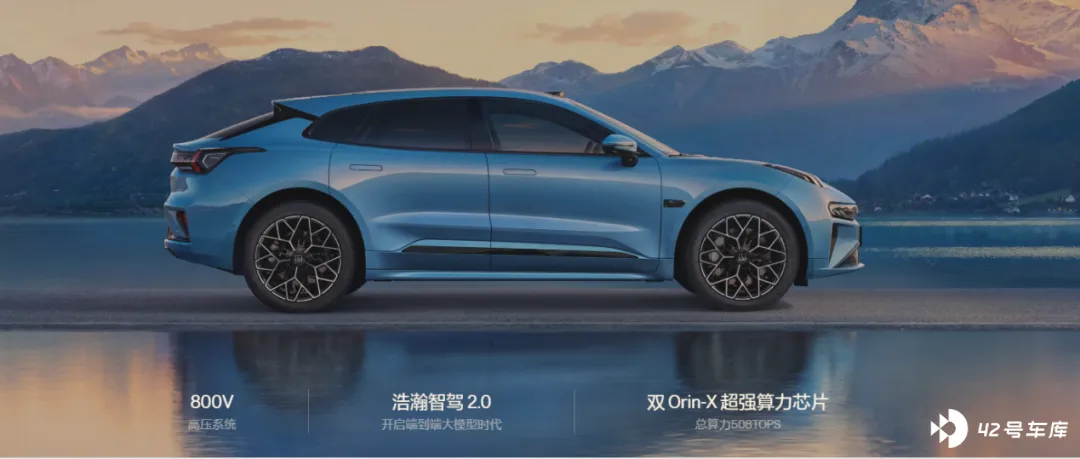
(极氪 001,图片来源:官网)
至此,极氪科技集团已为两大品牌划定了清晰的战场:极氪向上冲锋豪华科技高地,领克向宽横扫潮流运动疆域,双品牌以差异化定位形成战略互补,共同冲击全球新能源市场高地。
具体来看,在品牌定位方面,极氪聚焦 30 万元及以上高端市场,专注中大型纯电轿车及超级电混 SUV,以「豪华、极致、科技」为核心标签,对标 BBA 等国际豪华品牌;领克则覆盖 20 万元及以上中高端市场,主打小型纯电车型及中大型混动车型,延续「潮流、运动、个性」的北欧基因,强化 SPA Evo 架构与插混技术优势。
技术路线上,两者也实现技术协同构建壁垒。
极氪的浩瀚智驾 2.0 采用了端到端自动驾驶技术。硬件上搭载了双 NVIDIA DRIVE Orin-X 芯片,总算力达到 508TPOPS,以及具有 200 米超长测距的混合固态激光雷达;全场景端到端大模型,场景认知升级,准确度提升超过 120%;推出城市 NZP-通勤模式,支持车位到车位(D2D)全场景智驾,2025 年底实现 L3 级自动驾驶量产。
而领克多项技术实现突破。SPA Evo 架构继承沃尔沃安全基因,搭载支持激光雷达预瞄路面并自动调节悬架的「魔毯底盘」;Thor 芯片赋能高阶智驾与多屏联动,算力达 2000TOPS。
基于上述技术积累,聚焦超级电混、全链 AI 和全域安全三个创新重点,极氪科技集团将在 2025 年发布 5 款全新产品,并计划达成 71 万台的年销量目标,实现 40%的同比增长,其中领克 39 万台,极氪 32 万台。
其中极氪推出三款新车,4 月推出 007 GT 猎装车,集运动与实用于一身; 三季度将推出首款搭载超级电混技术的全尺寸旗舰 SUV;四季度发布一款大型豪华 SUV,搭载 L3 级自动驾驶和头等舱座椅。
领克则主打双车战略,其中首款大六座旗舰 SUV 领克 900,将于 2025 年第二季度上市。
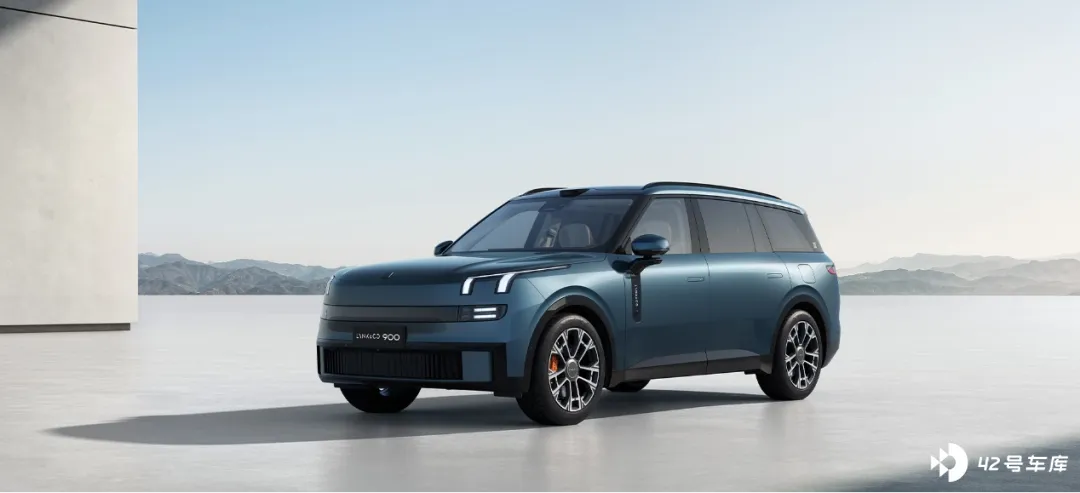
(领克 900,图片来源:官网)
领克 900 将是极氪科技集团的首个整合成果。这一领克首款旗舰大六座 SUV,基于 SPA Evo 大型电混车专属架构打造,已完成与 DeepSeek 大模型的深度融合。今年第二季度,领克 900 将作为全球首款搭载英伟达 Thor 芯片的量产车型正式上市,同时搭载自研浩瀚架构,带来智驾体验的全新突破。
此外,极氪科技集团正以 AI 技术构建护城河。AI 全链赋能已上线 100 多个应用场景,从研发端的虚拟仿真测试,到销售端的用户画像分析,AI 大模型调用量近亿次。正如 CEO 安聪慧表示:「AI 不是噱头,而是让整体运营效率提升 20%以上的实战工具。」
中国汽车的「新航海时代」
在全球汽车工业的变局时刻,极氪科技集团以「百万年销」战略锚定 2026。这一目标的底气来自三大支点:
其一产能整合,7 大工厂「一盘棋」。通过整合杭州湾、宁波、成都、义乌等地的 7 大生产基地,极氪科技集团实现统一排产调度,通过精简人员管理、灵活调配工厂间生产资源、减少新增产线及设备投入等措施,实现生产制造与组织管理等环节的降本增效。并且集团目前年产能已突破 60 万辆,为 2025 年 71 万辆销量目标奠定基础。
其二用户运营,双品牌搭建「价值金字塔」。 成立用户委员会,打通极氪 APP 与领克社区数据,构建会员权益共享体系。极氪科技集团副总裁林杰表示:「用户运营已从单点服务升级为全生命周期价值挖掘,2025 年用户规模将突破 250 万。」
其三财务优化,规模效应激活「造血能力」。合并后,在大制造体系下材料成本和生产制造成本可以进一步规模化,提高毛利率。CFO 袁璟补充称,业务端的协同和整体销量提升,将让公司盈利时间点大幅前移。这也为超级电混系统、浩瀚智驾 2.0 等核心技术投入加强了资金保障,形成「技术投入-成本降低-毛利提升」的良性循环。
而海外市场也被视为实现该目标的重要一环。
领克自 2021 年首批整车发运至 2024 年,全球出运量累计超 8 万辆。并在欧洲当地用户品牌认知度达 15%;极氪今年将出海至欧洲的版图增加至 8 个国家,并同步进入东南亚、中东、南美等新兴市场,预计今年年底将在 50 个国家开展销售业务。
合并后,海外团队统一运营双品牌,2025 年计划累计开设超 200 家门店,并推进本地化生产。安聪慧直言:「未来高端品牌年销不过百万,难以参与全球竞争。」
极氪与领克的合并,不仅是吉利从「汽车制造商」向「科技生态集团」转型的关键一跃,更标志着中国汽车工业告别粗放增长,进入「技术驱动、全球竞争」的新阶段。正如李书福在《台州宣言》中所说:「没有退路,就是胜利之路。」
这场整合能否成功?答案或许藏在安聪慧的豪言中:「我们要做新能源时代的 BBA,而这一天不会太远。」


