


作者: 陶烟烟
根据欧洲汽车工业协会(ACEA) 的数据,1 月欧洲汽车市场销量为 995,271 辆,同比下降 2.1%,主要市场如法国、意大利和德国表现疲软,而西班牙和挪威等市场则逆势增长。
在动力总成方面
◎ 纯电动车 (BEV) 和混合动力车 (HEV) 销量显著提升,分别占据 16.7%和 34.9%的市场份额;
◎ 传统燃油车 (汽油+柴油) 的市场占比则跌至 38%。
欧洲 1 月份由于法规的推动,出现了电气化趋势的加速。
从品牌表现来看
◎ 大众汽车以 16.6%的增长领跑市场;
◎ 雷诺和 Cupra 等品牌也表现强劲;
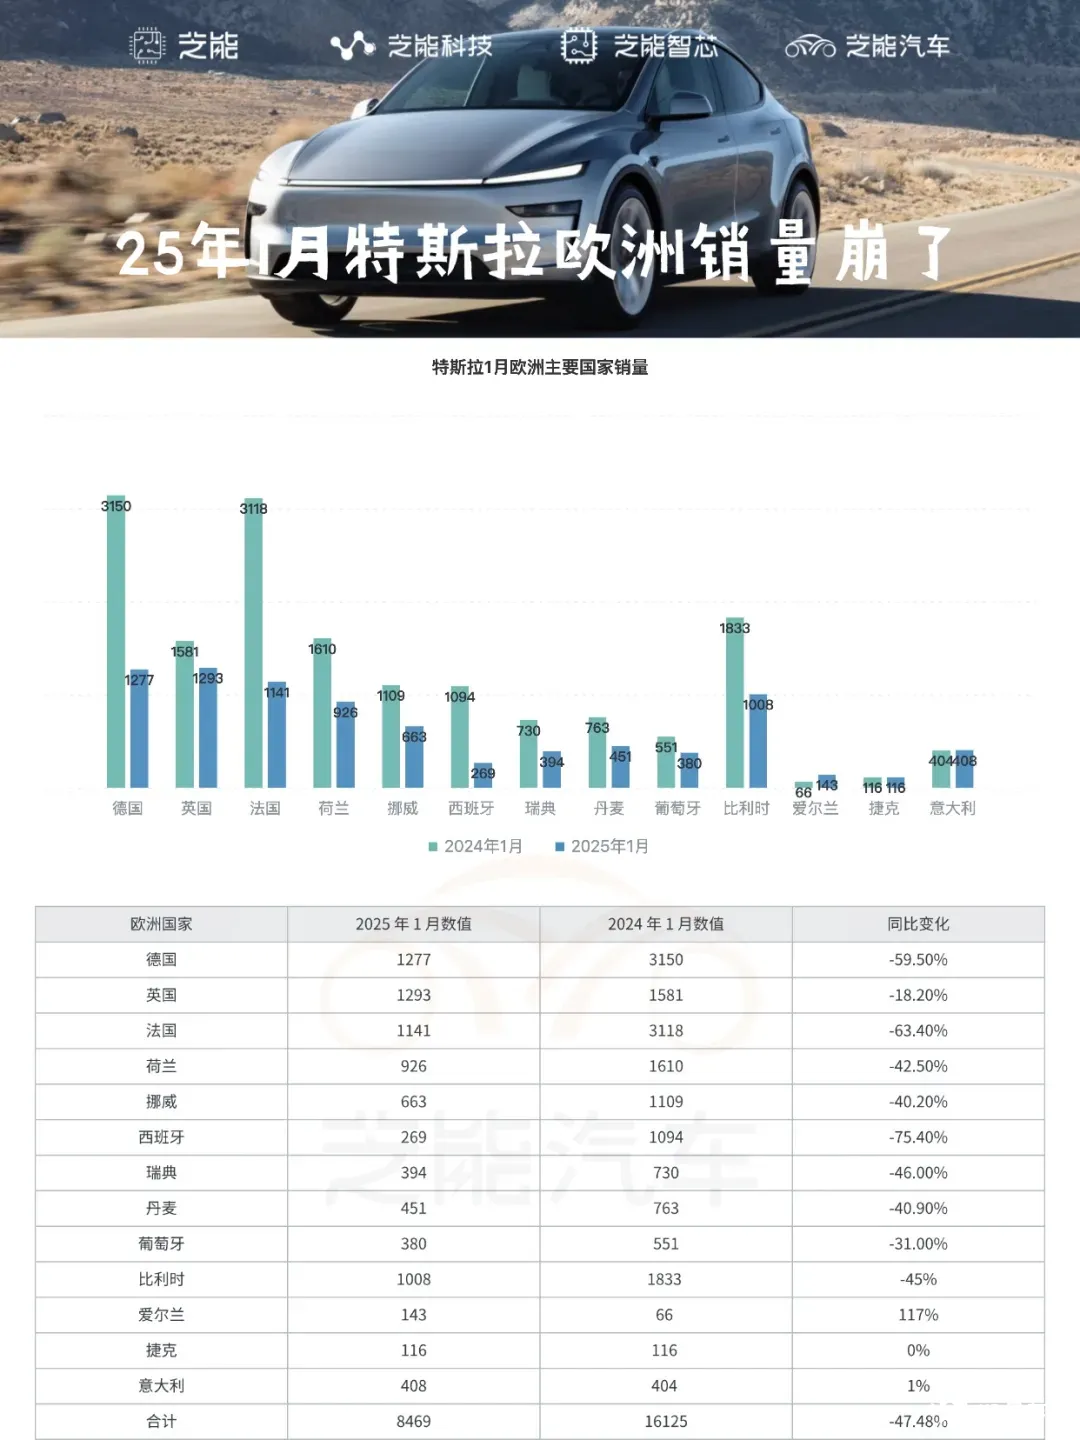
◎ 而特斯拉则遭遇 45.2%的断崖式下跌;
◎ 中国品牌如 MG 增长 36.8%,在竞争中崭露头角。
我们将从销量概况和竞争格局两个维度,深入剖析这一市场的动态变化。

欧洲销量概况动力总成与品牌表现
整体销量与区域差异
2025 年 1 月,欧洲新车注册量同比下降 2.1%,总量为 995,271 辆,欧洲市场整体需求的疲软。
◎ 在主要市场中,法国 (-6.2%) 、意大利 (-5.8%) 、德国 (-2.8%) 和英国 (-2.5%) 均录得负增长, 经济不确定性及消费者信心不足对汽车消费的抑制作用,
◎ 西班牙 (+5.3%) 和挪威 (+82.4%) 等市场的亮眼表现为整体数据带来一丝亮点。
挪威的爆发式增长尤其值得注意,这与其长期的电动车激励政策密切相关。
◎ 立陶宛 (+33%) 、冰岛 (+30%) 和丹麦 (+22.6%) 等较小市场的强劲表现,也为区域差异增添了复杂性。
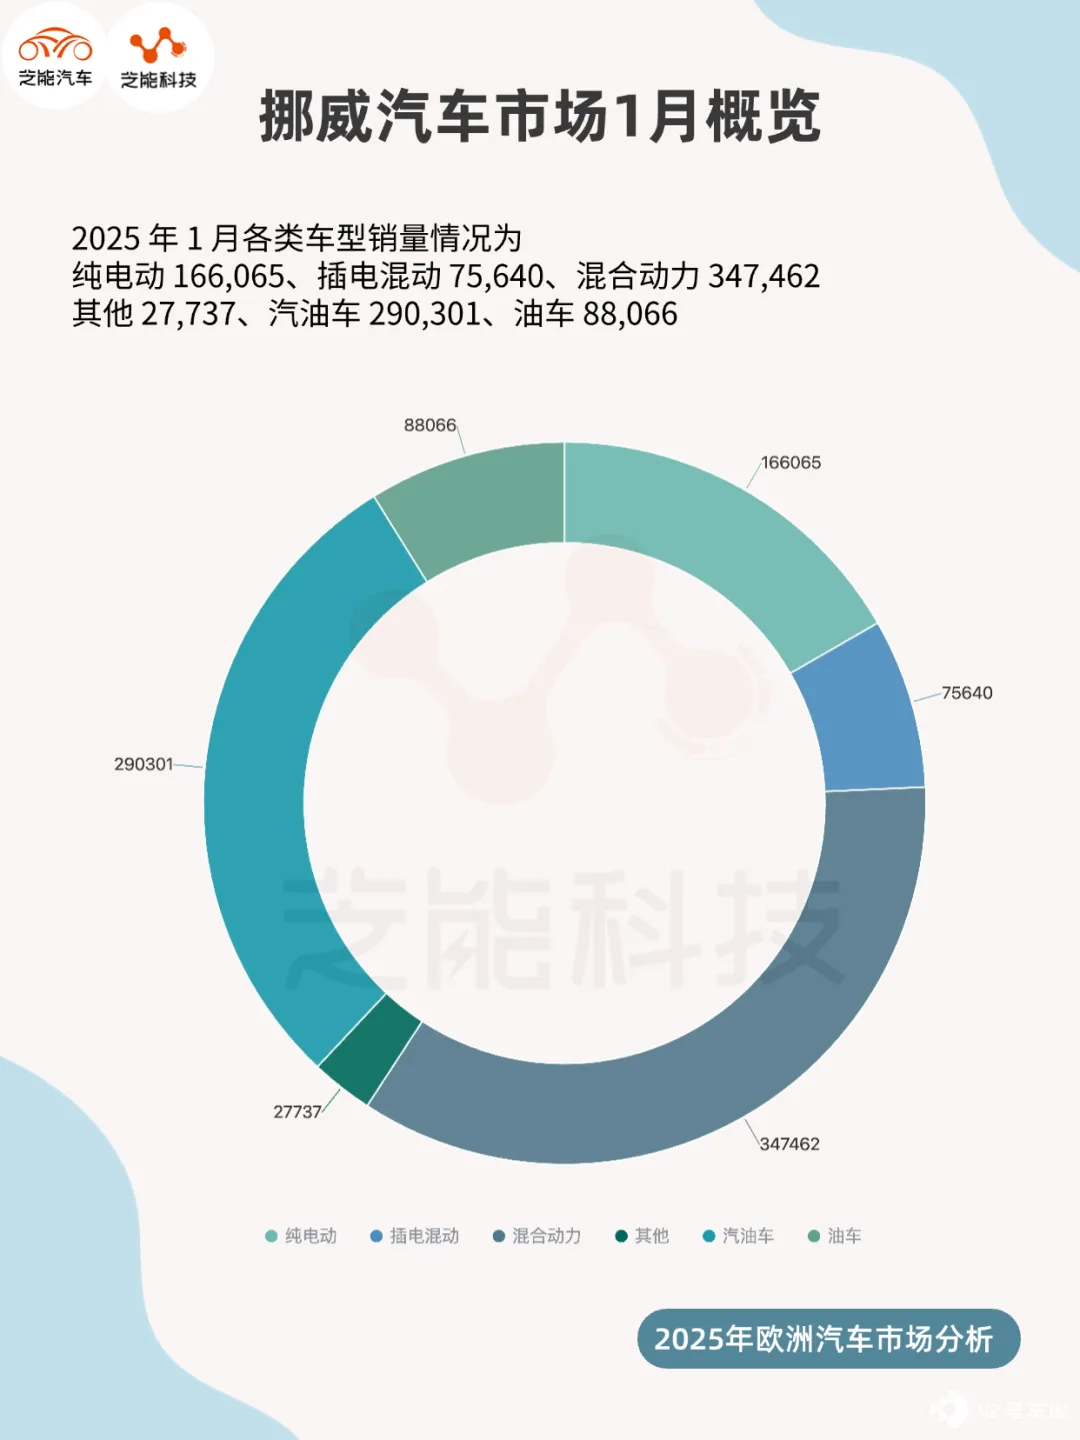
动力总成的市场格局在 2025 年 1 月发生了显著变化,电气化车型持续侵蚀传统燃油车的份额:
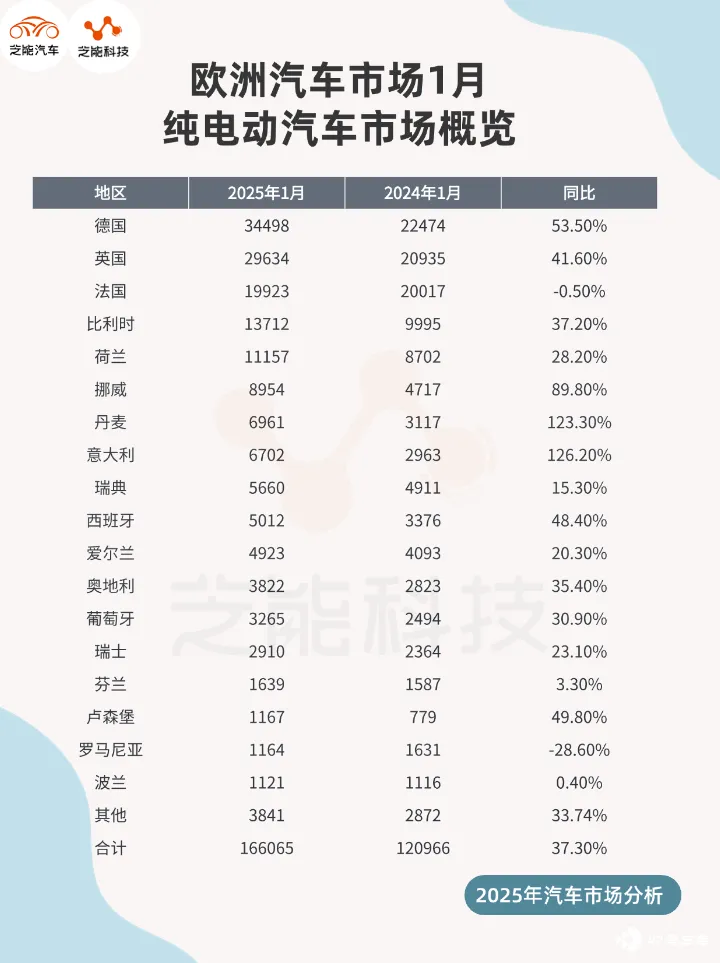
◎ 纯电动车 (BEV) :销量同比增长 37.3%,达到 166,065 辆,市场份额从 2024 年 1 月的 11.9%提升至 16.7%。
这一增长得益于德国 (+53.5%) 、比利时 (+37.2%) 和荷兰 (+28.2%) 等市场的强劲推动,法国销量微跌 0.5%。德国市场的反弹尤为显著,可能是因为 2024 年初补贴取消导致的低基数效应逐步消退。
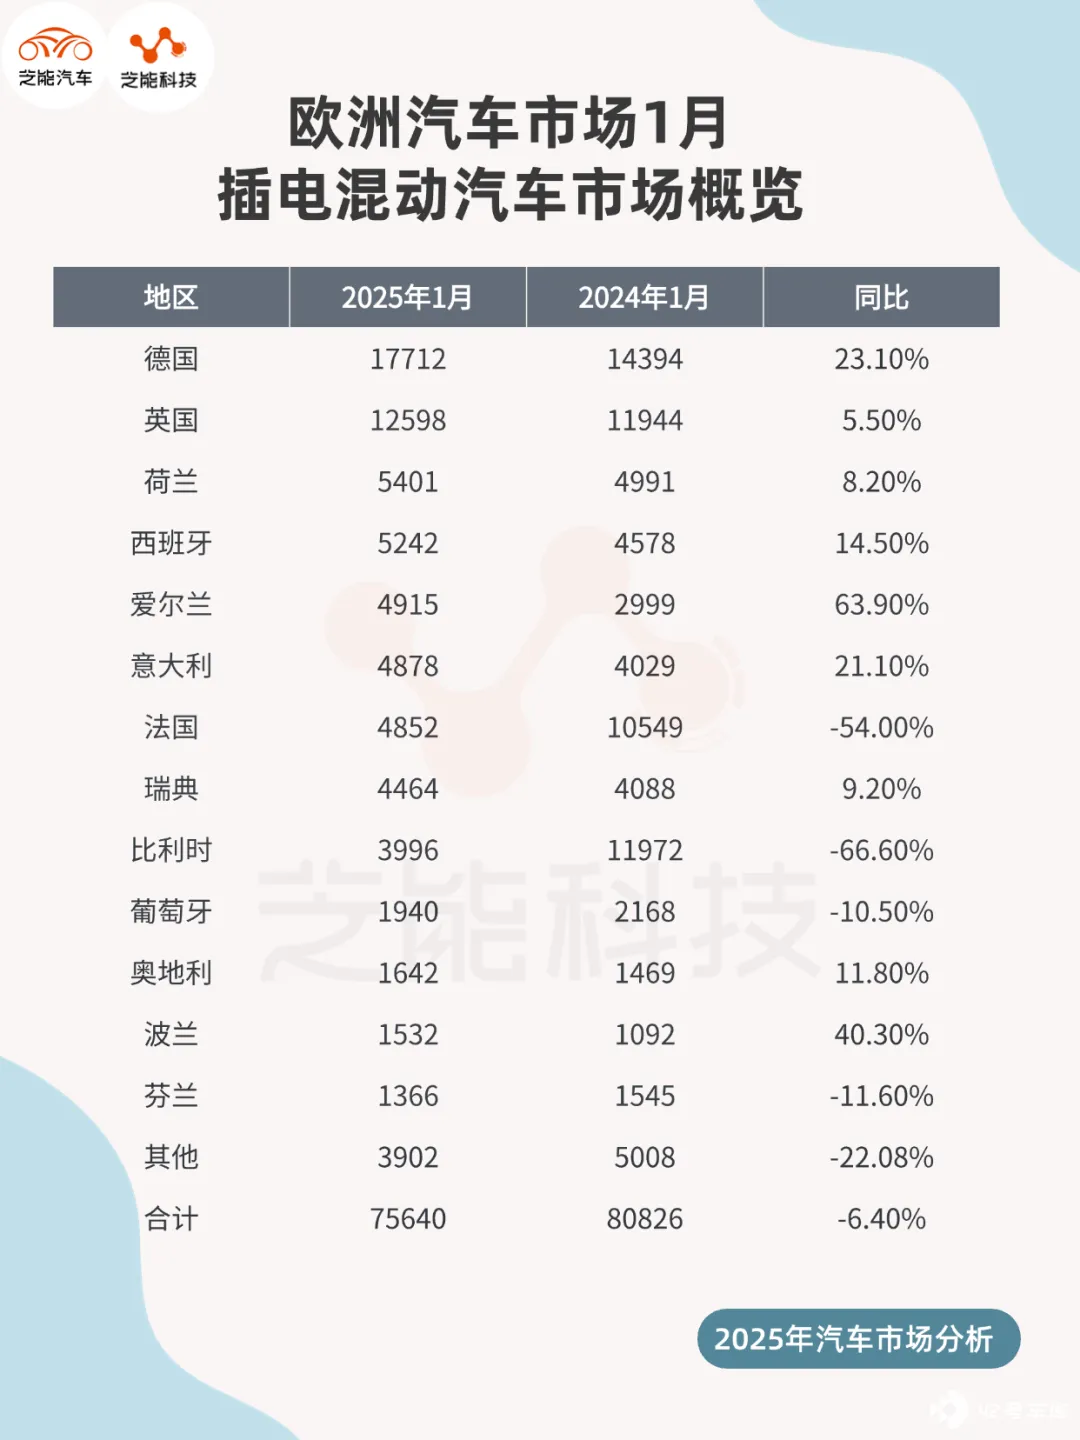
◎ 插电式混合动力车 (PHEV) :销量下降 6.4%,仅占 7.6%的市场份额,总计 61,406 辆。
比利时 (-66.6%) 和法国 (-54%) 的剧烈下滑是主要拖累因素,PHEV 在政策支持减弱和消费者偏好转移下的竞争力正在减弱。
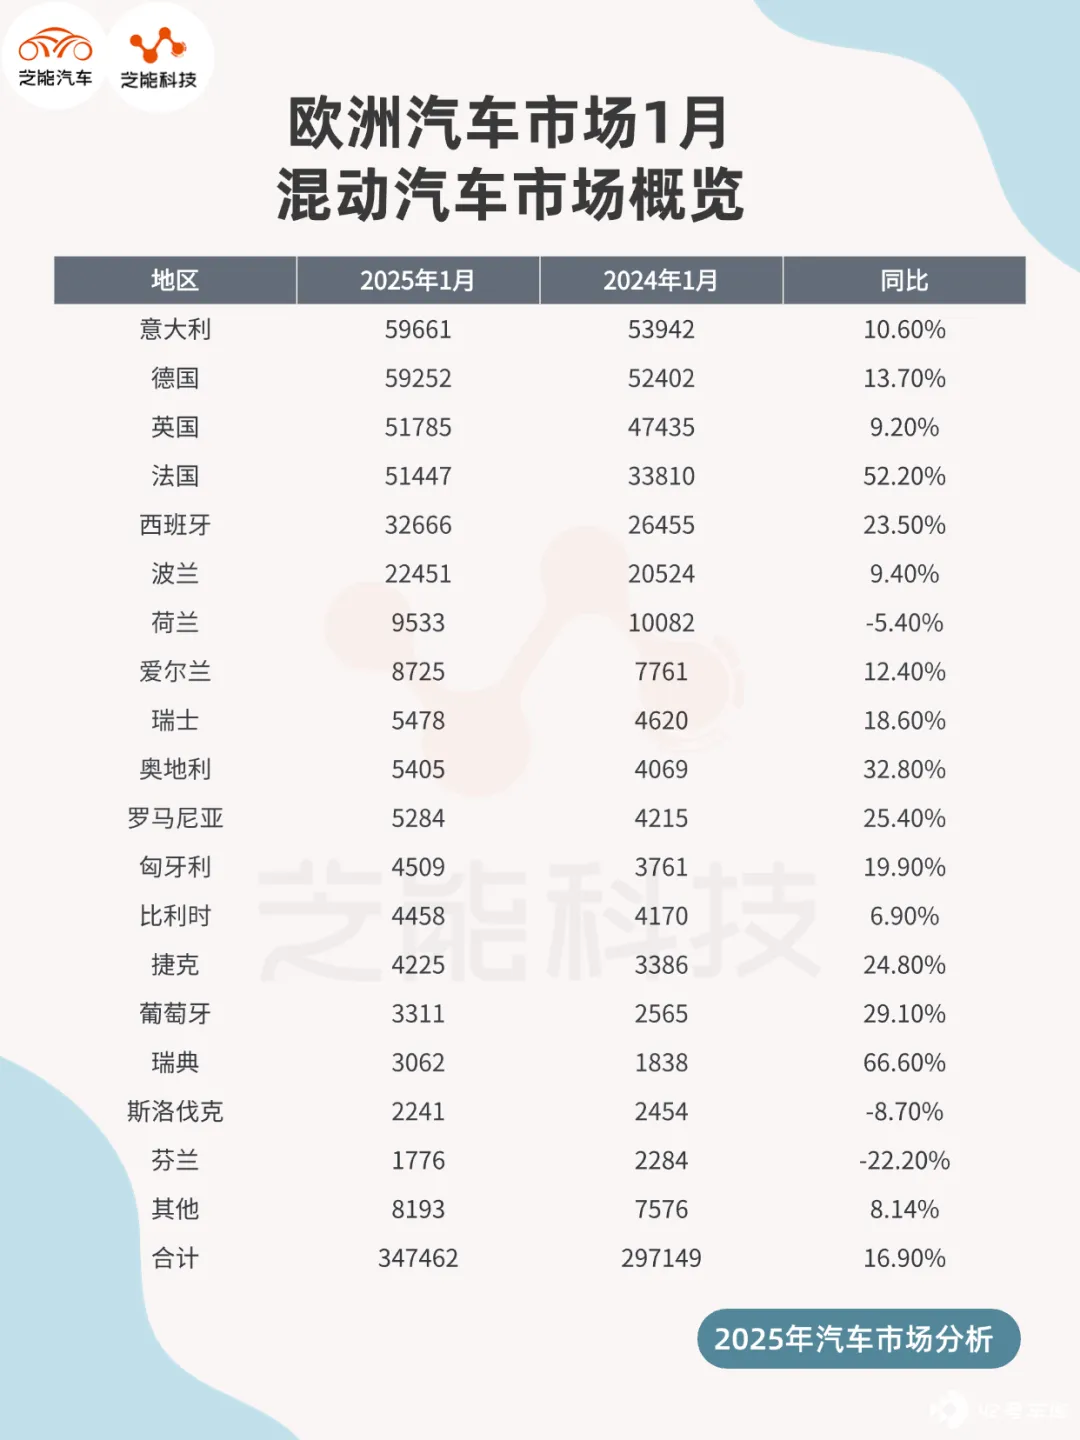
◎ 混合动力车 (HEV) :销量增长 16.9%,达到 34.9%的市场份额,总计 290,014 辆。
法国 (+52.2%) 、西班牙 (+23.5%) 、德国 (+13.7%) 和意大利 (+10.6%) 的增长为这一类别提供了坚实支撑,欧洲消费者对兼顾经济性与环保性的混合动力车型的青睐。
◎ 燃油车 (汽油+柴油) :汽油车销量下跌 20.5%,市场份额降至 29.2%,柴油车则下降 26.5%,仅占 8.8%。
法国 (汽油 -28.2%,柴油数据未单独列出) 和德国 (汽油 -23.7%) 的燃油车市场萎缩尤为明显,反映出严格的排放法规和电动化趋势对传统动力总成的挤压。
电气化车型 (BEV+HEV+PHEV) 已占据欧洲市场近 60%的份额,表明欧洲汽车产业正加速迈向低碳化。
从汽车集团和品牌表现来看,市场呈现出两极分化趋势:
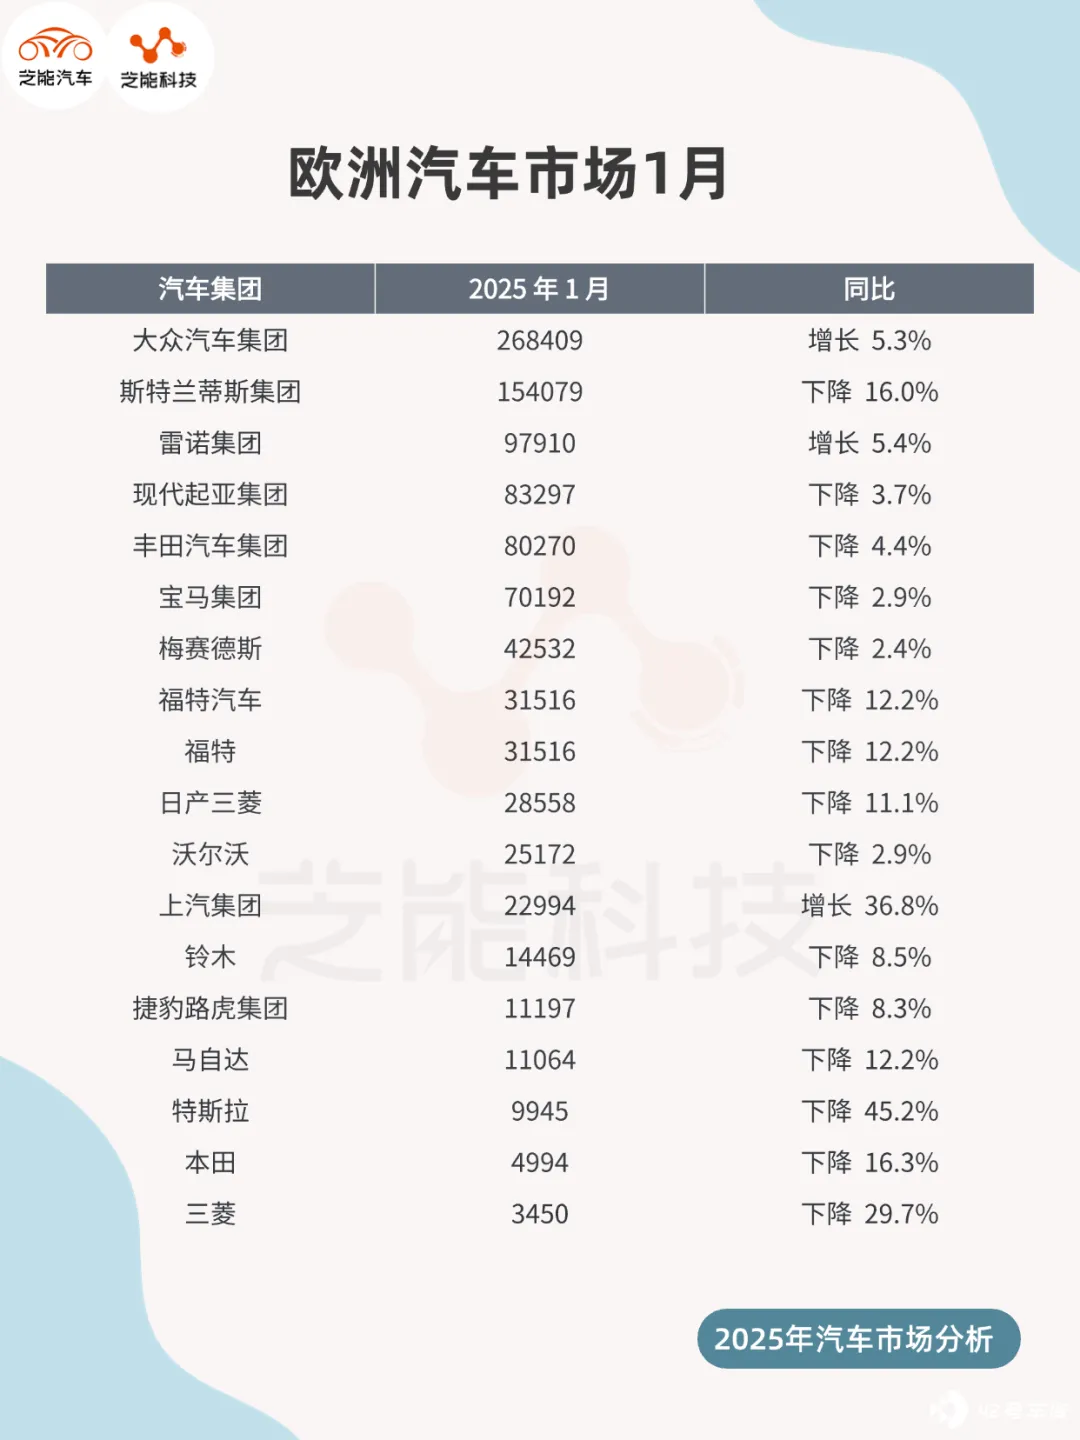
◎ 大众汽车集团:以 5.3%的增长稳居榜首,销量达 268,409 辆。其中,大众品牌单月销量 112,844 辆,同比增长 16.6%,成为前 30 品牌中表现最好的主流品牌。这一成绩可能得益于其丰富的产品线和对电动化趋势的快速适应。
◎ 雷诺集团:销量增长 5.4%,达 97,910 辆。雷诺品牌 (+18.1%,48,443 辆) 表现突出,弥补了达契亚 (-5.2%,48,998 辆) 的下滑,显示出集团内部品牌的差异化竞争力。
◎ Stellantis:销量骤降 16%,仅 154,079 辆,旗下标致 (-3.4%) 、欧宝 (-27.7%) 、雪铁龙 (-16.8%) 和菲亚特 (-20.4%) 均表现低迷,凸显其在电动化转型中的滞后。
◎ 特斯拉:销量暴跌 45.2%,仅 9,945 辆,排名滑至第 26 位。这一戏剧性下滑可能与 Model Y 更新周期、市场竞争加剧以及欧洲消费者对价格敏感度的提升有关。
◎ 丰田集团:销量下降 4.4%,为 80,270 辆。丰田品牌 (-7.6%,72,804 辆) 虽保持第二,但未能延续混合动力领域的强势。
◎ 现代起亚:销量微降 3.7%,达 83,297 辆,起亚 (-6.6%) 和现代 (-0.6%) 表现平稳,未能抓住电气化浪潮的增长机会。
◎ 中国品牌在欧洲市场的渗透率持续提升,成为本月亮点之一,MG 销量增长 36.8%,达 22,994 辆,排名第 18 位。
作为上汽集团旗下品牌,MG 凭借价格竞争力、低维护成本的电动车型 (如 MG4) 在欧洲迅速站稳脚跟,尤其是在英国和北欧市场。

欧洲竞争格局分析
大众品牌 16.6%的增长不仅得益于其传统燃油车型的稳定性,更与其在电动化领域的布局密不可分。ID.系列 (尤其是 ID.3 和 ID.4) 可能在德国等核心市场持续热销,叠加燃油车型的品牌忠诚度,助力大众稳固市场龙头地位。
特斯拉 45.2%的销量下滑令人意外。作为电动车市场的标杆,其核心车型 Model Y 和 Model 3 可能面临更新疲软、竞争对手低价策略以及欧洲本土品牌崛起的多重挑战。 特斯拉需要通过新车型或价格调整重振市场信心。
以 MG 为代表的中国品牌 正在改变竞争格局。36.8%的增长显示出其在电动车市场的精准定位,尤其是在 15,000-25,000 欧元的价格区间,几乎无直接竞争对手。相比之下,欧洲本土品牌如 Stellantis 在这一细分市场的产品布局明显不足。
从竞争格局看,欧洲市场正处于传统燃油车衰退与电气化崛起的转折点。
大众和雷诺等欧洲本土品牌通过多动力总成战略保持优势,而特斯拉的滑坡为中国品牌和其他新兴玩家提供了机会,欧洲特斯拉销量的滑坡目前来看可能是持续性的,这是特斯拉品牌本身的问题。
欧洲未来竞争将聚焦于以下几个方面:
◎ 一是电动车价格战的加剧,中国品牌可能继续扮演「价格杀手」角色;
◎ 二是混合动力市场的技术创新,HEV 仍将是过渡期的主流选择。
小结
25 年 1 月的欧洲汽车市场,大众汽车以 16.6%的增长巩固了市场领导地位,而特斯拉 45.2%的暴跌则敲响了警钟。中国品牌如 MG 凭借 36.8%的增幅,正逐步改变欧洲市场的竞争版图。







