

引言
欧洲 2020 年快速增长的新能源汽车销售,客观上一方面让欧洲车企快速转型,另外一方面其实和中国的问题相似的。
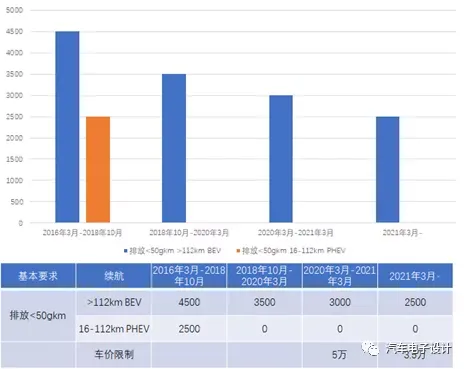
从补贴政策持续周期的问题,几天前英国政府更新了补贴政策,把新能源汽车补贴的金额从 3000 英镑降低到 2500 英镑,并且把车价的限制从 5 万降低到 3.5 万。这意味着现有的 BEV 车型如 Model 3 都失去了补贴资格。
备注:中国定义的补贴限额上限 30 万也是相似的,现在来看欧洲这边政府直接出钱的可能德国会持续一段时间,其他政府都会有一个退出机制,依靠税收和零排放区来驱动转型
英国的新能源汽车补贴政策分析
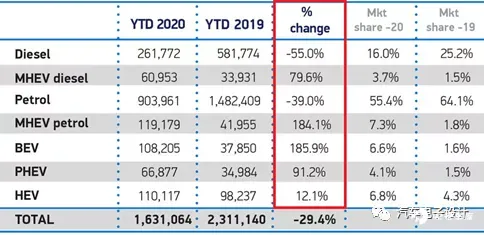
2020 年英国的汽车销量为 163 万台,同比下降 29.4%,是 1992 年以来的最低水平。但是新能源汽车的销量均大幅增长,占英国销量的 10% 以上。2020 年新能源汽车共销售 17.5 万台,其中 BEV 10.8 万台,PHEV 6.68 万台。
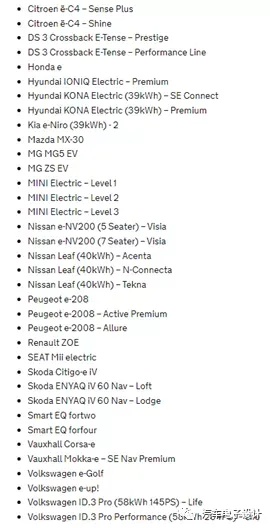
从政府网站上,有一份 plug - in - car - van - grants 的清单,如下所示,目前 3.5 万合规的车型都是倾向于小型车的,ID3 在列但是 ID4 的价格为 3.78 万被排除出去了。KONA 64 kwh 和 Model 3 也被排除出去了。
备注:关于补贴其实国外争议也比较大,之前有一份报告质疑英国政府的新能源汽车补贴有效性,这一次英国政府的理由是从 2019 年以来,市场上低于 35,000 英镑的纯电动汽车数量增长了近 50%,这种门槛的拉高和金额降低还是抵御 100% 的增长,毕竟之前计划的资金池子就是有限的
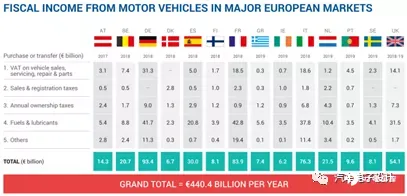
其实这也可以理解,欧盟主要国家每年从汽车行业收了不少的钱,转向零排放的策略也是从这个收入上进行转移。
目前收入最高的德国、法国和英国,如果 BEV 渗透率一定程度上快速上扬,手里能打的牌也少了一些。
备注:大头还是燃油税,靠历史累积的量
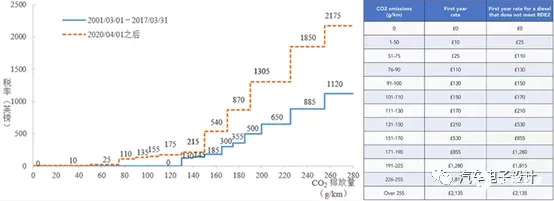
当然,英国政府的玩法,从税收角度更长期一些。如下图所示 2020 年 4 月开始的购置税和保有税的差异,更进一步对零碳排放车辆免征汽车税,包括首次注册税和标准保有税。
我了解下来,除了之前名爵 BEV 在英国开始销售,后续陆续国内的一些品牌也会开始登陆欧洲,以整车的形式来抢占欧洲市场。
欧洲去年的市场增长太快,以至于大家都觉得这部分是一个陡峭的增量,但是我们也应该客观看到,主要的几个大的市场德国、法国、英国和意大利都是有立场的,本国是存在一定的规模的汽车工业,新能源汽车高额的补贴本质是这些国家政府对于本国汽车行业转型的担忧拿出来的刺激神药。
不仅是政策,后续核心的电池和关键零部件,是否会以 Localization 的名义来限制,从一定程度上是必然的。
备注:政府从汽车工业上受益的主要两块,带动就业和税收,如果传统内燃机被短期内替代,大量失业(当然一部分是以退休的形式存在)和税收减少,这个其实很容易造成比较大的问题,这种刺激本身是阶段性评审的
小结
从中国的情况来看,从依赖补贴到大家开始抛弃补贴思考,从各种思路去解决问题,其实新能源汽车每一步增长的浪潮都需要阶段性支撑,每次快速增长都很容易伴随扶持政策的阶段性退出,当然每次产品力的成长也让新能源汽车慢慢成为主流选择,这是历史的发展过程,完整的呈现了螺旋式的轨迹







