


作者:陶烟烟
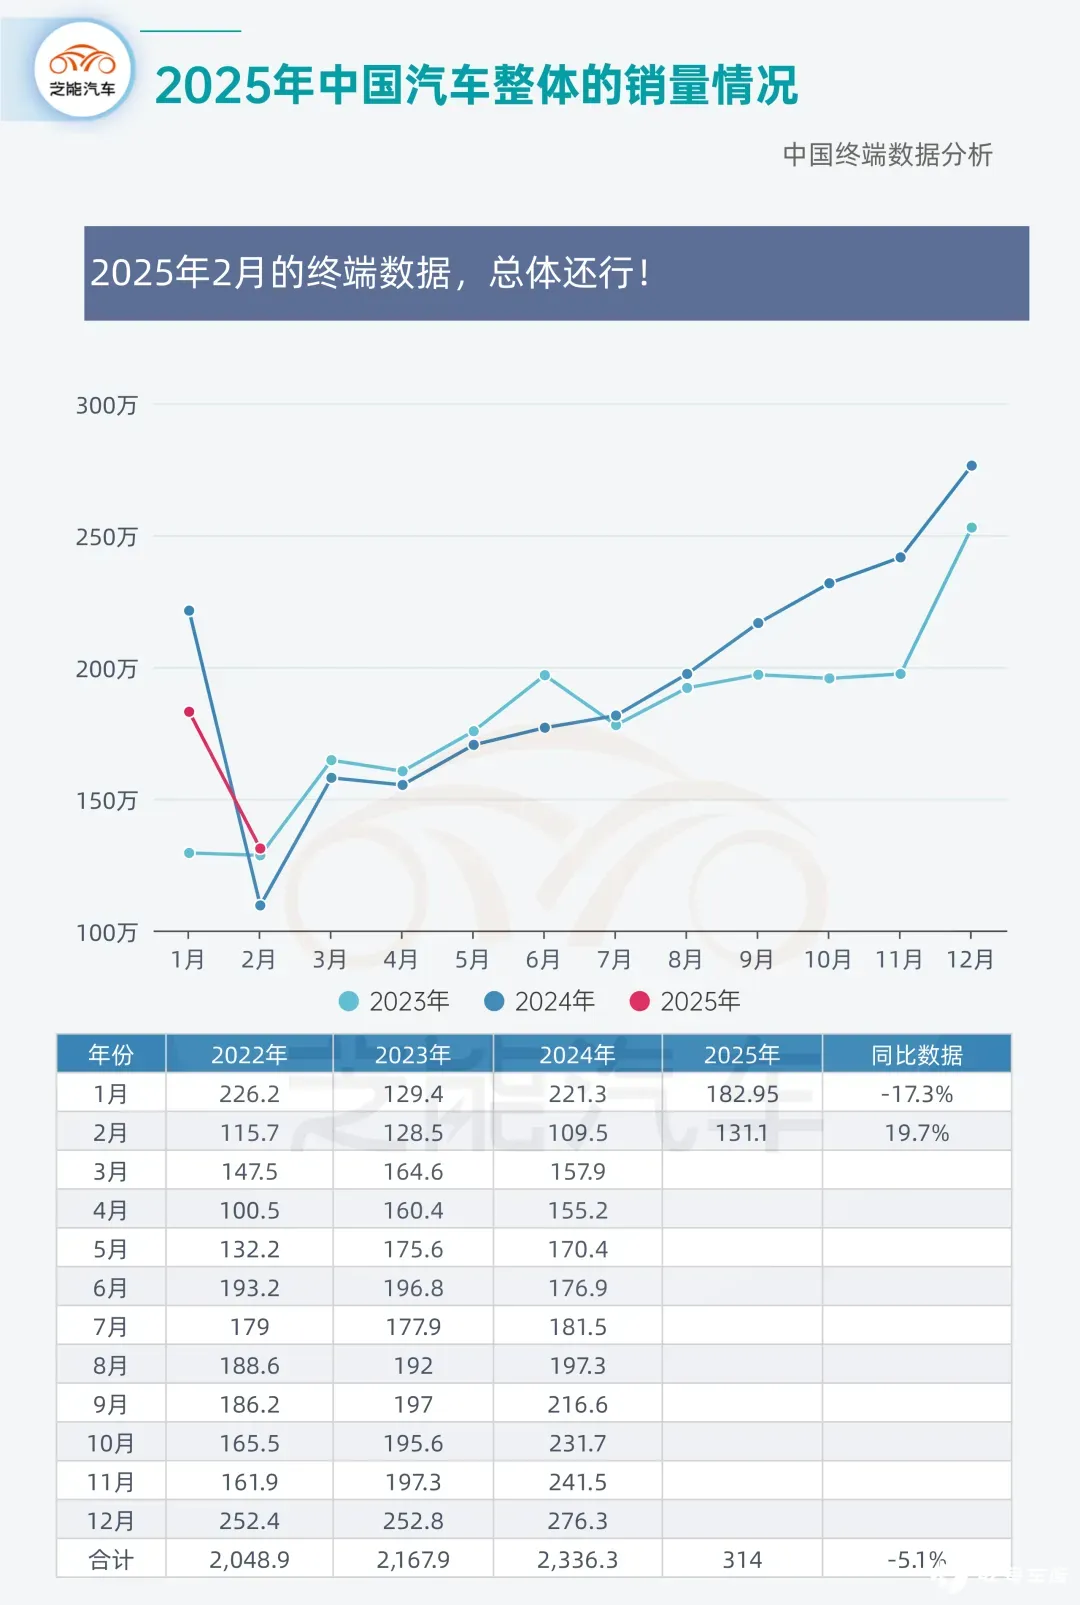
根据 2025 年 2 月国内上险数据显示,中国汽车终端市场呈现明显分化态势。当月总销量达 131 万辆,同比增长 20%,但 1-2 月累计销量 314 万辆,同比下滑 5%。
随着购置政策刺激边际效应减退的情况下,中国汽车市场消费复苏比较慢。
传统车企格局重塑
● 终端数据:
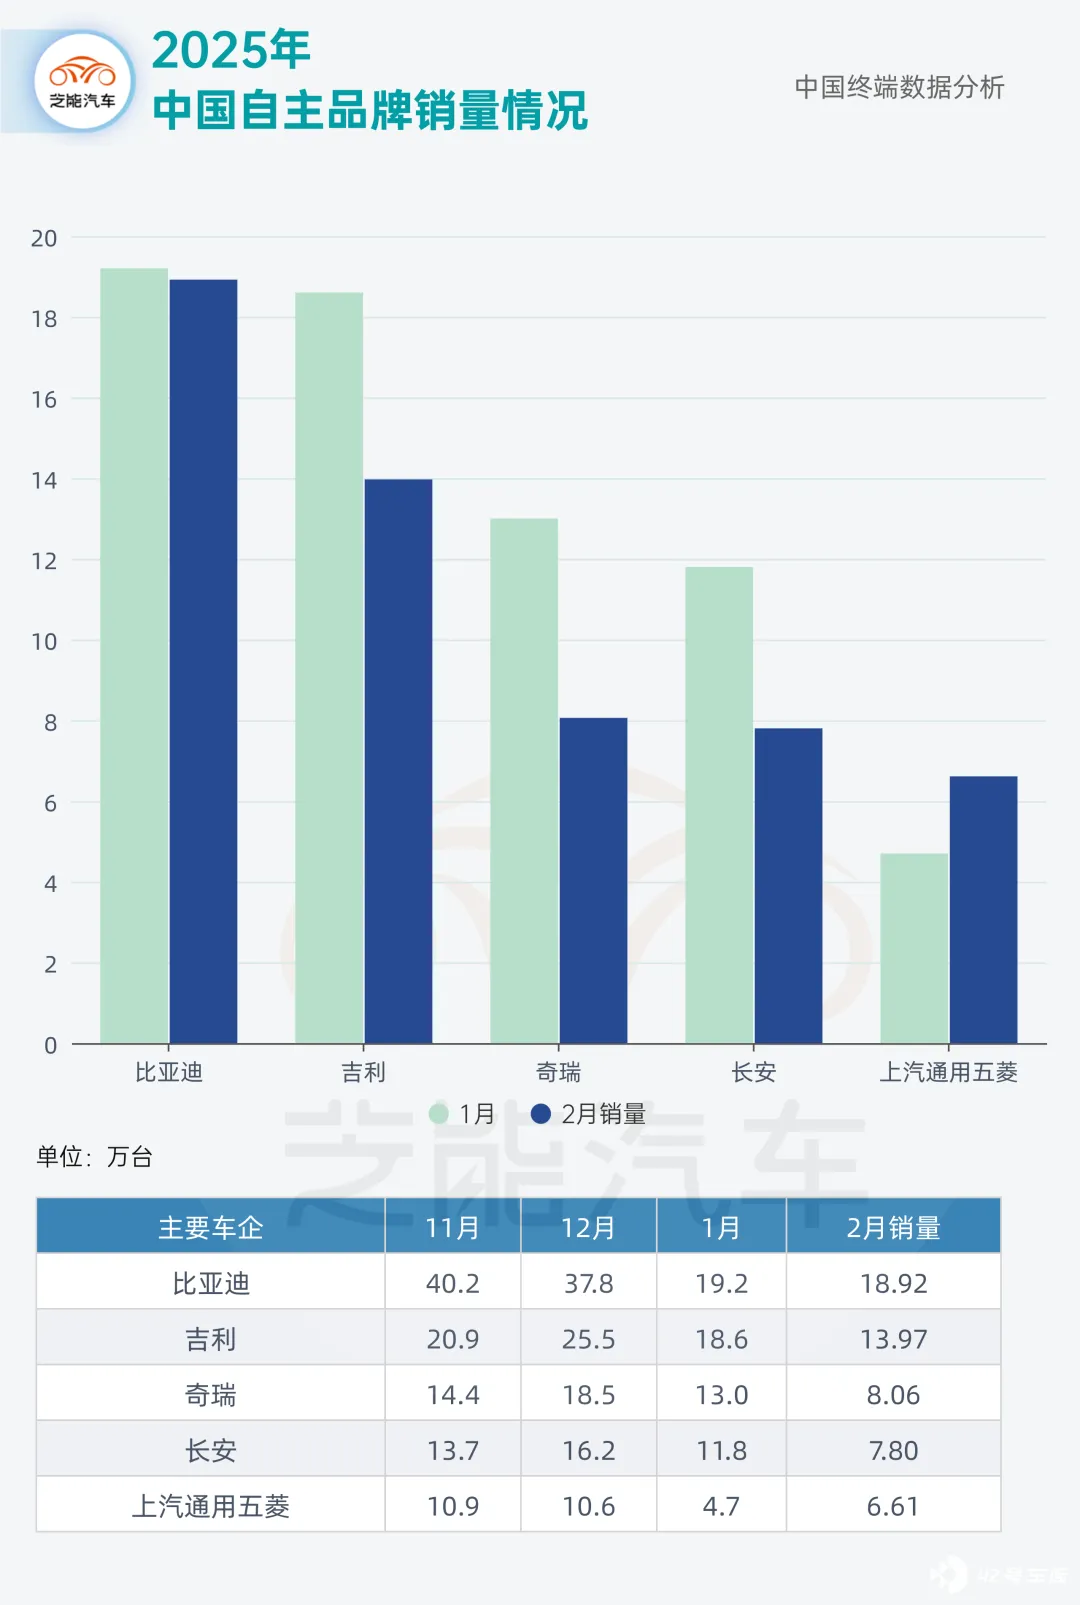
◎ 比亚迪以 18.92 万辆的领跑市场,吉利汽车以 13.97 万辆紧随其后,传统车企转型已见成效。
◎ 奇瑞 (8.06 万辆) 与长安 (7.80 万辆) 的贴身竞争,印证头部阵营的激烈争夺。
◎ 上汽通用五菱 (6.61 万辆) 在微型车市场保持稳定,而长城汽车 (3.64 万辆) 正面临产品结构调整压力。
● 批售数据:
◎ 比亚迪 2 月销售汽车 322,846 辆,
◎ 长城汽车 2 月份销售新车 77,883 辆,
◎ 吉利集团:204,910 辆 ,
◎ 奇瑞集团发布 2 月销量 180932 辆,
◎ 长安汽车 2 月销量为 16.14 万辆。
● 在这里传统汽车企业出口的这部分是需要合在一起做比较的
◎ 奇瑞:8.6 万辆,比亚迪:7.1 万辆, 长安:4.8 万辆,吉利:3.1 万辆;
◎ 上汽:6.0 万辆,长城:3.1 万辆。
国内和国外的双线竞争是这些车企能持续迭代的核心。
新势力汽车批售和终端的比较
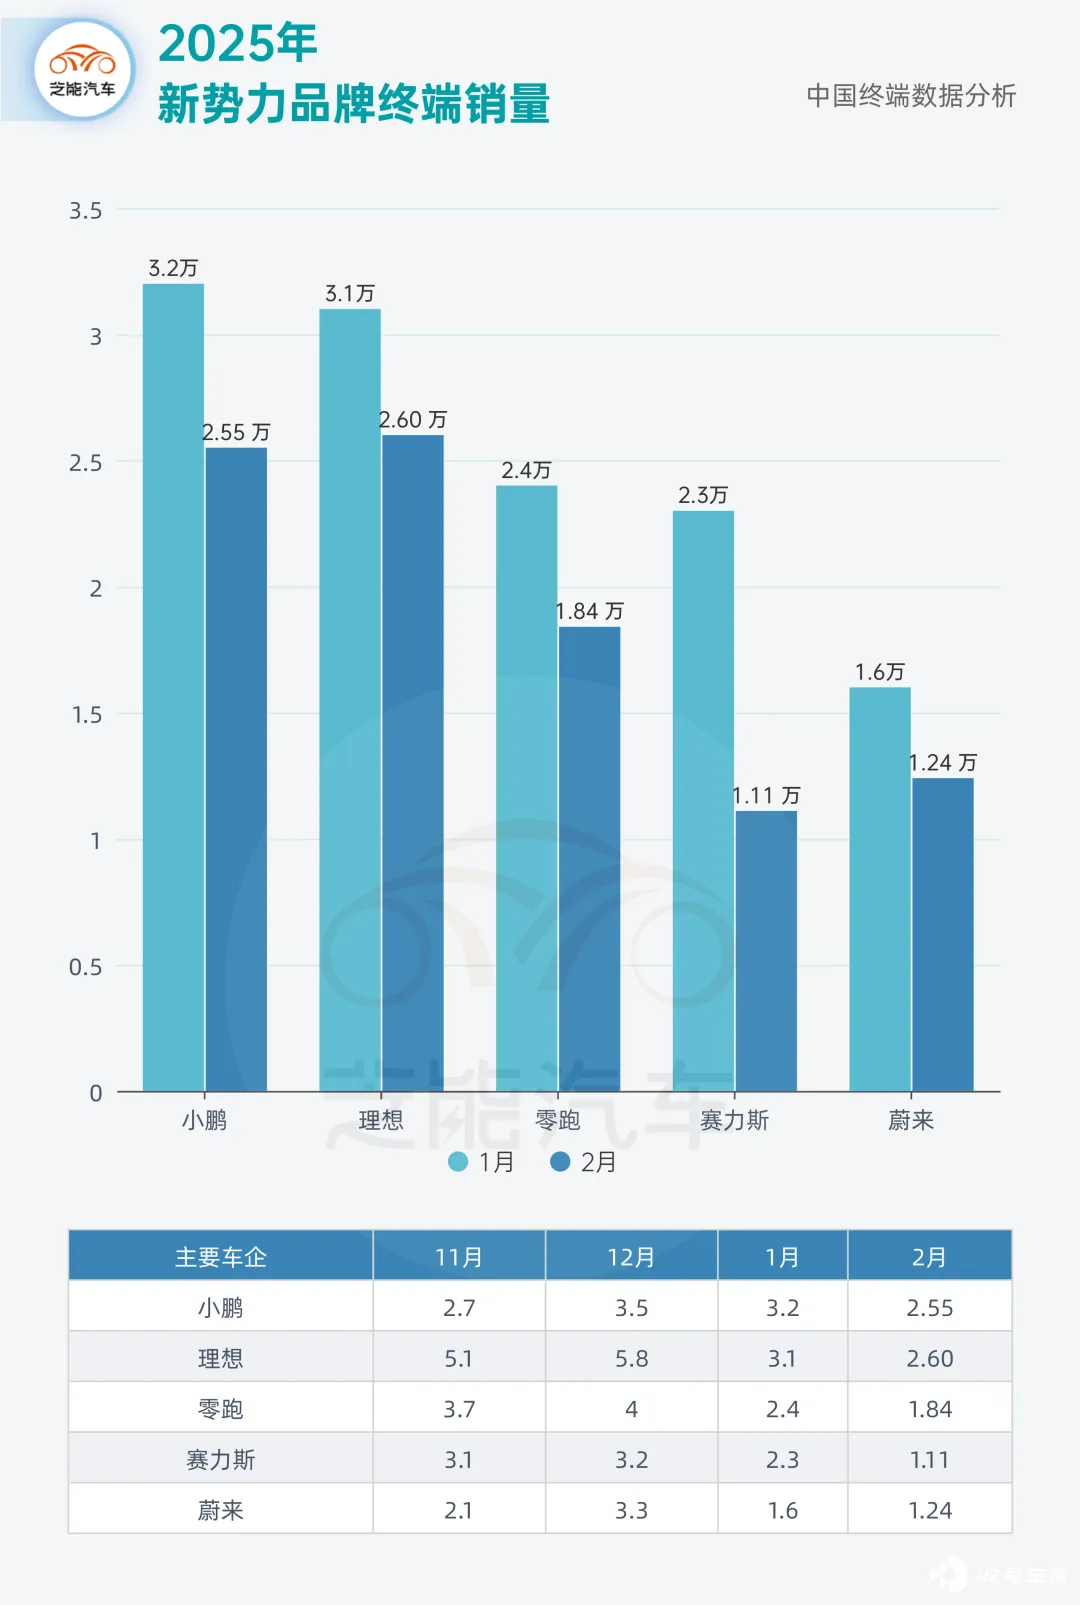
● 终端的数据,
◎ 理想汽车以 2.60 万辆险胜小鹏汽车 (2.55 万辆) 。
◎ 零跑汽车凭借 1.84 万辆的成绩跻身第二梯队,展现性价比优势。
◎ 蔚来 (1.24 万辆) 与赛力斯 (1.11 万辆) 则面临产品迭代压力,赛力斯即将推出的问界 M8/M9 车型预计将在 4 月带来销量提振。
● 之前车企公布批售的数据,可以做参考,新势力车企主要有出口的差异。
◎ 小鹏汽车:30,453 辆;
◎ 理想汽车:26,263 辆;
◎ 小米汽车:SU7 交付量超 20,000 辆;
◎ 零跑汽车:25,287 辆;
◎ 鸿蒙智行:21,517 辆;
◎ 蔚来:13,192 辆,蔚来品牌交付 9,143 台,乐道品牌交付 4,049 台。
合资品牌承压
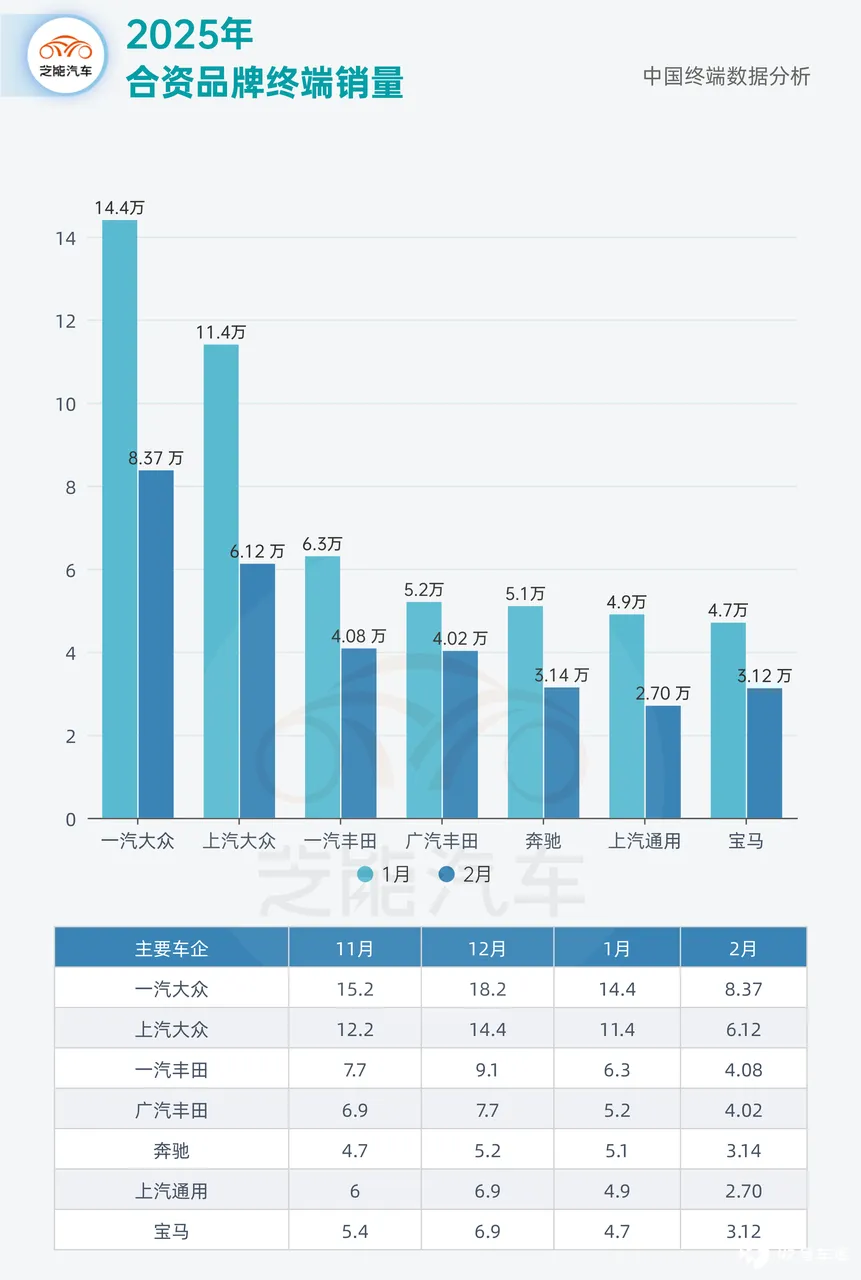
合资品牌中
◎ 一汽大众以 8.37 万辆 (含奥迪) 保持领先,上汽大众 (6.12 万辆) 加速电动化转型。
◎ 日系双雄丰田 (4.08 万辆/4.02 万辆) 维持稳定表现。
◎ 豪华品牌竞争白热化,奔驰 (3.14 万辆) 与宝马 (3.12 万辆) 仅差 200 辆,雷克萨斯 (2.70 万辆) 稳居第三阵营。
备注:大部分国内合资车企出口的量比较少,主要是在国内竞争,当然也有专门出口的起亚这样的企业。
小结
2 月数据亮眼,但 1-2 月累计销量下滑反映出消费信心不足,中国汽车产业正经历深度变革。新能源技术迭代、智能驾驶普及、供应链重构等因素,将持续塑造市场新格局。
如何在红海竞争中找到差异化路径,将成为车企未来发展的关键。






