作者: 陶烟烟
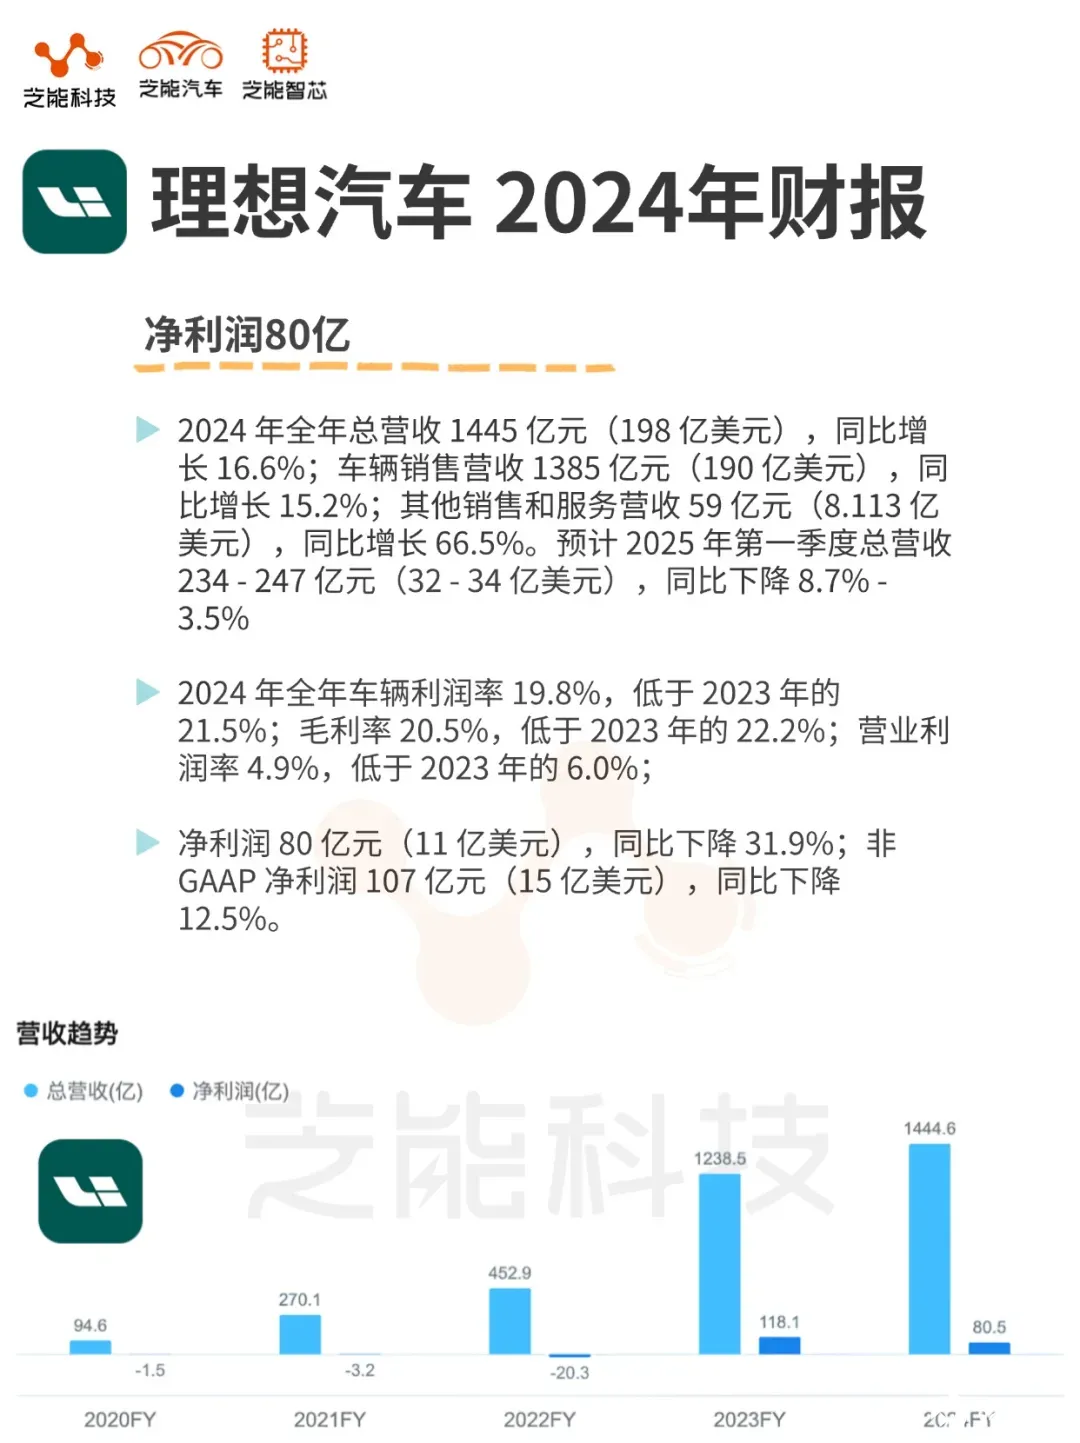
理想汽车发布了其 2024 年第四季度及全年财报,数据显示公司在营收和交付量上实现了显著突破。
- 全年营收 高达 1445 亿元,同比增长 16.6%,交付量突破 50 万辆,成为新势力车企销量冠军;
- 净利润 却同比下滑 31.9%至 80 亿元,呈现出「增收不增利」的矛盾现象;
- 毛利率 保持在 20%左右。
其盈利能力的下滑、研发投入的保守以及纯电战略阶段性失利引发了对其未来发展的广泛讨论。
- 展望 2025 年第一季度, 理想预计交付量同比增长 9.5%-15.7%,但营收预计同比下降 3.5%-8.7%,2025 年 20 万以上汽车市场竞争烈度进一步提升。
我们从财务表现与战略布局两个维度深入剖析理想汽车 2024 年的得失,并探讨其在新能源车行业「二次创业」阶段的机遇与挑战。

理想汽车财务表现:暗流涌动
营收与交付量:量价齐升的「新势力销冠」
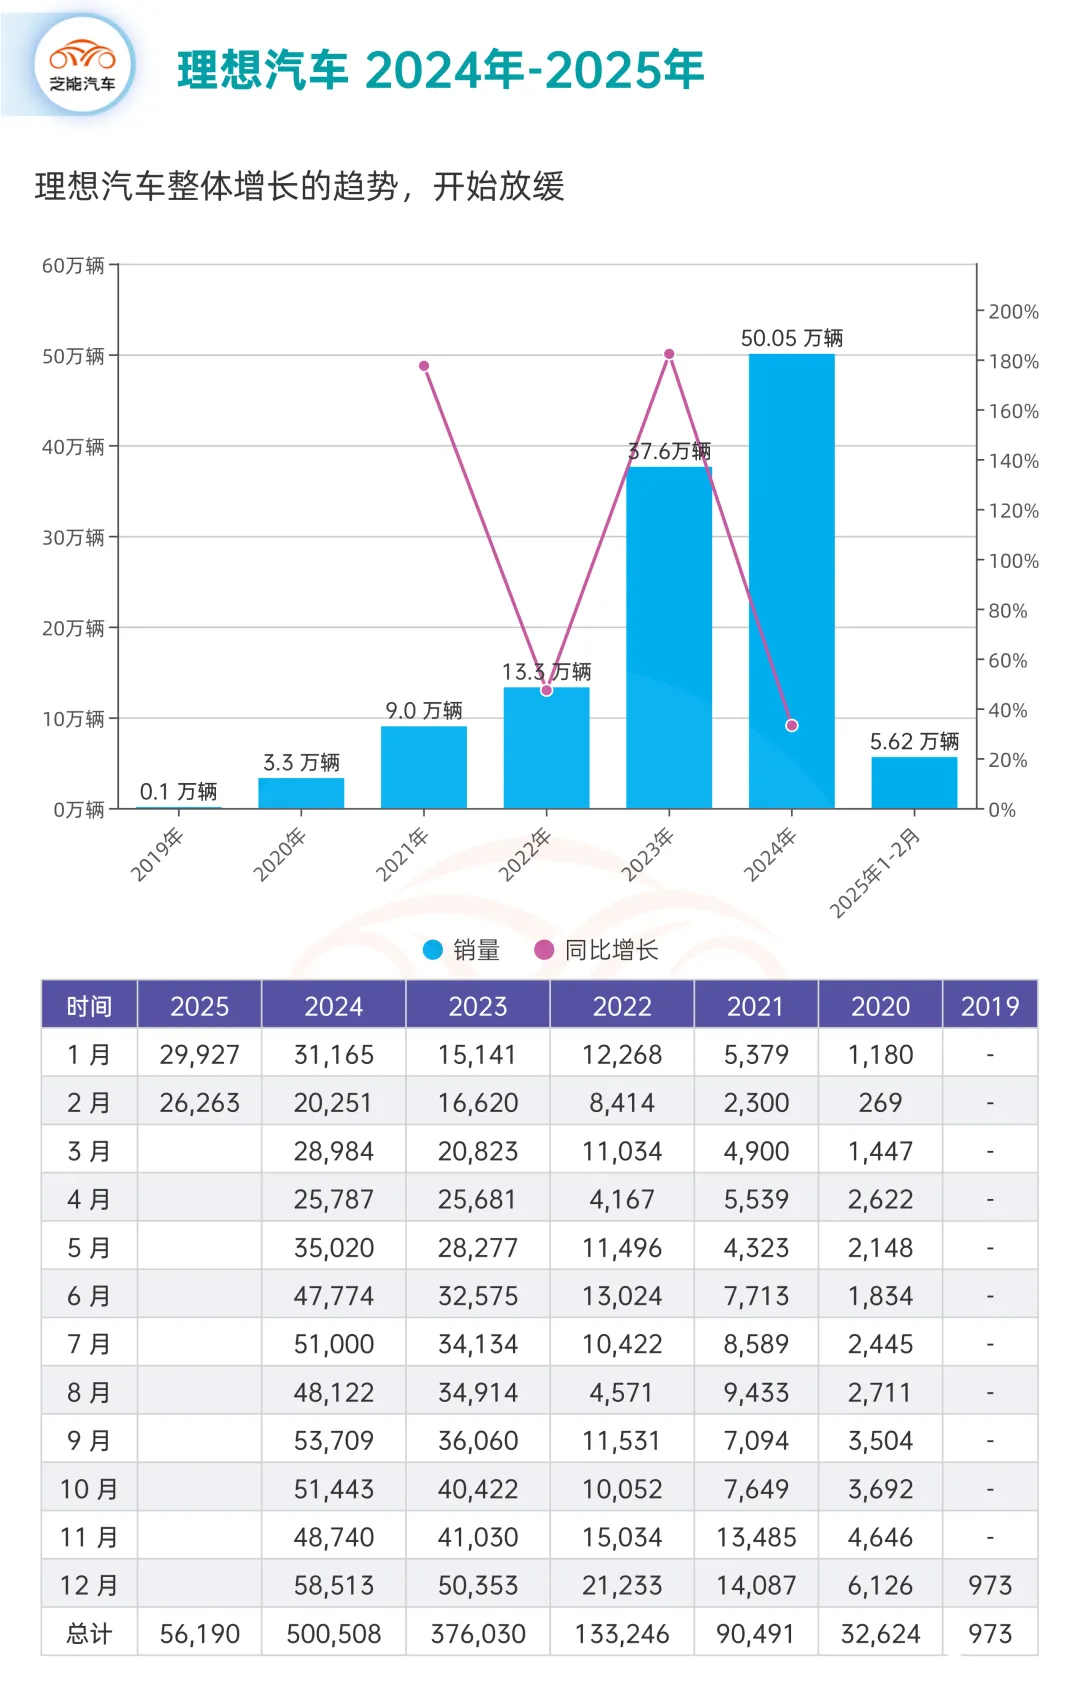
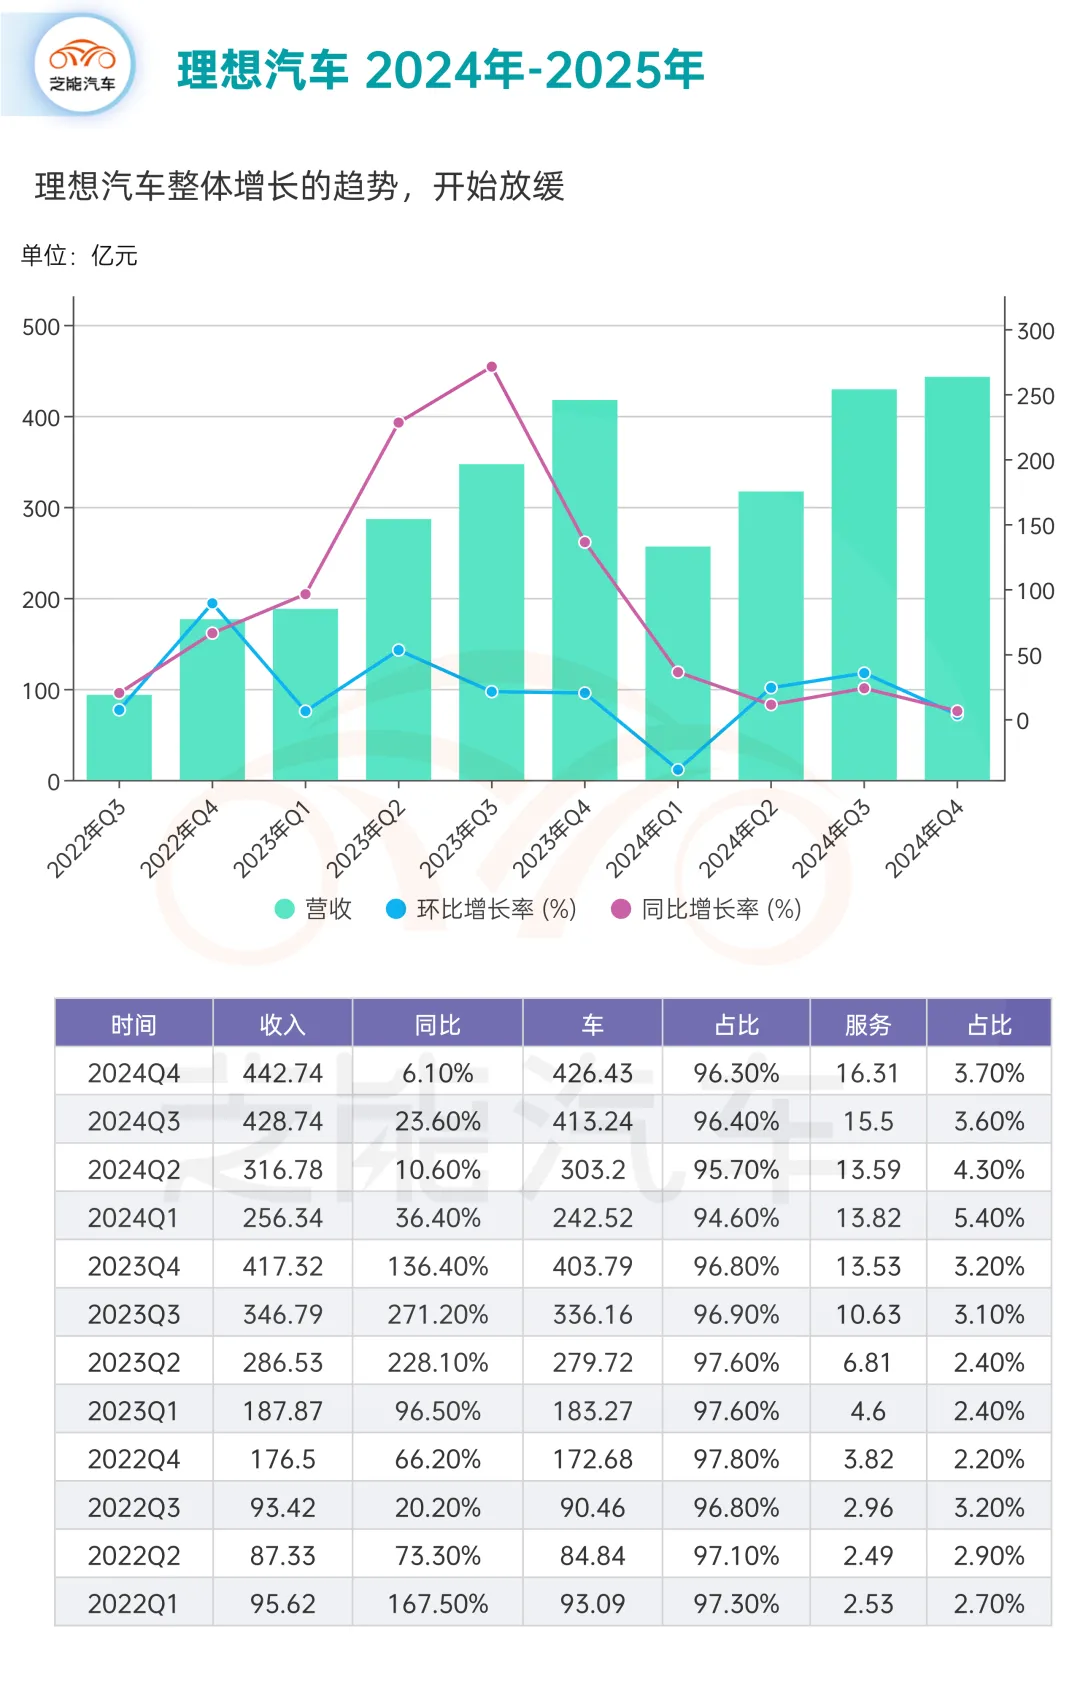
◎ 理想汽车 2024 年的财务表现可以用「量增价稳」来概括,全年交付量达到 500,508 辆,同比增长 33.1%,稳坐 20 万元以上中国品牌销量冠军宝座; 全年营收 1445 亿元,同比增长 16.6%,连续两年突破千亿大关。
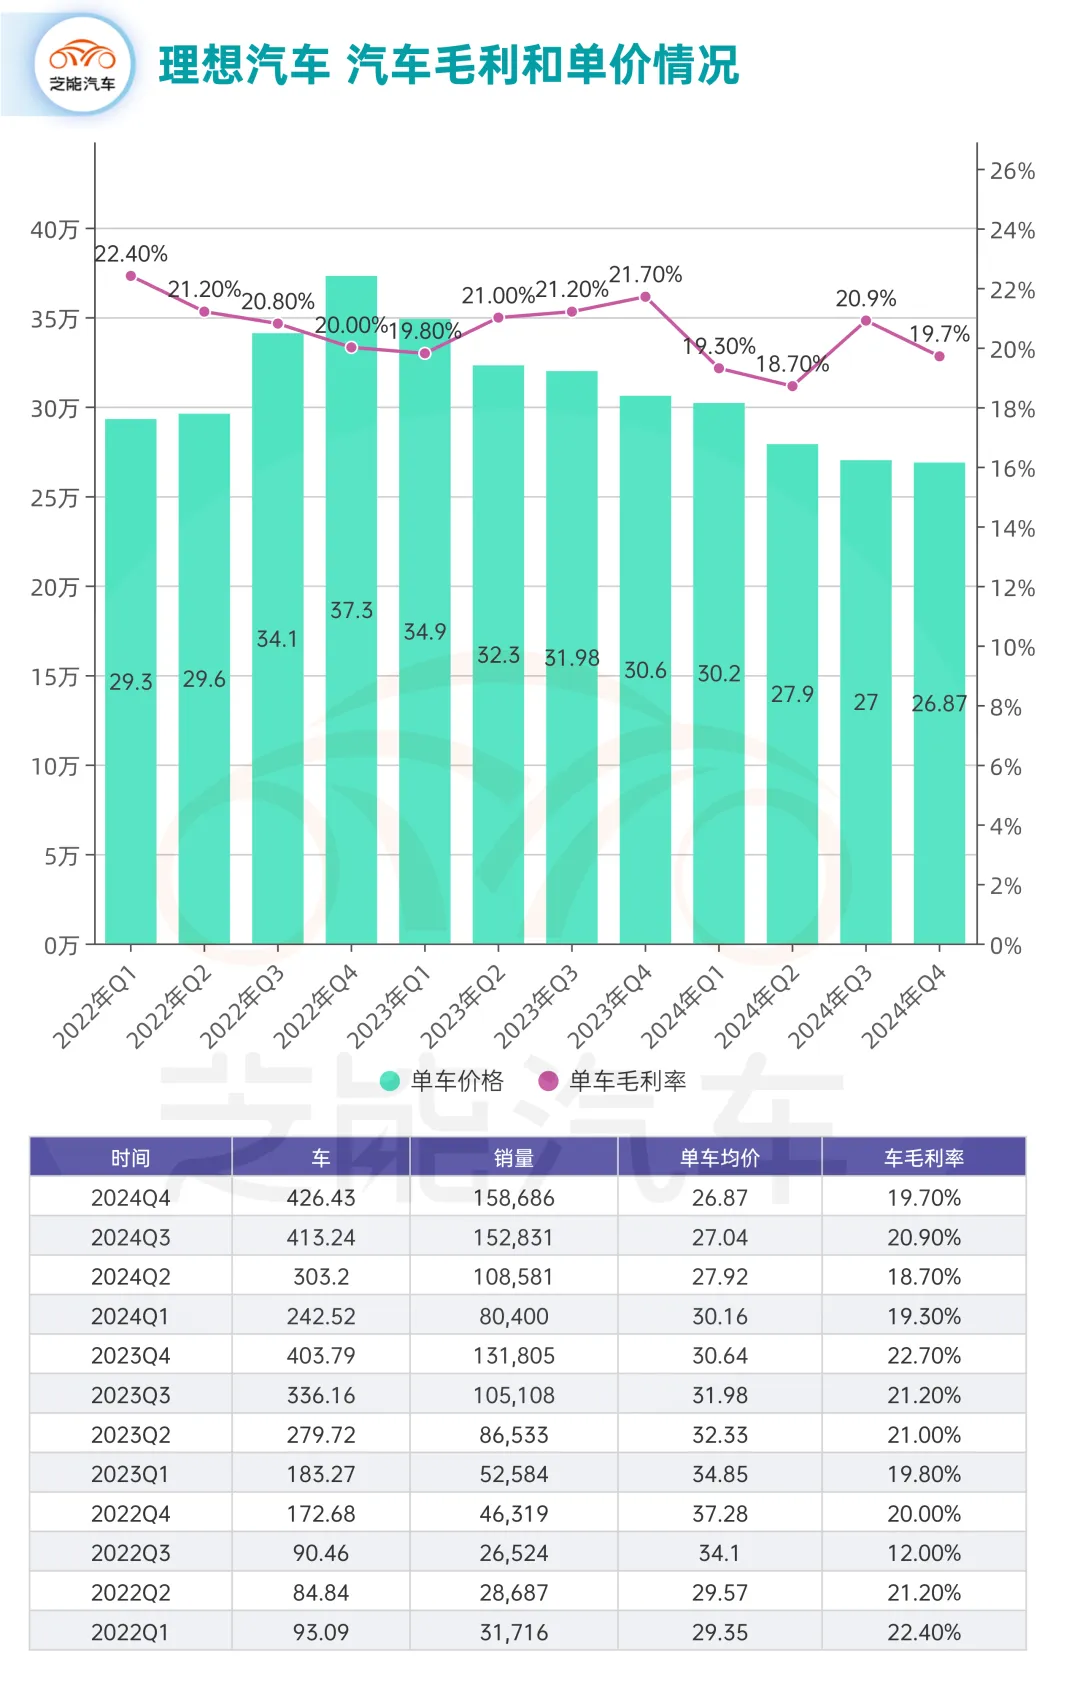
◎ 第四季度,交付量为 158,696 辆,同比增长 20.4%,营收 443 亿元,同比增长 6.1%,环比增长 3.3%。 单车均价保持在 27.68 万元 (不含税) ,显示出理想汽车在高端市场的品牌溢价能力。
理想的核心表现,离不开 L 系列增程式车型的强劲表现,其贡献了全年 97%的销量。
理想汽车通过「套娃战略」 (基于 L 系列的衍生车型) 实现了规模效应,成功锁定家庭用户市场。
2024 年最初设定的年度销量目标为 80 万辆,后因市场竞争加剧和 MEGA 失利下调至 56 万 -64 万辆,这一「未达预期」的现实,其实也能理解理想汽车在 20 万以上市场客观存在的压力!
净利润与毛利率:盈利能力承压
◎ 营收亮眼但理想汽车的净利润却出现显著下滑,24 年全年净利润为 80 亿元,同比减少 31.9%;
◎ 第四季度净利润为 35 亿元,同比下降 38.6%,虽环比第三季度的 28 亿元增长 25.3%,但整体趋势不容乐观。
◎ 毛利率虽保持在 20%左右的健康水平,但呈现逐季下滑态势:2024 年第四季度毛利率为 20.3%,较 2023 年同期的 23.5%下降 3.2 个百分点;全年毛利率为 20.5%,较 2023 年的 22.2%下降 1.7 个百分点。
「增收不增利」的现象主要源于以下因素:
◎ 新能源汽车行业竞争加剧,价格战压缩了单车利润空间;
◎ 研发费用和销售费用持续高企,2024 年研发费用达 111 亿元,同比增长 4.6%,销售与行政费用 122 亿元,同比增长 25.2%;
◎ 纯电车型 MEGA 的失利,导致资源投入与回报不成正比。
在成本控制上表现出色 (如第四季度经营利润率达 8.4%,同比提升 1.1 个百分点)。
理想汽车的现金储备依然雄厚
◎ 截至 2024 年末达 1128 亿元,同比增长 91 亿元,净现金 1044 亿元,同比增长 94 亿元。
经营现金流和自由现金流却大幅缩水。2024 年经营现金净额为 159 亿元,同比减少 68.6%;自由现金流为 82 亿元,同比减少 81.4%。
◎ 第四季度表现稍有回暖,经营现金流为 87 亿元,自由现金流 61 亿元。
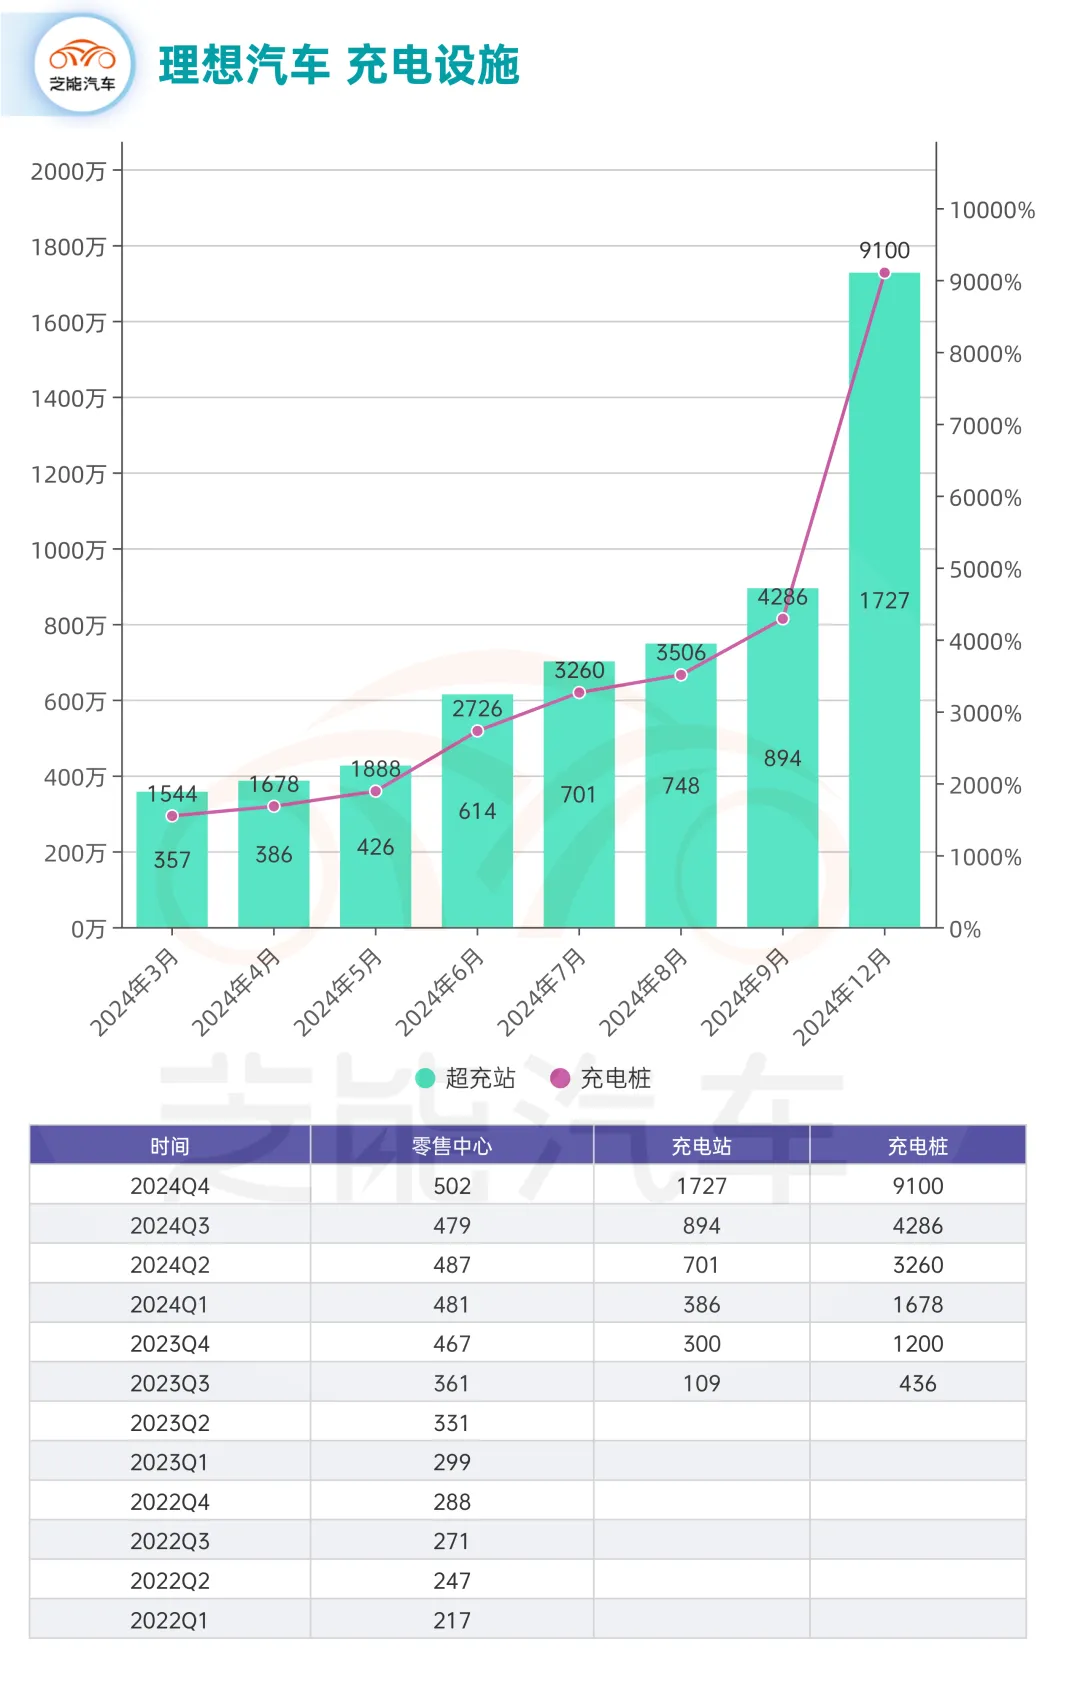
这种现金流下滑与公司加大基础设施建设和研发投入密切相关。例如,2024 年全年新增超充站 1427 座、充电桩 7900 个,资本支出高达 78 亿元。投入为未来的纯电战略铺路,但短期内对现金流的消耗不容忽视。

战略布局:技术路线与组织能力的双重挑战
理想汽车的核心竞争力长期依赖增程式技术,L 系列车型凭借「油电结合」的优势,在续航焦虑和家庭用车场景中占据了独特地位。
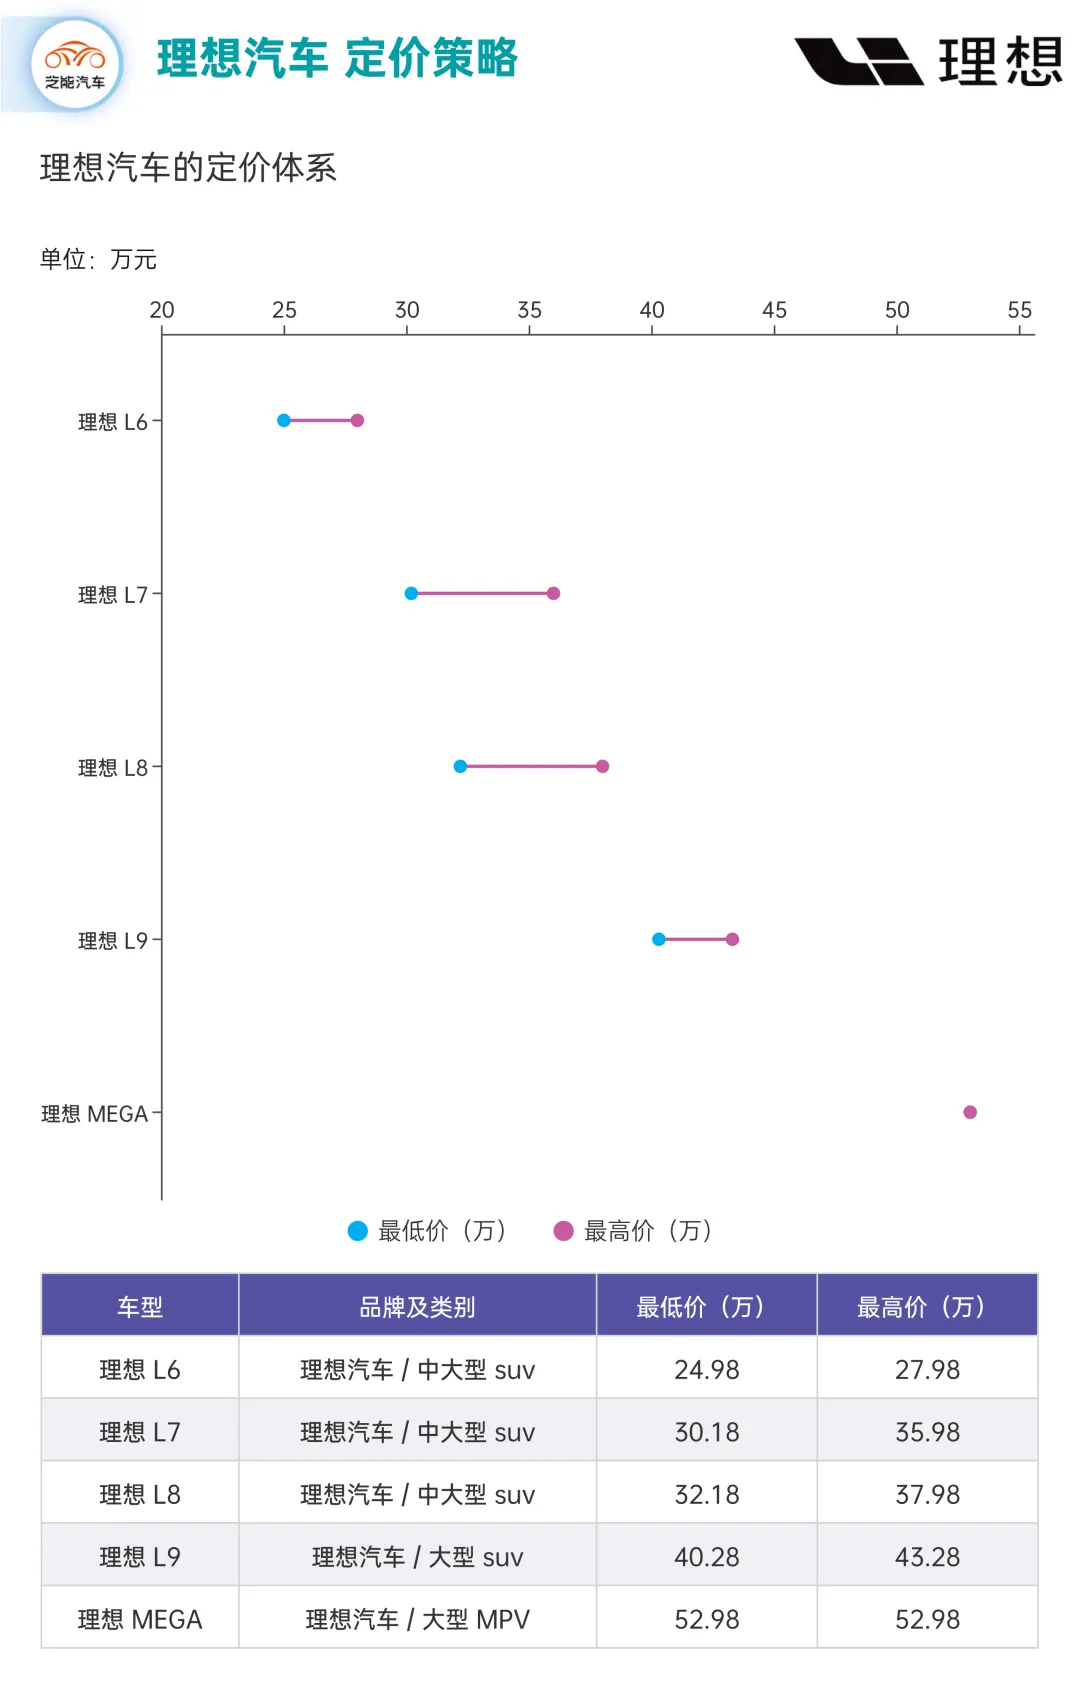
理想汽车试图通过首款纯电车型 MEGA (定价 55 万元) 切入高端市场,却因造型争议、充电网络不足等因素仅售出 1.22 万辆,与预期差距甚远。
理想汽车的技术路线困境,增程式仍是其利润支柱, 毛利率保持在 20%以上;纯电市场理想汽车是必然要进入的。
MEGA 的失利不仅拖累了纯电战略进度,这一点也凸显了核心问题, 20 万以上市场,纯电动本来就难做,理想在产品定义和市场预判上,并没有特殊专长。
随着越来越多的汽车企业开始进入 20 万以上的中大型插电 SUV 领域,理想汽车的技术「舒适区」正面临前所未有的挑战。
理想汽车在智能化领域的布局是其 2024 年的亮点之一, 研发费用 111 亿元,同比增长 4.6%,主要投向智能驾驶和智能座舱。
理想已基于全栈自研的端到端+VLM 双系统技术架构,实现全场景智能驾驶能力。
展望 2025 年,理想汽车计划推出纯电 SUV i8,并于 7 月上市,同时加速充电网络建设,目标在 i8 上市时投入使用 2500 座超充站,目的是解决纯电用户的补能焦虑,匹配纯电车型的市场节奏。
2025 年第一季度交付量预计为 8.8 万 -9.3 万辆,同比增长 9.5%-15.7%,营收却预计同比减少 3.5%-8.7%,价格战和竞争压力下的盈利难题。
纯电战略的成败将是理想汽车未来的关键变量, 但是理想汽车如何保持在 20 万以上,持续和小米汽车、鸿蒙智行持续竞争,这题是最难的!
小结
理想汽车 2024 年的财报是一张矛盾的答卷,营收与交付量的双突破也是理想汽车微操的胜利,如何保持在 20 万 以上持续增加市占率是最核心的问题,竞争对手本质上是华为和小米!