


作者: 陶烟烟
宁德时代发布电新板块最重要的数据。
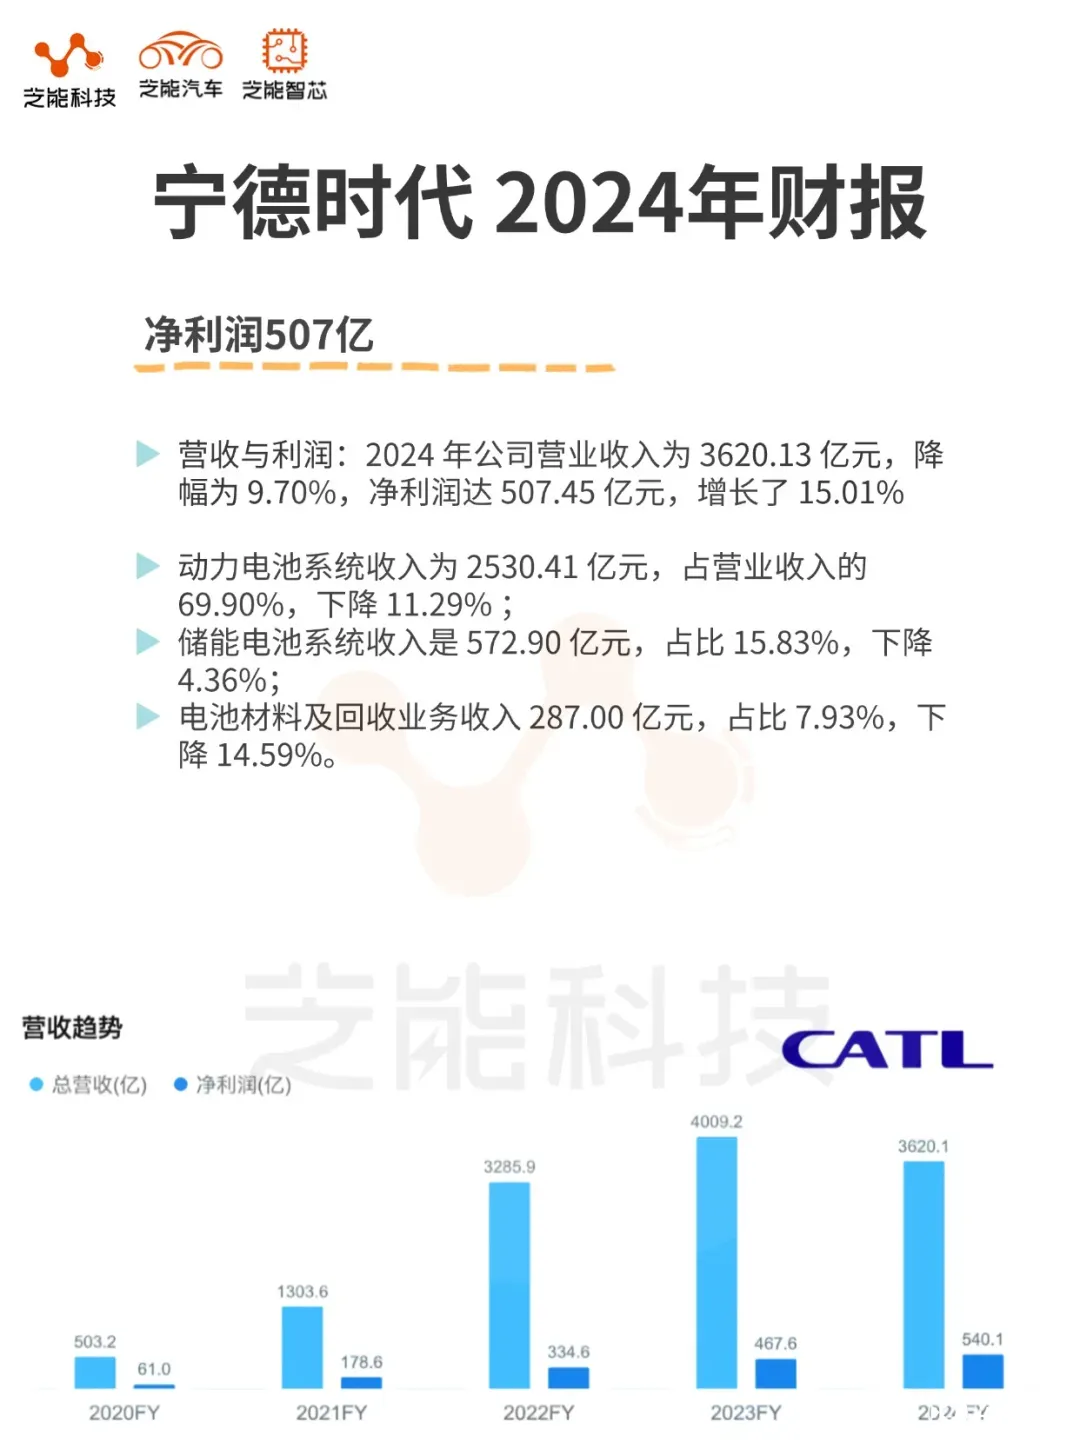
- 全年营业收入 3620.13 亿元,同比下降 9.7%;
- 归母净利润 507.45 亿元,同比增长 15.01%。
营收受电池价格下滑影响有所回落,净利润却实现两位数增长,在成本管控和技术创新上的显著优势。
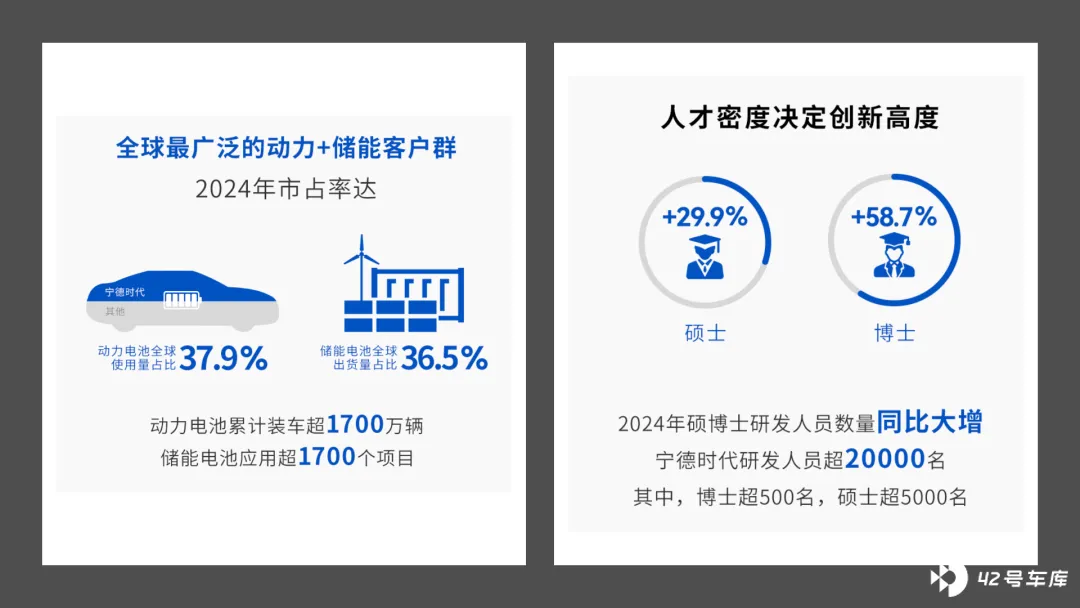
◎ 锂离子电池销量达 475GWh,同比增长 21.79%,其中动力电池和储能电池分别保持全球市占率 37.9%和 36.5%,连续多年稳居行业第一。
◎ 研发投入创历史新高 186 亿元,支撑了神行 Plus、天恒储能系统等创新产品的推出;
海外布局加速,德国工厂获大众双认证。 但是营收下降、海外收入占比缩减以及市占率增长放缓,在全球化与竞争加剧下的潜在压力。
我们将从财务表现与技术创新、战略布局与市场竞争两个维度,剖析宁德时代 2024 年的得失,并展望其未来发展路径。

财务表现与技术创新:利润韧性与产品突破并存
营收与销量:量增价跌的行业缩影
◎ 宁德时代 2024 年实现营业收入 3620.13 亿元,同比下降 9.7%,主要受动力电池和储能电池销售收入双双下滑拖累。
◎ 动力电池系统营收 2530.41 亿元,同比下降 11.29%,占比 69.9%;
◎ 储能电池系统营收 572.9 亿元,同比下降 4.36%,占比 15.83%。
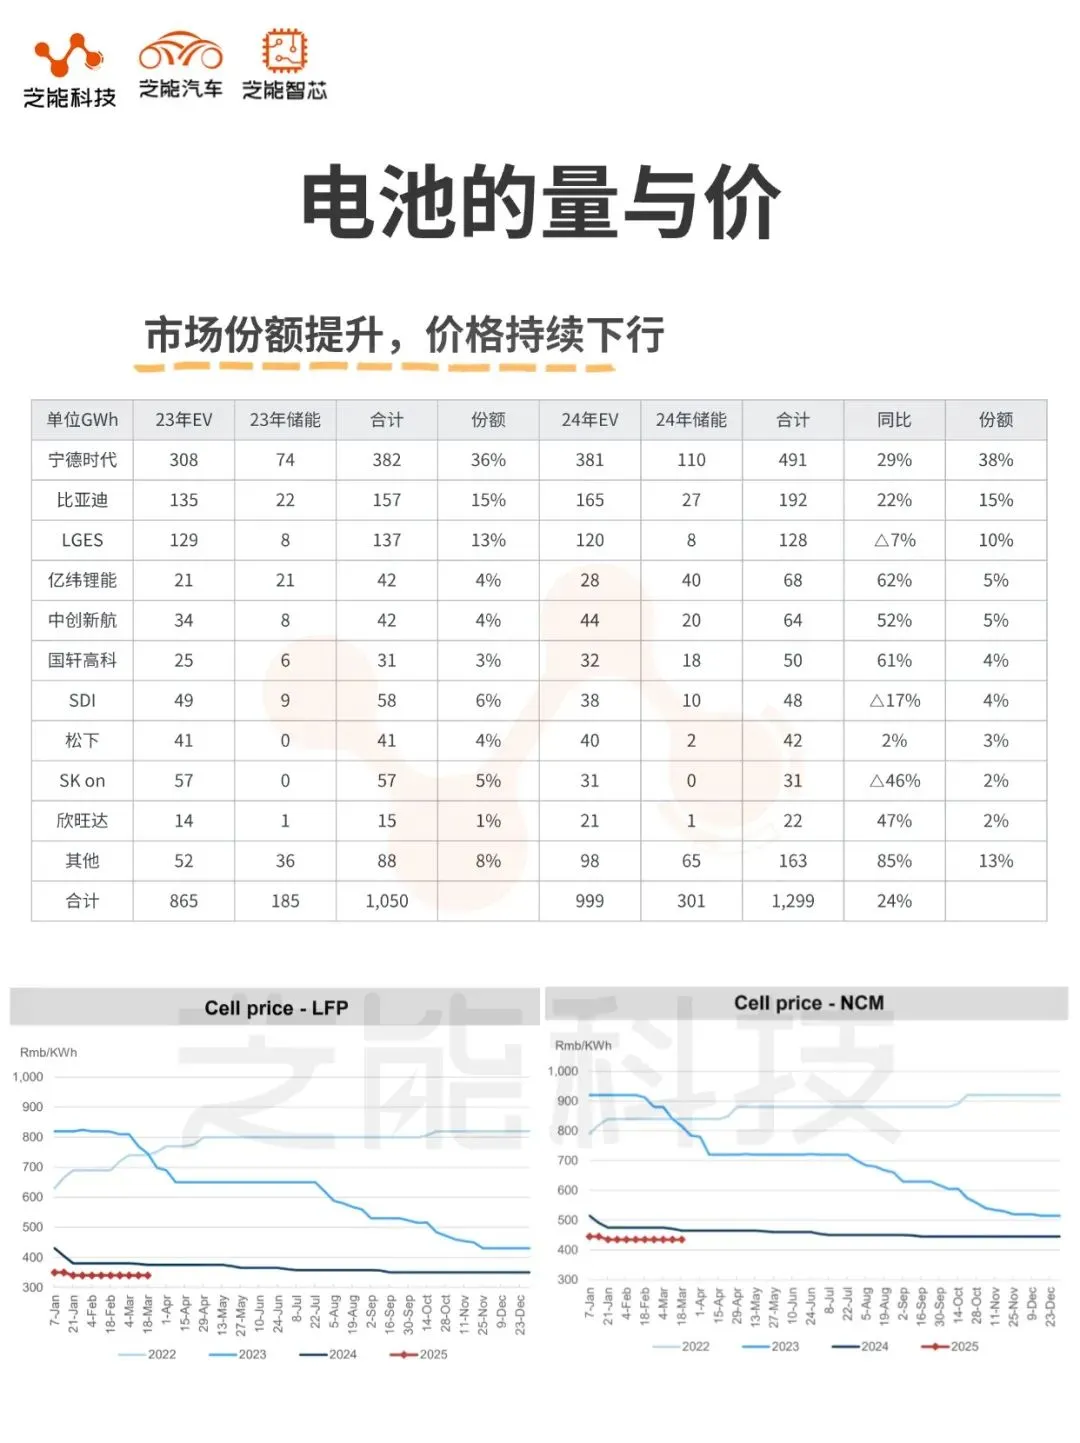
营收下滑的直接原因是电池价格的下行趋势, 从整个数据来看,从 2023 年 6 月开始,电池价格就大幅下降了。
随着碳酸锂价格大幅下跌,较 2023 年下跌 65%,带动电池售价下行。当然宁德时代的销量增长成为抵消价格压力的关键。
◎ 全年锂离子电池销量 475GWh,同比增长 21.79%,其中动力电池 381GWh,同比增长 18.85%,储能电池 93GWh,同比增长 34.32%。
在新能源车渗透率提升和储能市场的持续需求推动。
◎ 宁德时代 2024 年动力电池全球市占率 37.9%,连续 8 年第一;
◎ 储能电池市占率 36.5%,连续 4 年第一。
市占率较第二名优势明显 (动力电池高 20.7 个百分点,储能高 23.3 个百分点) ,但增长速度放缓,市场竞争加剧和渗透率提升的边际效应。
净利润与毛利率:成本管控的胜利
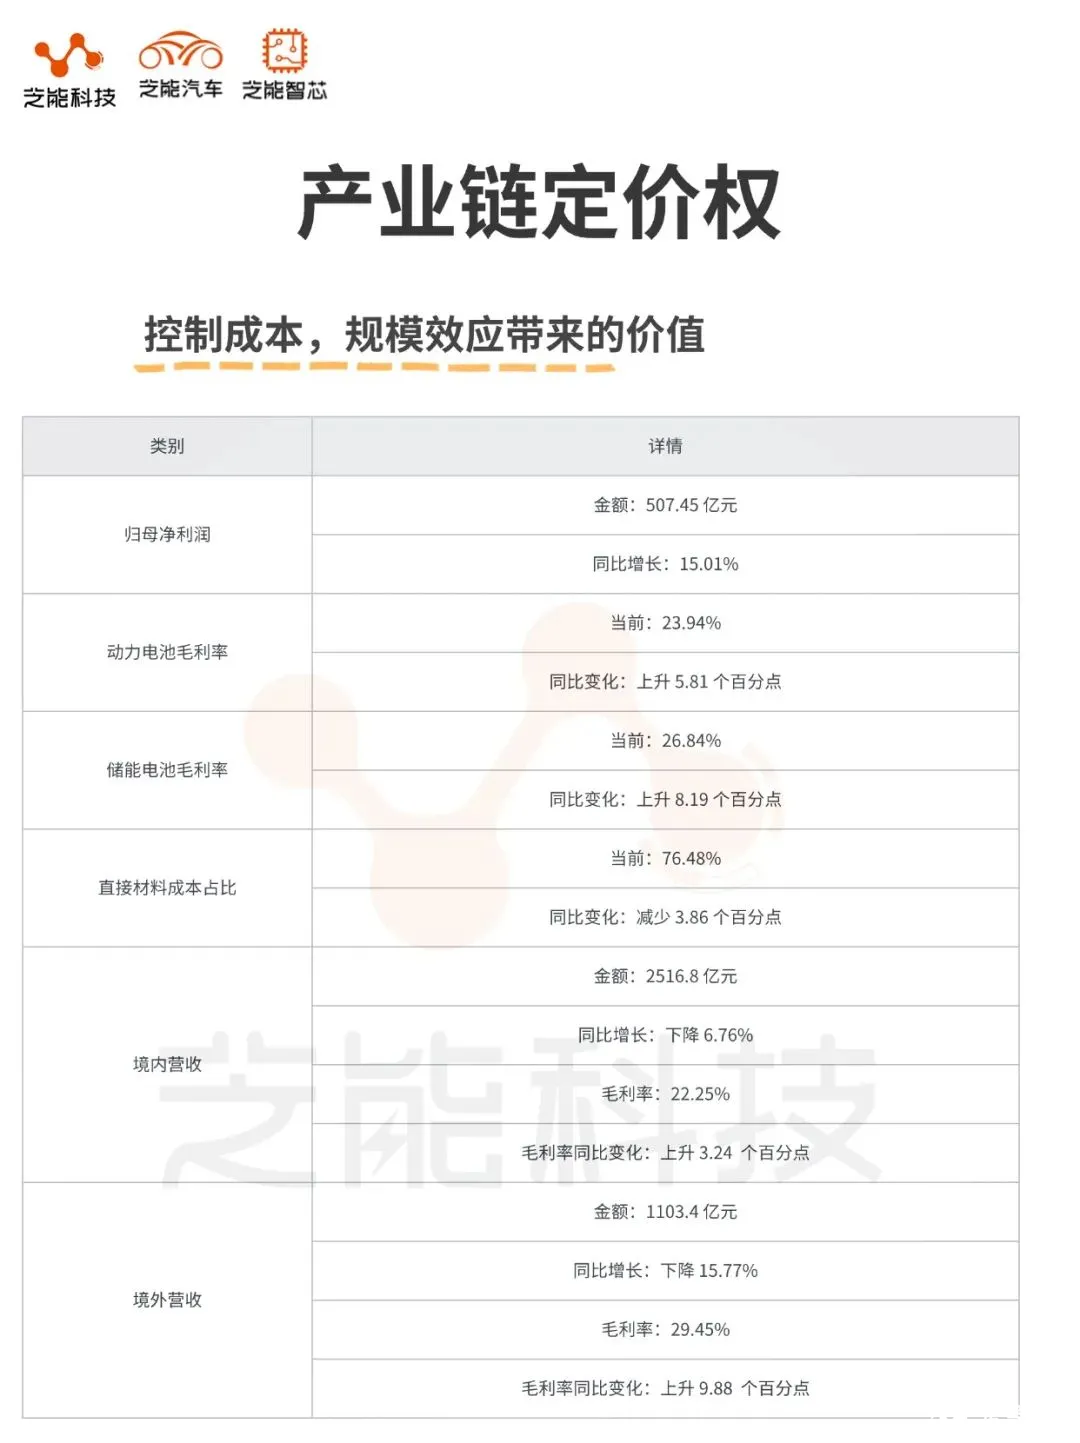
在营收承压的同时,宁德时代归母净利润达 507.45 亿元,同比增长 15.01%,日均净赚 1.38 亿元,超出行业平均水平。客观来说,整个电池行业,宁德时代的赚钱能力是独一份的。
毛利率提升是核心驱动力:
◎ 动力电池毛利率 23.94%,同比上升 5.81 个百分点;
◎ 储能电池毛利率 26.84%,同比上升 8.19 个百分点。
直接材料成本占比下降至 76.48%,同比减少 3.86 个百分点,在原材料价格波动中通过供应链优化和规模效应实现了成本控制。
分地区看
◎ 境内营收 2516.8 亿元,同比下降 6.76%,毛利率 22.25%,上升 3.24 个百分点;
◎ 境外营收 1103.4 亿元,同比下降 15.77%,毛利率 29.45%,上升 9.88 个百分点。
海外收入占比从 32.67%降至 30.48%,全球市场的需求波动和地缘政治影响,但毛利率的提升让你理解宁德时代的定价权,在高端市场的高附加值能力。
公司经营性现金流 970 亿元,期末货币资金超 3000 亿元,为研发和产能扩张提供了坚实支撑。
研发投入与技术突破:创新驱动的护城河
宁德时代 2024 年研发投入 186 亿元, 创历史新高, 近十年累计超 700 亿元,研发人员超 2 万名,专利申请总数达 43354 项,高强度投入直接转化为产品竞争力。
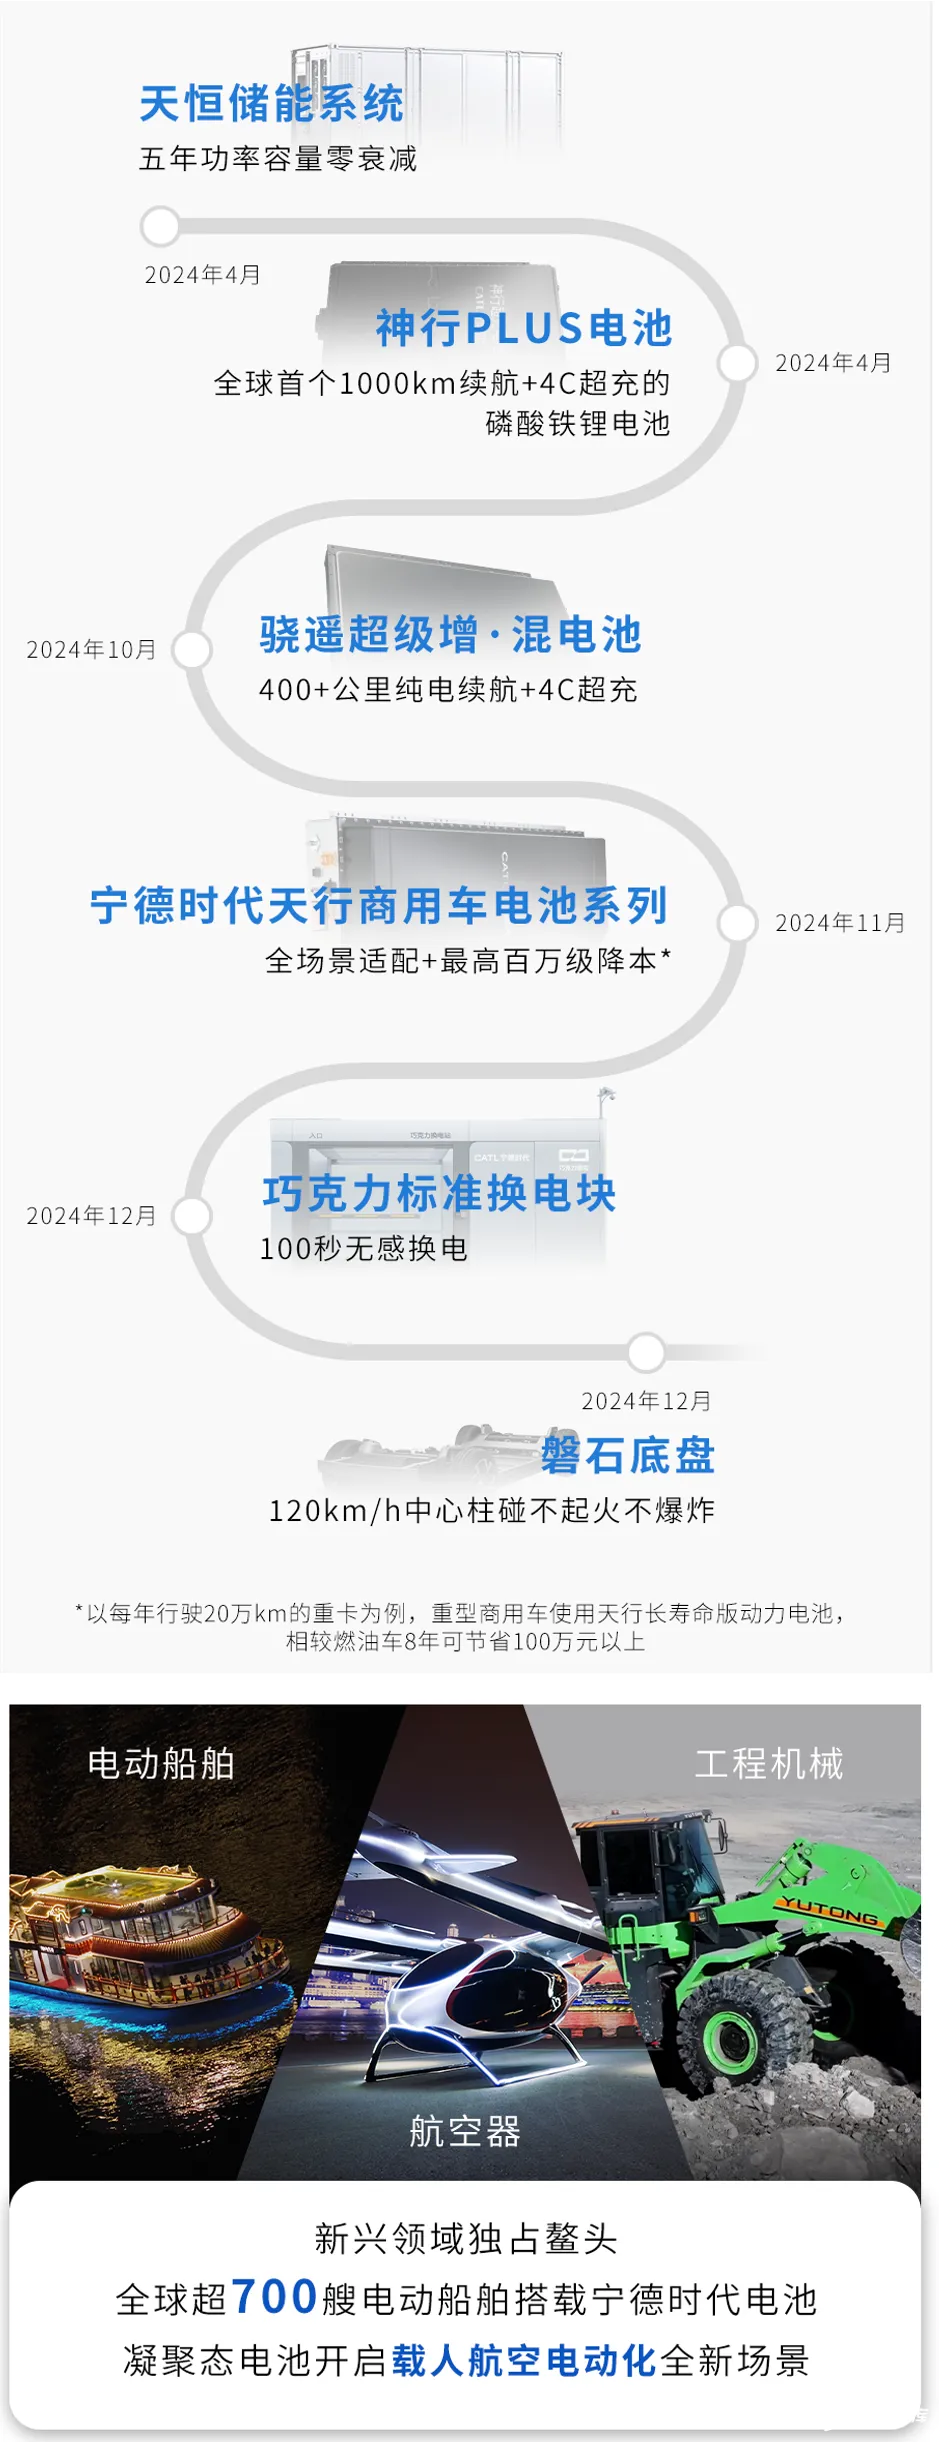
◎ 在乘用车领域,神行 Plus 电池实现 1000km 续航和 4C 超充,麒麟高功率电池放电功率超 1300kW,骁遥增混电池填补增程车型补能短板;
◎ 在商用车领域,天行系列覆盖物流、客车和重卡场景,使用寿命最长达 15 年 300 万公里;
◎ 在储能领域,天恒储能系统实现 5 年零衰减,单体容量 6.25MWh,PU100 支持 6C 放电。
这些巩固了宁德时代的技术领先地位,也拓展了其在多元化场景中的应用。
研发成果还推动了新兴领域布局,如工程机械、船舶和航空器的电动化,以及滑板底盘、巧克力换电等创新解决方案。这种全矩阵产品策略,既满足了现有市场需求,又为未来增长埋下伏笔。
然而,研发的高投入并未完全扭转营收下滑趋势,表明技术优势转化为收入增量的过程仍需时间。
3000 亿元的货币资金储备和 970 亿元的经营性现金流,确保了公司在高研发投入和全球扩张中的资金安全。
库存 106GWh 同比增长 51.43%,产能利用率 76.33%,提示出供过于求的风险,可能对未来利润率造成压力。

战略布局与市场竞争:全球化与行业变局的博弈
产能扩张:国内稳步推进,海外加速布局
宁德时代 2024 年在产能建设上持续发力。
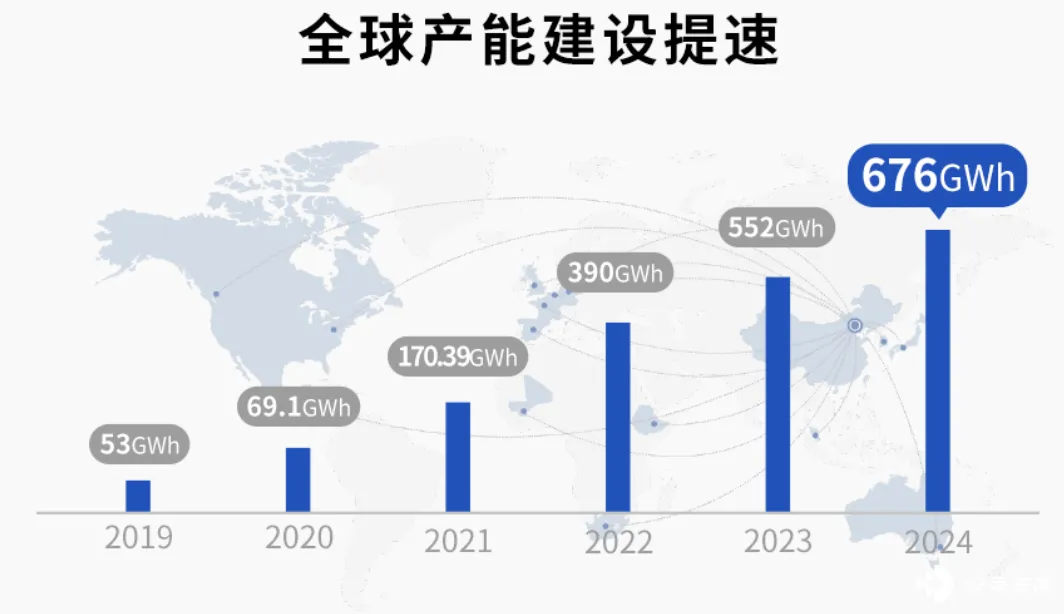
◎ 国内中州、贵阳、厦门、济宁等基地部分产线已投产并进入爬坡阶段,全年建成产能 676GWh,在建 219GWh,产量 516GWh,同比增长 32.65%。
◎ 海外方面,德国工厂获大众集团模组和电芯双认证,成为全球首家、欧洲首家获此殊荣的电池制造商,产能逐步提升;匈牙利工厂、西班牙合资工厂及印尼项目也在推进中。
2025 年 2 月提交的港股上市申请。海外布局的加速旨在应对地缘政治风险和抢占欧美市场,2024 年境外营收占比下降 2.19 个百分点至 30.48%,全球化进程中的短期阵痛,欧美新能源补贴政策调整和贸易壁垒有关。
未来,随着海外工厂产能释放和港股融资落地,宁德时代有望提升国际市场话语权。
市场竞争:龙头地位稳固但增长乏力
宁德时代在动力电池和储能领域的双料冠军地位无可撼动,累计装车超 1700 万辆,储能项目超 1700 个。市占率增长放缓 (动力电池从 37%升至 37.9%,储能从 34%升至 36.5%) 反映出竞争对手的追赶压力。
比亚迪、中创新航等国内企业通过低成本策略侵蚀中低端市场,LG 新能源、松下等海外厂商则在高端市场发力。特斯拉、上汽等车企自研电池的趋势,可能削弱宁德时代的客户依赖度。
储能领域增长 34.32%,快于动力电池的 18.85%,得益于全球可再生能源装机需求。储能电池营收仅占 15.83%,显示其盈利贡献仍有限,储能市场的爆发潜力或将成为宁德时代新的增长引擎,但需警惕价格战和技术替代风险。
2025 年初,宁德时代与一汽解放、上汽集团、马斯达尔等签署战略合作协议,显示出其在商用车、乘用车和储能领域的客户粘性。尤其与大众集团的认证合作,强化了其在欧洲市场的供应链地位。
换电、滑板底盘等解决方案的推广,旨在构建生态闭环,提升用户体验,但短期内投入产出比尚待验证。
宁德时代凭借技术壁垒和规模优势,仍是行业龙头,但「增收不增利」的隐忧提示其需警惕供过于求和竞争白热化的双重挑战。若储能和商用车市场加速放量,或将为公司打开新的利润窗口。
芝能点评: 比亚迪的垂直一体化模式,对宁德时代的影响还在持续变大,由于比亚迪在 20 万以内的车型具有定价权,宁德时代的客户也受到了影响,间接削弱了定价权。
目前宁德时代的客户里小米汽车、特斯拉、鸿蒙智行和理想汽车,是完全不受比亚迪影响的,其他 20 万价格以内的客户不得不直面比亚迪的定价权。但是我们看到 20 万以上的市场,电池的替代也在一点点进行。
小结
宁德时代 2024 年财报展现了一家龙头企业在行业下行周期中的韧性与潜力。营收虽同比下降 9.7%,但净利润增长 15.01%,研发投入 186 亿元支撑了神行 Plus、天恒等创新产品,全球市占率保持领先,海外布局和港股上市计划则为其国际化注入新动能。
市占率增长放缓、海外收入占比下降以及库存积压,提示出公司在竞争加剧和市场饱和下的隐忧。
在新能源电池行业进入「下半场」的背景下,宁德时代的技术护城河和成本优势仍是其核心竞争力,但如何将研发成果转化为收入增量、平衡全球化与本土化、应对车企自研和价格战的双重夹击,将是其未来发展的关键课题。






