


作者 | 王凌方
编辑 | 邱锴俊
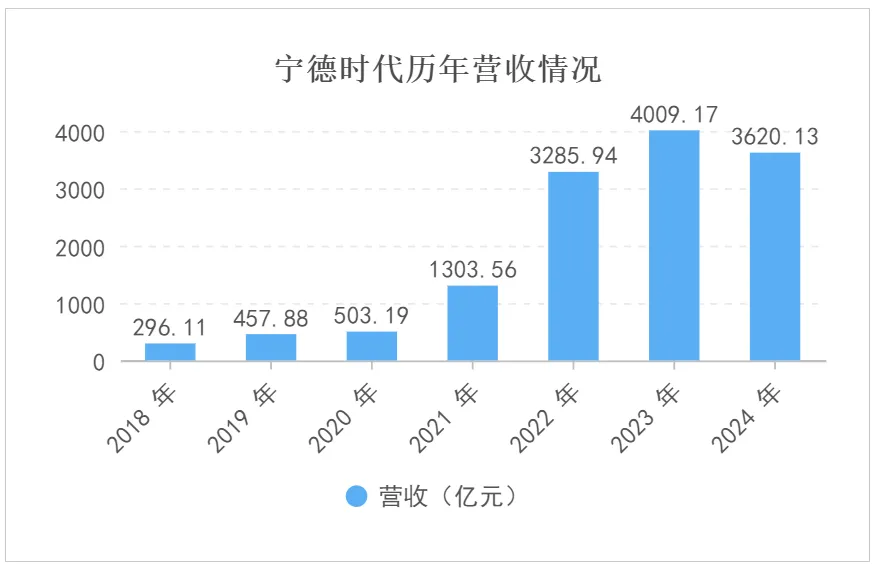
宁德时代上市以来首次出现年营收下降。
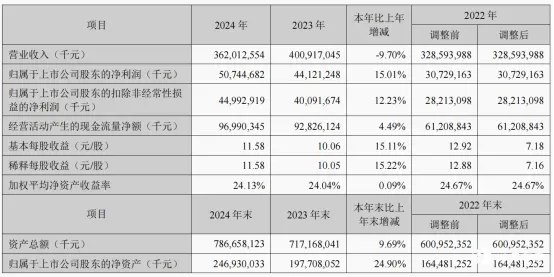
2024 年,宁德时代实现营业收入 3620.13 亿元,虽较 2023 年下降 9.70%,但归属于上市公司股东的净利润达到 507.45 亿元,同比增长 15.01%。2024 年度累计拟派发的现金分红比例 50%,分红总额 253.7 亿元。
当然,宁德时代的市场地位依然稳固。根据 SNE Research 数据,在动力电池领域, 宁德时代 2017-2024 年连续 8 年动力电池使用量排名全球第一 ,2024 年全球市占率为 37.9%,较第二名高出 20.7 个百分点;在储能领域,宁德时代 2021-2024 年连续 4 年储能电池出货量排名全球第一,2024 年全球市占率为 36.5%,较第二名高出 23.3 个百分点。
在业绩说明会上,宁德时代表示, 一季度,动力电池方面表现比往年好,近期看,国内电动化渗透率突破 50%,单周创 58%新高;远期看,在智能驾驶的带动下,到 2030 年电动化渗透率有望提升到 80%-90%。
宁德时代对海外市场也比较有信心,他们判断预计未来几年复合增速 25%以上。
储能方面,宁德时代表示,取消强配和电力入市推动储能商业模式,美国、欧洲储能市场快速增长,叠加 AI 需求带动,数据中心配储带来额外增量, 未来出货符合增速 25%-30%。
在提到 第二代钠离子电池 时,宁德时代方面表示,对量产很有信心, 能量密度等产品性能指标和铁锂接近。 Bom 理论上比铁锂便宜,只要有规模,会比锂电更有优势。
海外市场有所收缩,毛利率持续增长
2024 年,宁德时代实现锂离子电池销量 475GWh,同比增长 21.79%,其中,动力电池系统销量 381GWh,同比增长 18.85%;储能电池系统销量 93GWh,同比增长 34.32%。
其中储能电池系统占比进一步提升,达到 14.94%;动力电池系统的收入占比下降至 69.90%;电池材料回收和电池矿产资源占比大幅回落,这主要是由于矿产资源价格下降所致。
分地区业务方面,2024 年宁德时代境内外业务占比大致在 2:1 的比例。不过境外业务总额下降较为明显,其受整体经济形势和地缘政治关系较为明显。
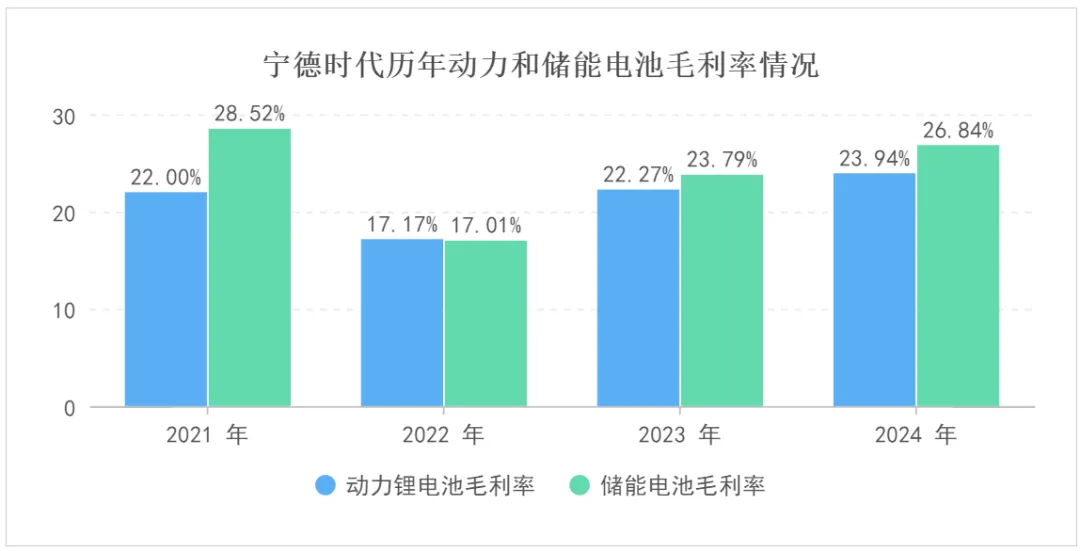
值得注意的是,近两年宁德时代的动力和储能电池毛利率大幅上涨。
2024 年宁德时代毛利率有所提升,其中动力电池系统毛利率为 23.94%,较上年增长 5.81%;储能电池系统毛利率达 26.84%,增长 8.19%。
持续推出新技术和新产品
乘用车领域,宁德时代在 2023 年发布神行 4C 超充电池的基础上发布 神行 Plus 电池,可实现系统能量密度超 200Wh/kg,是全球首个兼备 1,000km 续航以及 4C 超充特性的磷酸铁锂电池 ;推出新一代麒麟高功率电池,放电功率超 1,300kW,可助力新能源车实现零百加速 2 秒以内;推出全球首款纯电续航达到 400 公里以上,同时兼具 4C 超充能力的骁遥增混电池,弥补增混车型充电补能效率慢的短板。
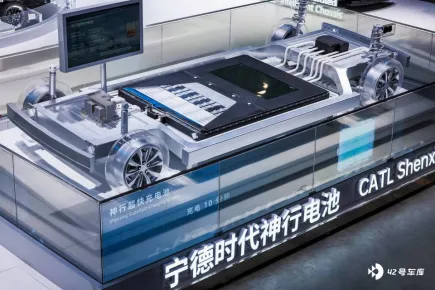
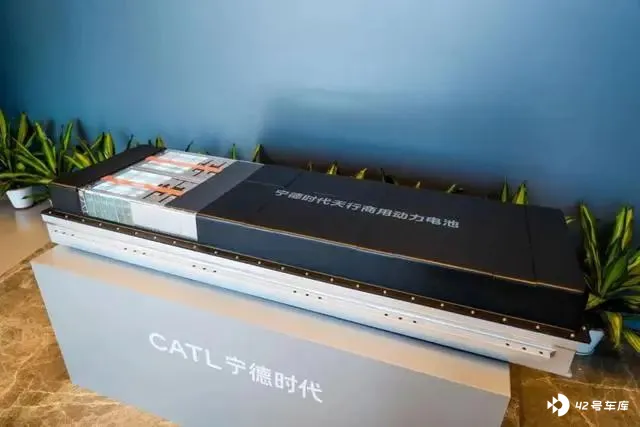
商用车领域, 针对时效性高的物流与平台接单场景,推出天行 L-超充、天行 L-长续航,使用寿命可达 8 年 80 万公里 ;针对客车应用场景,推出天行客车版,使用寿命可达 15 年 150 万公里;针对重卡应用场景,推出天行电池重型 商用车版本,使用寿命可达 15 年 300 万公里 ,在矿区、建筑工地等恶劣环境下保持可靠性和稳定性。
储能领域, 宁德时代发布了全球首款 5 年零衰减、单体 6.25MWh 的天恒储能系统,较上一代产品单位面积能量密度提升 30%,占地面积降低 20% ,可进一步提升储能项目收益率;推出了 PU100 储能产品,可支持 6C 放电以满足 10-15 分钟紧急备用电源需求,同时还具备高安全、高功率、易维护等特点,持续助力数据中心能源管理。
神行和麒麟电池出货将增长,储能继续放量
业绩会说明会上,宁德时代介绍了产品的应用情况和客户的大致情况。
乘用车方面, 麒麟电池和神行电池系列在约 60 款车型上大规模量产上车 ;新一代麒麟高功率电池放电功率超 1300 千瓦, 最大放电倍率 16C ;神行 plus 电池系统能量密度超 200wh/kg,是全球首款可实现 1000 公里续航的磷酸铁锂快充电池;逍遥增程混动电池纯电续航达 400 公里以上且兼具 4C 超充能力,提供 6C 高压增程电池包。
整体来看,2024 年,神行电池和麒麟电池出货占比大概在 30%-40%,预计今年占比将达到 60%-70%;逍遥电池目前有 30 多款车型配置,有望在今年放量。
商用车方面, 天行 L 超充、天行 L 长续航适用于时效性高的物流与平台接单场景,续航使用寿命可达八年 80 万公里 ,与超 13 家车企合作; 天行客车版适用于客车应用场景,使用寿命达 15 年 150 万公里 ,与超 13 家车企合作;天行电池重型商用版适用于重卡及工程机械应用场景,使用寿命可达 15 年 300 万公里,最高续航达 800 公里,与超七家主机厂合作,2024 年国内商用动力电池销量同比增长 98%,中重卡动力电池销量同比增长 144%。
储能方面,宁德时代成为阿联酋 RTC19GWh 数据中心项目的首选电池储能系统供应商,与澳洲客户合作开发 8 小时电池储能系统,在澳大利亚整体储能需求达 24GWh。推出 PU100 储能产品,可支持 6 小时放电,具备高安全、高功率与易维护等特点,为多数据中心项目供货。
宁德时代方面表示,储能方面,美国增速也很好,包括数据中心驱动、并网流程提速等原因, 2025 年美国也有 40-50%的增速 ,但不能忽略澳洲、中东等未来储能增速最快的区域,包括全球推理数据中心配置储能。
目前看,宁德时代的车企客户包括 BMW、Mercedes-Benz、Stellantis、Volkswagen、Ford、Toyota、Hyundai、Honda、Volvo、上汽、吉利、蔚来、理想、宇通、小米等;储能客户及合作方包括 NextEra、Synergy、Wärtsilä、Excelsior、Jupiter Power、Flexgen、国家能源集团、国家电力投资集团、中国华能、中国华电、中石油等。
截至 2024 年,宁德时代已实现动力电池累计装车超 1,700 万辆,储能电池在全球应用超 1,700 个项目。
此外,基地方面,宁德时代去年有贵州、济宁、洛阳、宁德本地等项目,今年会陆续推进这些基地的建设,还有北京的项目(规模相对小一点)。海外方面,除了德国基地进一步产能爬坡外,目前正在加速匈牙利一期二期项目的建设,西班牙合资厂项目在前期准备中,还有印尼的产业链项目。
具体来看, 匈牙利模组厂一期已经投产,今年内实现一期电池厂投产,二期预计年内开工,预计一年多完成投产。 和德国工厂相比,匈牙利工厂电费和人工便宜,厂房设计和产线设计有改善和提升,速度和智能化程度比德国更好,成本会有优化。另外,德国也会有所优化。






