


作者|凌敏
「临别之际,个人愚见。第一次发,也是最后一次。」
2 月 25 日,一名即将离职的蔚来员工在蔚来内部论坛发长文,向公司提出十条建议,呼吁蔚来应尽快从务虚转为务实,集中资源,直面现实。
蔚来创始人 李斌亲自下场实名回复:「谢谢大家的建议,提升全员经营意识,从我自己做起。」这话不是说说而已,他还把文章通过飞书推送给全员 。
能 引起这种程度的重视 ,是 因为 蔚来又快「躺」 进 ICU。2024 年的财报 显示,蔚来 全年净亏损 224 亿元,相当于每天睁眼就要面对 6100 万元的财务窟窿,净亏损总额几乎是小鹏汽车(57.9 亿)的 4 倍。 2025 年的 销量 也没有得到好转 ,1 月蔚来和乐道双品牌交付 13863 辆,2 月交付新车 13192 辆,距离行业公认的月销 2 万生命线还有 一段 距离。
面对各种诘问, 李斌的工作重心开始转移到「反思」上。
「我们要在有效的资源边界内,把钱花在刀刃上,把时间花在刀刃上,才有可能走出来。」李斌说。外界质疑蔚来管理效率,很多讲的是对的,我们要认,我们既不自欺欺人,也不妄自菲薄,管理本来就没有止境,我们就从管理上把自己的尊严挣回来。
就此,蔚来开始放下宏大叙事,一场围绕降本增效的风暴,已然掀起。变革的推进仍需要时间消化和磨合,不过此次变革之于蔚来,更像是在行业动荡浪潮里的一次深度蓄力,毕竟产品的纵深布局和技术鱼池,或让蔚来在蛰伏中迎来新的增长周期。
「每一分钱投入都要听到回响」
蔚来的亏损何时能逆转?——这是蔚来再也不能用「长期主义」四个字就能掩盖过去的问题。
从 2018 年上市至今,蔚来累计亏损已超千亿,在「烧钱」的赛道上一骑绝尘。李斌不是没有意识到问题,在 2024 年就写过一封全员信,大讲提高经营意识。今年更表示,管理提效这一课,一定要补上。
细化到执行方案上,如今的蔚来落地了名为 CBU(基本经营单元)的经营机制,每个单元都必须建立明确的 ROI(投入产出比)指标和业绩奖惩制度。这类似华为的责任中心,或阿米巴的敏捷团队组织,目的都是推动跨部门协作与成本透明化。对这样的看法,李斌强调,蔚来要在学习这些优秀模式的基础上进行再创造。
而在关乎成本的供应链方面,李斌也明显加强了对供应链管理的参与程度。
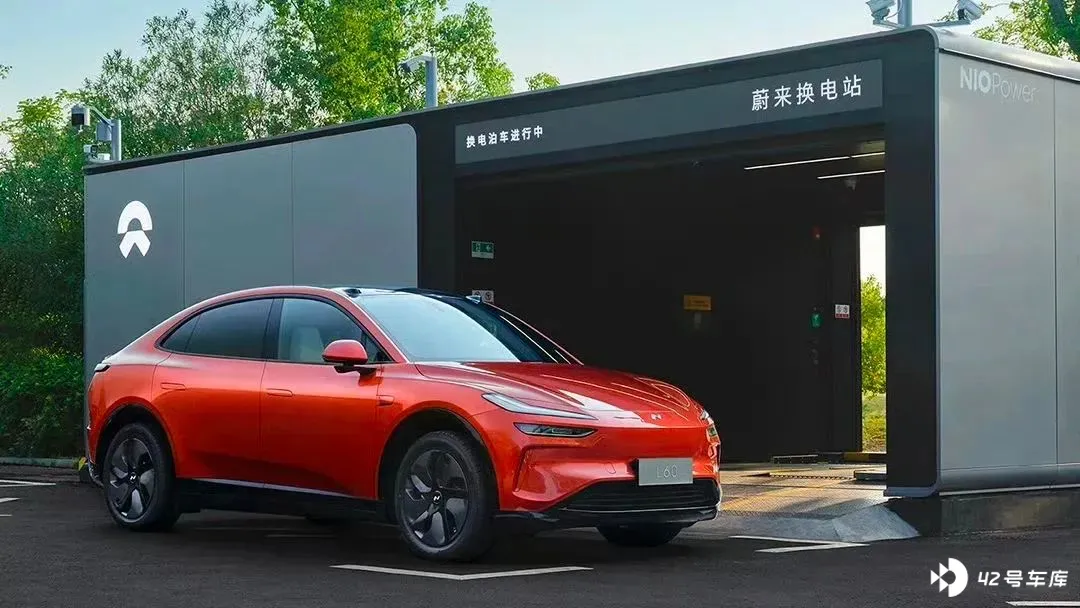
按照华为的理论,供应链是利润的二次生产,蔚来供应链管理的混乱在乐道交付过程中充分暴露。乐道 L60 上市初期即陷入「订单与交付脱节」的争议,乐道宣称的「4 万订单」在首月仅兑现 832 台交付量,很大的原因是乐道 L60 与蔚来 ET7、ES8 等高端车型共用合肥 F2 工厂生产线,导致产能被主品牌挤压,交付周期长达 40 天。
「供应链必须 CEO 亲自管,且要真正懂行。」小鹏汽车创始人何小鹏曾表示。目前,李斌都会深度参与很多供应链采购项目,在产品开发的关键项目节点,会细查成本,并直接参与电池在内的核心零部件的价格谈判。
某种意义来讲,老板半路亲掌供应链,多表示要开始补救,弥补工作漏洞。但防守式管理不是长久之计,企业的供应商可能有上千家,零件库甚至多达十几万种,老板工程就变得鸡肋,关键是能让所有部门严格执行,组织高效。从这个角度看,2024 年,小鹏汽车开除十几个高管,采购部频繁换人,采购价格透明的数据库建立,更是长远的考虑。
而从公司的降本增效角度来看,CBU 制度更具备全局性,也明确传递了蔚来 从「要预算」转向「拼经营」的信号,在门店协同、市场活动、研发管理等方面,能够切实把经费控制落到了最底层。
但机制背后更深层的变革是组织变革,华为能成功,是因为有强大的 IPD(集成产品开发)流程支撑,而蔚来强行嫁接,短时间内很可能出现水土不服的问题。以研发工时为例,工时统计本是研发型组织的基础性动作,蔚来目前刚刚启动工时填报,来计算每个员工对于项目的贡献,但这在内网论坛引发不少吐槽,员工共识尚未达成。
做减法易,标本兼治难
从企业战略层面看,蔚来之所以在近几年 亏损过于严重 ,最大 原因 在于业务布局 较为分散, 「既要又要 」, 不论是产品、品牌还是技术 。
比如 李斌曾经对自研手机非常坚决 。
他 认为车手互联必将成为未来生态体验的关键胜负手,试图通过生态建设来提升品牌的竞争力,但他似乎低估了生态建设的成本,也高估了生态建设的价值。
毕竟手机 终究是一门生意,是生意就要看投入产出比。
当下 手机行业技术门槛越来越高,大量国产厂商的品牌优势、技术优势都不是蔚来能在短期内 能够匹敌的 ,自研手机带来的用户价值提升 也 有限。 2024 年 底,蔚来手机业务就已经对 资源投入与人员规模大幅调整,手机软件团队已经并入数字座舱团队,重复岗位进行了大幅精简。
手机业务调整也是基于 CBU 机制的业务瘦身结果。「不能创造用户价值的岗位和项目,该停就停。」李斌表示,「任何一笔钱、一个岗位、一个项目、一个固定资产投资,都要有人付钱给你。要么从外边挣钱,要么从内部挣钱。没人付钱、算不过来账的事就别搞。」
也正是这样的目标, 乐道与蔚来 重复的资源也开始收缩合并。
未来, 蔚来 与 乐道 将 在售后、财务、人事等领域进行资源复用,目前在部分区域已经尝试管理团队同时负责乐道、蔚来两个品牌的销售和服务工作,比如在哈尔滨、银川、乌鲁木齐、西宁等地区,乐道品牌的销售负责人均由蔚来区域公司总经理兼任。
这是省下了相当一部分人力成本,为了促进协同效应,公司内部正在试行一些激励机制,鼓励销售团队互相支持,推广对方品牌产品。据李斌介绍,今年每个月乐道的新增订单都在增长,试驾量最近也在提升,每周都在创造试驾量的新高。
但如何将其转化为实实在在的订单,蔚来还需要提出更好的方案。
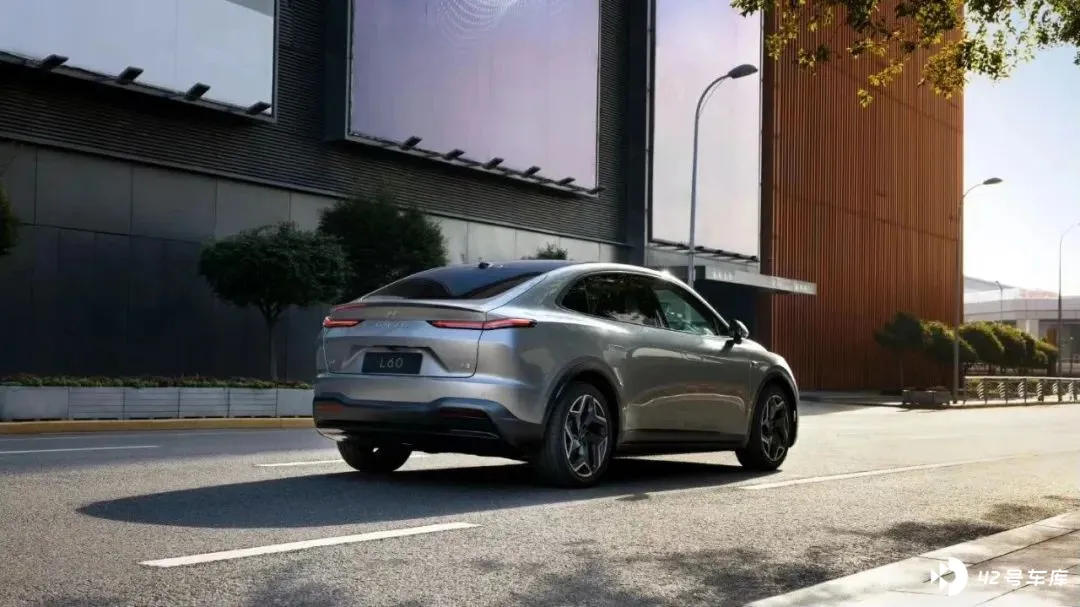
乐道主打「性价比」优势,但有声音认为这是一个「伪命题」。乐道 L60 的官方起售价为 20.69 万元,若选择电池租赁(BaaS)方案,价格可降至 14.99 万元,但每月 500 元以上的电池租赁费用,叠加保险、充电等隐性成本,长期使用成本甚至高于直接购买带电池版本。同时,乐道 L60 虽兼容蔚来换电站,但实际可用站点仅占蔚来总换电站的极小部分。
还有交付车辆顺序混乱、交付慢等导致的负面舆论等问题,这些解决不了,乐道接下来也很难真正打开市场。
大刀阔斧,更要筑牢「护城河」
李斌认为, 公司 毛利率会在今年第二季度有所提升。今年一季度开始,研发、供应链、销售服务全面降本措施,让所有团队为经营目标负责任,目前已经看到了提高投资回报的措施,第二季度,费用、成本显著改进,第三季度,持续深化成本控制,有信心实现第四季度的盈利目标。
尤其是 2025 年将是蔚来的产品大年和技术大年,这或许会推动蔚来销量和营收的进一步增长 。
产品层面,蔚来品牌将在 2025 年推出多款新车型,包括智能电动行政旗舰 ET9。乐道品牌也将推出第二款车型 L90,预计在第三季度交付。 一名乐道销售人员对记者表示, 蔚来与乐道内部正在不断兼容,交付已经与蔚来合并进行。
在技术层面,蔚来自研的基于「世界模型」的智能驾驶在 2025 年 3 月底启动内测,计划 4 月扩大公测范围,并在 5 月初向全量用户推送。在智驾 平权当道 的今年,此举有望把蔚来的智能驾驶能力拉升至行业第一梯队。
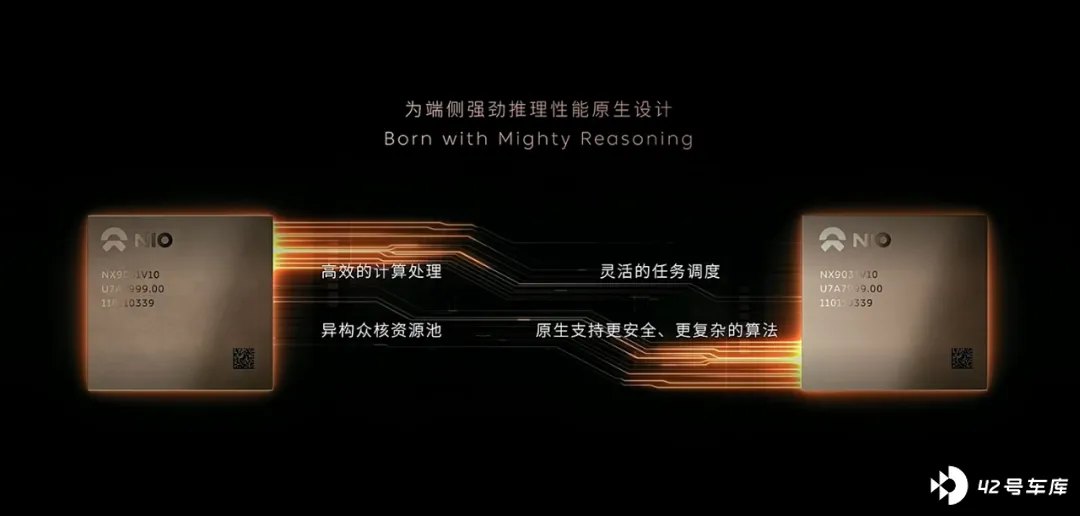
此外,蔚来自研高阶智驾芯片 也将会逐步上车, ET9 会首发使用自研神玑 NX9031 智驾芯片,后续的车型也会用到自研芯片, 使 用神玑芯片相比 4 颗 Orin 芯片成本降低 1 万元,也正因为自研芯片成本大幅下降,进一步提升毛利率,李斌表示目前蔚来没有用英伟达 Thor 芯片的计划。
当然,蔚来最大的护城河——换电模式,也在加紧筑牢。 不久之前,宁德时代真金白银支持蔚来换电,共同打造全球最大换电网络,这一模式将实现行业内跨品牌换电服务互通, 进一步看,也是蔚来对抗比亚迪超充模式的关键一步。目前比亚迪推出了全球首个量产的乘用车 1000V 高压系统,通过与 1000A 超大电流的协同,实现 1000kW(1 兆瓦)的充电功率,让充电功率正式迈入「兆瓦时代」。
从 目前来看,蔚来表现 了前所未有 的改革魄力和诚意, 剩下的,就是 如何 将组织变革 执行得更有韧性,执行得更加高效。
李斌表示,如果给 2025 年的自己贴个标签,李斌希望是「最拼、最努力的人」。对公司而言,他希望蔚来是今年「进步最快的公司」。


