


作者: 陶烟烟
2025 年第一季度,沃尔沃汽车遭遇营收与利润的双重下滑,息税前利润骤降至 19 亿瑞典克朗,同比暴跌超 70%。
在全球车市持续低迷、汇率不利和库存调整的压力下,这家瑞典豪华品牌启动了一项高达 180 亿瑞典克朗的成本与现金行动计划,并大幅度加快战略结构重组步伐,围绕「盈利能力、电气化、区域化」三大战略主轴推进调整。

利润暴跌背后,是库存、汇率还是「高端电动化的现实撞墙」?
2025 年第一季度,沃尔沃汽车的整体财务表现可以用「断崖式下滑」来形容:
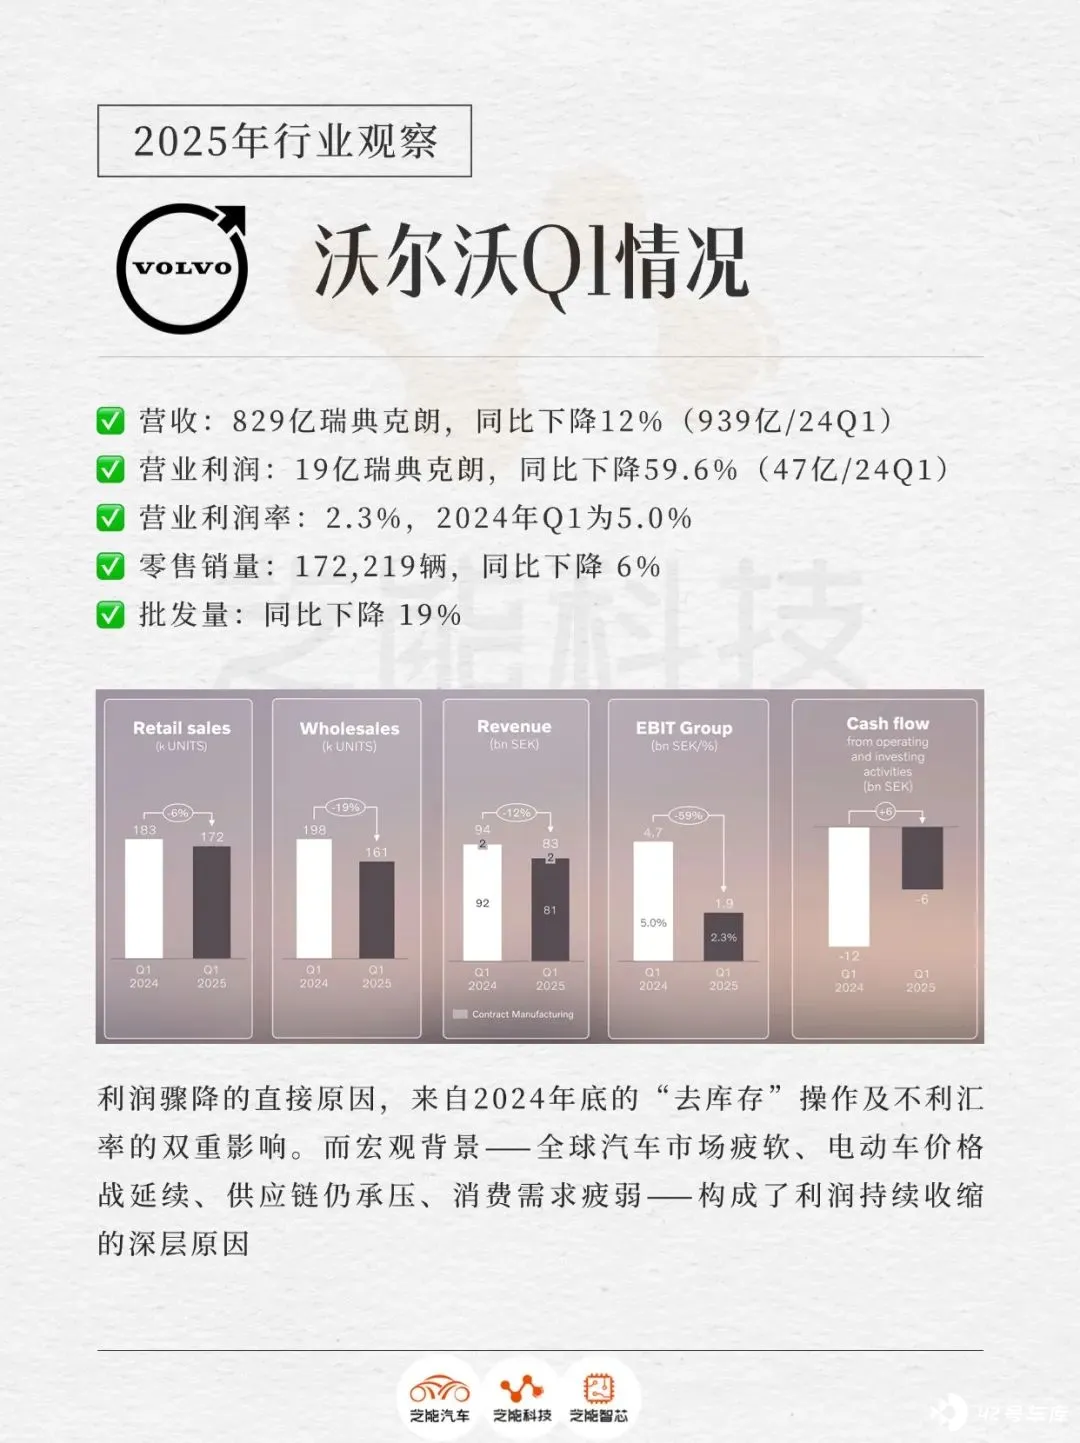
◎ 营收同比下降 12%,至 829 亿瑞典克朗;
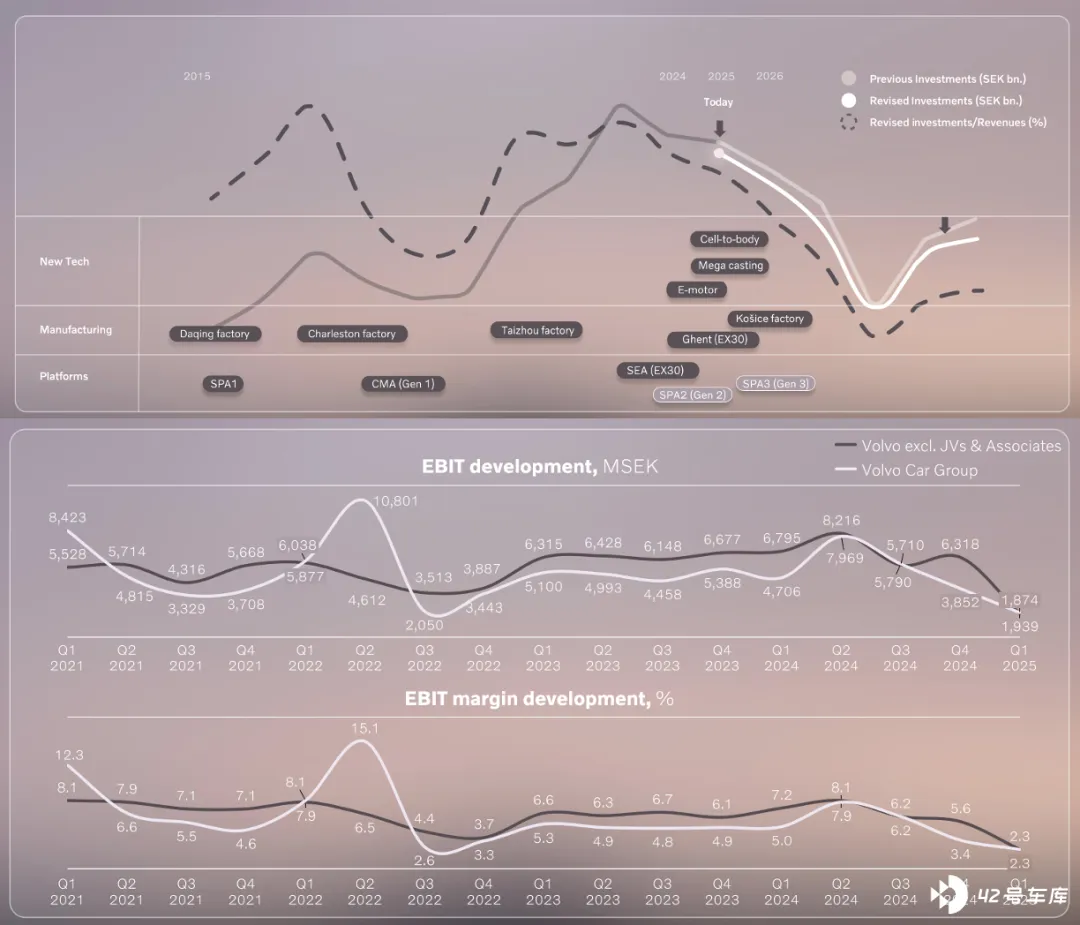
◎ 息税前利润从 47 亿锐减至 19 亿瑞典克朗;
◎ 息税前利润率从 5.0% (或不含合资为 7.2%) 跌至 2.3%;
◎ 每股收益从 1.12 克朗跌至 0.40 克朗;
◎ 全球销量同比下降 6%,为 172,219 辆,批发销量更是大跌 19%。
这份成绩单几乎全面告急。
沃尔沃官方将其归因于三方面: 2024 年 Q4 主动削减库存、汇率不利以及全球车市的不确定性。
我们不妨更深入地探讨两大核心因素: 2024 年末沃尔沃启动了库存去化动作,确实是为了防范需求放缓带来的渠道积压风险,释放现金流空间。
但这也带来了直接的短期阵痛:
◎ 一方面是批发销量锐减,直接压缩营收与利润空间;
◎ 另一方面,一线市场没有足够车辆推动销量时,又加剧了品牌增长乏力的市场印象。
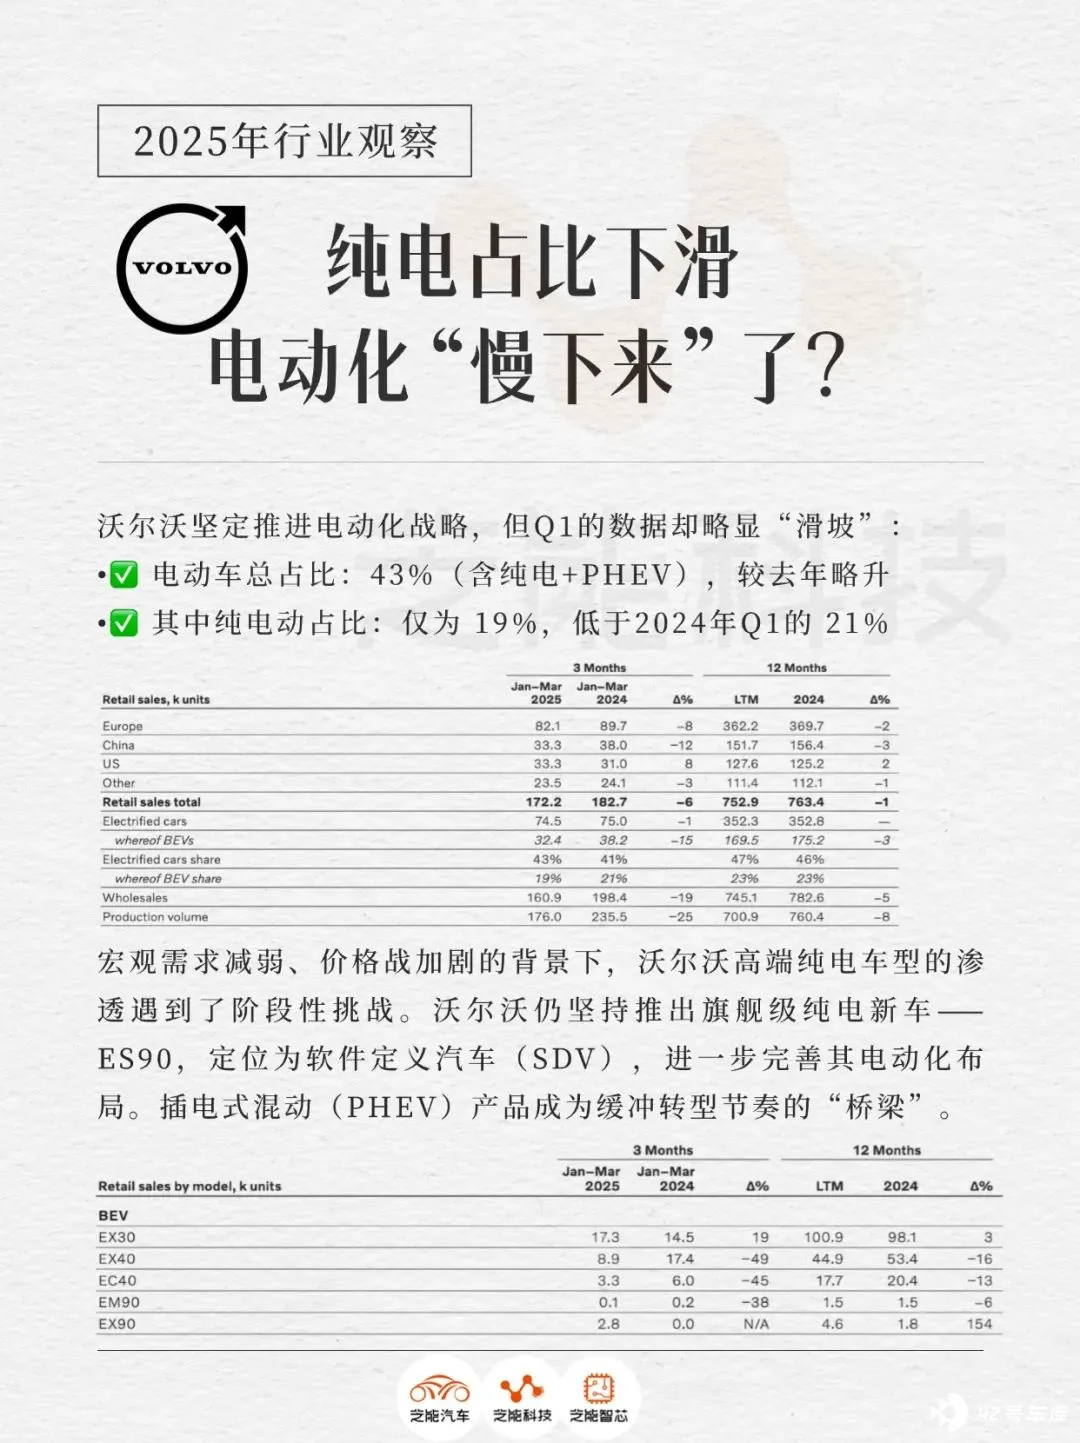
沃尔沃的问题是零售总销量为 17.22 万台,相比 2024 年同期的 18.27 万台,下降了 6% 。
● 欧洲: 8.21 万台,24 年同期为 8.97 万台,下降了 8% 。
● 中国: 3.33 万台,24 年同期为 3.80 万台,下降了 12% 。
● 美国: 3.33 万台,24 年同期为 3.10 万台,增长了 8% 。
● 其他地区为 2.35 万台,24 年同期为 2.41 万台,下降了 3% 。
营收却下降 12%,单车价格、车型结构或销售节奏出现更深层问题。
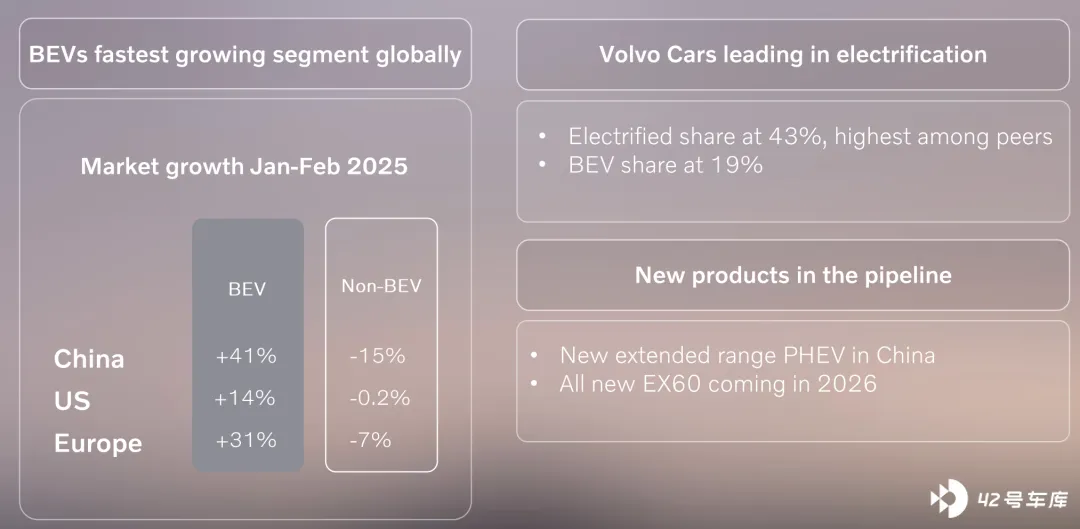
这恰恰揭示出沃尔沃当前所面临的「高端电动化转型」的核心矛盾: 沃尔沃 Q1 的电动车占比达到 43%,19%为纯电车型——在全球传统豪华品牌中处于领先水平,这一领先却没有带来规模红利或利润弹性。
● 电动汽车(BEV)
◎ EX30:1.73 万台,24 年同期为 1.45 万台,增长了 19% ,表现亮眼。
◎ EX40:0.89 万台,24 年同期为 1.74 万台,大幅下降 49% 。
◎ EC40:0.33 万台,24 年同期为 0.60 万台,下降 45% 。
● 非电动汽车(Non - BEV)
◎ XC60:6.04 万台,24 年同期为 5.64 万台,增长 7% 。
◎ XC40:3.03 万台,24 年同期为 2.90 万台,增长 4% 。
◎ XC90:2.58 万台,24 年同期为 2.63 万台,下降 2%
事实上,沃尔沃当前正处在「高端电动车转型的真空地带」: 新一代软件定义的电动车 (如 ES90) 尚未大规模交付,旧一代纯电平台 (如 XC40 Recharge) 在市场竞争中逐渐显露颓势,而 PHEV 车型则夹在政策与消费心理之间,边际效应开始递减。
换句话说,在下一代产品尚未形成稳定现金流和盈利能力前,沃尔沃在电动化上的领先,反而变成了财务上的「先发劣势」——前期投入沉重,销售回报未达预期,造成盈利疲软。
欧美电动市场和中国电动汽车的价格期待出现了很大的差异,
◎ 中国的电动汽车开始持续往小型化和低价化走,
◎ 而欧洲和美国市场,则面临「政府补贴退坡+市场利率高企+消费观望和消费欲望不足」的压力,加之比亚迪等中国品牌开始加入主流市场竞争,也让沃尔沃等传统高端品牌的电动化路径遭遇严重挑战。
备注:简单来说,在中国电车是依靠绝对的价格来赢得消费者,在欧洲和美国,电动汽车发展到现在这个阶段,价格又不低,还在补贴期,消费者为什么要买?沃尔沃之前的投资没有带来利润。

180 亿瑞典克朗成本大瘦身,撑起三大战略支柱:盈利、电动、区域
面对利润下滑和市场不确定性加剧,沃尔沃选择降本增效行动计划,总金额高达 180 亿瑞典克朗。
● 这是自电动化战略启动以来最严厉的一次瘦身改革,包含三大核心组成:
◎ 30 亿克朗可变成本削减 :主要聚焦于采购优化、供应链议价和生产效率提升。
◎ 50 亿克朗间接支出压缩 :包括研发、行政、市场等非生产性支出,预计一半将在 2026 年起反映到利润表。
◎ 100 亿克朗现金支出控制 :通过压降营运资本、削减投资规模、限制资本开支来增强短期流动性。
沃尔沃还计划「全球范围内裁员」,并已对美洲与中国市场的组织架构进行区域重组。
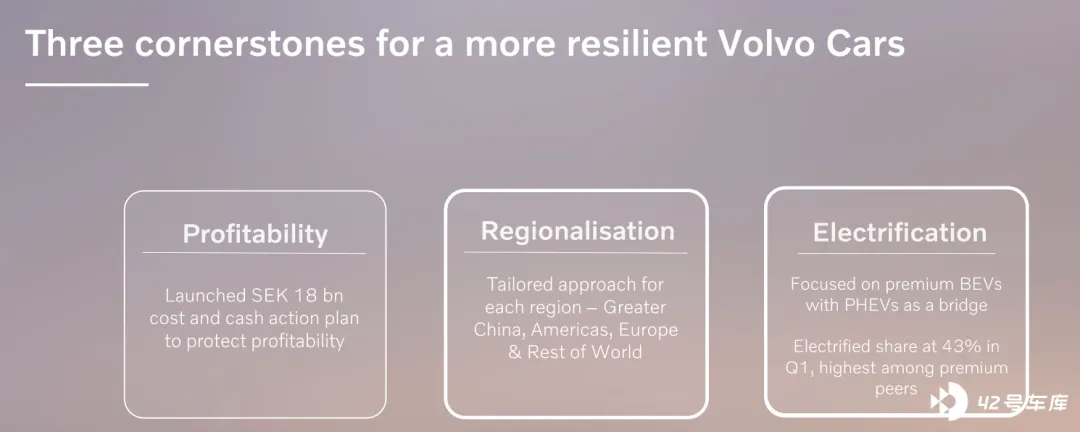
● 战略逻辑正是塞缪尔森 CEO 所强调的「三大支点」:盈利能力、电气化、区域化。
◎ 盈利能力:扭转「电动化即亏损」的逻辑链
沃尔沃这次的成本优化是对电动化战略后半段的资源重新分配。2023 年沃尔沃是唯一一家在欧洲能实现纯电车型正毛利的传统车企之一,但随着市场进入「价格战+去补贴」的下半场,单靠品牌溢价与技术领先,已难以维系盈利。
此时压缩成本,实际上是为了为新一代电动车腾出更多研发与推广资源。尤其是即将在 2025 年落地的 ES90,沃尔沃首款完全软件定义的旗舰车型,更是公司能否突破「利润瓶颈」的关键节点。当前的财务阵痛和削减计划,某种意义上是为 ES90 乃至 2026 年产品线布局做准备。
◎ 电气化:从「领导者」到「持续赢家」的艰难进化
沃尔沃的电动化战略起步很早,但现在已进入瓶颈期。19%的纯电占比,看似领先,但实际上与其「2030 年全面纯电」的愿景相比,进展略显迟缓 (价格层面和中国企业是没办法比的) 。
ES90 是否能够形成新的产品支点,将直接决定沃尔沃电气化能否进入盈利与销量双增长的「第二曲线」,启动了更具地域适应性的产品策略,例如将在中国推出增程插混车型,这在此前的产品逻辑中是较罕见的,沃尔沃在坚持「全电未来」战略的同时,开始接受「阶段性妥协」的现实,并在产品技术组合上更加灵活与本地化。
◎ 区域化:在去全球化时代实现「分布式增长」
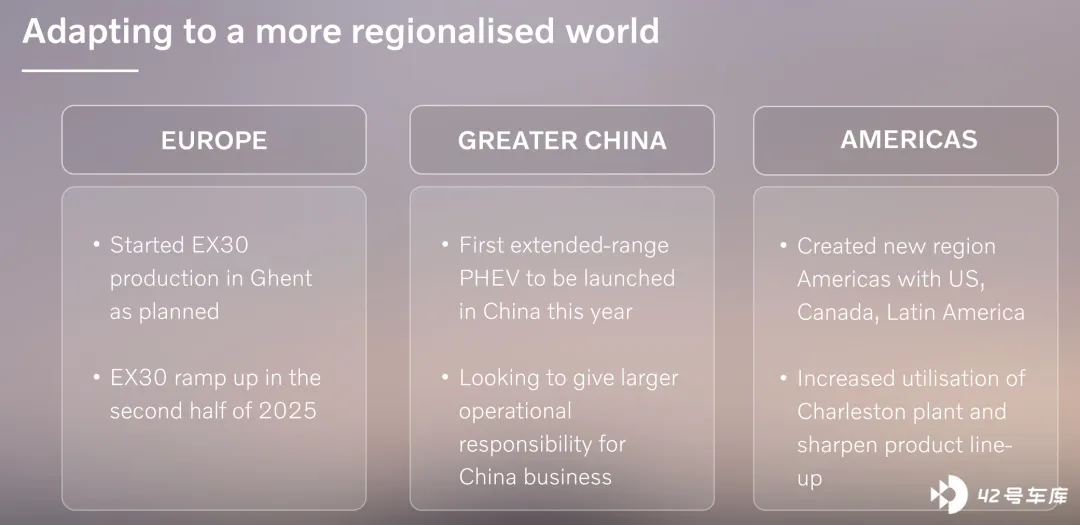
沃尔沃对其全球业务架构的重新划分也值得关注:将美国、加拿大和拉美市场整合为「美洲区域」,与大中华区、欧洲及其他市场并列,目的是实现更加灵活和快速的本地响应机制。
应对「全球市场碎片化」的战略转向。以中国为例,沃尔沃强调将给予中国市场更大运营自主权,并推出更契合本地消费者需求的产品 (如增程式混动) ,原本以欧洲为核心的全球产品开发模式正在向「多中心协同」过渡。
尤其是在中国本土品牌飞速进化的背景下,沃尔沃若想守住「高端进口豪华电动」标签,势必要在研发、供应链甚至营销层面更加深度本地化。
小结
2025 年对沃尔沃而言,是极其关键的一年。一方面,必须面对利润承压、市场动荡、电动化红利延迟兑现的现实;另一方面,又要在保持战略定力的同时,拿出足够的灵活性和执行力来应对「内忧外患」。
沃尔沃已经做出了艰难而重要的选择:主动瘦身、主动区域重构、主动调节产品策略,「谨慎中的进攻」战略,需要老将来担当,所以换 CEO 的操作,类似于危机下的防守反击,需要熟悉沃尔沃的老手来操作。
从电动化层面看,ES90 或将是决定沃尔沃能否完成向软件定义纯电时代平稳过渡的关键一步;从全球布局角度看,区域化的深耕能否实现高效差异化产品投放,将是其增长质量的试金石。如 CEO 塞缪尔森所说:「虽然战略清晰,但我们必须更加注重业绩。」 2025 年的表现将给出最直接的答案。






