


作者:陶烟烟
2025 年 4 月,挪威新车市场再次刷新电动化进程记录, 新能源汽车在新车注册中的占比高达 97%,创下历史新高。
随着插电混动车型受税改冲击退出舞台,纯电动车几乎一统天下。在这种极端电动化环境下,中国品牌积极布局,已拿下 12%的市场份额,小鹏 G6 等车型表现亮眼。
我们来深入分析挪威市场电动化趋势、品牌竞争格局及中国车企的进击路线!
电动化接近「终点」:97%纯电渗透率背后的结构变化
2025 年 4 月,挪威共注册新车 11,286 辆,其中纯电动车型达 10,942 辆,占比高达 97%,同比去年增长约 900 辆,延续了强势增长的趋势。与 3 月份 84.1%的纯电渗透率相比,4 月的跃升尤为显著,部分原因来自混合动力税制调整后市场的「清场效应」。
● 从动力总成角度来看, 非纯电车型已被大幅边缘化:4 月仅注册 56 辆插电式混动汽车、98 辆 HEV、25 辆汽油车与 165 辆柴油车。
其中传统内燃机 (汽油+柴油) 合计市场份额仅剩 1.7%。这意味着挪威市场在向「纯电 100%」的目标冲刺,仅一步之遥。
截至 2025 年前四个月,挪威共注册新车 42,882 辆,同比增长 28%。这一增长完全由纯电车型驱动,3 月的「混合动力高峰」不过是税改前的短暂回光返照。
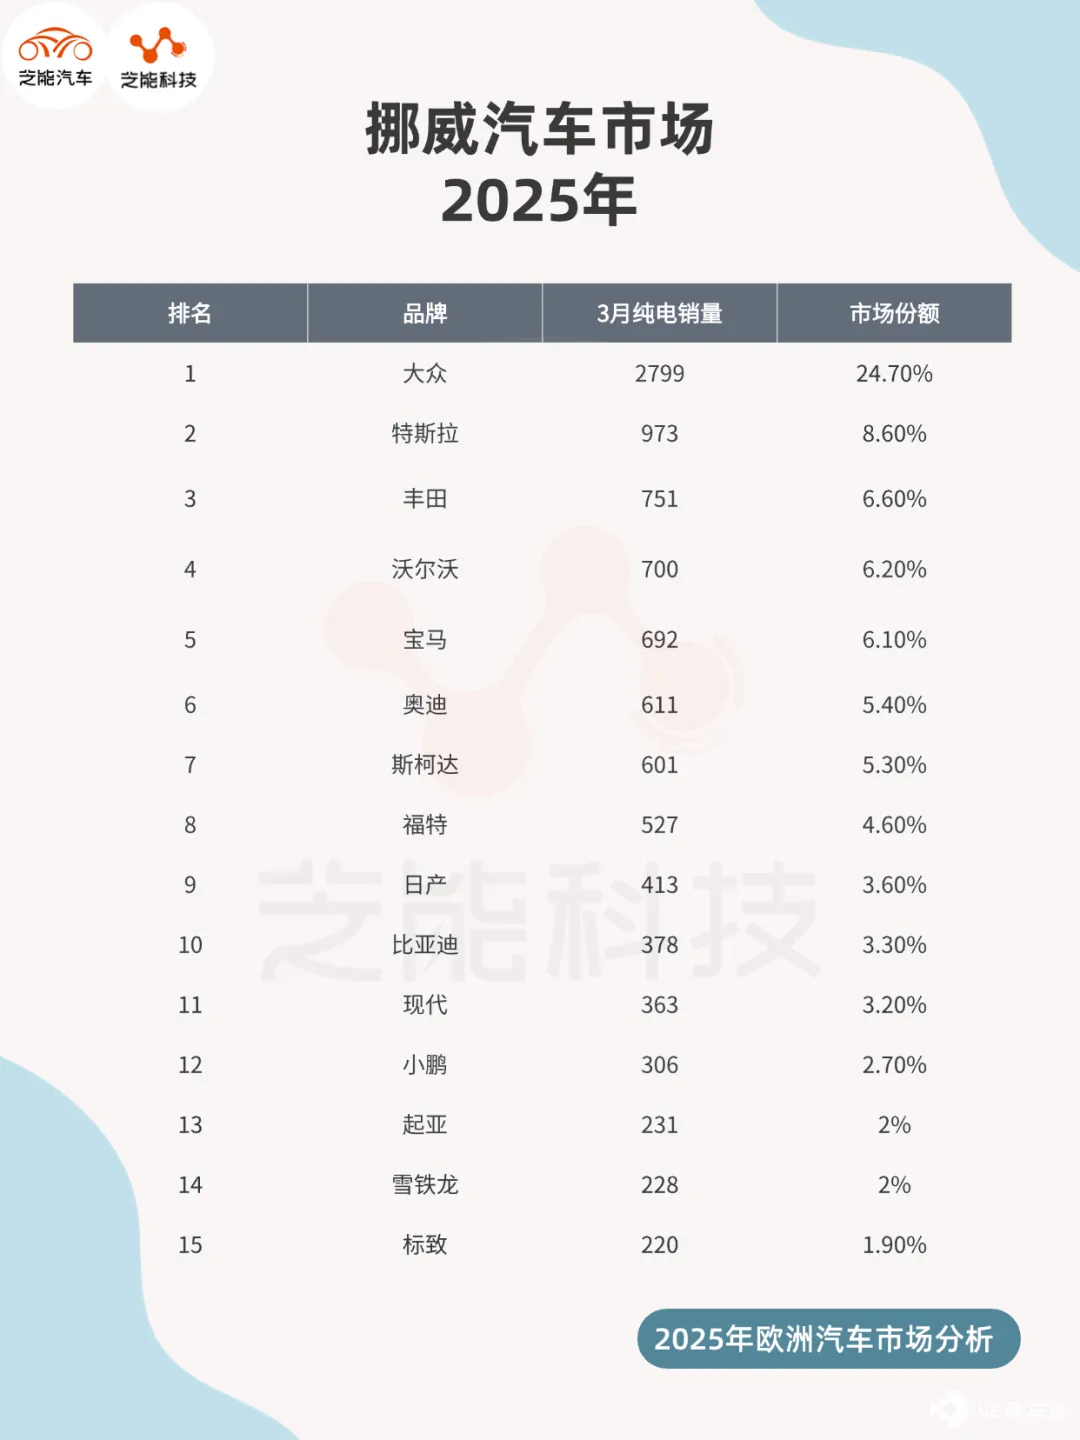
● 在品牌层面,
◎ 特斯拉依旧是挪威市场的绝对主力,Model Y 在 2025 年前四个月的注册量为 3,656 辆,同比下降 31.4%,但仍位居销量榜首。
◎ 排名紧随其后的是丰田 bZ4X (2,984 辆) 和大众 ID.4 (2,617 辆) 。
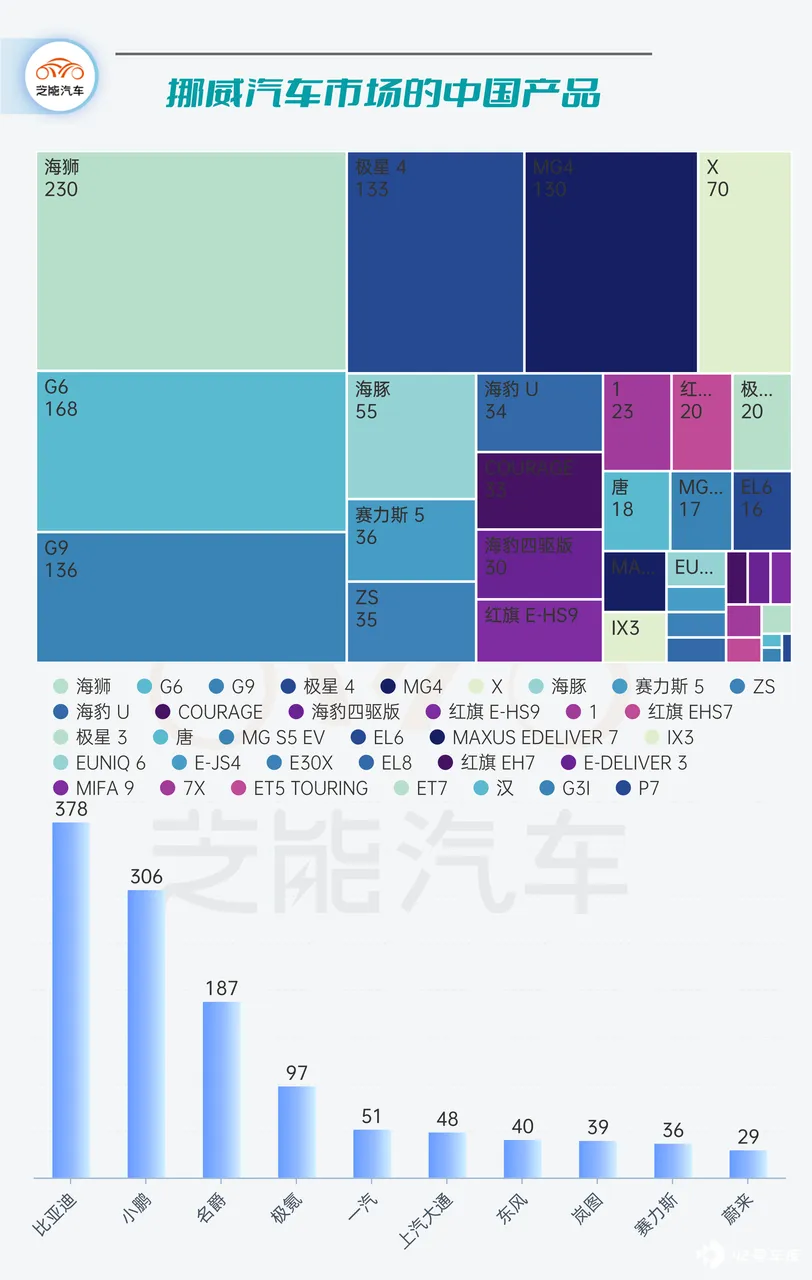
特别值得关注的是中国品牌的上升势头。 据 OFV 统计,中国制造商的市场份额已达约 12%,相比去年显著上扬。在 4 月份,小鹏 G6 成为中国品牌在挪威最畅销的车型,注册量达 185 辆,成功跻身中高销量车型梯队。
整体数字尚未与欧美传统品牌抗衡,但在一个高度成熟的电动汽车市场中拿下两位数份额,本身就是一种实力的象征,中国品牌在「性价比—技术—设计」三点融合下的欧洲适应策略逐步奏效,尤其是在紧凑级与中型 SUV 市场,国产品牌在欧洲拥有与 ID.4、bZ4X 等对手正面交锋的能力。
车型销量竞争激烈:中国品牌开始「卡位战」
● 从 4 月具体车型注册量来看, 纯电动车型全面占据前 30 名,这在挪威汽车销售史上尚属首次,非电动车型直到榜单第 39 位才勉强露面。
这种现象不仅凸显了消费者偏好的彻底转变,也反映了政策调控下产品供给结构的剧烈变化。
● 在纯电 TOP10 中
◎ 特斯拉 Model Y 以 869 辆的注册量继续领跑,市场份额为 7.7%。
◎ 随后是大众 ID.4 (724 辆) 、丰田 bZ4X (697 辆) 、大众 ID.7 (696 辆) 与大众 ID.3 (620 辆) 。前五名中,大众系就占据三席,显示出其在欧洲本土的制造优势和供应链效率仍具支撑力。
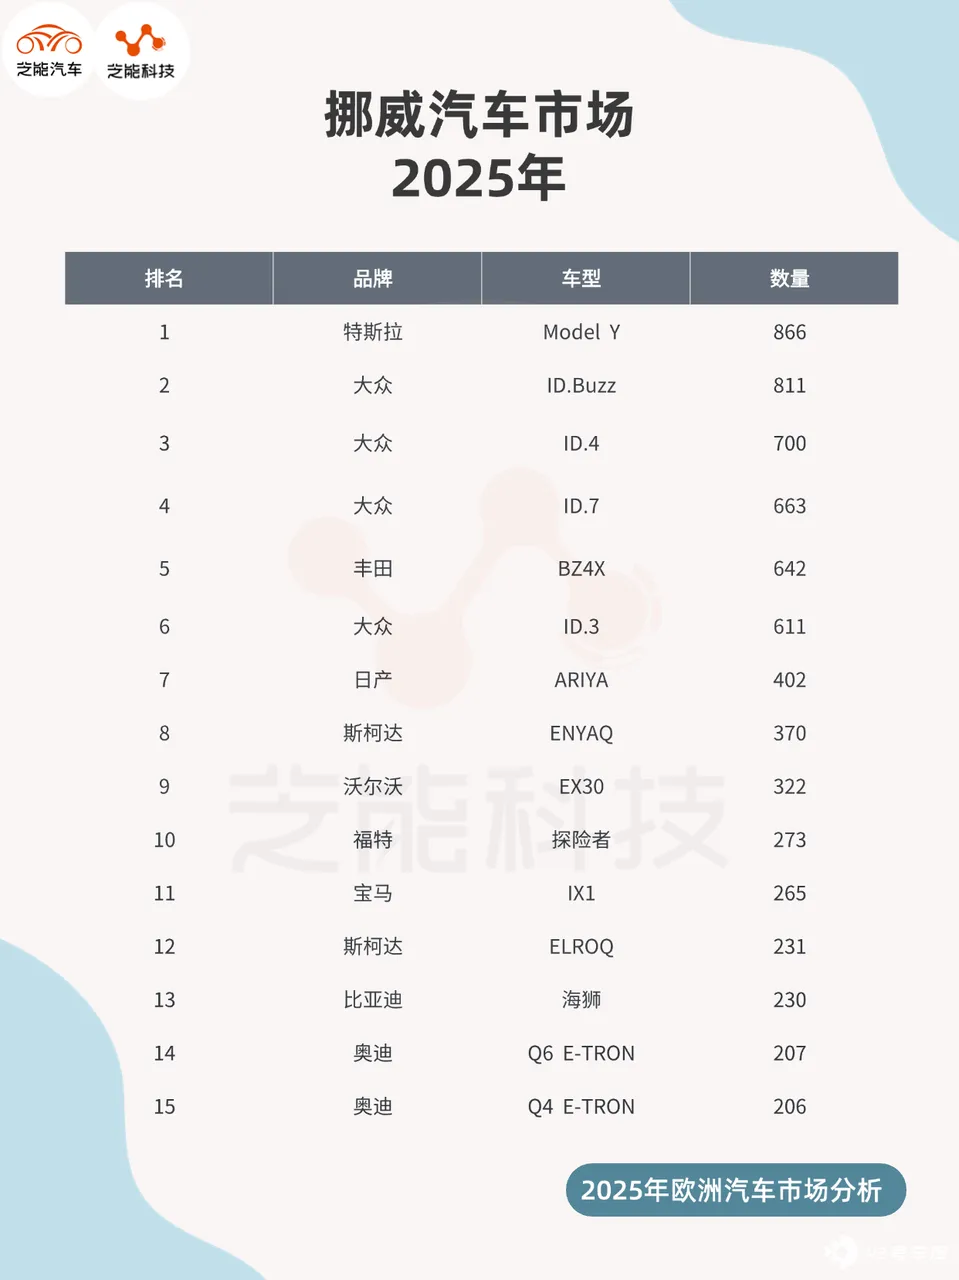
◎ 紧随其后的日系与北欧品牌中,日产 Ariya (423 辆) 、斯柯达 Enyaq (356 辆) 、沃尔沃 EX30 (343 辆) 、宝马 iX1 (293 辆) 与福特 Explorer (291 辆) 均为中型至紧凑型 SUV,进一步说明当前挪威市场的主流需求集中于电动 SUV 产品。
对于中国品牌而言,这一市场结构既是挑战也是机会。 以小鹏 G6 为例,其定位正与上述多款主力车型重叠,而 4 月 185 辆的销量,已显现出中国品牌在「第二梯队」中的渗透趋势。若能保持稳定供货节奏并持续打磨本地化用户体验,进一步攀升至月销 300+甚至 500+水平并非不可能。
● 在品牌整体策略上,中国车企面临两个选项:
◎ 一是继续依赖「高性价比+智能座舱」突围,切入大众 ID.3/ID.4 与 MG ZS EV 之间的空档;
◎ 二是谋求品牌溢价突破,在 30 万人民币以上价位段对标 Model Y、Volvo EX30 等车型,这需要极高的渠道构建、OTA 能力和售后保障体系。
由于 Enyaq 等车型目前处于换代周期,一些传统强势品牌出现短期销量疲软,这可能给中国品牌短期「卡位」创造机遇。
小结
挪威正以前所未有的速度迈入「纯电社会」,税制政策、产业支持和消费者认知共同驱动市场快速转型。
在这种极端电动化环境中,中国品牌正站上了关键的起跑线。小鹏 G6 的市场表现只是开始,随着蔚来、比亚迪等品牌进一步推进挪威及北欧地区的战略布局,未来中国品牌有望在细分市场站稳脚跟,这背后不仅仅是产品力的比拼,更是海外体系建设与长期品牌塑造的较量。对于想在欧洲电动车市场中谋求一席之地的中国品牌而言,挪威,正是那块必须啃下的「硬骨头」。






