特约作者 | 姜古松
编辑 | 邱锴俊
宁王很强,超强,但也因为如此,很难再强。
根据 SNE Research 数据,2025 年一季度全球动力电池装车 221.8GWh, 同比增长 38.8%。
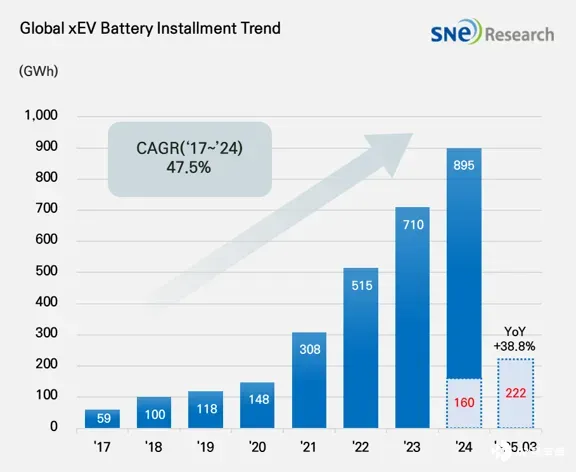
其中, 宁德时代市占率同比微增 0.4 个百分点,一季度全球市场录得 84.9GWh 装车量,位列第一。比亚迪市占率同比增长 2.4 个百分点,一季度市占率增长幅度为全球电池厂商最高,录得 37GWh 装车量,位列第二。
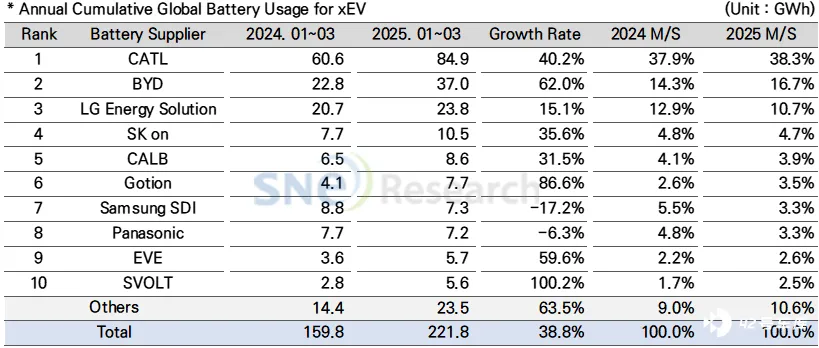
LG 新能源录得 23.8Gwh,位列全球第三。
而国内市场方面, 2025 年一季度全国动力电池共装车 130.2GWh,同比增长 52.8%。
其中, 宁德时代市占率在国内同比大降 4.15 个百分点至 44.34%,但凭借其规模优势,宁德时代仍大幅领先其他国内厂商,一季度以 57.53GWh 的装车量位列全国第一。
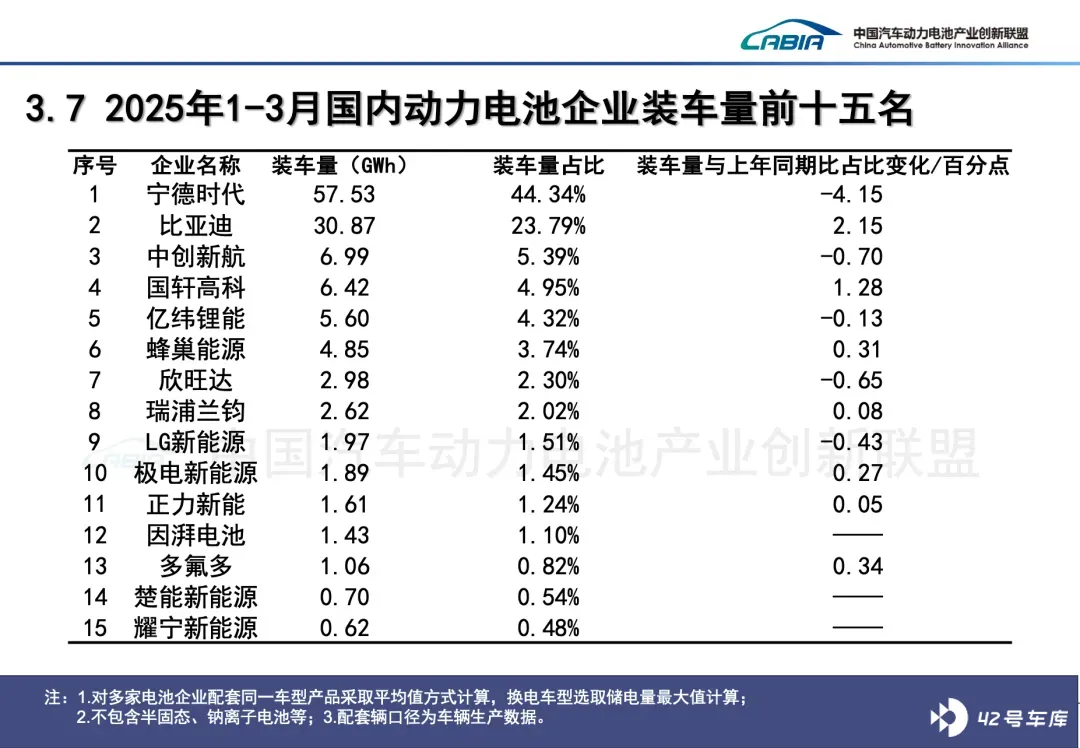
比亚迪市占率同比增长 2.15 个百分点,一季度市占率增长幅度与国际市场表现类似,领跑国内电池厂商,一季度录得 23.79%的份额,位列全国第二。
根据一季度的全球与国内厂商排名,宁德时代与比亚迪的市占率、装车量值得重点关注。这两家企业基本代表了国内整车市场对于电池技术路线选择的大致方向。
其中,作为三元市场当之无愧的龙头,宁德时代受该市场负增长影响,市占率明显下降。而比亚迪则依靠铁锂的大幅增长,在整车市场庞大的规模优势下,继续拉升出货量。
铁锂全面压制三元增长空间
在 2025 年一季度国内动力电池市场大盘增速为 52.8%的背景下, 三元市场累计装车份额同比大幅下滑 19%,而铁锂市场则继续保持着 93.6%的高增速,录得 105.2GWh,成为动力电池市场主要增长来源。
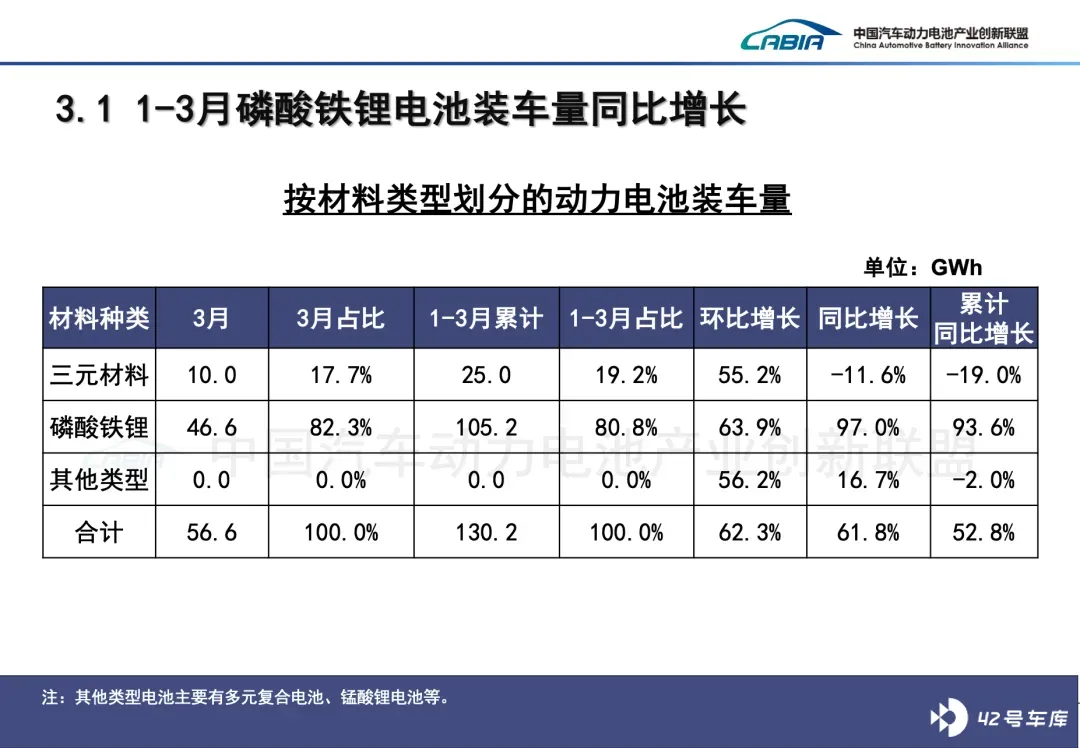
铁锂的大幅增长主要有三点原因:
1. 比亚迪与宁德时代在铁锂正极纳米化方面进展速度飞快,叠加其导电剂配方的进一步优化,将其快充性能推到 10C 大关 ,而二线电池企业也基本完成了 5-6C 铁锂快充电池的开发工作,基本抹平了与三元在充电倍率方面的差距。
2. C 级大型纯电开始批量上车铁锂电池。 该细分市场原本作为三元电池的核心腹地,如今已经被铁锂大规模攻占。其中,最为典型的为小鹏 P7+,5 米的大型轿车全系搭载铁锂电池,一季度轰出 23,885 辆的优异成绩,已经向市场证明,目前的铁锂技术足够满足纯电大型产品的需求;
3.成本控制。2025 年,中国汽车市场的主旋律依旧是价格竞争。根据市场数据, 铁锂与三元每 wh 电成本仍有 1 毛钱左右差距。 如果搭载 50 度电池包,铁锂单部件成本仍要比三元便宜 5000 元左右。
从供应链层面来看,今年 2 月刚果金内战爆发,导致全球最大钴矿生产地停止出货。这一消息更是为原本增长乏力的三元电池蒙上阴影,预计三元在二季度的市占率将进一步下滑。而铁锂供应链安全、可靠、广泛的优势又被进一步放大。
同时,作为三元电池的基本盘,以理想 MEGA 为代表的 D 级大型纯电产品在终端市场表现相对乏力,目前大型新能源产品只有问界 M9 与理想 L9 达成月销 4000 辆以上的成绩,其余搭载三元电池的大型新能源产品平均销量基本不足 1000 辆。但仅凭两款增程产品平均 50Kwh 的带电量,也难以拉动三元增长空间。
宁德时代增长乏力
宁德时代市占率下滑的表现主要有两个方面:
1.进入 2025 年以来,宁德时代铁锂市占率连续三个月下滑,其中 1 月、2 月、3 月铁锂装车量分别为 11.93GWh、10.91GWh 以及 17.65GWh,市占率同比下滑 0.74 个百分点、1.07 个百分点以及 0.5 个百分点。
2.作为三元电池的绝对龙头,市占率将近 7 成的宁德时代被该市场的萎靡严重影响装车量。
分别来看:
1.宁德时代基本放弃体量最大的 A0 与 A00 级市场。
2025 年一季度,五菱宏光 EV、吉利星缘与比亚迪海鸥分列中国汽车排行的 1、3、5 位,合计销量超 24 万辆。目前,这两个市场内,宁德时代鲜有涉足。同时,A 级车型作为中国新能源市场的重要增量,近年来宁德时代对该市场的控制能力也逐步缩减。以上三个市场作为铁锂增量的重要来源,导致其增长乏力。
除此之外,特斯拉作为宁德时代第一大客户,前者一季度批发量同比下降 21.8%也进一步影响了其铁锂产品的出货量 (特斯拉 Model 3 与 Model Y 低配为宁德时代供货,中高配搭载 LG 三元电池) 。
2.国产自主铁锂电池产能放量:
吉利旗下的金砖电池已经批量出货,一季度国内市占率已来到 1.45%,位列全国第 10 位。同时,今年四月,吉利整合了旗下电池业务,统一划归新公司吉曜通行,旗下电池产品统一命名为金砖电池 (产品类型全部为铁锂) ,预计其自研电池将在内部继续扩大供货份额。
同时,比亚迪开始加快外供渠道,挤占了宁德时代的增长空间。
3.车企的去宁德化:
作为 2024 年宁德时代的主力客户,华为智选一改宁德时代全系独供的策略,在智界品牌中引入了中创新航。小鹏则更加激进,除已经停售的 G3,旗下目前无一款产品采用宁德时代的电池。理想于 2022 年入股欣旺达后,将后者的供货份额扩展至 10 款车型配置中,宁德时代供货份额相对开始缩水。而蔚来在引入中创新航之后,旗下乐道供货交给了比亚迪。
而除这四家企业外, 25 年一季度交出 8.8 万辆、位列新势力第三的零跑,也很少采购宁德时代的电池。
国际市场仍处萌芽期
根据 SNE Research 数据,挤入全球前五的电池厂商中,LG 新能源与 SK On 分别以 23.8GWh、10.5GWh 的装车量位列三四位,同比增长 15.1%、35.6%。
其中, SK On 的增量提升主要依靠三个客户旗下 6 款车型的热销,其中分别为:
现代汽车旗下的 IONIQ 5 和 EV6;
梅赛德斯 -奔驰的 EQA 和 EQB;
大众的 ID.4 和 ID.7。
而 LG 新能源的第一大客户特斯拉尽管在欧洲遭遇断崖式下跌,但凭借起亚的 EV3 以及雪佛兰的 Equinox、Blazer、Silverado EV 三款车型的热销,对冲了特斯拉带来的不利影响。
从国际销量数据看,欧洲(同比增长 22.8%)与北美(同比微增 6.6%)在一季度合计交付新能源产品为 1313 万台,占全球总销量 31.1%。虽然欧洲新能源市场有抬头迹象,但受制于当地电价问题,其使用经济性与燃油车相比仍未有较大差距。同时,欧洲市场的柴油产品对新能源的渗透率仍有一定阻碍。
另一方面,欧洲市场的新能源产品售价与同级别燃油车相比,价格偏高。尽管韩国电池厂商宣布转向铁锂电池研发,以降低整车成本,但从目前进展来看,在短期内对欧洲销量的提振并不会有实质性影响。
北美市场暂且忽略,中国厂商中短期内进入该市场可能性极低。
中短期趋势难改变
从国内市场看,作为带动三元产品增长的重要产品,固态电池中短期内量产的可能性极低。 三元将在中短期内继续下滑,而铁锂产品线将继续保持增长态势 ,包括高端车型 。
而在中国新能源市场增速放缓的情况下,欧洲与东亚市场是中国电池厂商的重要增长极。对于日韩厂商而言,对铁锂的产业化与降本速度, know-how 能力远不及中国厂商。出海,仍是中国锂电产业当下的重点。