

撰文 | 张祥威
编辑|马青竹
「纯视觉的车型,还没有量产超过 100km/h 刹停能力的 AEB 自动紧急制动。 」
5 月 19 日,在理想汽车一场主动安全直播测试后,前理想自动驾驶产品经理赵哲伦发布上面的微博。一小时后,理想汽车 第三产品线总裁 李昕 旸转发表示认同。
当晚,小鹏汽车自动驾驶产品高级总监袁婷婷隔空回应, 「 我们已经实现了纯视觉 AEB 对车辆最高刹停速度 130km/h 。 」
次日凌晨,蔚来智能驾驶产品与体验负责人黄鑫回忆主动安全研发历程,虽没提激光雷达一个字,但结合车端摄像头、激光雷达等传感器去做 AEB 等主动安全功能,是蔚来近一年在走的路。
技术上,如文章开头的隔空争论,围绕激光雷达的用法争议一直打到今天。
一位激光雷达行业人士告诉我们: 「 目前的 L2 系统,如果真能做到 130km/h 的 AEB 刹停, 可能 会导致被后车追尾。 」
其解释, L2 系统是驾驶辅助系统, AEB 在最后时刻帮助紧急制动或减速,所以 TTC ( 碰撞时间 )一般设置在 1.5 秒左右,这么短时间内, 130km/h 是无法完全刹停的,但能降低碰撞速度。
如果为了完全刹停而延长 TTC 设置,则有误触发和追尾风险。
AEB 能在 130km/h 实现刹停的物理极限,与现实道路安全驾驶实用性之间存在区隔。但是目前有车企为了博眼球和宣传效果,在测试环境下,蒙眼展示 130km/h AEB 刹停。
AEB 功能需要平衡误触发风险, L2 下一般 AEB 允许一定的漏刹,但要尽量减少误刹。沃尔沃等欧美车企遵循这一原则。 并且多会采取分级制动,甚至叠加后车追尾预警模型来权衡,而不是信马由缰地蒙眼使用 。
小鹏和特斯拉无非证明,纯视觉具有 AEB 能在 130km/h 刹停的能力。但是在现实道路上能否用好这个能力?特别是 L3 阶段系统完全担责的情况下。
争议背后,各家对激光雷达的用法逐渐清晰,从早期的辅助驾驶方案的 「 高光 」 传感器,逐渐演变为主动安全的标准件。
尤其 L3 将至 ,激光雷达 更是 受到空前关注。但 是否需要激光雷达, 既是一道技术选择题,还是产品定义题,也是商业选择题。
今年下半年,法雷奥第三代 Scala 激光雷达将在欧洲的 Stellantis 车型量产,并与另外两家主机厂签订了供货协议。
「 第三代 Scala 在欧洲开发,优先供应欧洲和北美的车企,主打 L3 及以上,我们可以尽快量产。 」 法雷奥中国 CTO 顾剑民告诉《出行百人会 /AutocarMax 》。
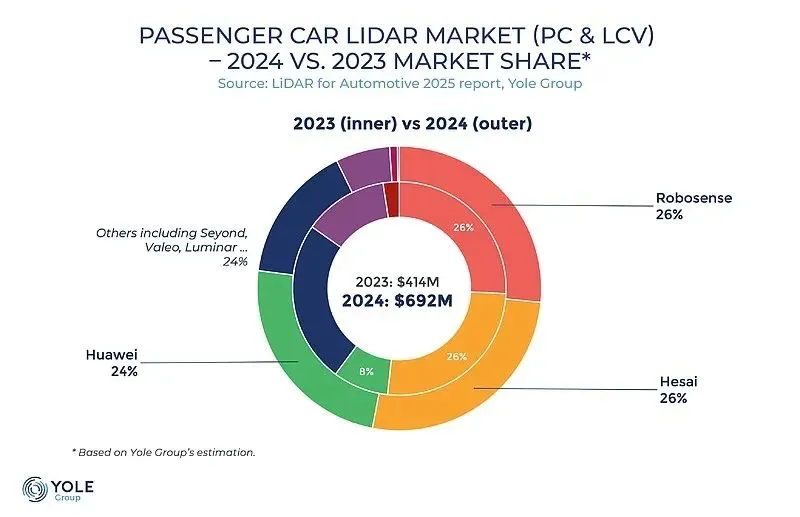
据 Yole Group 上月发布的《 2025 年全球车载激光雷达市场报告》, 2024 年,禾赛、速腾、华为、图达通、法雷奥、 Luminar 六家,拿下全球大半市场份额。
车企的态度、竞争烈度和合作模式,不断推着激光雷达接近终局。
「 希望行业尽快打明白 」
「 去年我们的 AT128 比 ATX 贵多了,今年确实还在降。 」 曾经一年飞行 600 小时的禾赛科技 CEO 李一帆,手握保温杯,谈起竞争环境下自家的激光雷达价格波动。
他眼中,当下国内车企打得并非 「 淘汰赛 」 ,因为主流玩家未离场,充其量算 「 末位淘汰赛 」 ,无法从根本上改变战局。
虽非淘汰赛,竞争依旧激烈, 体现在极致压榨利润,无论对自身还是上游产业链。
新车型推出,大多增配降价。一位民营汽车公司高管列出数据,今年一季度,汽车市场价格折扣率高达 15.2% ,以佐证行业竞争烈度。
李一帆希望车企尽快 「 打明白 」 ,因为只有出现大规模整合收敛,车企有了更多利润,上游的激光雷达厂商才能跟着过得好。
为了减少内卷,他们将视线移向海外市场。相比国内一定要把毛利打到低位,海外对激光雷达产品的性能要求更高,单价、毛利相应也更高。
「 和欧洲人建立信任更难,因为海外市场天然不会优先选择中国供应商。 」 李一帆说。
但他会尽力说服对方,比如,介绍禾赛是经营状况最好的企业,财务状况可以支持公司未来十年都会在。而友商,每年亏那么多钱,可能 2026 年就不在了。
更根本地,禾赛解决了欧洲车企的难题。
一些欧洲车企对激光雷达的需求是,不能改变车的造型。不能太低, 「 任何一个生物,眼睛不可能长在脚上 」 ,也不能太高,那样会影响风阻。
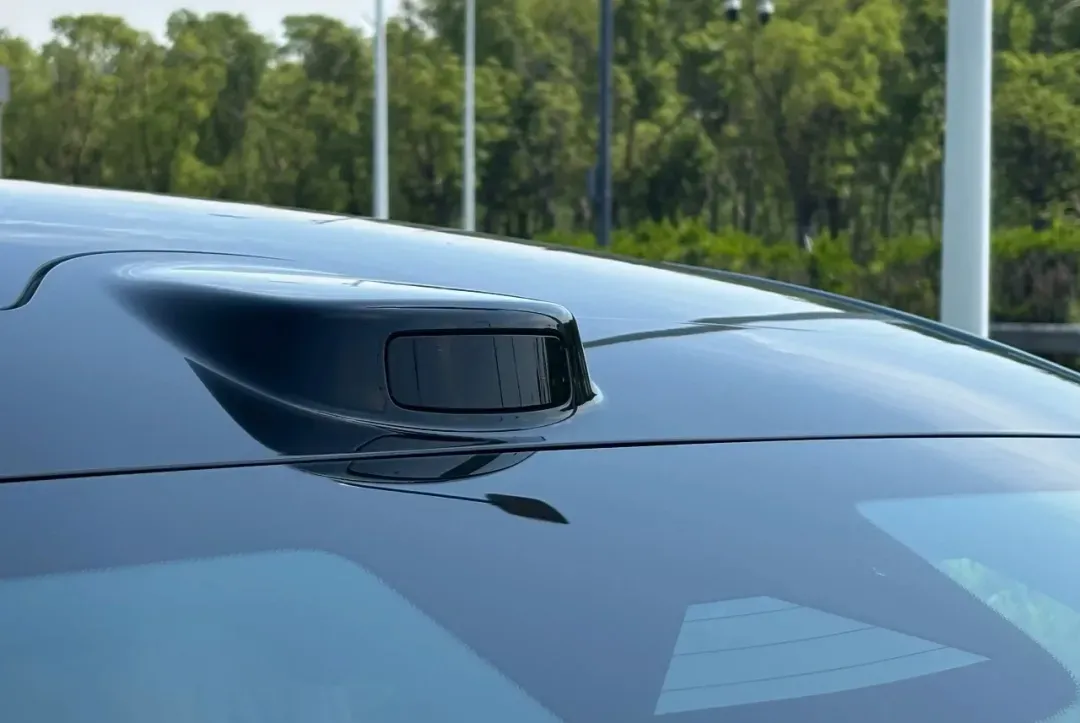
禾赛设计了一款可以放在挡风玻璃后面的激光雷达, ETX 。在挡风玻璃的情况下,最远探测距离超过 300 米,在造型和探测距离之间找到了平衡。
这一过程中,解决了两大难点:
把激光雷达做小;
把最远探测距离提上去。由于挡风玻璃会影响 20% 的探测距离,禾赛 ETX 借助光矢量芯片技术,实现了 10% 反射率下最远探测距离可达 400 米,即使放入挡风玻璃背后,也不影响性能。
海外激光雷达市场竞争相对缓和,但不至于沉寂,一家同样提供激光雷达,且资历更老的国际厂商耕耘已久。
2017 年,法雷奥将第一代 Scala 激光雷达搭载在奥迪 A8 上。四年后,第二代 Scala 量产,开始搭载在奔驰 S-Class 和 EQS 两款车的高配版本上。
今年,第三代 Scala 将进入量产期。性能上, 10% 反射率下,最远探测距离 200 米。顾剑民认为,在 L3 或 L3 以上功能下,这一指标可以满足客户需求。
同时,第三代 Scala 也在适应市场变化。 「 第三代 Scala 达对于 L2+ ,性能可能过剩,成本又过高。我们接下来要做的一个工作,就是提升性价比,降低成本。 」 顾剑民告诉我们。
L2+ 阶段,本土激光雷达公司正是凭借性能和成本优势,市场份额甩开海外厂商。进入 L3 , 海外厂商中不乏国际 Tier 1 ,是否会凭借品牌、商业模式追赶上来,犹未可知。
这也引出一个新问题,激光雷达行业的格局,究竟会如何发展?
做 「 马牌 」 ,还是做 「 华为 」
主营激光雷达,成为类似 「 马牌 」 轮胎这样的 硬件供应商 ,理论上可行。
「 考虑到规模效益和前期投入,以及 ADAS 比较低的毛利,车企如果自研激光雷达,可能需要的量比自研芯片还大。 」 李一帆解释,芯片属于高单价产品,且和体验相关度更高,车企相对可以说服自己去自研。但激光雷达的情绪价值不高,需求相对标准化。
他根据禾赛业务推测,车企如果自研激光雷达,需要达到千万台量级搭载才能算得来账,并且收益不高。眼下,需要用到千万量级激光雷达的车企,并未出现。所以,车企基本上不会选择自研。
不同处在于,禾赛要做的是激光雷达硬件供应商,而不会涉及软件算法。
李一帆表示,公司不会去做 AEB 的算法,因为 AEB 基于多传感融合会更安全。禾赛如果提供基于激光雷达的 AEB 方案,一定程度上会牺牲安全性。
「 一定程度上,我承认没有办法把激光雷达的点云感知软件做得比 Momenta 更好。 」 李一帆说。
当然,还有一种路线,不止是激光雷达硬件业务, 而是纳入到软硬一体的更大范畴。
「 (地平线创始人)余凯说的软硬一体,我觉得英雄所见略同,他们做芯片,我们做激光雷达,许多时候客户需求一致,我们的理念也一致。 」 顾剑民告诉我们,客户要用的不是一个激光雷达,而是一套 ADAS 或 L3 系统。在这一过程中,法雷奥能够提供更多, 比如激光雷达软件算法。
「 我们一直既有硬件又有软件, 激光雷达软件主要包括,对点云结果的基于 AI 算法的目标识别和分类,例如不同类别的车辆和行人、车道线、交通标志等。 在欧洲,这些客户都需要。 」
据悉,法雷奥提供的激光雷达产品中,超过三分之二为硬件 + 软件。
与禾赛单纯想做 Tier 2 不同,法雷奥不止提供激光雷达 软硬件 , 还希望 成为提供辅助驾驶软硬一体方案的 Tier 1 。
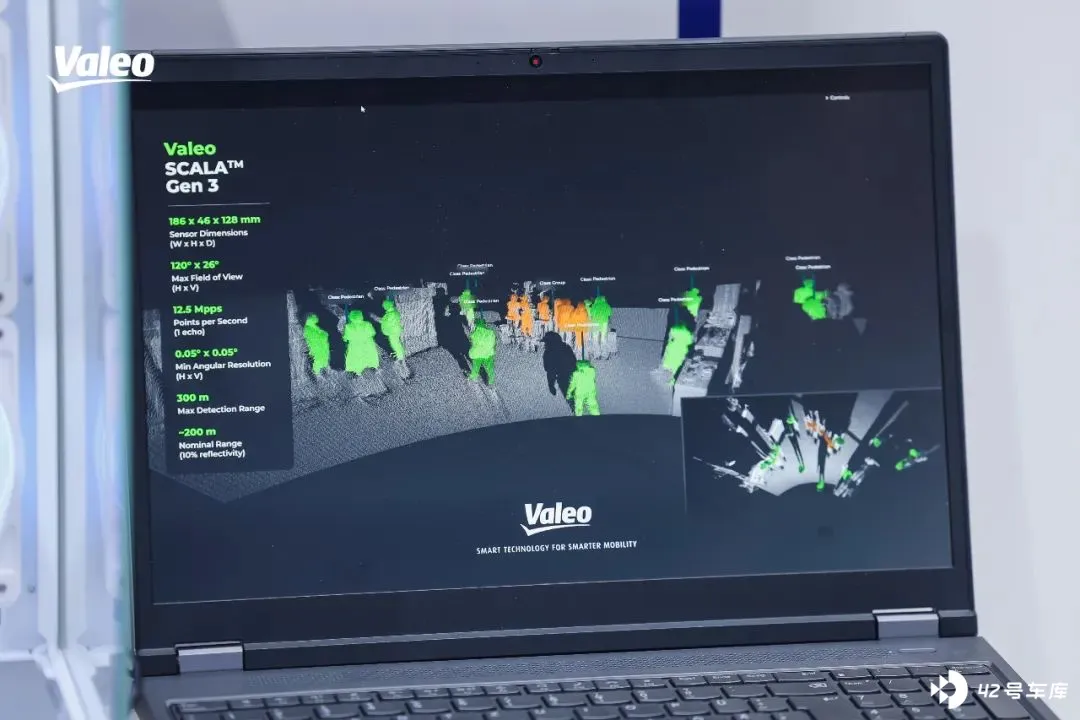
通常,辅助驾驶的感知融合,通常由提供辅助驾驶域控的供应商来负责。 「 法雷奥正在开发此类的量产项目,我们正在开发和完备此类感知融合的能力。像前视一体与毫米波雷达融合的量产项目,已经 SOP 上市了。广义上讲,我们已经具备感知融合的能力。 」 顾剑民称。
不过,与华为、卓驭等软硬一体不同,法雷奥只能做到感知融合,需要与 Mobileye 等展开合作。
更好地提供激光雷达硬件和点云算法, 并将激光雷达作为辅助驾驶方案的一支 ,成为新时代下的 「 华为 」 式国际 Tier 1 ,或许是法雷奥的梦想, 难度也不小 。
从 Yole 那张市场份额图看,华为激光雷达靠华为系已经能与禾赛、速腾形成鼎立之势,在全球市场,法雷奥 的软硬一体策略 如果进展顺利,海外主场 或许 有机会拿下更多份额。
「 法雷奥的体系完善,品牌好,世界各国都有工厂,这是它的优势。 」 李一帆说,同时提到,在产品定义、成本等综合方面,本土公司同样有优势。
辅助驾驶海外战已经打响,本土激光雷达客场作战,国际厂家亦再输不起。






