

撰文 | 倪海峰
编辑|马青竹
「氢燃料汽车完美解决了油车不易炸,电车炸不响的缺点。」
在社交平台,只要提及氢燃料车,就会出现如上评论。
可见,部分消费群体对这项技术的普及并不持欢迎态度。
不久前,国家能源局发布了《2025 年能源工作指导意见》,其中明确提出「稳步推动燃料电池汽车试点应用」的建议。
一层意思是氢燃料电池汽车依然是国家支持的重要产业之一;另一层是「稳步」推动两个字,似乎在说明政策归于平稳。
还有解读认为,在 2025 政府工作报告中,氢能单独板块「消失」已经说明问题。
根据中汽协的数据,2024 全年,全国燃料电池汽车产销数据分别为 5548 辆和 5405 辆,同比减少 10.4%和 12.6%。自 2021 年起保持的燃料电池汽车年产销同比增长的态势也就此中断。
全球范围更不乐观,韩国研究公司 SNE research 警告称,氢燃料电池电动汽车(FCEV)市场正在经历一场「结构性转变」,逐步走向衰退。
该公司发布的数据显示,今年前三个月,美国、欧洲和日本的销量均大幅下降。其中超过一半的销量(仅一千多辆)在中国,基本都是商用车。以韩国为例,2024 年一季度 FCEV 销量同比下滑 70%,而同期 BEV 销量增长 124.9%。
美国和欧洲通过《通胀削减法案》和碳排放法规,明确将纯电动汽车(BEV)作为主要发展路径。
FCEV 乘用车的技术经济性已经与 BEV 差距太远、基础设施更是严重滞后。韩国江陵储氢罐爆炸、挪威加氢站事故等事件引发公众对氢能安全的担忧,加剧居民对基础设施建设的抵制。
存量盘子做不起来,又让预设的商业逻辑崩溃,失去政策重心的氢能面临全行业的持续亏损。
豪赌氢能的丰田和现代等大企业,只能转向商用车的局部闭环场景,尽量挽回技术投入的巨大成本。
4 月 25 日,中国重汽与丰田汽车签约合作开发氢燃料商用车;4 月 26 日,美锦能源和中通快递集团战略签约,计划在快递运营场景分步投放 20000 辆氢车……
可见政策扶持减弱的氢能车重点聚焦商用,那在内生动力不足和商用先行的现状下,在供应商眼里,氢燃料汽车技术又有着怎样的发展前景?
从干线物流,到氢走廊
氢能不仅加氢时间短,而且重量更轻,在低温环境下,受电池损耗的影响较小,因此在长干线物流领域具备良好的推广前景。
佛瑞亚氢能中国区总经理潘锋认为:「在商用车领域,氢能主要有两个极具潜力的应用方向。其一,是长干线物流。而对于 700-800 公里的长续航需求,氢能优势明显。」
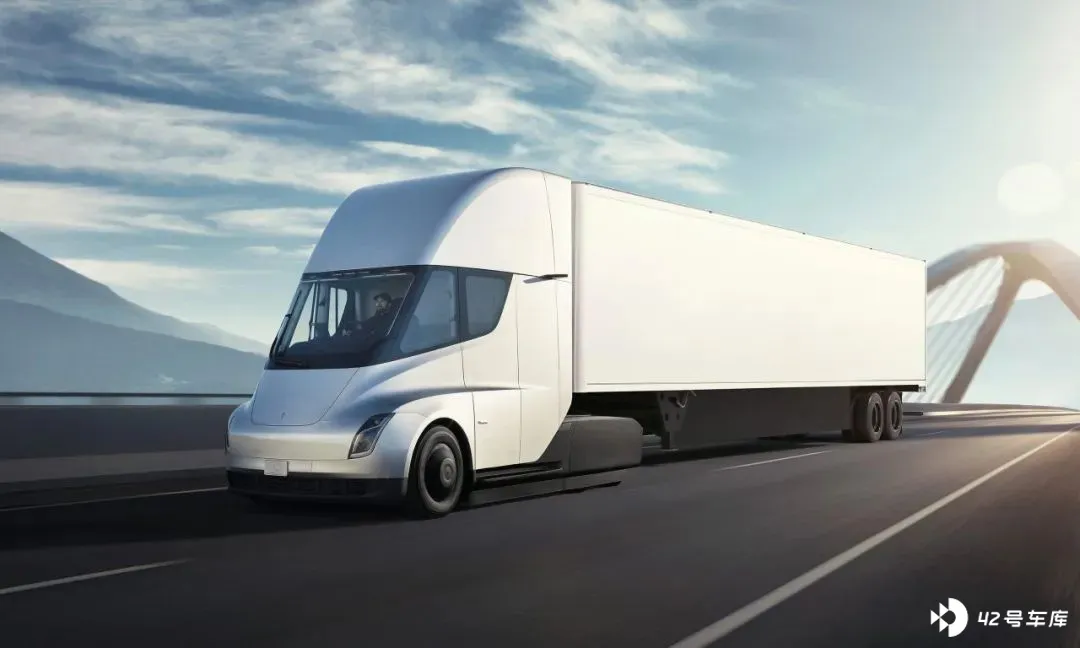
以代表电动化的 Semi 卡车为例,特斯拉为其提供了 600kWh 和 1000kWh 两种不同容量的动力电池组。
虽然官方宣称,在 EPA 工况下可以实现 300 英里(约合 482 公里)和 500 英里(约合 804 公里)的纯电续航里程。但实测显示,想要获得如此长的续航,载货重量需要控制在 10.5 吨,同时车速不能高于 62 英里/小时(即 100 公里/小时)。
可以想象,如果满载 40 吨的重物,纯电卡车的续航会有非常大的损失。
2025 年 5 月,京沪氢能走廊正式投运,搭载燃料电池的 49 吨氢能重卡单次加氢续航突破 600 公里。1200 公里的长线运输,中途只需设置一座加氢站,就能实现全线 0 碳运输。
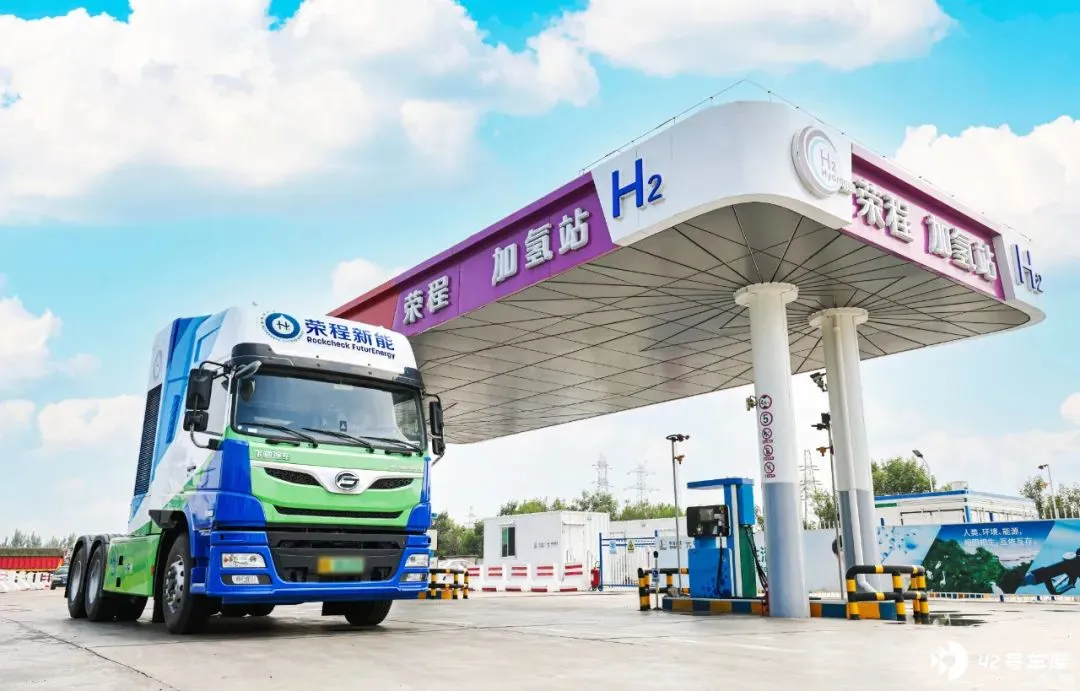
而且,氢燃料重卡单次加氢补能时间仅为 10-15 分钟,相较于电动卡车 3-4 小时的充电等待时间,便利性和实用性明显占优。
这两年,国家陆续出台政策,鼓励氢能在干线物流领域的应用。从去年至今,在湖北、四川、陕西、山东等地,也已经相继推出氢能高速免费政策。
一个月前的电动汽车百人会上,中国科学技术协会主席万钢也提出了长江经济带的氢走廊和氢能高速这两个重要应用场景。
接下来,不管重卡还是冷链物流车,都有轻量化需求,而佛瑞亚目前正在开发的 IV 型大的储氢系统,则拥有 400L 容积和 70 兆帕的储氢压力,预计今年年底完成认证。
不过,目前国内的氢能源重卡应用场景,还是以短距离为主。
以去年佛瑞亚获取的市场最大订单为例,大约 500 套氢能重卡项目,应用在河北唐山钢厂。由于钢铁企业在运转时,氢气属于衍生产品,如果不用就会被点燃烧掉,产生浪费,因此钢厂使用氢燃料,几乎 0 成本。
截至 2024 年末,国内氢气总产能突破 5000 万吨/年,年度增幅约 1.6%。从供应结构来看,工业副产氢领域产能扩张明显,产能增加至 1070 万吨/年,同比增长 5.3%。
由此可见,短距离运输市场,氢能源的应用前景非常广泛,同时,较低的使用成本与后期开支也吸引了不少重工业企业的关注。
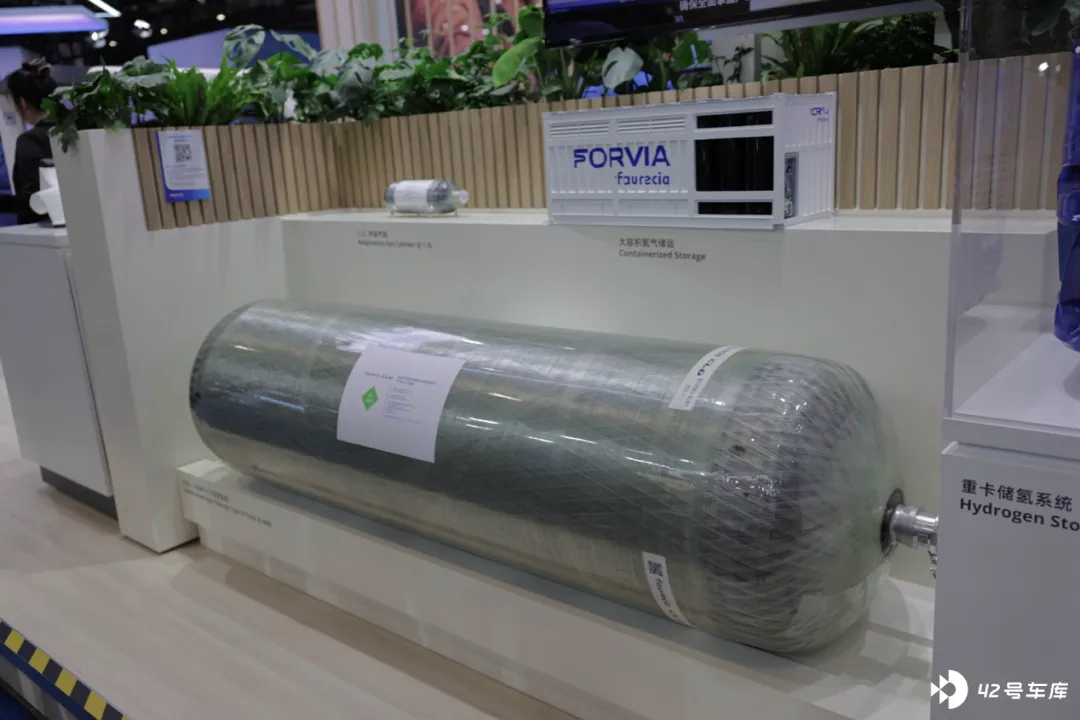
项目中的储气瓶由佛瑞亚沈阳工厂生产,储氢系统则在上海与合作伙伴共同完成。项目中,40 公斤氢气续航可达将近 400 公里,备受国内钢铁企业的青睐。
与此同时,氢能源也可作为风电、太阳能等其他新能源的存储介质,这是一个全新的盈利点。
佛瑞亚绿动智行事业部中国区总裁、佛瑞亚氢能中国区董事长许鲁介绍:「氢能未来作为绿电可能是不可或缺的组成部分,在各个应用场景都有可能性。」
简单来说,风能、太阳能生产的电力不稳定,而电能储存的成本极高,如果将风能、太阳能产生的电能,通过简单的电解水反应,再以氢能源的形式保存,甚至直接使用,这在经济上要比其他储能方式更加划算。
只不过,目前「电-氢-电」全流程能量转换效率不足 40%,叠加储存、运输环节的系统性损耗后,整体能效更低。因此大规模普及,可能还需要等待技术方面的突破。
用技术解决寿命/成本问题
在驾驶和乘坐感受上,氢燃料汽车的体验与电动汽车几乎没有差别。
不同的是,氢燃料汽车的电力并非来自动力电池,而是来自电堆。
在标准状态下(273.15 K,101325 Pa),单片氢燃料电池的理论电压(称为能斯特电压)为 1.23V,几十甚至几百片单电池串联,就能形成几百伏特的高压,驱动电机进而实现车辆前进。
例如,丰田燃料电池汽车 Mirai 的电池堆由 370 片单电池串联而成,能够实现 114kW 的最大输出功率,并且达到 3.1kW/L 的功率密度。
如果说,氢能源的储存和续航直接相关,那氢能源的功率则和性能关系密切。
刚刚结束的 2025 上海车展,爱尔铃克铃尔(EKPO)就展示了三个不同的电堆平台:
1、NM5-evo 是最小的电堆平台,覆盖 16 千瓦到 76 千瓦功率段,主要用于乘用车、轻卡、小型插车和运输车辆的应用。
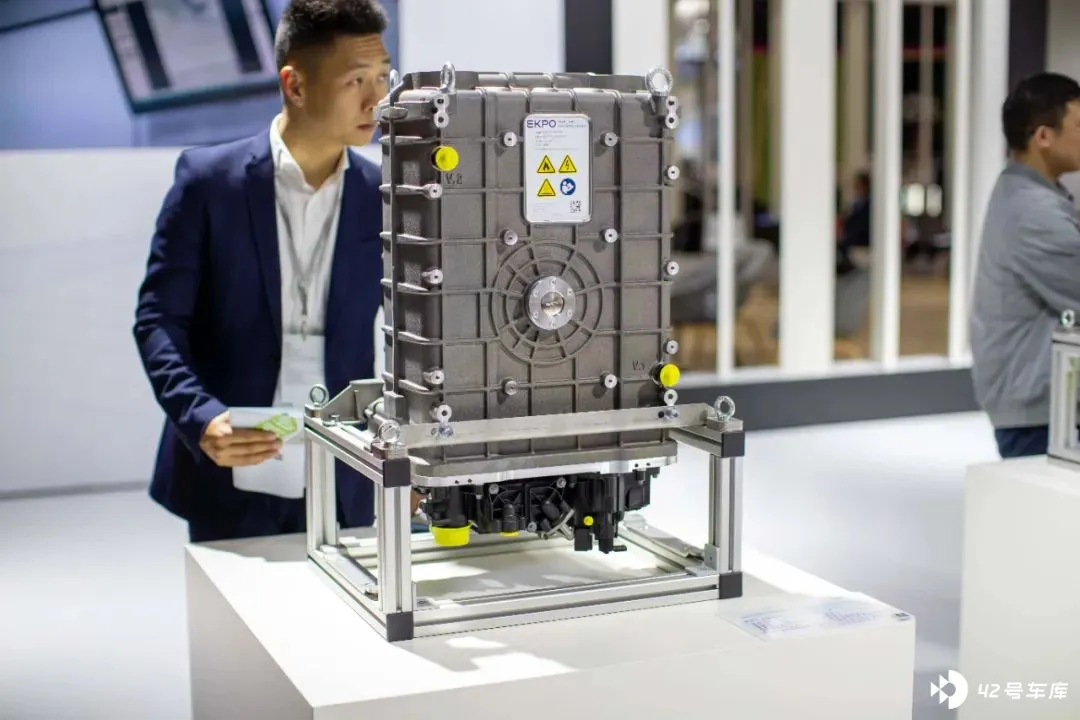
2、NM12 平台有单堆(燃料电池模组)、双堆(燃料电池系统),覆盖从 120 千瓦到 205 千瓦功率段,用于客车、重型商用车和非道路(移动)机械、轨道交通和船用机械。
3、NM20 是德国针对长途干线物流开发的最新一代的电堆平台,最大额定功率可以达到 400 千瓦。目前在重型长途干线物流车辆、重型非道路车型,以及轻发电的项目上应用。
据 EKPO 总部战略部总监 Michael 介绍,EKPO 目前在德国拥有 1 万台/年的产能,并且在全球范围内手握超过 330 项专利。
和佛瑞亚一样,EKPO 的客户主要集中在两个场景:一是物流公司,二是工厂内部。
而它们对氢燃料电堆的寿命和价格,极为敏感。
中国科学院院士、国际氢能与燃料电池协会理事长欧阳明高曾提出以下观点:
1、燃料电池系统的成本已经在快速下降。预计到 2030 年将降至 500 元,届时候可以和传统内燃机竞争。
2、现在氢燃料电池系统寿命还在 2 万小时左右。到 2030 年希望达到 3 万小时到 3.5 万小时,技术上还需要进一步研发。
EKPO 研发的全新电堆产品,恰好与低成本、长寿命的氢燃料技术发展趋势吻合。
一年前,EKPO 与中国第一汽车集团签署了一份合作供应合同,明确「NM12-Single」电堆模组将被用于 FAW 旗下高端品牌「红旗」的新一代氢燃料电池汽车身上。
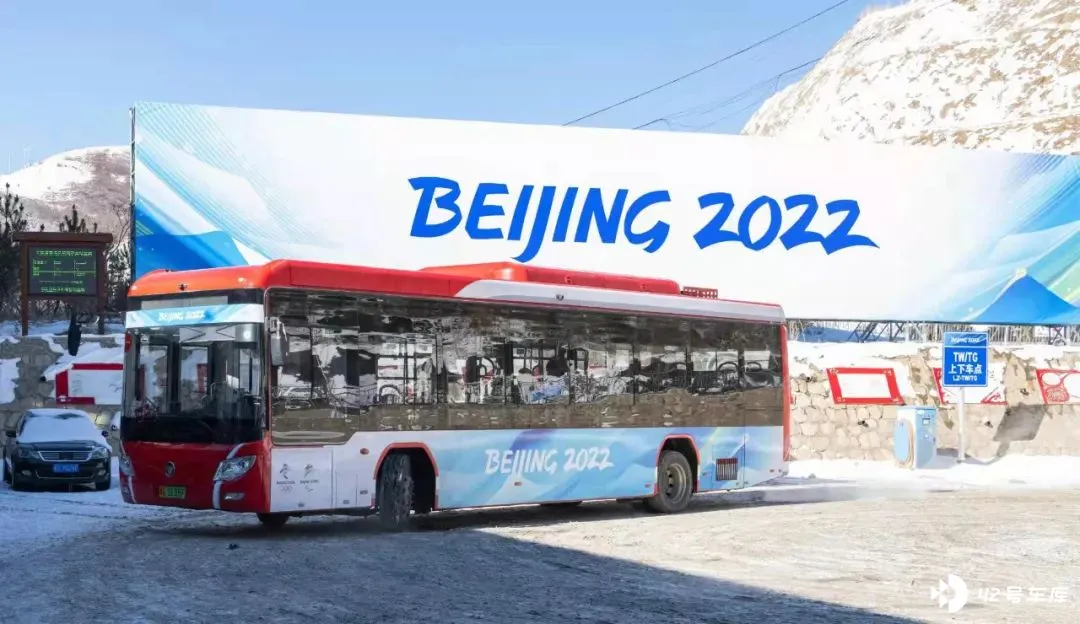
据悉,早在 2022 年北京冬奥会期间,红旗车辆就已经采用过 EKPO 的燃料电池电堆,并经受住了极端天气的考验。
有意思的是,除了通过电堆将化学能转化为电能,氢气与二氧化碳还能生成甲醇。
结语
根据「氢能数据库」车辆上险量数据显示,截止 2024 年底,我国共投放了氢燃料电池汽车 28247 辆。按照我国《氢能产业发展中长期规划(2021-2035 年)》2025 年燃料电池汽车「保有量约 5 万辆」目标,还差 2 万多辆。
市场层面,虽然氢燃料电池汽车的产销依旧在增长,但整体规模偏小,短期内也难以出现爆炸性增长。市场容量反过来又会制约基础设施和产业链投入。
尽管如此,氢燃料电池汽车存在局部突破可能性,尤其在长途运输、工程和工业等商用领域。所以中国和中东等国家,仍将氢能视为重工业脱碳的核心选项,商用车闭环或成破局关键。
欧阳明高曾指出,氢燃料电池汽车普及需要跨越「成本鸿沟」和「基建设施死亡谷」。但如果在相对闭环的场景,则可通过多维度降本和高频使用少量基建来优化投效比。





