作者:陶烟烟
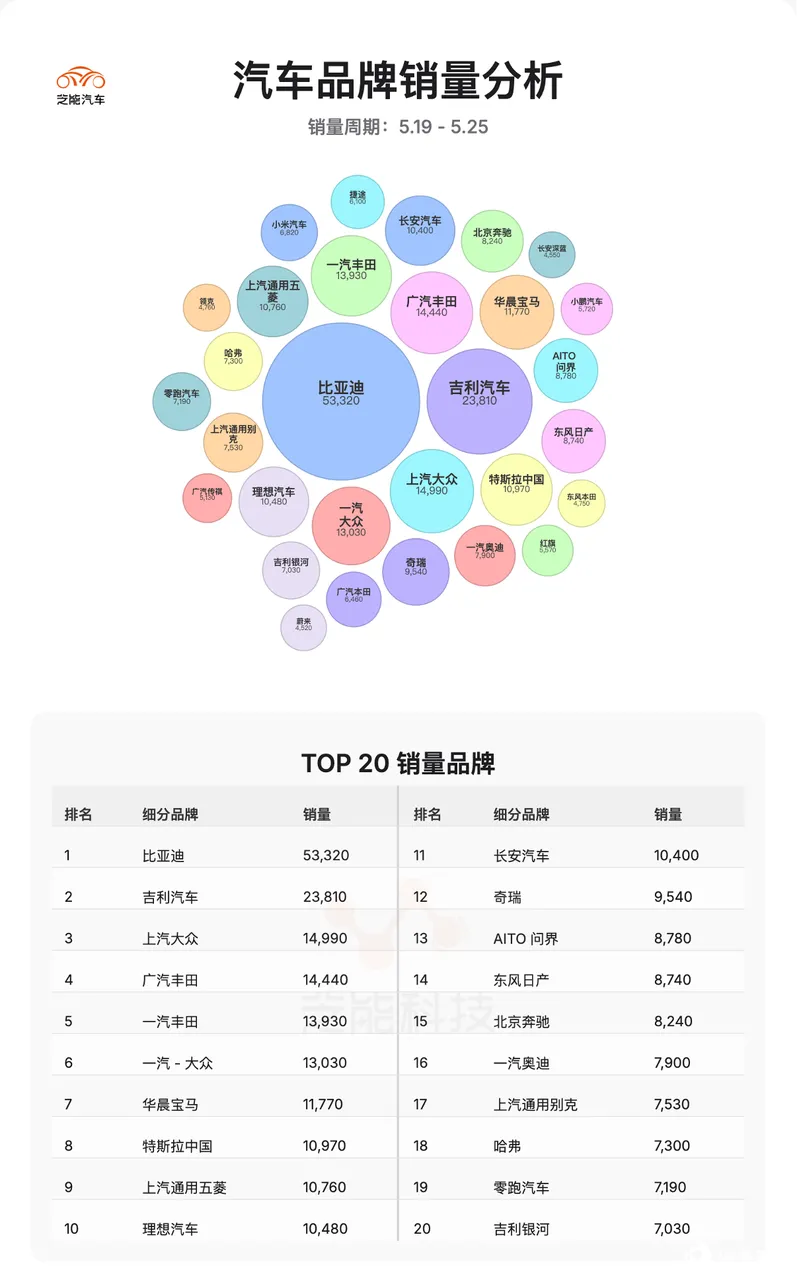
2025 年是分水岭,从销量和价格维度我们可以来看中国汽车行业的竞争烈度。从 TOP20 来看,主要如下的情况:
中国乘用车市场销量榜单中
● 按照品牌来计算
◎ 比亚迪继续稳居第一,以 53,320 辆的成绩获得 13.59%的市场份额;
◎ 吉利汽车以 23,810 辆位居第二,市占率为 6.07%;
◎ 上汽大众、广汽丰田和一汽丰田分列第三至第五,销量均在 1.4 万辆左右,表现相对稳定。
● 造车新势力中
◎ 理想汽车以 10,480 辆排名第十;
◎ AITO 问界以 8,780 辆排名第十三;
◎ 小米汽车凭借 6,820 辆的成绩已跻身第 21 位;
◎ 蔚来与小鹏分别以 4,520 辆和 5,720 辆排名第 30 和第 24 位;
榜单前十中传统合资、国产自主与新势力品牌齐聚,市场竞争进一步加剧,头部效应愈发明显。
接下来看纯电的情况
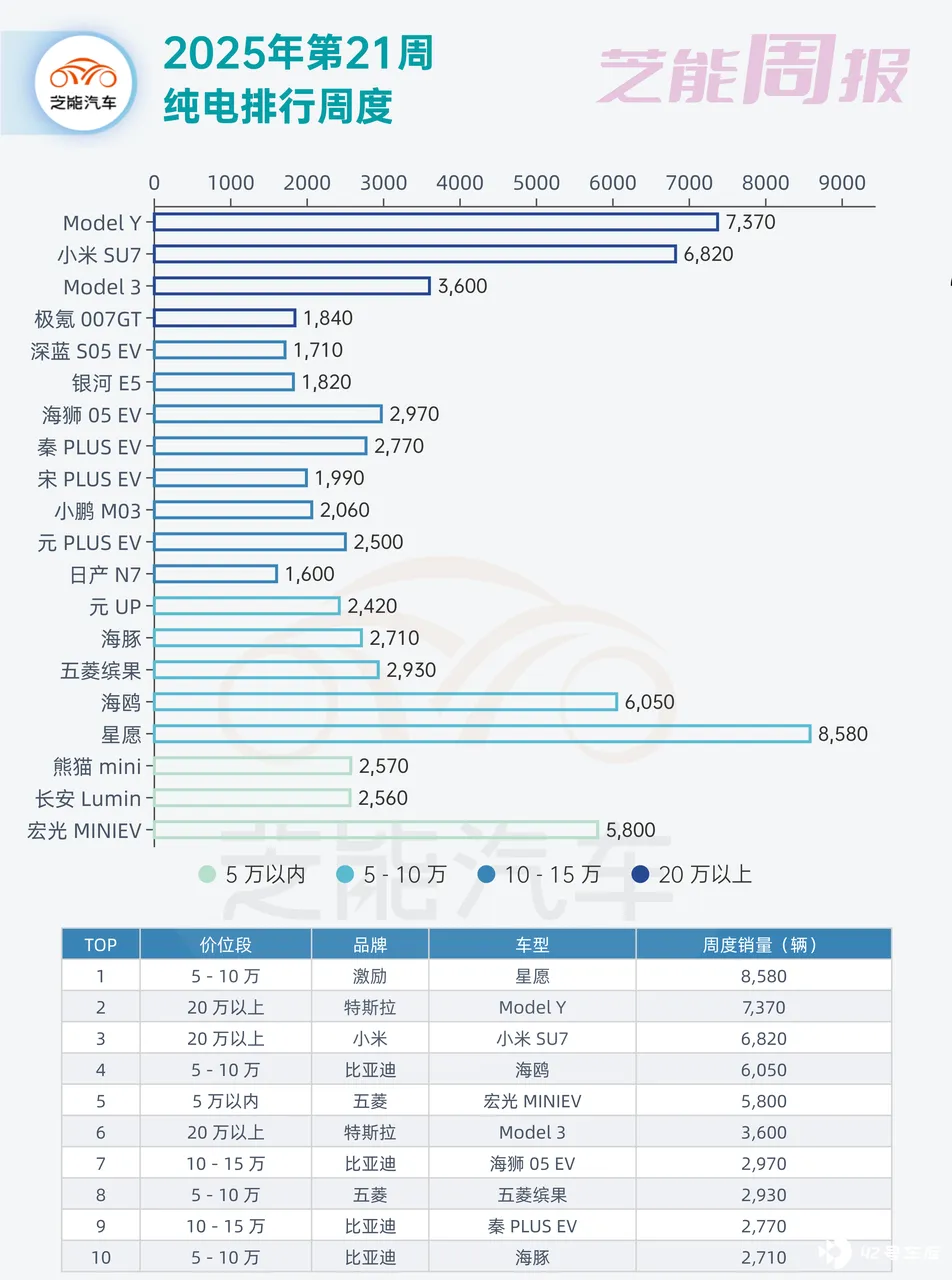
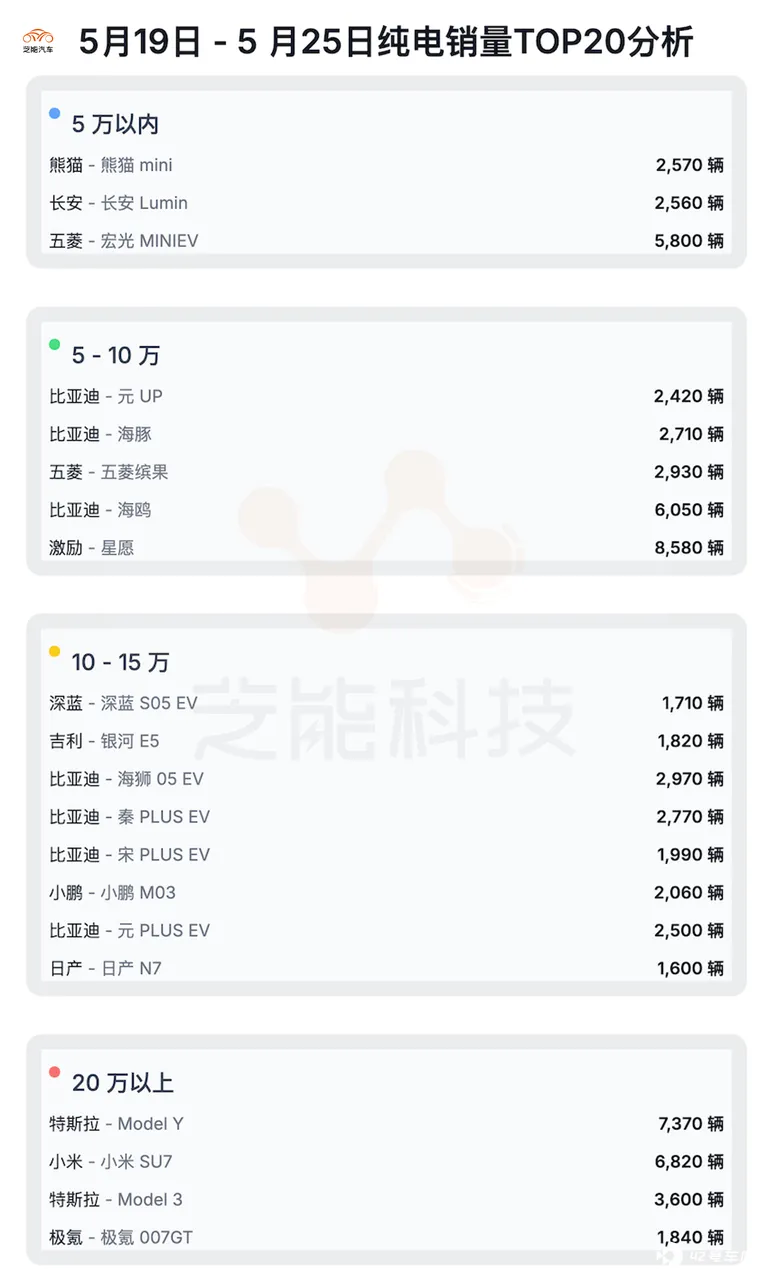
从 5 月 19 日至 25 日的车型销量数据来看,各价位段车型竞争是白热化的。
● 在 5-10 万元这一亲民价位段
◎ 吉利星愿以 8,580 辆夺得该细分市场销量冠军,目前比亚迪要打价格战,第一个目标就是把星愿打下来;
◎ 比亚迪海鸥紧随其后,周销量达 6,050 辆;
◎ 五菱缤果与比亚迪元 UP、海豚等也维持在 2,000 辆以上的稳定水准。
● 在 5 万元以内的极致性价比战场
◎ 五菱宏光 MINIEV 以 5,800 辆的成绩继续统治微型电动车市场;
◎ 熊猫 mini 与长安 Lumin 分别贡献了 2,570 辆和 2,560 辆,整体表现稳定,代步小型电动车确实好卖。
● 10-15 万元区间则是竞争最为激烈的主流市场
◎ 比亚迪海狮 05 EV 和秦 PLUS EV 分别以 2,970 辆和 2,770 辆领跑,显示出比亚迪在该价位段的多车型策略成效显著;
◎ 同时,元 PLUS EV、宋 PLUS EV、吉利银河 E5、小鹏 M03、深蓝 S05 EV 等车型也都处于 2,000 辆左右的销量水平。
● 在 20 万元以上的高端市场
◎ 特斯拉 Model Y 仍是无可争议的销量王者,7,370 辆的成绩稳居高位;
◎ 小米 SU7 凭借 6,820 辆的周销量持续热销,成为高端电动市场的新晋「黑马」;
◎ 而 Model 3 也保持了 3,600 辆的稳健成绩;
◎ 极氪 007 GT 以 1,840 辆位列其后。
整体来看,5-10 万元与 10-15 万元价位段的产品层出不穷,是目前销量最为密集的「兵家必争之地」,而 20 万元以上市场则由特斯拉、小米等主导。
● 在本周 20 万元以上中高端市场的销量榜中
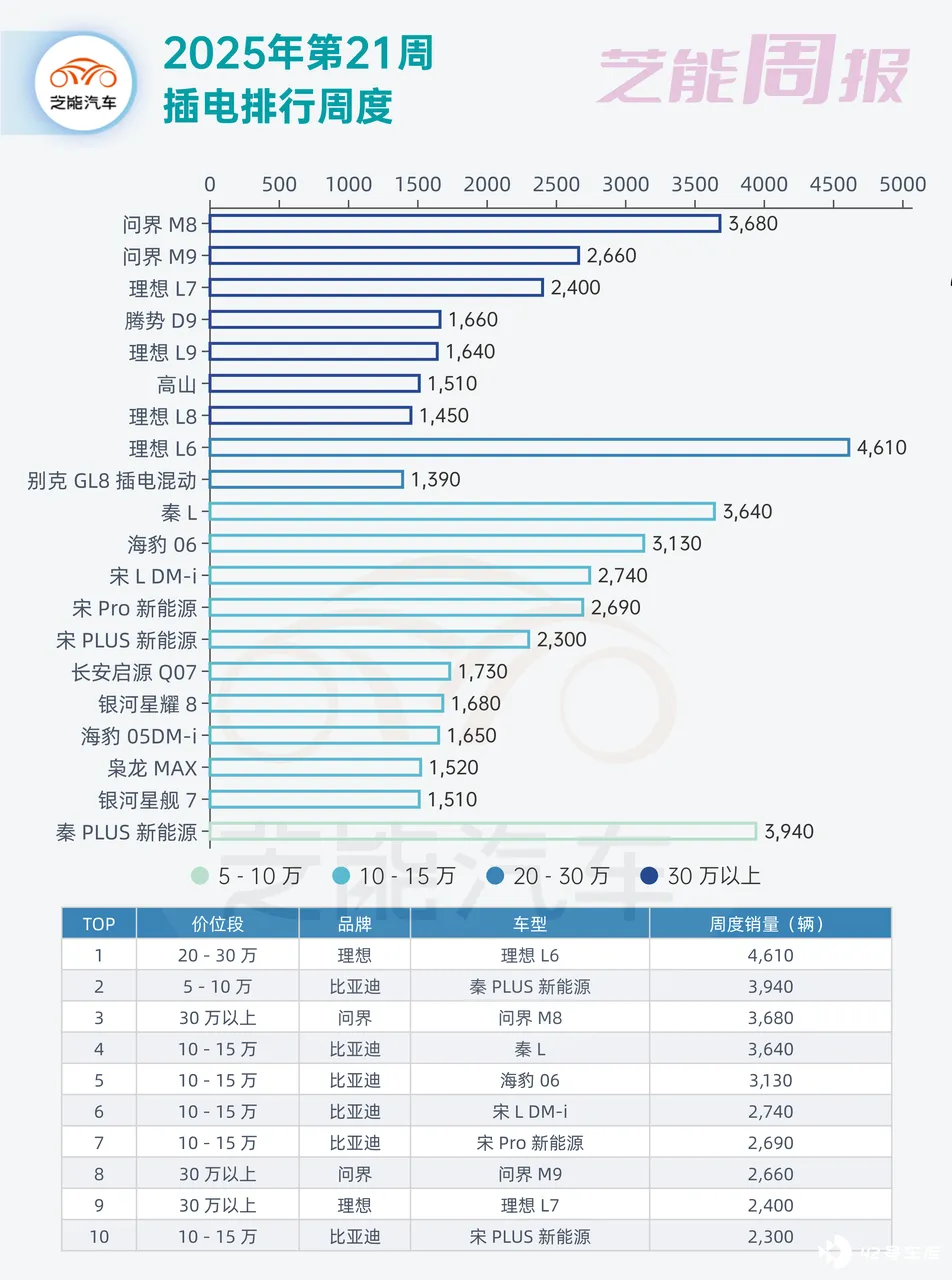
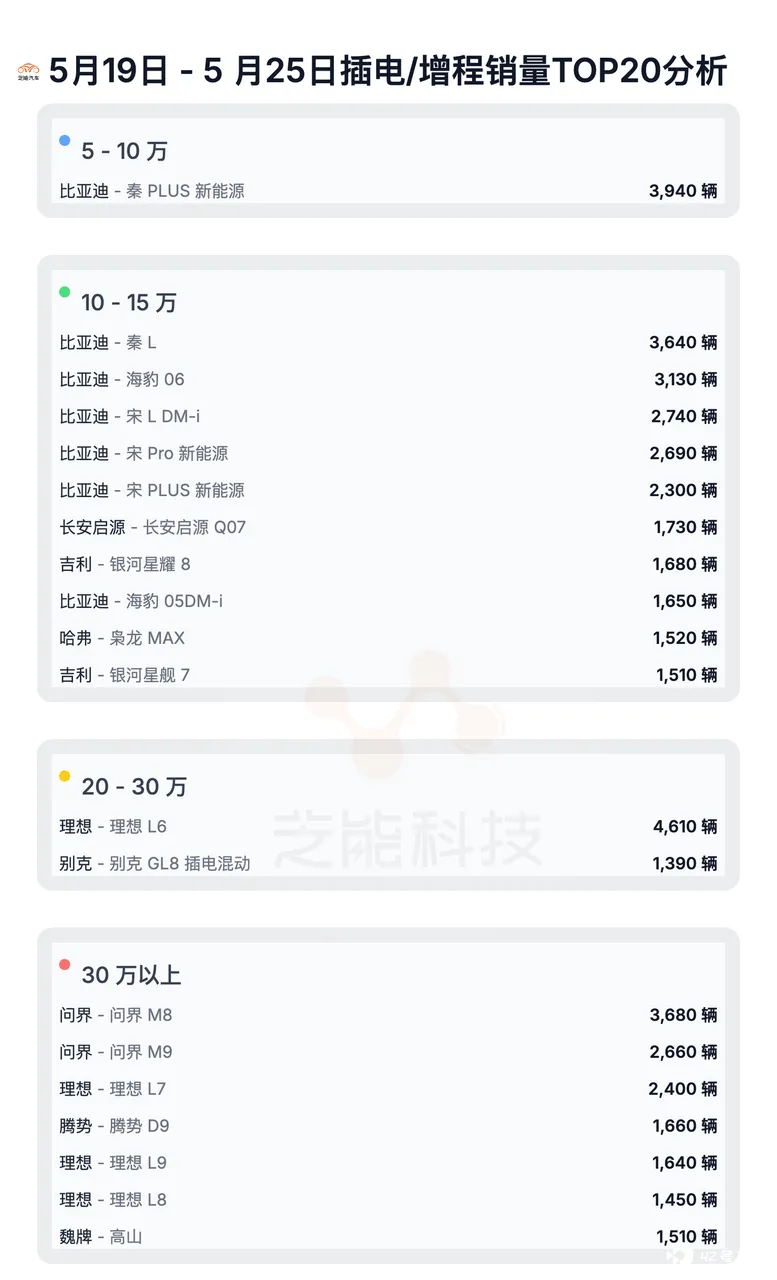
◎ 理想 L6 以 4,610 辆的周销量强势登顶 20-30 万元区间;
◎ 位于高端阵营的问界 M8 与问界 M9 分别录得 3,680 辆和 2,660 辆 。
● 30 万元以上市场则成为「新势力+豪华新能源」的主战场
◎ 理想旗下 L7、L9、L8 三款车型稳稳地将中大型 SUV 阵地牢牢守住,分别录得 2,400 辆、1,640 辆和 1,450 辆的销量成绩,
◎ 腾势 D9 与魏牌高山这两款高端新能源 MPV 也分别售出 1,660 辆和 1,510 辆。
● 在主流家用 10-15 万元区间,比亚迪无疑是最大赢家。
◎ 从全新车型秦 L (3,640 辆) 与海豹 06 (3,130 辆) ,到成熟车型如宋 Pro 新能源 (2,690 辆) 、宋 L DM-i (2,740 辆) 、海豹 05 DM-i (1,650 辆) 等,比亚迪几乎实现对该价位段的全面「封锁」。
◎ 秦 PLUS 新能源则在 5-10 万元区间依然势头强劲,单周销售 3,940 辆,构建了从 7 万元至 15 万元价位段的连续护城河。
◎ 吉利银河星耀 8、星舰 7、长安启源 Q07 与哈弗枭龙 MAX 等车型也在该价位段持续发力,销量维持在 1,500 辆左右,成为仅次于比亚迪的中坚力量。
可以看出,10-15 万元区间已经成为自主品牌混战最激烈的地带,而比亚迪的产品密度与市场响应速度依旧无出其右。
插电产品销量
本周插电产品销量格局呈现出比亚迪中低端全面出击、理想与问界高端对峙的清晰态势,而吉利、长安、哈弗等自主品牌则在中间地带稳步推进,争取突围,中国汽车市场的分层竞争,正在愈加清晰地走向「品牌矩阵化」与「价格段深耕」的新阶段。
小结
整个价格竞争按照车型来看,就不是总数这么温柔了,是一台车一台车在努力卖,我们也需要感受下这种卖车的困难,中国汽车市场并不容易。