引言
在外奔忙就重要的两个信息( 1. 特斯拉被爆料要在下周宣布的 Biscuit Tin 大圆柱电电芯和 2. 王秉刚老爷子透露的路线图 2.0 )做一些点评,供各位读者参考。
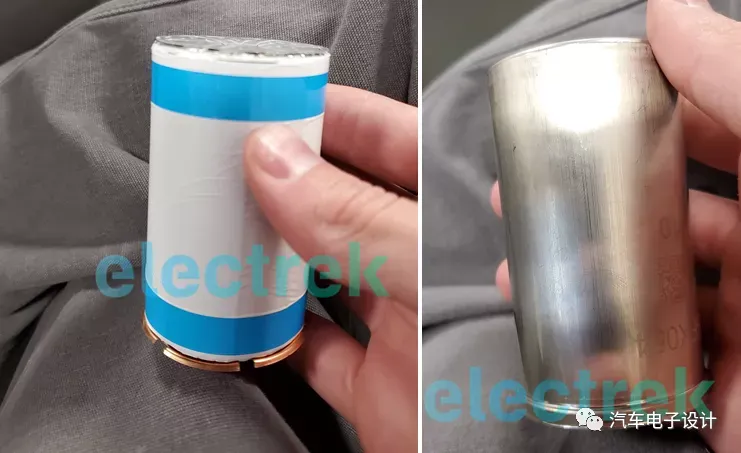
特斯拉的大圆柱电池
我们之前一直有提及,在北美地区圆柱和软包的设计路线是主流,按照北美的工程人员的选择,无外乎在这条路径上的演进是必然的。其实道理也很简单:
1) 圆柱电芯的工艺路线,从 A123 开始就在北美地区存在设备企业,包括特斯拉收购的加拿大公司 Hibar Systems,主要就是围绕圆柱电芯来做的。整体的产线造价低(是方壳卷绕的 1 / 2,叠片 1 / 3),使得在没有设置能量密度的线时候,大量中国的动力电池就是围绕小圆柱 18650 来做的,大量的 A00 电动汽车都是这么搞的
2) 圆柱电芯的路线,也比较符合模组的设计路线。我们一路来看圆柱电芯的好处,在特斯拉的设计中,一个或者多个电芯出现内部的制程问题,在并联的路径下, 70% 的概率就是自己被断开或者能量释放,消费者甚至感知不到电芯出问题,系统只是容量下降把可用里程降低
3) 从另一个角度来看,这种电芯往大储能或者小储能方向也是能用的,在后续的 100 kwh 和 120 kwh 甚至 200 kwh 的技术方案上面,进可攻退可守
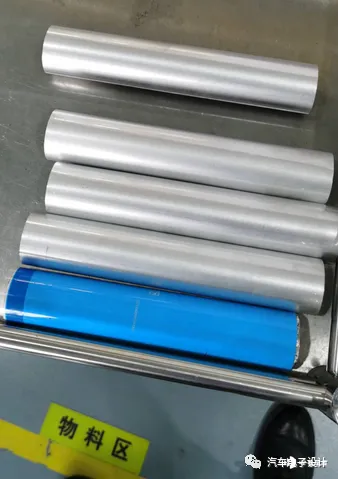
最近出现的某超巨的细长型圆柱电芯,如下图所示,整体的理念也是如此。不过说实话,围绕 LFP 做大圆柱可能让上一波小圆柱的产线改造改造也能做。在电动自行车和后续的 A00 低成本,往 4-5 毛 Wh 的目标走的,就按照这个来了。
路线图2.0
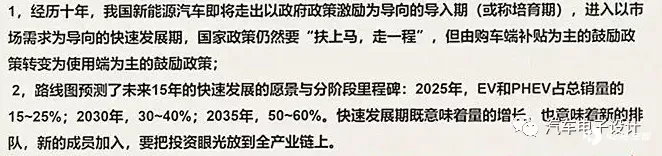
我把智能化先放一边,实际上我们能看到智能化这个渗透是由消费者偏好决定的,从整体规划而言有效的还是整体的目标控制。 2.0 版「节能与新能源汽车技术路线图」,最大的变化是,在纯电驱动的路线之后,整体的战略布局还是对面对现实和未来之间,加入了全面「混动化」实用主义路线。
所以从下图开始看,未来 15 年,中国销售的传统汽车不管是 48 V 还是 HEV,要践行「混动化」的目标。而之前非常激进的鼓励 BEV 的主张,「禁燃时间表」放在一边,开始用「全面电驱动计划」这个传统车企能顺利过渡的策略来适应当下中国汽车行业的现实国情。如下图所示:
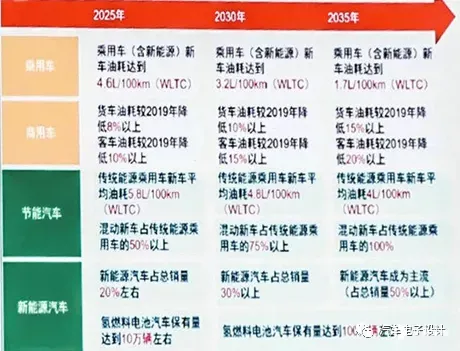
备注:从战略上来看,纯电驱动的路线还是一条主线
1) 2025 年乘用车新车油耗要降到 4.6 L / 100 km,混动新车占传统能源乘用车的 50% 以上,新能源汽车(主要未来定义是 BEV)占总销量的 20% 左右;
2) 2030 年乘用车新车油耗降到 3.2 L / 100 km,混动新车占传统能源乘用车的 75% 以上,新能源汽车占总销量的 30% 以上;
在这个改动下,对于动力电池技术的发展也要随着 48 V、HEV 的需求发展功率型,而之前的 BEV 要求的能量型并不是完全主导的,PHEV 这种能量功率兼顾型和功率型也就相对尴尬。对于动力成本和特性,提出普及型、商用型与高端型三种类别,从补贴主导的能量密度主导的评价体系,转入安全第一,兼顾性能、成本与寿命等指标。
其实说简单一些,按照 2020 年的状态,动力电池的安全和成本方面的妥协,需要从能量密度优先和成本优先,转入新的阶段,这意味着很多方面的转变。
实际上 2020 年正积分可能供给不足,所以围绕 48 V 和 HEV,国内的企业不是之前一直在 All in BEV,按照这个当下的活法,由于 2025 年的 CAFÉ 的斜率算是一定程度做缓了,WLTC 对于常规车型只有 5.8 L WLTC 了,这个有了可能往前走的动力。
小结
往前看,未来行业的格局是有变化的。高端化的 BEV 的量终究有限,这部分不是搞镍一统天下,在 HEV 混动纳入实用主义路线以后整体行业格局再次会被改写