

作者:陶烟烟
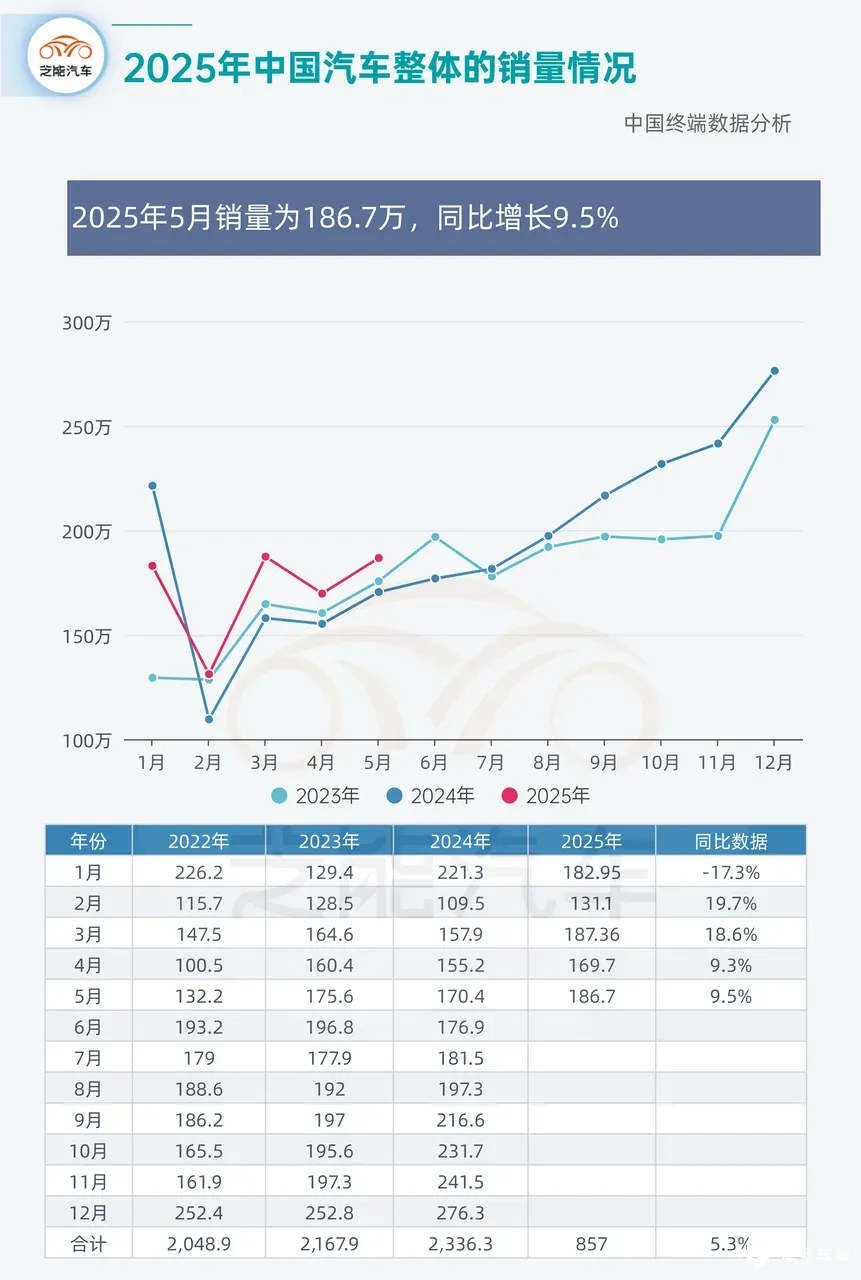
2025 年 5 月,中国汽车市场的整体销量情况我们来做一个解读。5 月整体的销量来看,延续复苏趋势,5 月汽车市场总销量达 186.7 万辆,同比增长 9.5%。
从年内走势来看,年初受春节等季节性因素影响,销量短暂回落,随后逐步恢复增长态势。与 2023 年和 2024 年同期相比,呈现出稳步增长趋势,当然这里缺了一个价格维度分析的信息,我们后续收集到以后,根据价格结构再来补充一下。
自主品牌:分化加剧,头部品牌占优
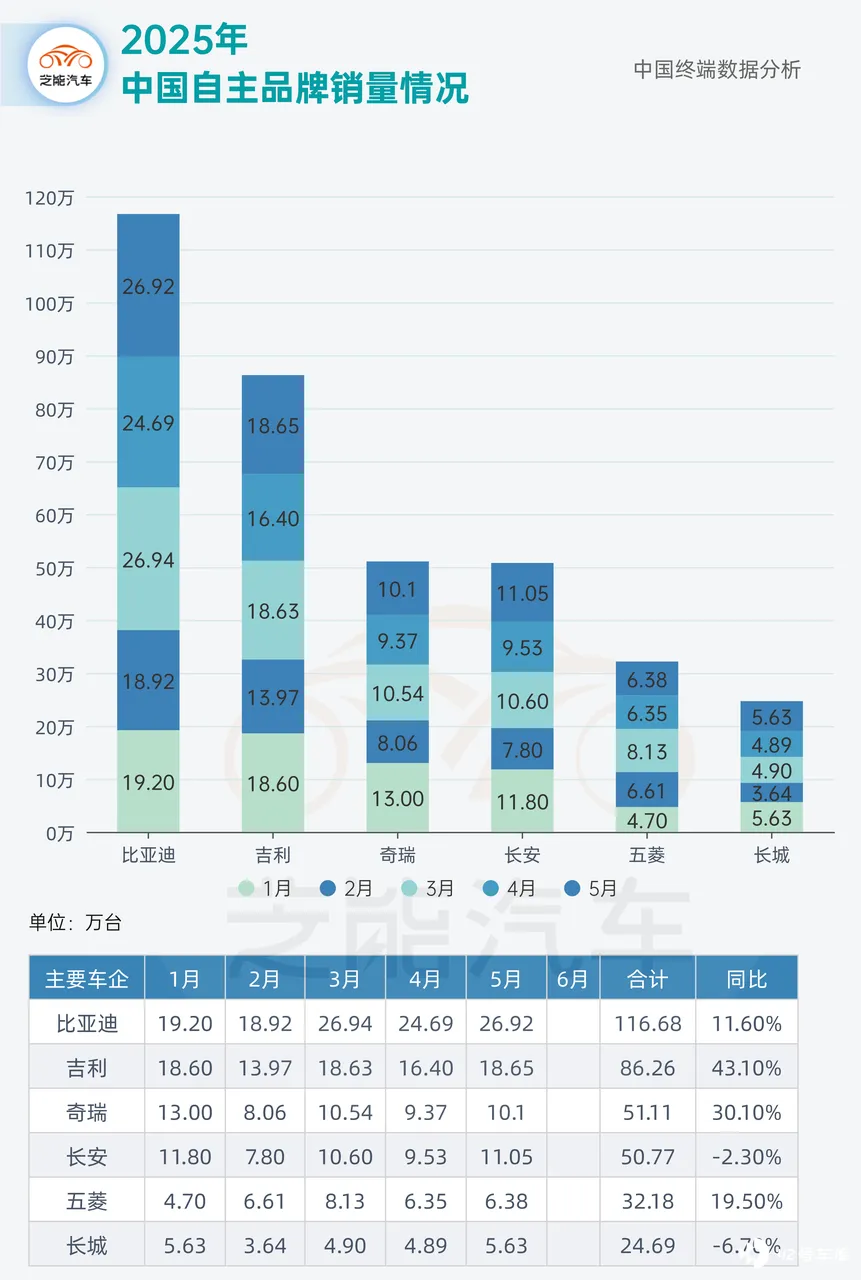
在自主品牌阵营中,比亚迪以 26.92 万辆的 5 月销量继续保持领先,同比增长 11.6%,1–5 月累计销量达 116.68 万辆,吉利与奇瑞分别实现 18.65 万和 10.1 万的销量,同比增长率分别为 43.1% 和 30.1%,表现稳健。
相比之下,长安与长城分别录得同比下滑 (-2.3%、-6.7%) ,自主品牌内部的分化趋势加剧,市场集中度有所提升。
◎ 现在的第一梯队:比亚迪、吉利,销量规模 5 个月在 100 万的规模水平,月均 20 万。
◎ 第二梯队:奇瑞、长安,销量规模 50 万,月均 10 万的水平。
◎ 第三梯队:五菱、长城和广汽,大概的水平在 6 万左右的水平。
新势力品牌:发展仍在调整期,表现分化
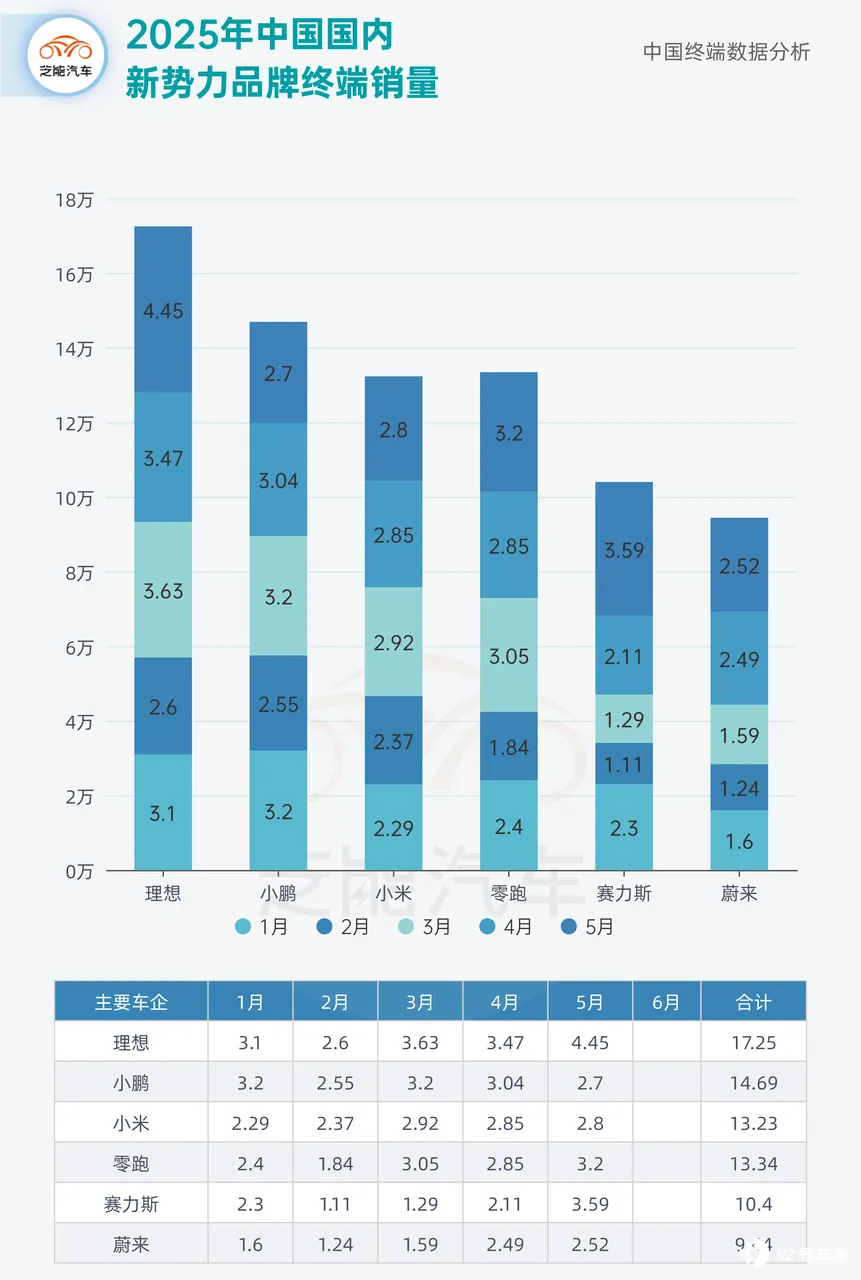
2025 年 5 月,主要新势力车企情况如下,注意这是国内的终端销量,头部新势力格局基本成型。
◎ 理想汽车 5 月销量 4.45 万辆,1-5 月累计销量达 17.25 万辆,稳居第一。
◎ 小鹏汽车 5 月交付 2.7 万辆,累计 14.69 万辆,表现稳健。
◎ 零跑汽车 5 月交付 3.2 万辆,单月表现优于小鹏与小米,累计销量 13.34 万辆。
◎ 小米 SU7 继续热销,5 月交付 2.8 万辆,累计达到 13.23 万辆。
◎ 赛力斯则以 3.59 万辆的 5 月销量位列单月次席,累计销量 10.4 万辆,这波 M8 和 M9 的带动效果很好。
◎ 蔚来 5 月交付 2.52 万辆,累计 9.44 万辆,整体趋势呈回升态势。
合资品牌:增长压力存在,转型进展不一
合资品牌在传统优势领域持续运营,但整体增长动能相对有限。
一汽-大众、上汽大众分别录得 12.12 万和 8.78 万辆的销量,通用汽车终端销量在努力下持续维持稳定。
日系品牌如丰田、本田和日产表现在今年稳定下来了。特斯拉作为典型的新能源外资品牌,5 月销量达 3.89 万,这个我们会做单独的分析和对比。
◎ 一汽-大众: 5 月销量 12.12 万辆,继续领跑合资市场;1-5 月累计 57.74 万辆。
◎ 上汽大众:5 月销量 8.78 万辆,表现平稳;累计 43.14 万辆。
◎ 一汽丰田:5 月销量 6.36 万辆;累计 29.13 万辆。
◎ 广汽丰田:5 月销量 6.44 万辆;累计 27.86 万辆。
◎ 上汽通用:5 月销量 4.32 万辆;累计 20.31 万辆。
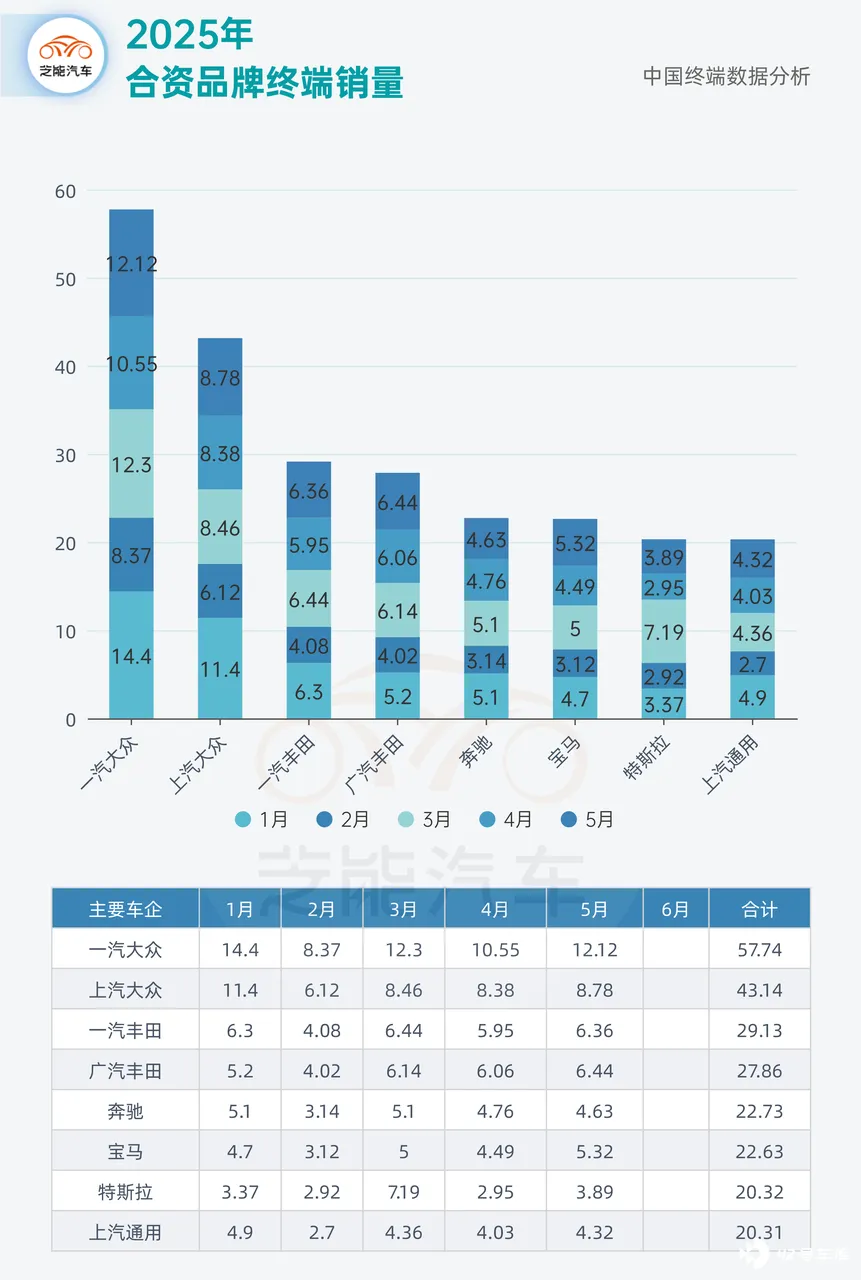
豪华品牌方面,宝马与奔驰分别实现 5.32 万与 4.63 万销量,今年豪华品牌的压力很大,合资品牌 2025 年开始换了战术,在电动化转型中使用中国的供应链技术打造适合中国市场的产品。
◎ 奔驰:5 月销量 4.63 万辆;累计 22.73 万辆 。
◎ 宝马:5 月销量 5.32 万辆;累计 22.63 万辆 。
◎ 特斯拉:5 月销量 3.89 万辆;累计 20.32 万辆 。
市场格局:自主品牌份额提升,竞争结构演化
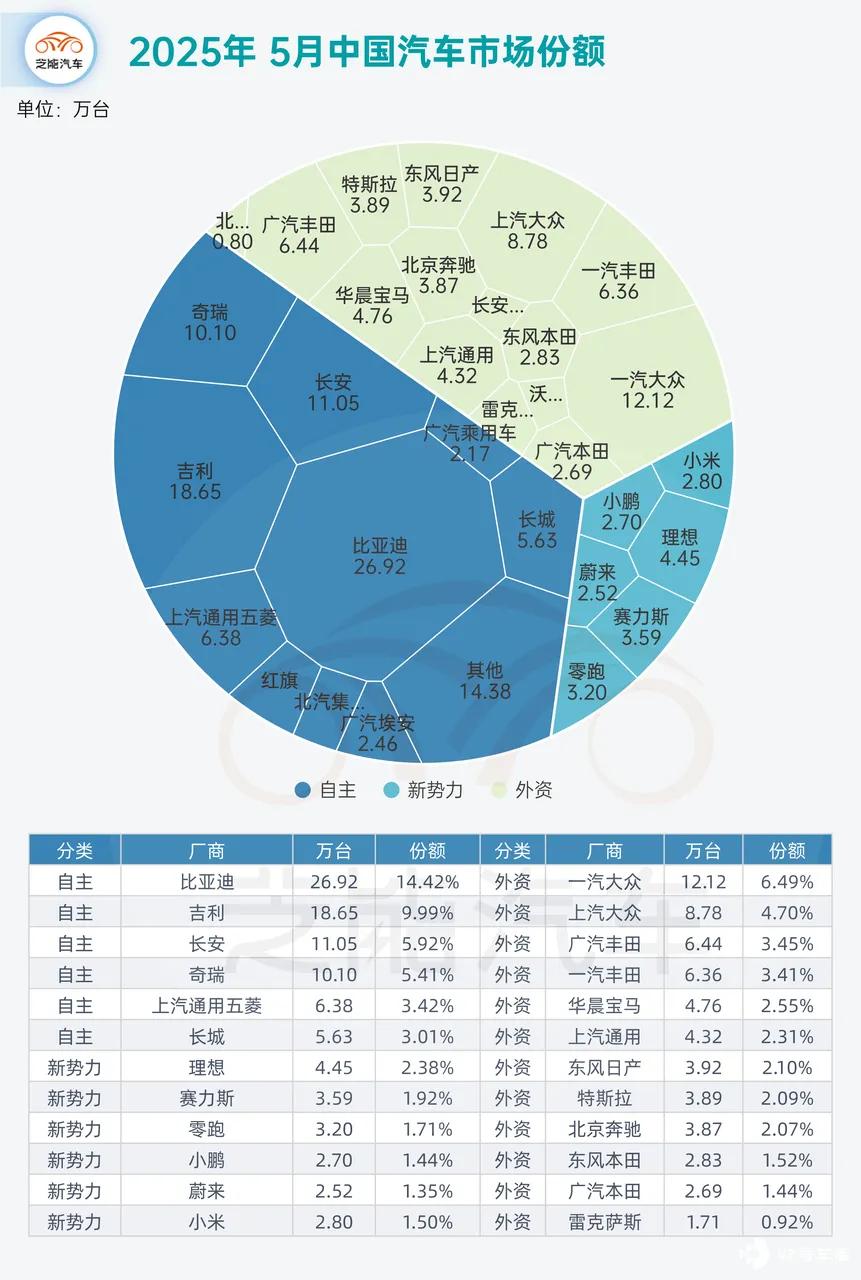
从市场份额角度观察,自主品牌份额继续扩大。 2025 年 5 月,比亚迪市场份额达 14.42%,吉利为 9.99%,自主阵营在多个细分市场取得进展,新势力品牌市场占比稳中有升。
外资品牌整体份额受自主品牌崛起及新能源汽车转型节奏影响,所占比例相对趋缓。
小结
2025 年 5 月中国汽车市场总体保持增长态势, 自主品牌表现强劲,市场份额提升,头部企业优势明显。






