


作者: 陶烟烟
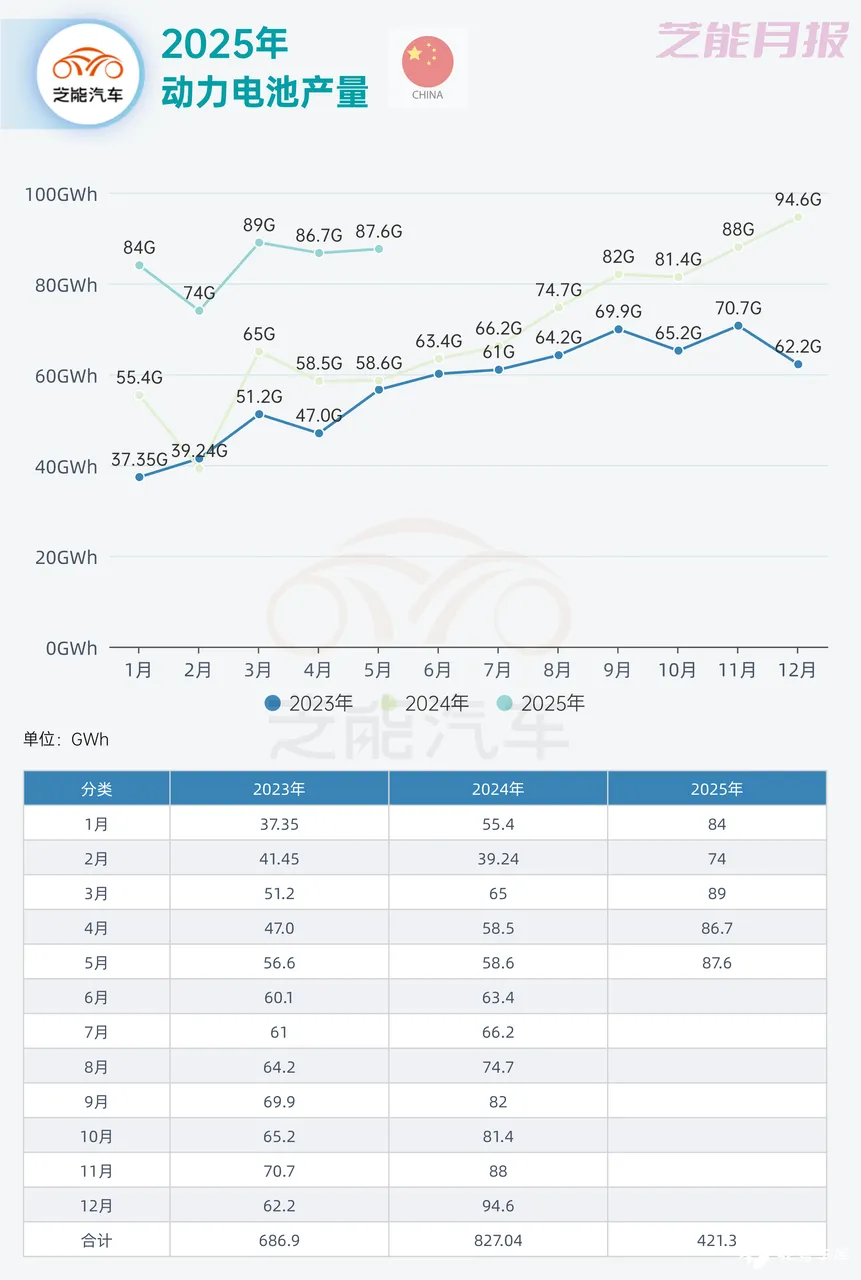
2025 年 5 月, 动力电池行业 产销规模、出口水平,还是装车总量,均延续前期的稳定势头,头部企业稳居市场主导地位,行业格局不存在什么变数了。

动力电池的供需和出口
2025 年 5 月:
◎ 动力和其他电池合计产量达 123.5GWh,环比增长 4.4%,同比增长 47.9%;
◎ 销量则达到 123.6GWh,环比增长 4.7%,同比增长 58.1%,拆分一下动力电池的产量继续保持在 87.6GWh 左右。
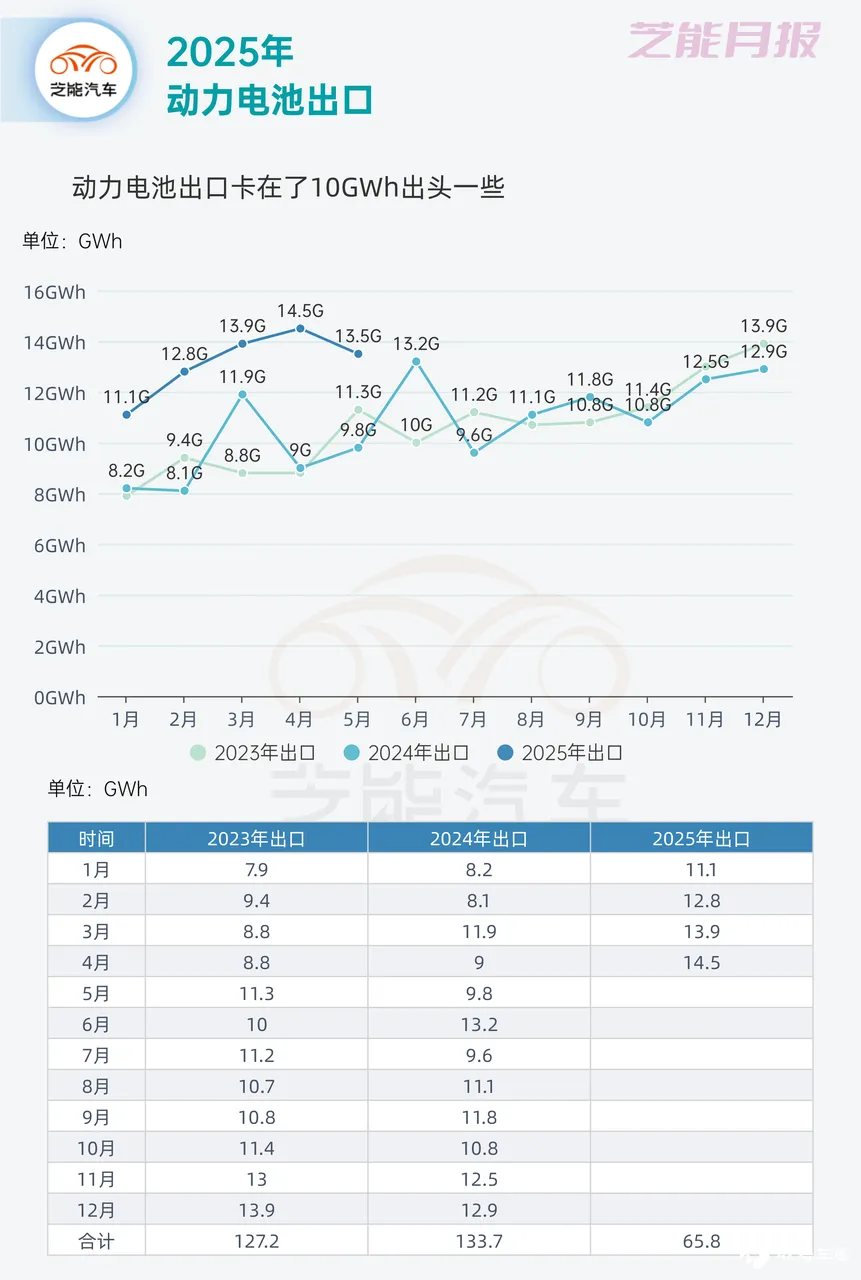
◎ 出口方面,5 月中国电池总出口量为 19.0GWh,虽然同比仍增长 23.0%,但环比却下降 14.6%。其中动力电池出口 13.5GWh,同比增长 30.0%,环比下降 6.3%;而其他电池出口则下滑更为显著,环比下降 29.9%。
累计数据,2025 年前五个月:
◎ 电池产量达到 568.1GWh,同比增长 62.6%;
◎ 销量为 527.5GWh,同比增长 69.8%
◎ 电池累计出口达 102.9GWh,同比增长 68.0%
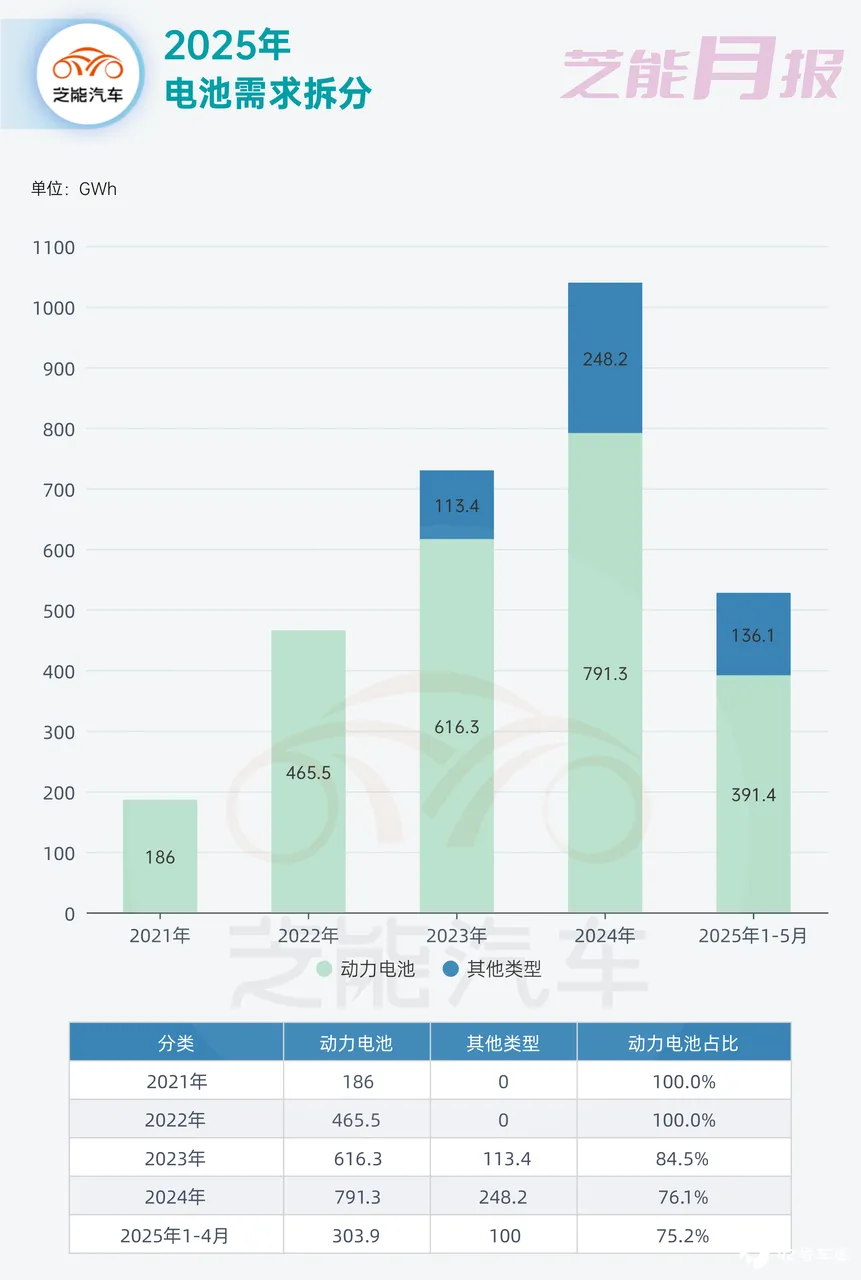
整体电池的同比增幅,在过去一年基数已较高的背景下显得尤为可贵,非动力用途电池销量的增长速度已明显快于动力电池,同比达到 126.1%,在储能、电动工具、电摩等领域的快速发展正逐步带动行业新增量。
出口这块,动力电池同比增长 29.2%,而其他电池出口则高达 259.7%的同比增幅。

装车结构继续转型磷酸铁锂
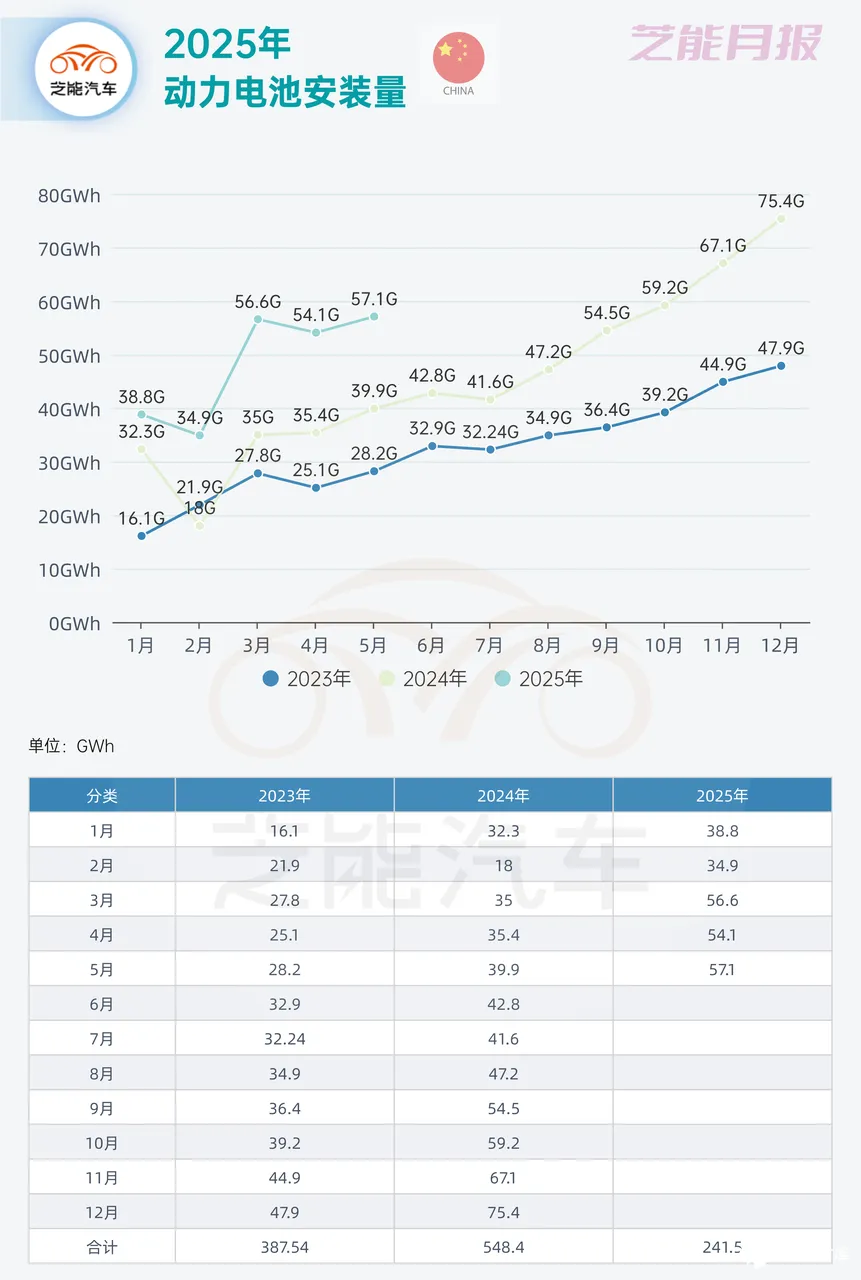
2025 年 5 月,全国动力电池装车总量达到 57.1GWh,环比增长 5.5%,同比增长 43.1%,需求的节奏整体平稳。
从技术路线看,磷酸铁锂电池装车量为 46.5GWh,占比达 81.6%,同比增长 57.7%,继续扩大对三元电池的领先优势。
三元电池当月装车量仅 10.5GWh,占比 18.4%,同比仅增长 1.6%,磷酸铁锂在 A、B 级纯电乘用车市场中成为「标配」。
三元体系正在经历相对收缩,在中高端车型中,也面临着能量密度、热管理和成本之间的新一轮权衡。
2025 年前五个月,动力电池累计装车量达到 241.4GWh,同比增长 50.4%。
其中,磷酸铁锂电池累计装车 196.5GWh,占比 81.4%,同比增长 79.8%;而三元电池则累计装车 44.8GWh,占比仅 18.6%,同比下降 12.4%。
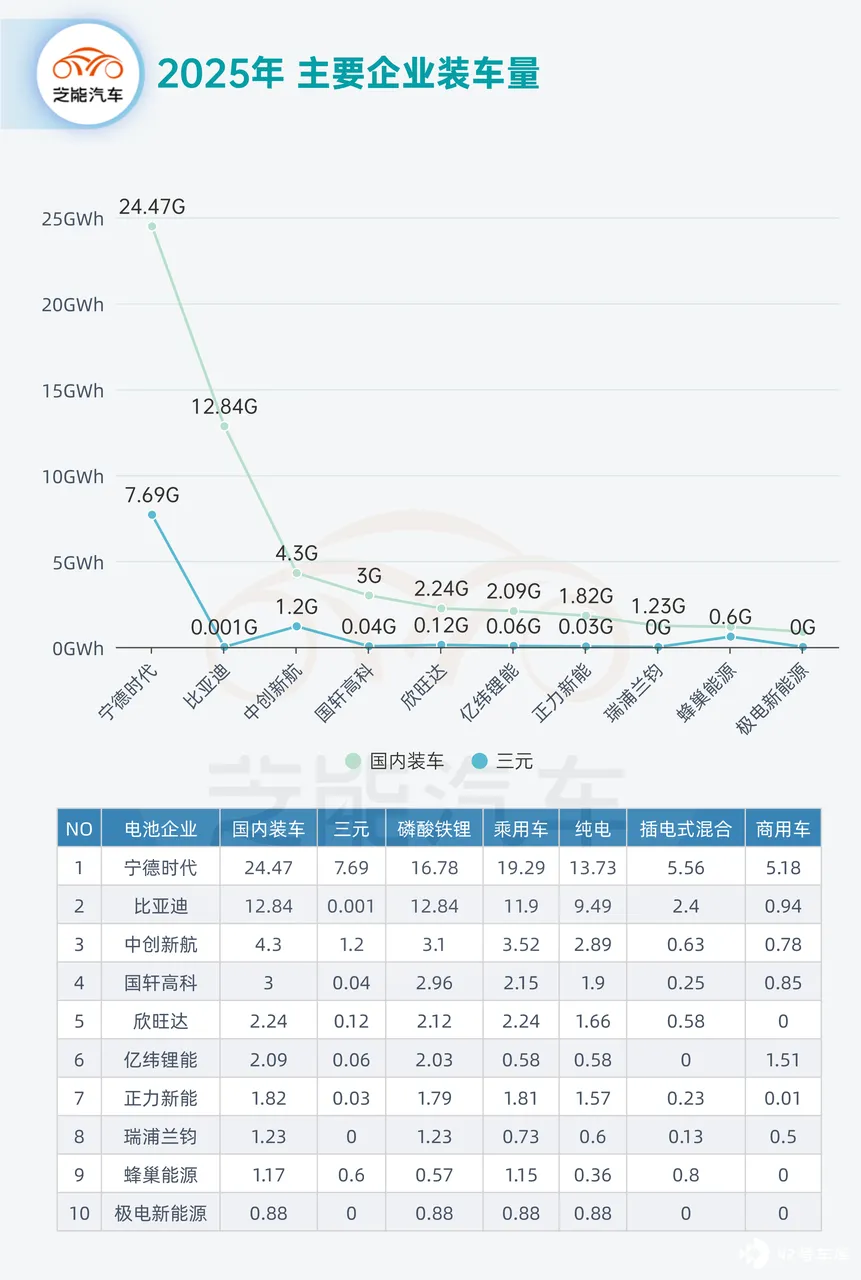
企业竞争格局方面,宁德时代与比亚迪继续占据双寡头地位。
◎ 5 月,宁德时代国内装车量达 24.47GWh,占全国装车总量约 43%;
◎ 比亚迪紧随其后,装车量为 12.84GWh,占比约 22.5%。
宁德时代以「三元+铁锂」双路线并行,兼顾乘用与商用车市场,比亚迪则凭借磷酸铁锂的极致掌控实现高效内部闭环,两者合计占比已超过 65%,市场集中度极高。
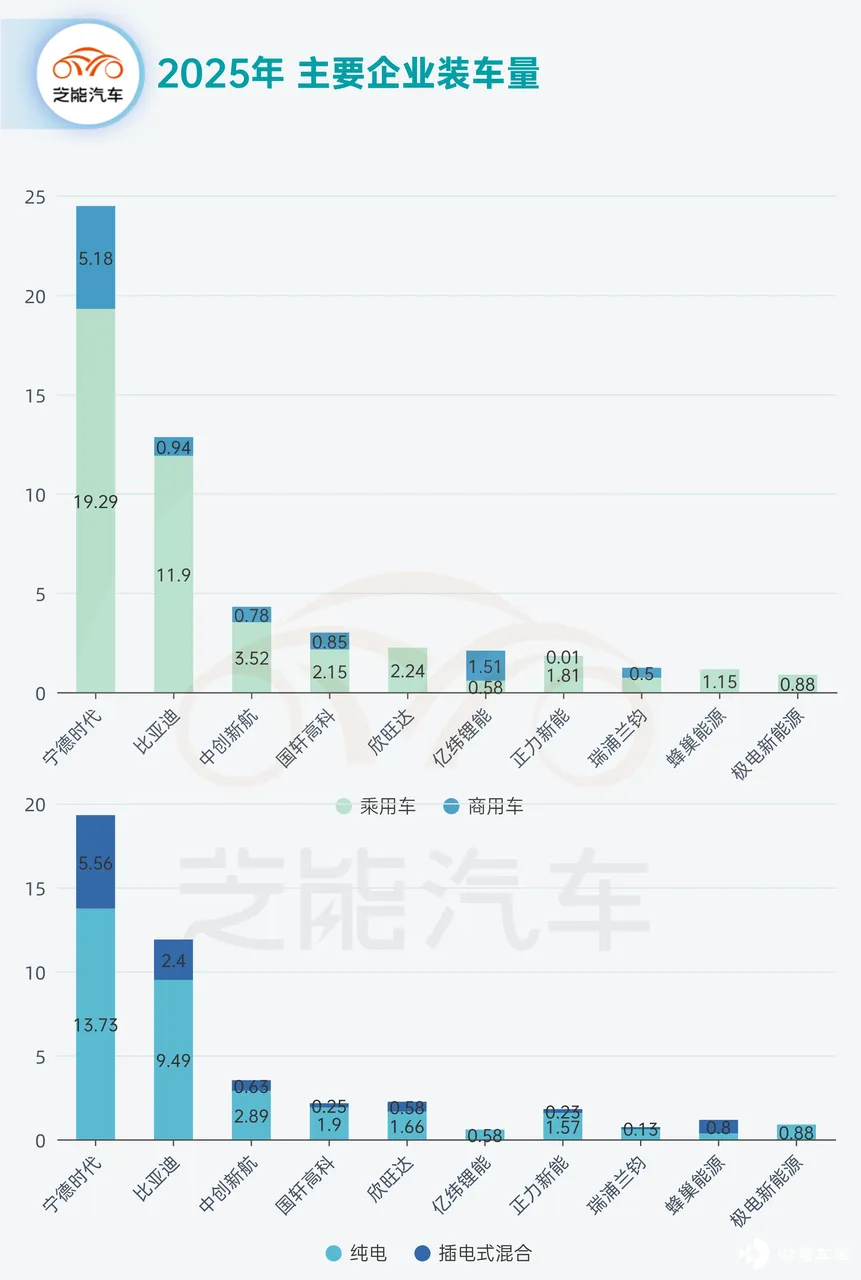
在「第二梯队」中,中创新航、国轩高科、欣旺达、亿纬锂能、蜂巢能源等企业表现各有侧重。
◎ 例如,中创新航保持相对均衡的三元与铁锂配比,适配多类型车型;
◎ 国轩高科与欣旺达则更聚焦于磷酸铁锂,集中发力于成本敏感型乘用车;
◎ 而亿纬锂能在商用车领域的出货量相对突出,反映出其多元化业务布局的初步成效。
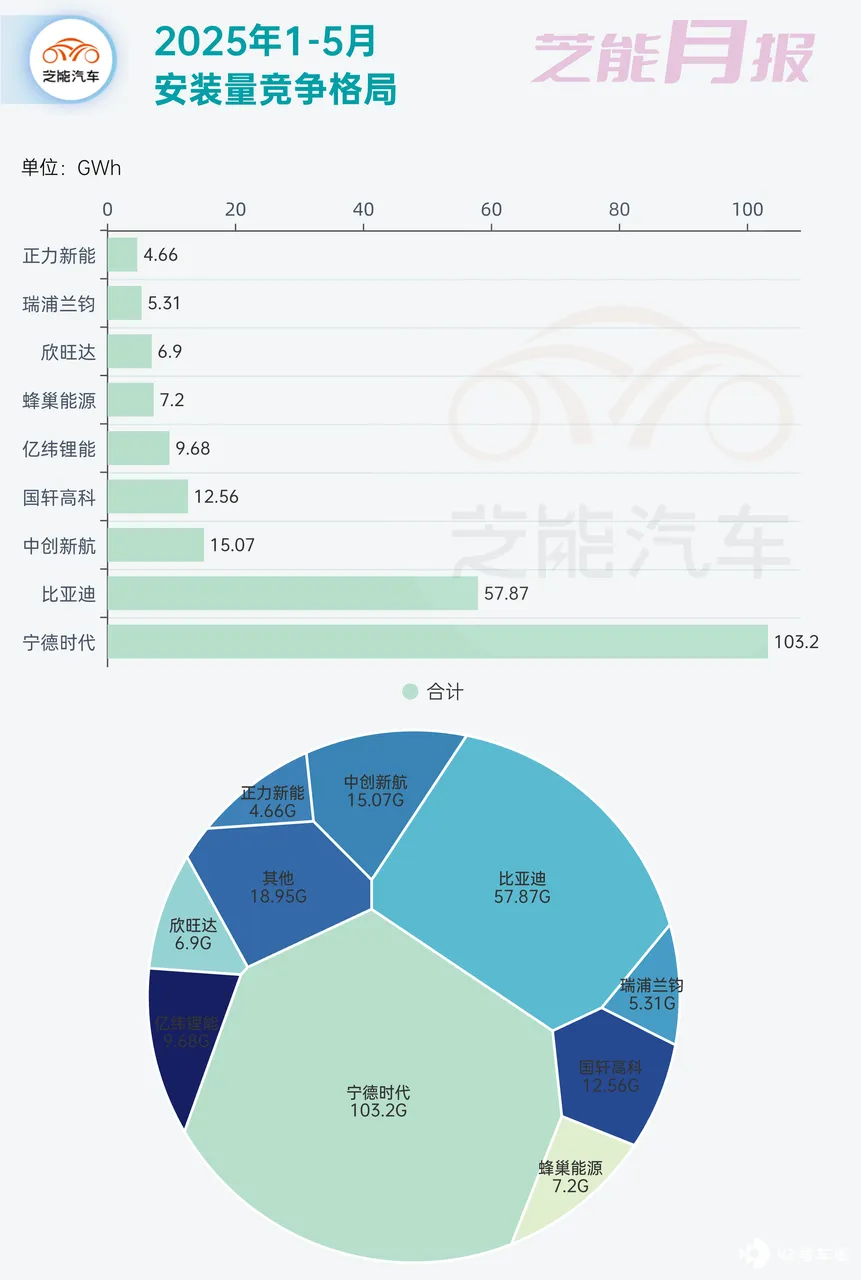
从 1-5 月累计装车量来看:
◎ 宁德时代与比亚迪分别达到 103.2GWh 和 57.87GWh,继续形成「第一集团」;
◎ 中创新航、国轩高科、亿纬锂能构成「第二集团」,装车量依次为 15.07GWh、12.56GWh 和 9.68GWh;
◎ 蜂巢能源、欣旺达、瑞浦兰钧等则处于 6~7GWh 水平。
小结
整体电池行业正在被更多元化的需求所拉动,逐步走出单一依赖汽车产业链的局限,我们可以多看看别的。







