


作者:陶烟烟
2025 年 5 月,俄罗斯乘用车市场持续承压,同比下滑超 28%。
尽管整体需求疲软,但中国品牌在俄市的渗透率却不断提升,部分企业甚至创下历史市占率纪录。其中,来自中白合资的品牌表现坚挺,奇瑞系多品牌战略延续增长动能,而捷途更是在整体走弱的市场中逆势增长,显示出中国品牌在俄罗斯市场日益增强的竞争力。
俄罗斯乘用车市场概况:传统本土品牌疲软,中国品牌集体发力
2025 年 5 月,俄罗斯轻型车市场延续下行趋势,单月销量为 91,218 辆,同比下降 28.3%。
今年前五个月累计销量为 440,259 辆,年减幅达 26%。这反映出俄国市场整体消费信心疲弱,同时也揭示出品牌间分化愈发明显的格局。
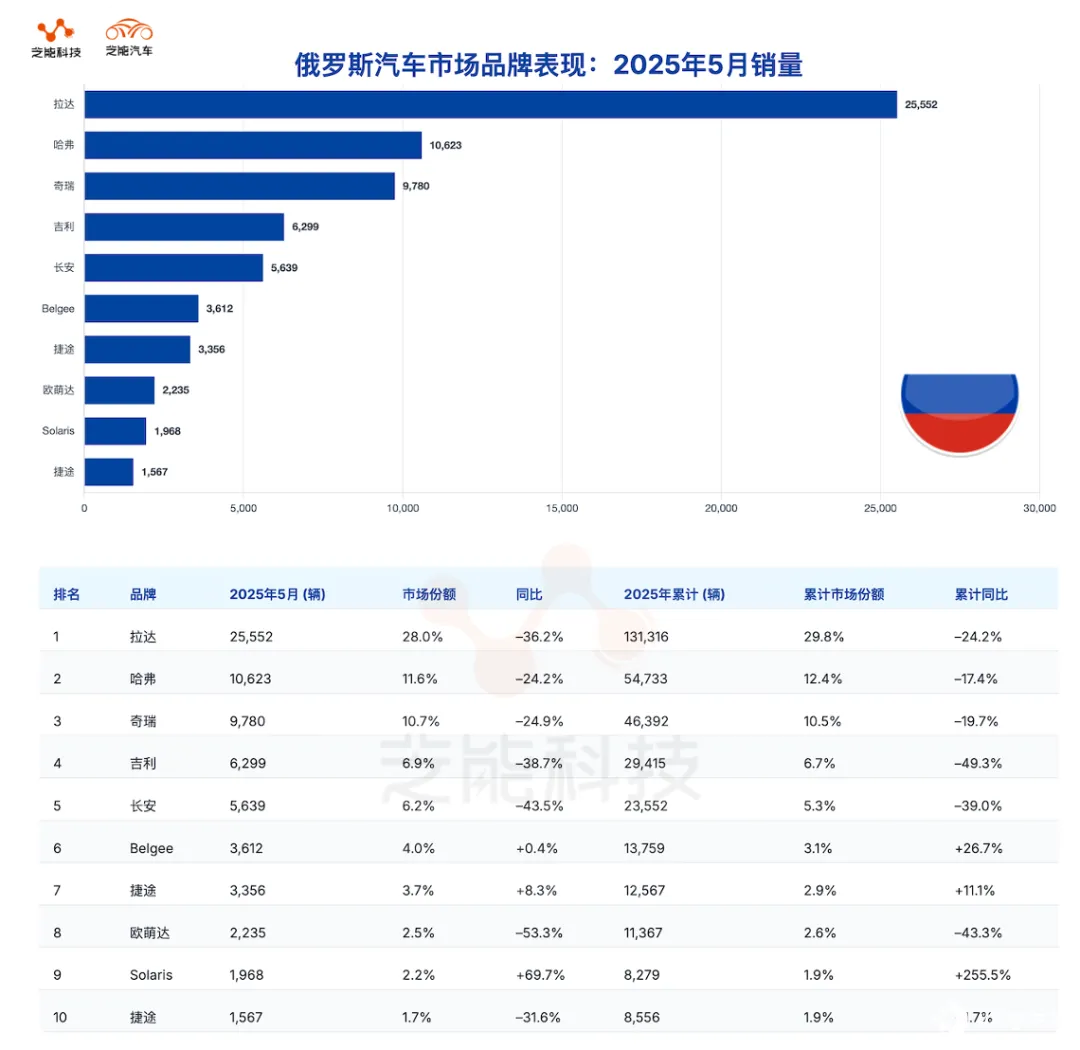
本土品牌拉达依旧保持市场第一, 但销量大幅下滑至 25,552 辆,同比暴跌 36.2%,市场份额从去年同期的接近三成缩至 28%。
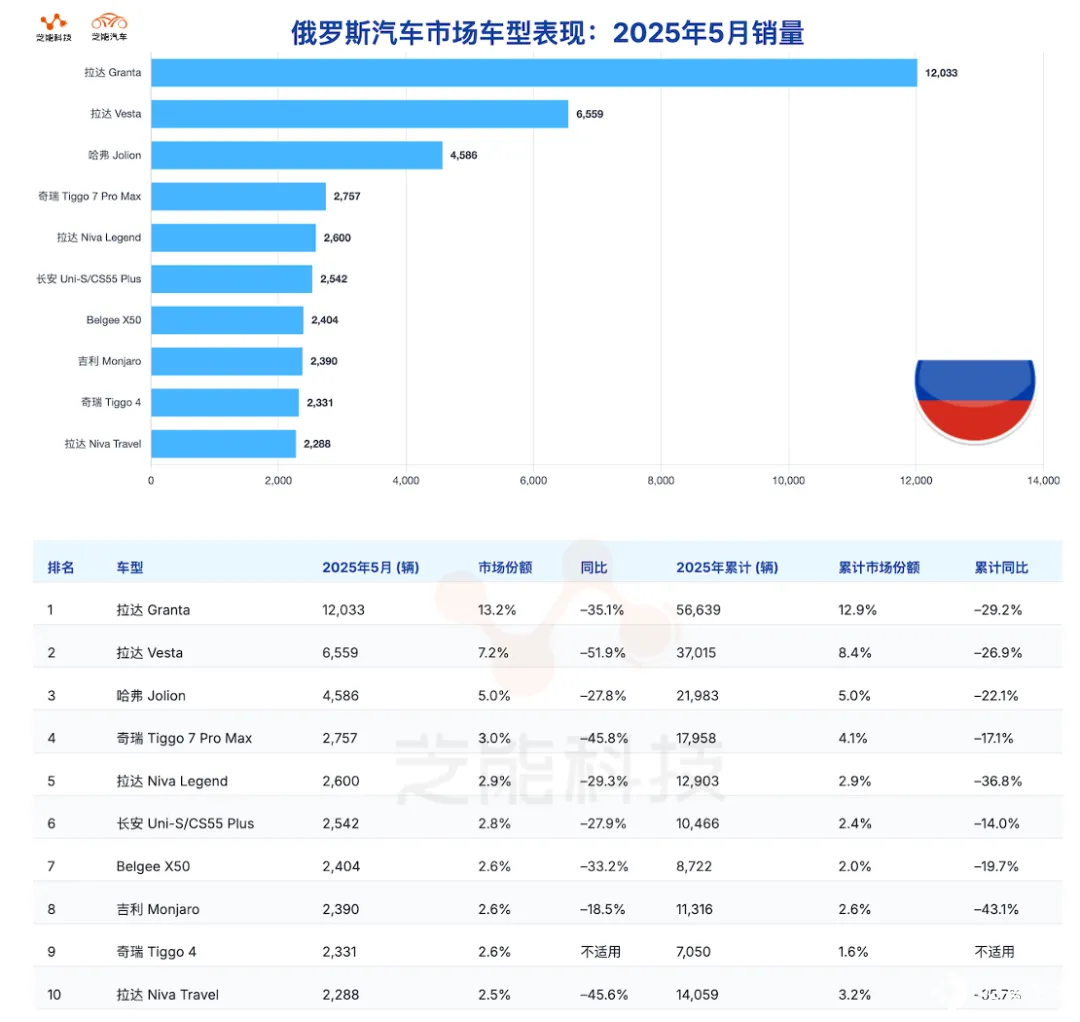
尽管旗下 Granta 与 Vesta 依旧包揽销量榜前两名,但跌幅明显,尤其 Vesta 同比锐减逾五成。
老牌车型 Niva Legend 则逆势升至第五名,创下过去一年以来的最佳排名,显示出在新车供给受限下,部分消费者回流至经典、易维护的产品。
中国品牌整体表现不俗。
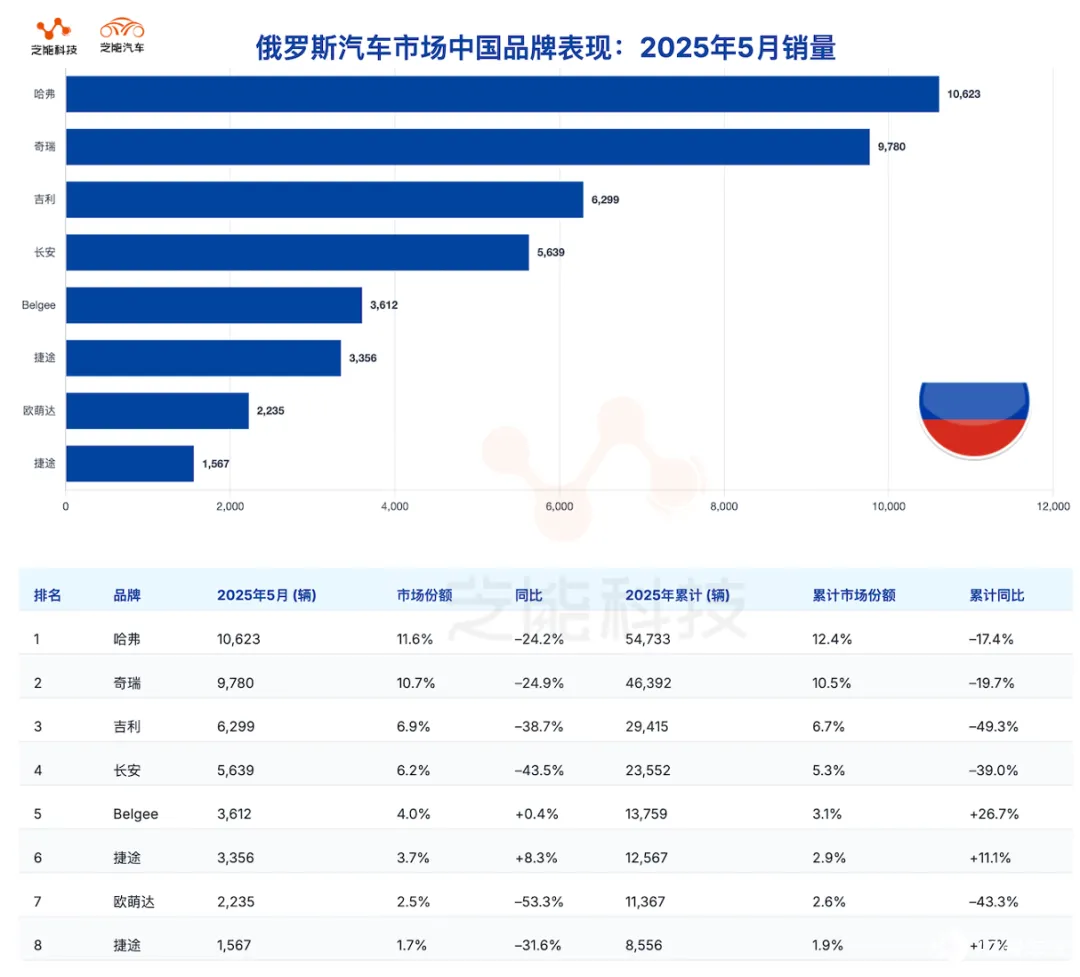
◎ 其中哈弗以 10,623 辆的成绩稳居第二,占比 11.6%; 奇瑞紧随其后,销量为 9,780 辆,市占率 10.7%。这两家企业尽管同比也有双位数下滑,但跌幅显著低于市场平均水平,显示其在品牌力和渠道覆盖方面依然具有强劲支撑。
◎ 吉利与长安虽然依旧排名前五,但跌幅较大,分别下降 38.7%与 43.5%。尤其是长安,其曾借助 CS55 Plus 等车型在 2024 年强势突围,如今在竞争白热化之下逐步回归平稳。
◎ 来自白俄罗斯本地组装的合资品牌 Belgee 以微涨 0.4%的成绩实现逆势增长,市占率达到 4%,创下历史新高。 另一匹黑马捷途则以同比增长 8.3%的态势首次突破 3.7%份额,也刷新品牌在俄市场的记录。这两家品牌的上扬,恰好填补了欧系与日韩系退出后留下的空白。
在车型方面, 除拉达系产品牢牢占据榜首外,哈弗 Jolion、奇瑞 Tiggo 7 Pro Max、长安 UNI-S、吉利 Monjaro 等均跻身前十,展现出中国车企在多细分市场的广泛覆盖能力。而捷途与 Belgee 分别凭借 X70 系列和 X50 成功突围,进一步说明非一线中国品牌同样具备在俄竞争的潜力。
中国品牌在俄增长动能持续释放,结构分化初现
在俄国乘用车市场全面收缩的大背景下,中国品牌整体表现出较强的韧性。
根据 2025 年 5 月数据,前十大品牌中有六家为中国品牌,合计市占率已超 40%。其中,哈弗、奇瑞、吉利、长安构成主力阵容,Belgee 与捷途则凭借区域组装优势与差异化定位,实现突破性增长。
从销量来看
◎ 哈弗 Jolion 延续主力地位,月销超 4,500 辆,稳居第三,几乎与市场平均跌幅持平。
◎ 奇瑞 Tiggo 7 Pro Max 虽下滑严重,但仍占据第四位。
◎ 新晋的 Tiggo 4 则首次进入前十,侧面说明其对价格敏感型消费者的吸引力正逐步增强。
◎ Belgee 作为吉利在白俄罗斯的合资布局,得益于本地化生产,具备规避进口限制和关税的优势,X50 车型已连续多月进入主流行列,且 5 月销量达到 2,404 辆,排名第七,进一步稳固品牌在中小型 SUV 市场的影响力。
◎ 捷途的崛起是本月最大亮点之一。其在市占率达到 3.7%,年增幅高达 8.3%,是唯一实现同比增长的中国独立品牌,说明其以大空间、强配置、低价格为核心的产品逻辑正被俄国消费者认可。这也验证了中国车企在海外市场通过精准定位打开缺口的可能性。
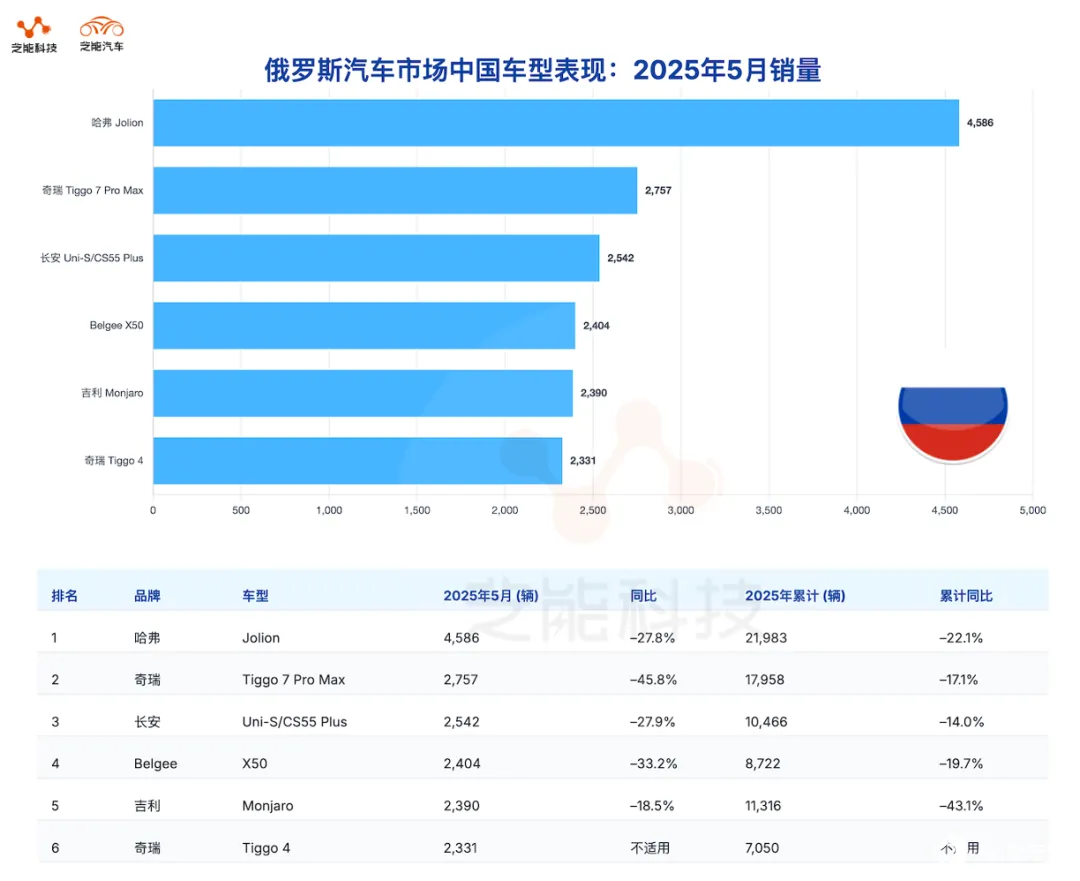
◎ 长安方面,尽管同比下滑幅度较大,但 UNI-S 系列重新进入前十,表明其高颜值、高配置的产品依旧在特定消费人群中具有吸引力。
◎ 而吉利的 Monjaro 尽管整体品牌下滑严重,但其定位更高的中型 SUV 依然稳定贡献销量。
◎ 奇瑞系在俄市场采用多品牌并行策略,除了主品牌外,还布局了捷途、捷克 (Jaecoo) 和欧萌达 (Omoda) 等子品牌,形成价格层级与风格互补。截至 5 月,奇瑞三品牌合计市占率已超过 17%,构建起完整的产品矩阵,增强了品牌抗风险能力。
小结
2025 年 5 月,俄罗斯整体车市持续低迷,但中国品牌表现还行。







