


作者: 陶烟烟
上汽集团是中国汽车产业一个非常重要的玩家,当然这几年大家也不太关注,我们现在重点复盘一下趋势并且看看 2025 年 1-5 月的情况。
主要分为自主板块和合资板块,上汽大众与上汽通用在 2018 年、2019 年仍维持在年销 150 万台以上的高位,但自 2020 年起销量持续下滑,上汽通用在 2024 年在 57 万的终端销量,2025 年上汽通用和大众前五个月售出 43.14 万台和 20.32 万台。
自主板块上汽通用五菱和上汽乘用车在国内也有分化,上汽通用五菱自 2023 年起重新回归增长通道,2024 年销量超过 86 万台,2025 年前五个月再售出 32.18 万台,同比增长 19.5%,上汽乘用车也是从之前快 60 万的规模跌落到 20 万出头的规模,2025 年前五个月累计销售 10.51 万台,同比增长 21.4%。
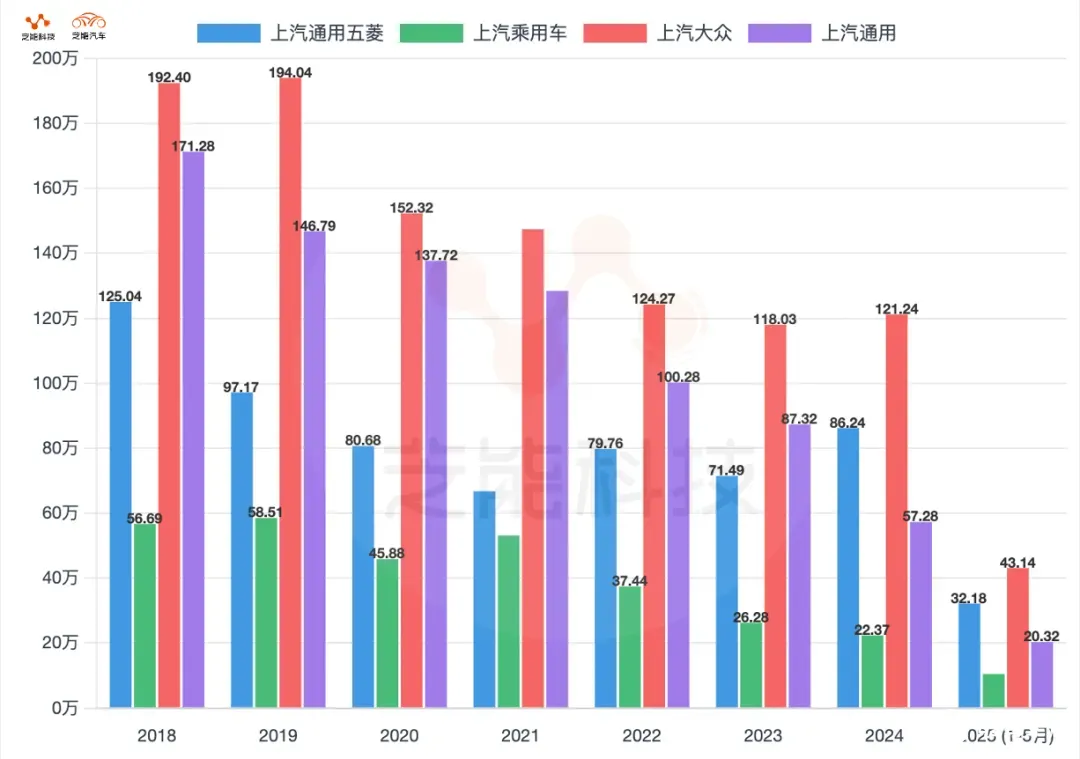

上汽自主板块
上汽通用五菱
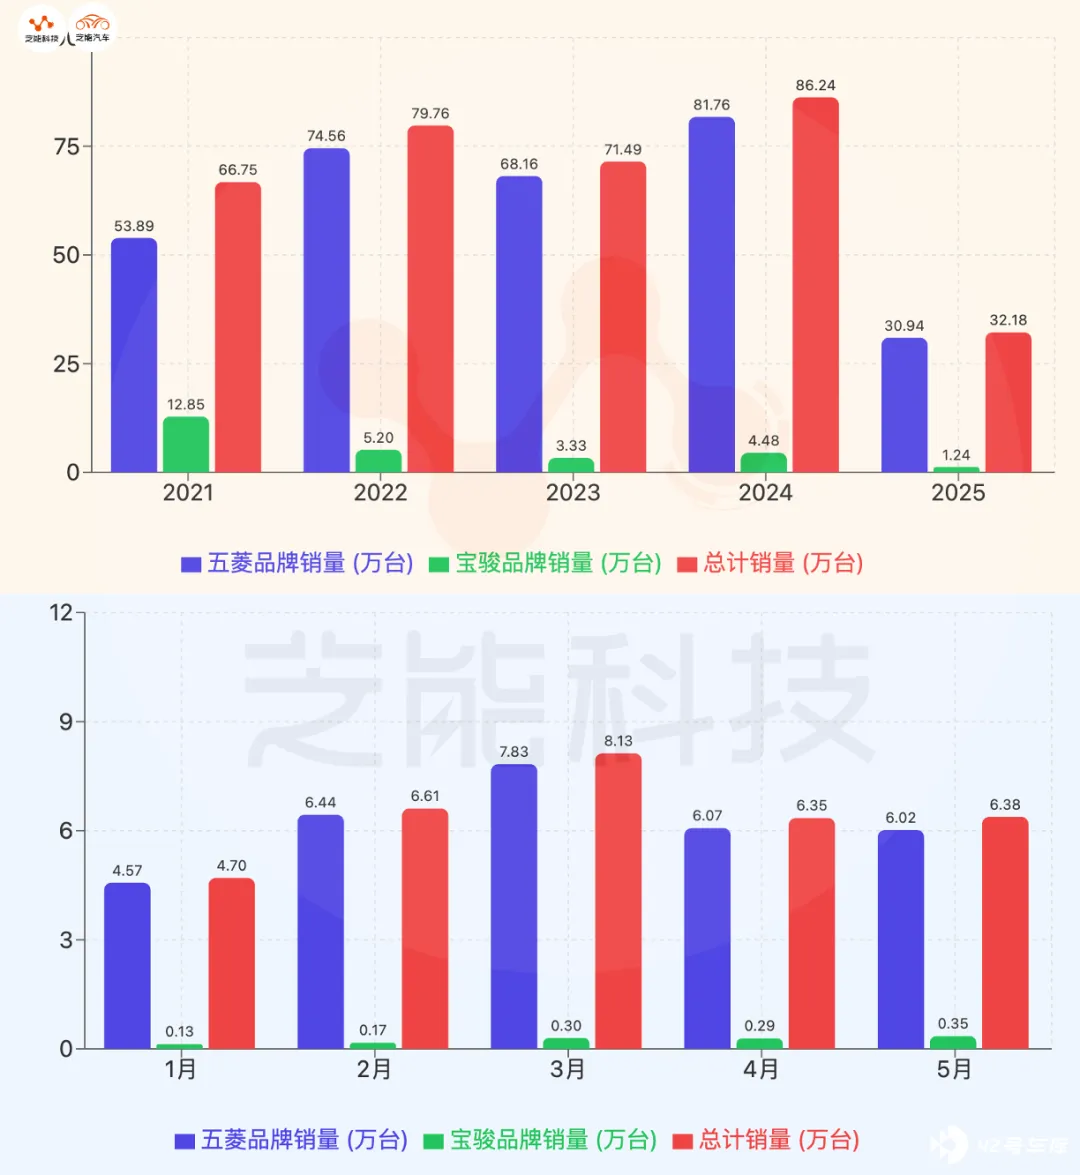
2021 至 2025 年,五菱与宝骏历经从燃油主导向新能源全面转型的五年关键期。
◎ 2021 年,合计销量 66.75 万辆,燃油车型仍占大头,宏光 MINI EV 初露锋芒,开启新能源探索之路。
◎ 2022 年在宏光 MINI EV 强势带动下,总销量升至 79.76 万辆,创五年高点,新能源快速放量,燃油车则明显下滑。
◎ 2023 年销量降至 71.49 万辆,新能源接替乏力,传统车型断崖式下跌,转型阵痛显现。
◎ 2024 年在缤果、星光等新能源新品带动下,销量回升至 86.24 万辆,新能源结构优化初步完成,插混车型补强路线。
◎ 2025 年前五个月,累计销量达 32.18 万辆,新能源占比突破六成,传统燃油车型基本退出,宝骏也迈入新能源转型新阶段,整体展现出「油转电」提速、产品节奏加快的鲜明趋势。
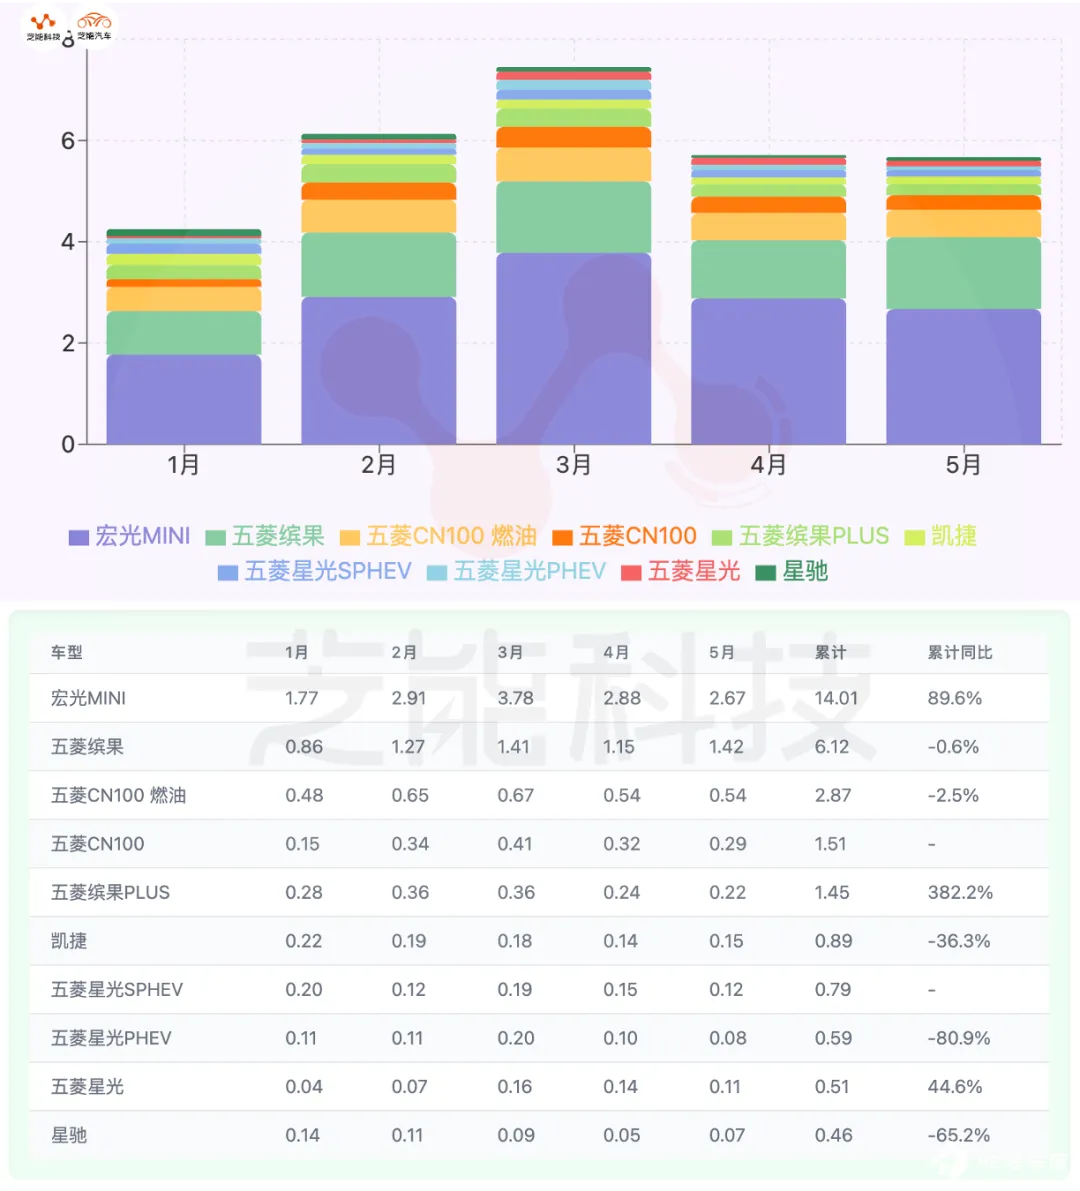
2025 年前五个月,五菱与宝骏两大品牌累计销量达 32.18 万辆,同比增长 19.5%。
● 五菱品牌 累计销量 30.94 万辆,同比增长 20.0%。
◎ 主力产品 宏光 MINI EV 依然是销量支柱,前五个月累计销售 14.01 万辆,同比增长高达 89.6%,基本恢复至往年水平。
◎ 全新产品 五菱缤果 则在新能源市场迅速站稳脚跟,累计销量超 6.1 万辆。
◎ 插电混动车型 五菱星光销量同比虽大幅下滑,但新推出的星光 S PHEV 在短时间内即实现 7909 辆的成绩。
◎ 传统燃油产品则持续走低,五菱宏光、五菱 730 等老产品销量不断萎缩。
● 宝骏品牌 整体表现略显疲软,累计销量 1.24 万辆,同比增长 8.8%,新上市的宝骏悦也 Plus 放量迅速,累计销量 4046 辆,同比增长 163.4%。
从月度表现看,5 月集团单月销量 6.38 万辆,同比增长 18.0%。
上汽乘用车
◎ 2021 年,上汽乘用车总销量达到 53.13 万辆,创下近年来的高点。
◎ 到了 2022 年,集团销量降至 37.44 万辆,同比下降了 29.5%。
◎ 2023 年的销量继续下滑至 26.28 万辆,同比减少 29.8%。
◎ 进入 2024 年,销量降幅减小至 22.37 万辆,同比下降 14.9%。
◎ 截至 2025 年 5 月,累计销量达到了 10.51 万辆,同比增长 21.4%,实现了近四年来首次正增长。
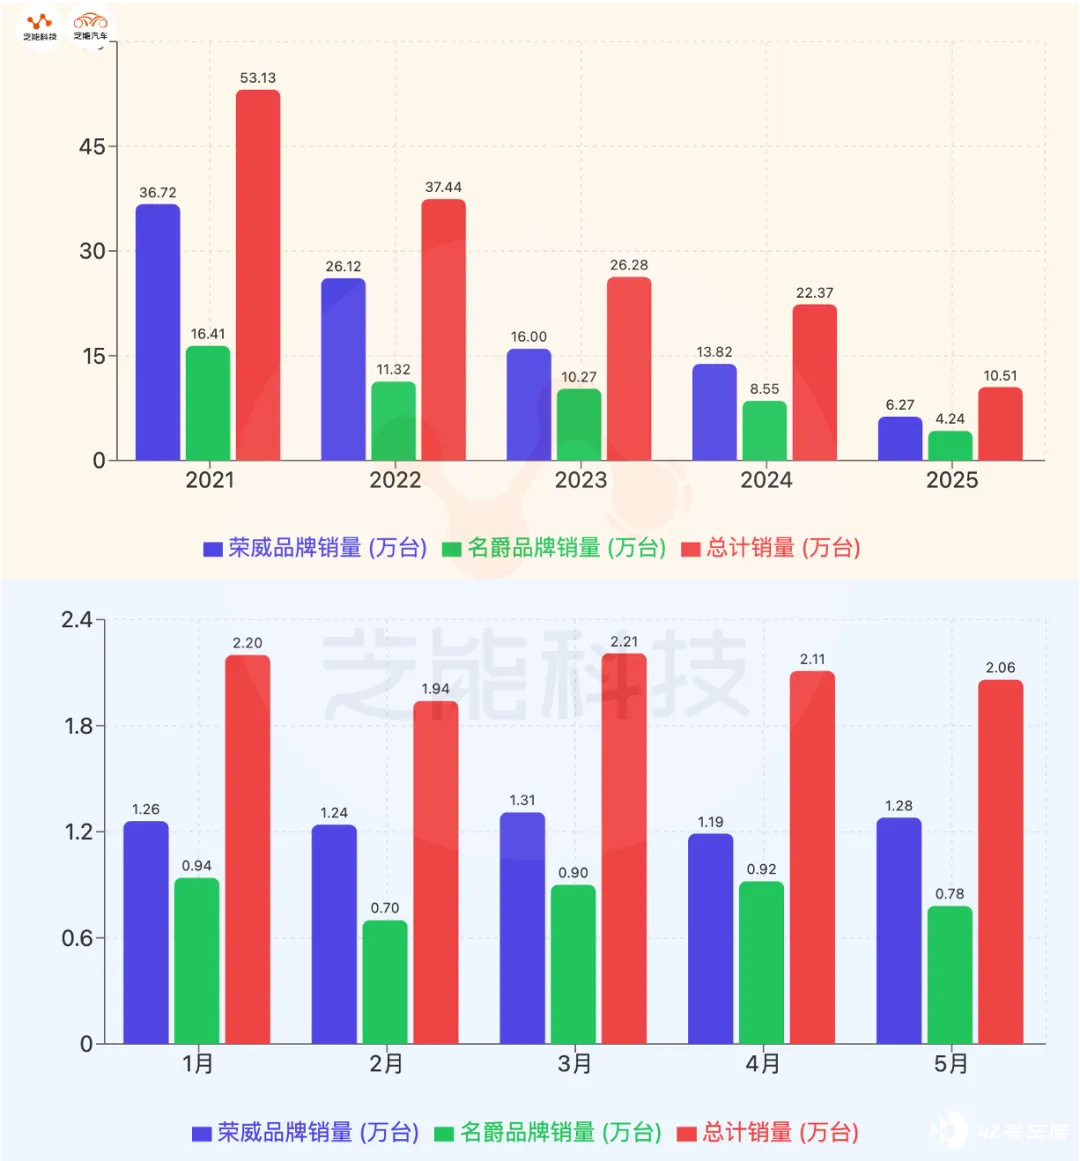
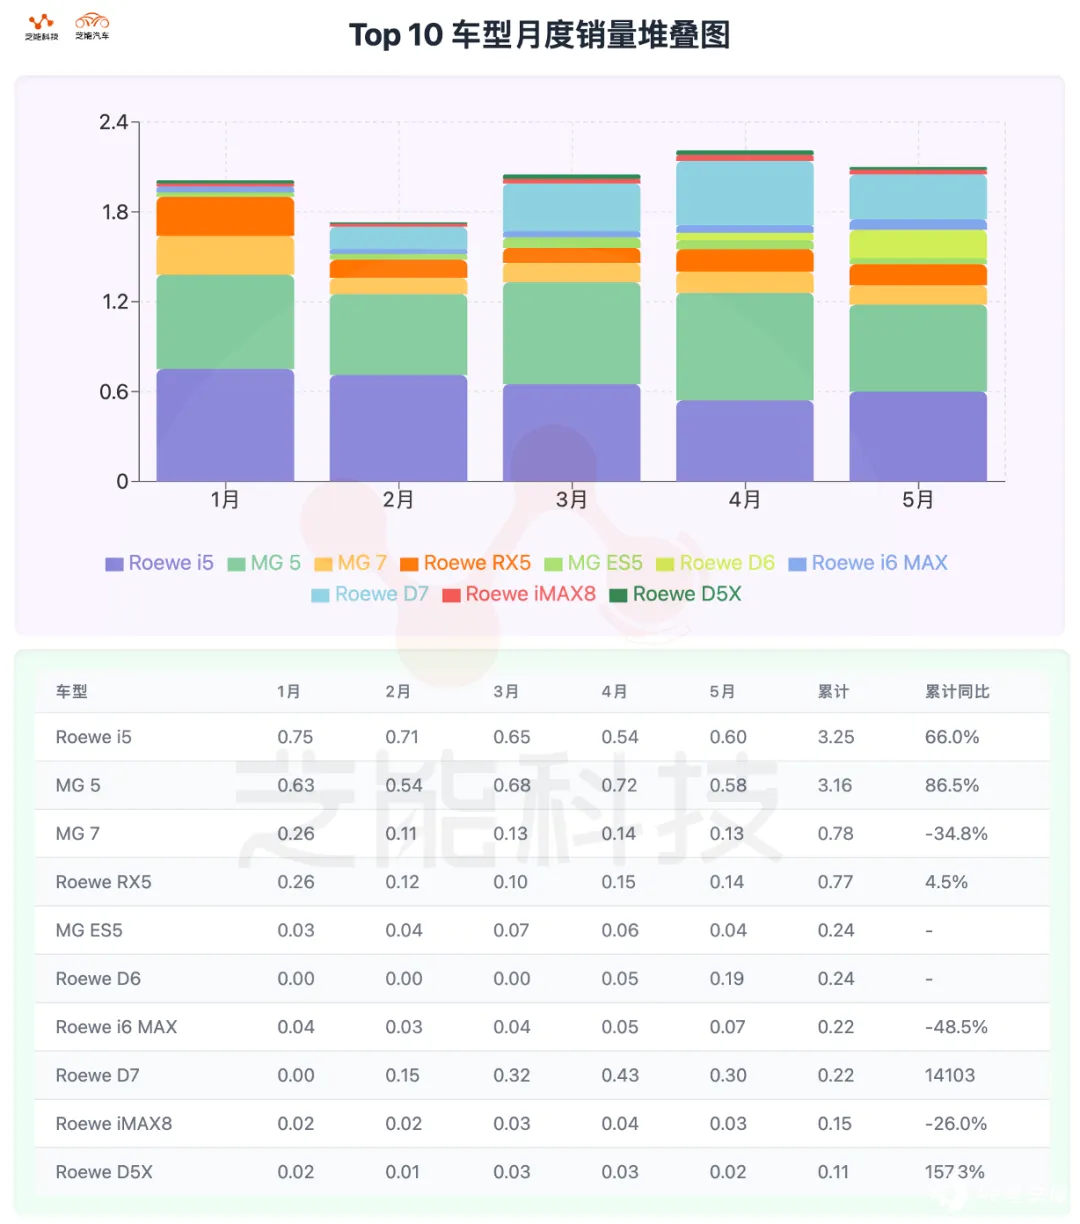
2025 年前五个月,荣威与 MG 品牌累计销量达到 105,119 辆,同比增长 21.4%。
◎ 荣威品牌累计销量 62,737 辆,同比增长 16.7%;
◎ MG 品牌累计 42,382 辆,同比增长 29.0%。
● 荣威
◎ 表现最好的车型为 Roewe i5 ,前 5 个月累计销售 32,528 辆,同比大幅增长 66.0%。
◎ 其次是 Roewe D7 ,累计销量 14,103 辆,但同比下降 13.9%。
◎ Roewe RX5 保持稳健,累计销售 7,671 辆,同比增长 4.5%。
◎ 传统车型如 Roewe Ei5、iMAX8 则出现较大同比下滑。
● MG 品牌方面
◎ 表现最强的是 MG 5 ,累计销量 31,604 辆,同比增长 86.5%,占据 MG 销量半壁江山。
◎ 中大型车 MG 7 累计 7,777 辆,同比下滑 34.8%,但仍是销量第二的 MG 车型。
◎ 老车型 MG 6 和 MG One 大幅下滑。
2025 年 5 月,集团整体销量 20,574 辆,同比增长 49.4%。 其中 Roewe 品牌 12,797 辆,MG 品牌 7,777 辆。
◎ Roewe i5 单月销量 6,011 辆,继续领跑;
◎ Roewe D7 、 RX5 分别贡献 2,159 辆和 1,438 辆;
◎ MG 5 单月 5,848 辆,表现最为突出,占 MG 整体近 75%;
◎ MG 7 表现平稳,单月 1,342 辆。

上汽合资板块
上汽大众
从年度趋势来看, 上汽大众整体销量自 2021 年以来呈现震荡回落态势 。
◎ 2021 年全年总销量约 147.45 万辆,随后受市场竞争加剧、消费结构变化以及电动化转型缓慢影响。
◎ 2022 年销量下降至 124.27 万辆,同比减少 15.7%。
◎ 2023 年虽有 ID.3、ID.4X 等电动车型放量及部分新车型投放,但燃油主力车型疲软,全年销量进一步降至 118.03 万辆,降幅 5.0%。
◎ 到了 2024 年,在新推出的 Tharu XR、Passat Pro 等 PHEV 车型拉动下,集团销量小幅回升至 121.24 万辆,同比增长 2.7%,这也是近年来首次止跌回升。
◎ 2025 年前五个月延续回暖态势,累计销量 43.14 万辆,同比基本持平,仅下降 2.0%。
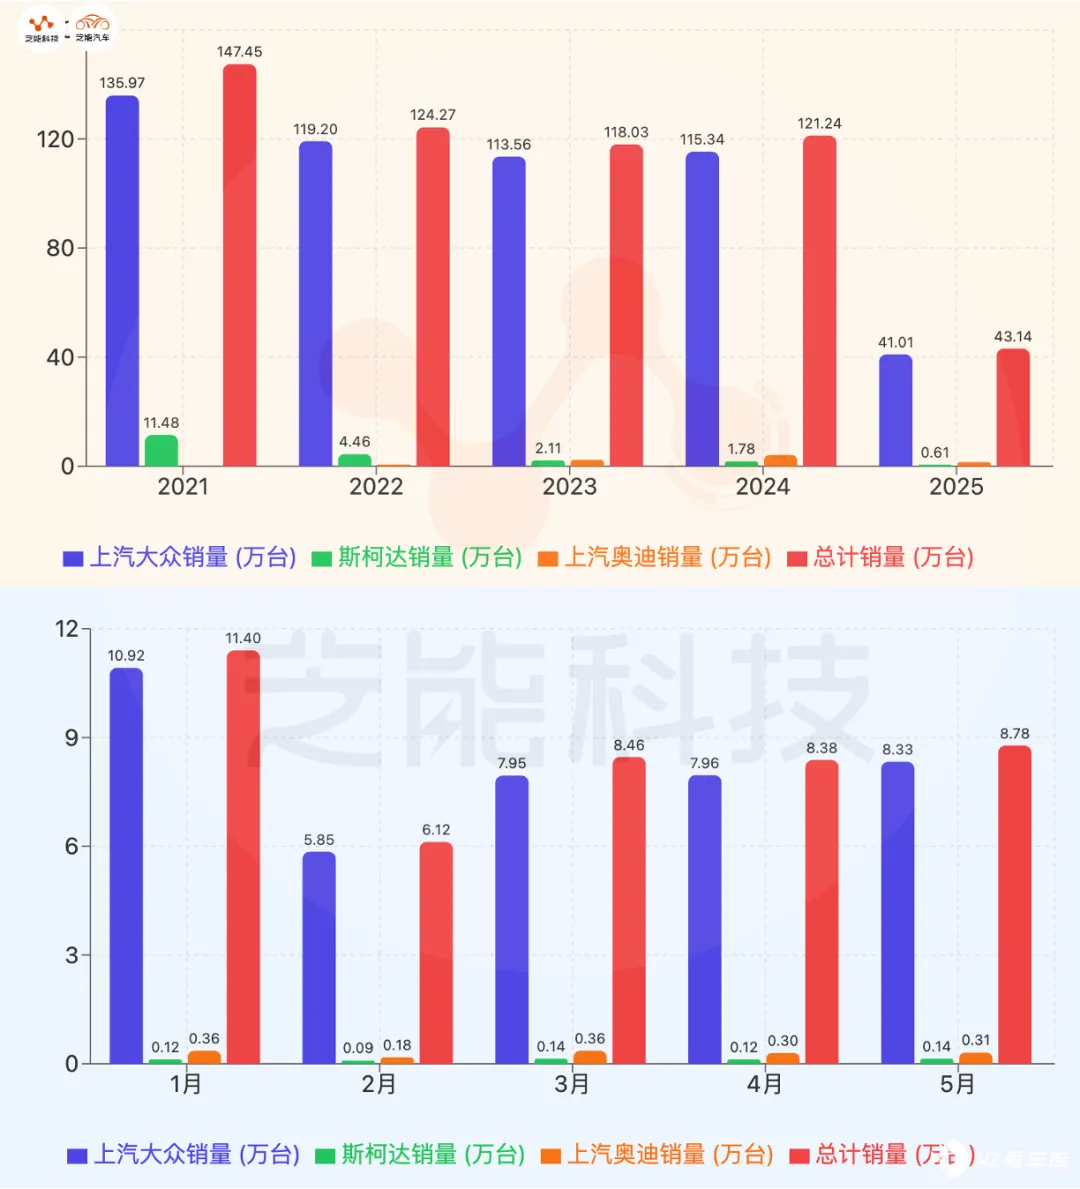
2025 年前 5 个月,上汽大众集团整体销量累计达 43.14 万辆,同比微降 2.0%。
● 从核心燃油车型来看, Lavida Plus、NG Passat 与 Tiguan L 三大支柱产品依旧稳占总销量高位,但全部出现不同程度下滑 , 其中 Lavida Plus 降幅达 20.4%, NG Passat 与 Tiguan L 则相对稳定,分别下降 9.3%和 0.8%,显示出传统 A 级与 B 级燃油轿车市场需求疲软的现状。
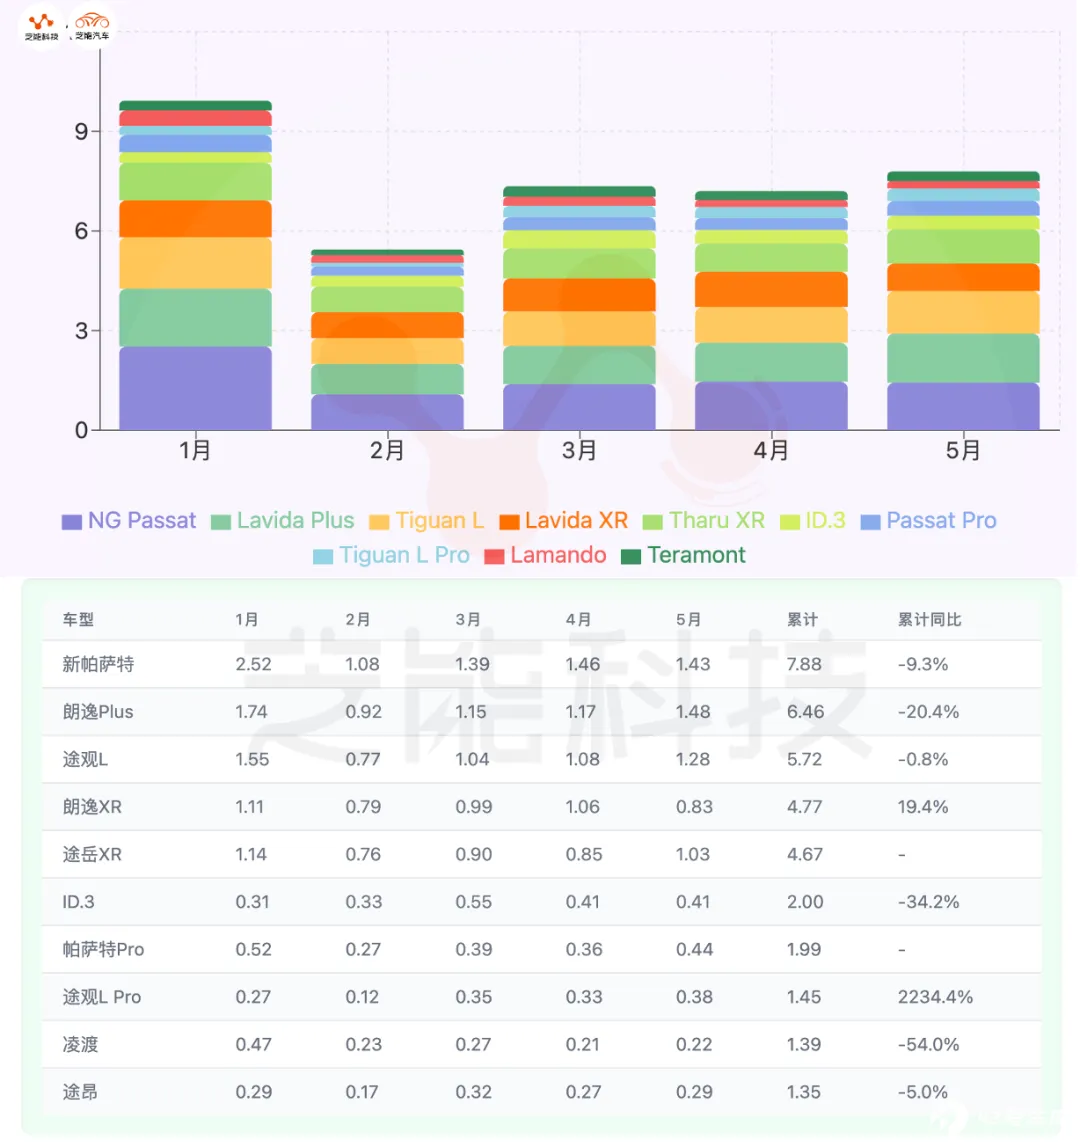
● 在新能源板块
◎ ID.3、ID.4X 等 ID 家族纯电车型销量持续承压,1-5 月 ID.3 同比下降 34.2%,ID.4X 同比下降 19.6%,表明上汽大众在纯电领域的产品力与市场认可度尚需提升。
◎ 相比之下,新推出的 插混系列如 Tharu XR、Passat Pro、Tiguan L Pro 表现亮眼,前 5 个月合计销量超 8 万辆,成为拉动整体销量的重要新增长点 ,这也反映出当前消费者对 PHEV 产品接受度迅速提升的趋势。
上汽通用
年度趋势来看,上汽通用自 2021 年起连续 4 年销量下滑,2021 年全年销量 128.4 万辆,至 2024 年已降至 57.3 万辆。
2025 年前 5 个月,上汽通用整体销量累计 20.32 万辆,同比下降 11.6%,在燃油车市场承压、新能源转型尚未完全形成规模支撑的局面。
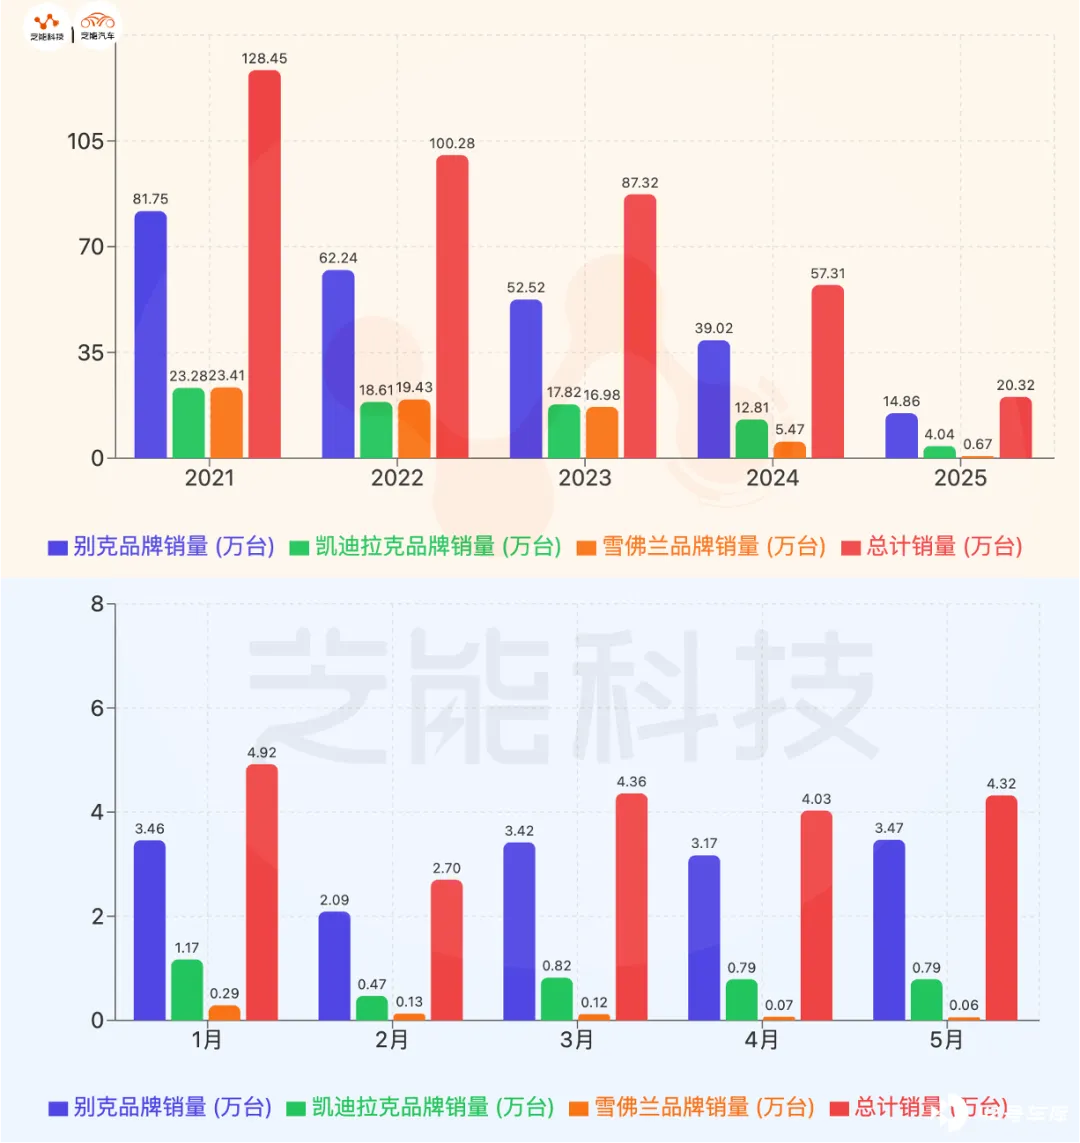
● 从品牌来看, 别克(Buick)仍为上汽通用贡献最大销量 , 今年前 5 个月累计销量 14.86 万辆,同比增长 2.3%,实现了集团内唯一的正增长。
◎ 全新一代昂科威 Plus 表现突出,前 5 个月销量达 4.23 万辆,同比大增 195.0%,成为燃油 SUV 中的亮点。
◎ GL8 家族则两极分化严重,传统 GL8 ES 和 255/28T 版均同比腰斩,但全新 GL8 ES PHEV 销量显著放量,成为集团内少数新能源增长点。
◎ 新君越亦因换代带动需求,同比大增 142.6%。
◎ Velite 6 等纯电车型销量锐减,表明通用纯电战略仍未站稳脚跟。
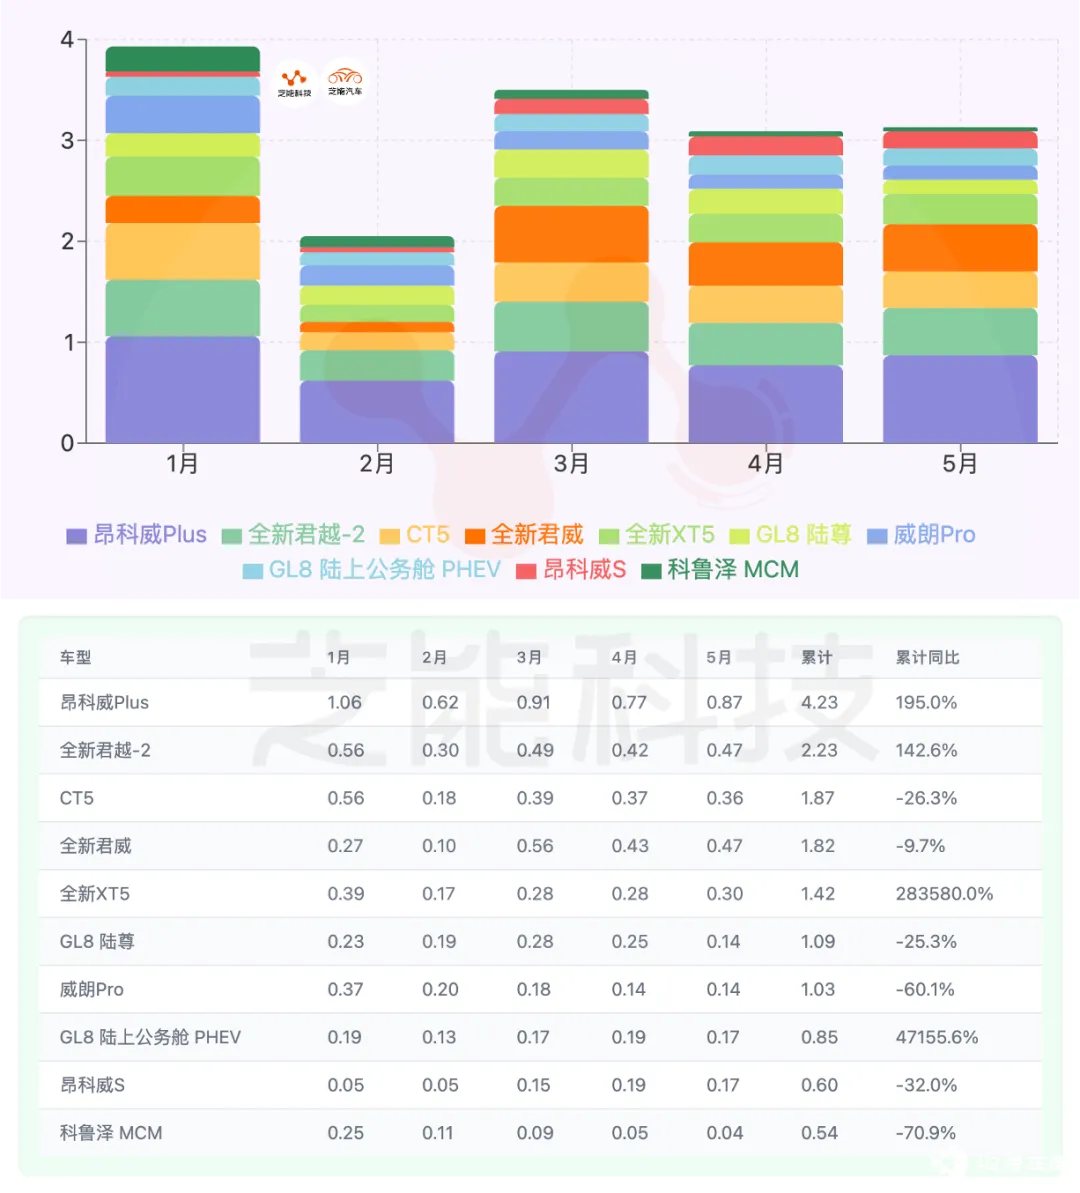
● 凯迪拉克(Cadillac)整体疲软 , 累计销量 4.04 万辆,同比下滑 23.3%。
主力轿车 CT5 销量 1.87 万辆,同比大降 26.3%, XT5、XT4 等 SUV 大幅下滑,新能源 Lyriq 销量明显低迷,仅 395 台,同比减少 51.1%,豪华纯电布局尚未获得有效市场认可。
● 雪佛兰 前 5 个月累计销量仅 0.67 万辆,同比暴跌 73.0%。
从产品结构看,别克凭借中大型轿车、MPV 及插混产品扭转颓势,还需要慢慢调理。
小结
整个上汽集团的情况,2025 年总体还是在稳定趋好,持续往前看吧。






