


作者 | 王凌方
编辑 | 邱锴俊
在中国的引领下,磷酸铁锂( LFP )电池在全球范围内的迅速崛起。
6 月 29 日,特斯拉 在社交平台宣布 : 「 我们在北美的首座磷酸铁锂 ( LFP ) 电池制造工厂即将完工 。
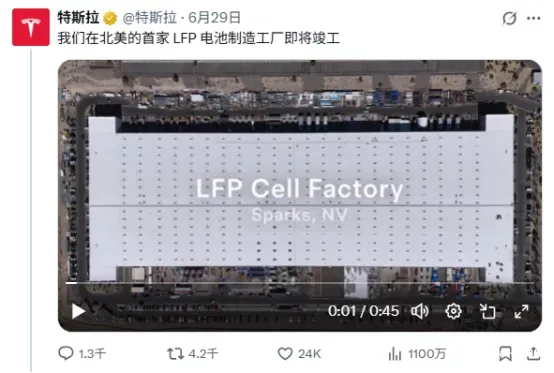
这或许标志着,特斯拉将会有更多廉价的磷酸铁锂电池的车辆推向市场。
不仅是特斯拉,全球主要电动汽车制造商都处于换挡期,大众、福特、通用、 Stellantis 等企业都在转向成本更低的磷酸铁锂电池,以削减成本,让更多消费者能够买得起电动汽车。
国际市场上,化学体系的转变,无形中,进一步巩固了中国产业链在动力电池领域的话语权和控制权。
海外产能密集落地
尽管特斯拉的磷酸铁锂工厂并非最早落地,但其作为标志性项目,无疑具有极大的代表性。
事实上,欧洲在切换磷酸铁锂电池这件事上动手更早。
早在 2022 年 7 月,大众汽车集团成立了 PowerCo 子公司,后者就在 德国萨尔茨吉特建设 LFP 电池工厂,计划 2027 年投产,产能 40GWh ,主要为 ID 系列电动车供货。根据计划,公司 2025 年进行设备安装和测试,预计 2026 年试生产, 2027 年正式投产。
2023 年 4 月, ElevenEs 在塞尔维亚苏博蒂卡建成欧洲首家专用 LFP 电池工厂,产能 500MWh ,重点关注电动车和储能系统电池。目前工厂已投产,计划到 2028 年扩产至 16GWh ,旨在为大众、斯特兰蒂斯等欧洲车企提供本地化电池供应。
2023 年 2 月,福特宣布与宁德时代在美国密歇根州建设一座电池工厂,计划 2026 年投产,主要涉及磷酸铁锂电池的生产。
除此以外,韩国以三元电池为主的两大巨头也开始转向磷酸铁锂电池。
三星 SDI 开始开发用于 ESS 的 LFP 电池,目标是在 2026 年量产。 SK On 是韩国三家电池公司中第一家于 2023 年 3 月发布电动汽车用磷酸铁锂电池样品的公司,并准备在 2026 年至 2027 年实现量产。
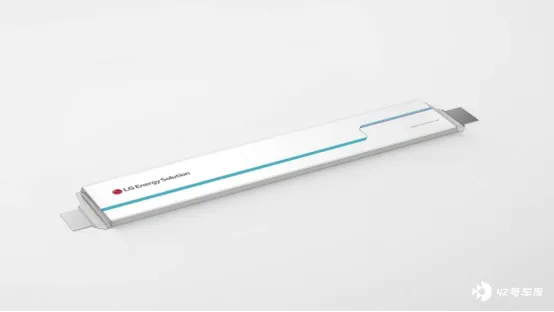
韩国三大巨头中, LG 能源解决方案公司( LGES )是落地最快的。 近期, LGES 已在密歇根州霍兰德市建成美国首家磷酸铁锂电池工厂。此工厂是在其原有电池工厂基础上扩建而成,目前正为通用汽车、本田和现代汽车生产锂离子电池。
三星 SDI 与通用汽车在印第安纳州新卡莱尔市投资 35 亿美元的合资企业,原本计划于 2027 年开始生产方形电池。但现在, 三星 SDI 正着手改造部分工厂,这些工厂原本专注于三元锂电池的生产,转型为磷酸铁锂电池的生产线, 公司 已开始采购用于转换的原材料和设备。
通用汽车正是两大韩国巨头快速落地磷酸铁锂电池的重要原因。因为车企的目标十分明确,即利用磷酸铁锂电池来降低成本。
此前, 通用汽车的一位发言人 曾对媒体表示 : 「我们的电动汽车战略专注于设计能够持续降低成本、提升性能并实现本地化生产的产品。」他还补充道: 「电池技术是该战略的关键推动因素。 」
目前, 配备磷酸铁锂电池的雪佛兰 Equinox 纯电动车已经是美国最经济实惠的纯电动车,续航里程超过 300 英里(约 482 公里) , 起 售 价为 33,600 美元。对于可以接受较短续航里程的通勤者来说,磷酸铁锂电池版本可以节省数千美元,如果算上税收抵免,价格可能会降至 25,000 美元以下。如果这些税收抵免取消 , 低成本电池也可以帮助通用汽车保持竞争力 。
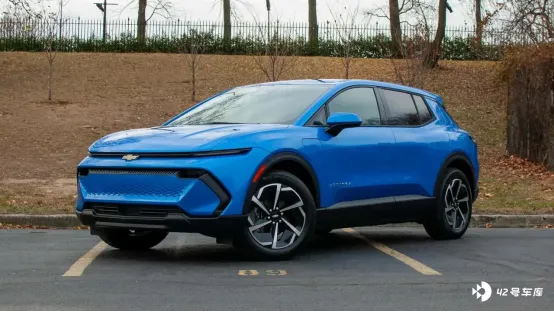
通用汽车预计,使用磷酸铁锂电池 要 比使用 三元电池 的 Silverado EV 车型 最多可节省 6,000 美元。
绕不开的中国 供应链
这些项目的成功落地,离不开中国供应商的大力支持。
例如,前面提到的大众子公司 PowerCo 项目 中,很多材料和设备都要依靠中国供应商提供; ElevenEs 在塞尔维亚的项目,则是依赖中国设备供应商提供约 80% 的生产设备,部分原材料,如磷酸铁、石墨也要从中国进口;特斯拉接近竣工的磷酸铁锂工厂,也是要依靠宁德时代技术授权和设备支持,以及中国原材料供应商的供货。
究其原因,中国在锂电池领域的矿产、材料、专利及设备等方面拥有显著的主导地位。
2025 年 5 月, IEA 发布《全球关键矿产展望 2025 》报告就指出,相比镍基化学体系来说,中国在磷酸铁锂电池供应链上的主导权更高。
IEA 数据显示,在磷酸铁锂电池制造的关键原材料中,中国锂、锰、磷、石墨的加工产能占比分别为 69.7% 、 94.6% 、 73.4% 和 95.3% 。
三元电池和磷酸铁锂关键矿产的生产、加工、电芯、电池等各个环节产能占比示意图
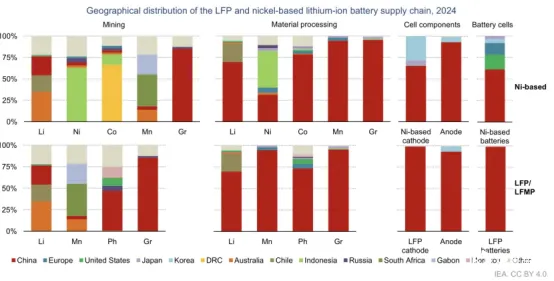
IEA 给出的数据显示,中 国在全球精炼锂供应中占据了 85% 的份额,其中新增量的 73% 来自中国。 在精炼石墨领域,中国电池级石墨的产能几乎垄断了全球市场,占比高达 9 5% 以上。此外,中国在全球电池级磷酸盐供应中也占据了主导地位,供应量达到全球的 3/4 ,而美国和欧洲分别只占 5% 。
专利方面, 根据 SNE Research 发布的 磷酸铁锂电池 专利报告,截至 2022 年,中国拥有 4695 件相关专利申请,占总数的 63% 。美国( 11% )和欧洲( 9% )紧随其后,韩国为 726 件,占 10% 。
海外对中国设备的依赖度也高。 IEA 报告指出,中国产的机器成本仅为国外同类产品的三分之一到一半。 此外,一些中国的磷酸铁锂正极生产设备也更为先进。例如,中国生产的传送带窑炉体积更大,有助于实现规模经济和增加产量,从国外订购的这一设备通常需要 1 ~ 1.5 年才能到货,而中国产的则只需 6 个月。后期,机器的安装、操作和维护都需要来自受过专业训练的中国专家的技术支持。
就像 IEA 指出的,全球磷酸铁锂的材料和设备制造几乎全面依赖中国 。
从产能出口到技术出口
中国锂电池从台前转到幕后是有一个过程的。
中国是以宁德时代为代表,率先开启海外建厂的。自 2018 年宁德时代宣布德国建厂计划以来,中国电池企业踏上了海外建厂的征程。 至 2022 年,比亚迪、国轩高科、亿纬锂能、孚能科技、蜂巢能源等企业纷纷宣布海外建厂计划。
据了解,早期宁德时代海外规划了 8 个工厂,覆盖德国、匈牙利、美国、印尼和泰国等多个国家和地区,目前落地的只有德国和匈牙利。
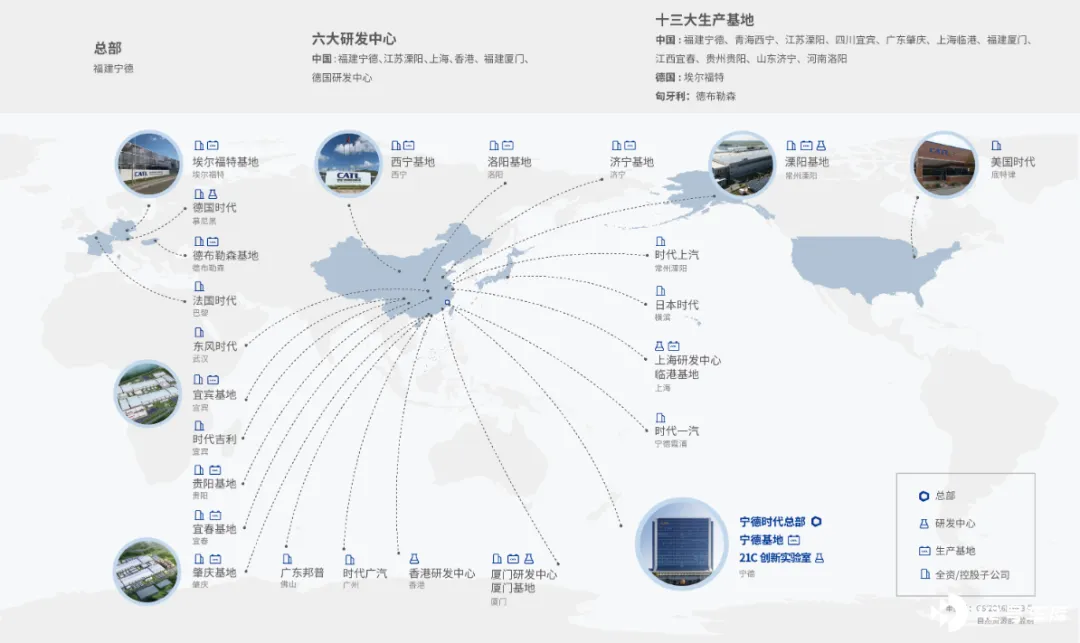
再如,孚能科技在 2018 年获得来自奔驰的海外订单后,就先后启动了在德国、美国和土耳其的产能布局,分别计划建设产能为 10GWh 的电池工厂。
不过,规划容易,落地难。
受地缘政治影响, 2023 年后,中国多家电池企业叫停海外项目。
例如,孚能科技德国与美国的生产基地建设陷入停滞,仅土耳其工厂顺利投产;蜂巢能源在德国建设两座电池工厂也搁浅; 宁德时代 也 放弃了美国建厂计划,改为技术授权服务 。
此外,海外建厂也是一个长周期,变现久的项目。 以宁德时代德国工厂为例,早在 2019 年,其就开启工厂建设,直到 2022 年年底才投产,再到 2024 年开始盈利,从投资到看到希望,时间周期长达 5 年左右。
相对于投资建厂,卖技术赚钱就容易很多。 2021 年起,宁德时代就开始了技术授权的商业模式。
2021 年 10 月,宁德时代与现代摩比斯签署技术许可与合作意向协议。根据协议,宁德时代将授权摩比斯使用 CTP (高效成组)技术,并支持摩比斯在韩国乃至全球范围内的 CTP 相关电池产品供应。据悉,这是宁德时代 CTP 技术首次对外授权使用。
在谈及与福特的合作时,宁德时代董事长曾毓群曾表示,他们正在与美国和欧洲的其他 10-20 家汽车制造商就类似的安排进行谈判。
目前看,宁德时代已经落地的技术授权模式的合作企业有,现代摩比斯、福特汽车、特斯拉、泰国的 Arun Plus ,以及 Stellantis 等。
技术授权的好处有很多。
一是利润更高 。宁德时代在 LRS 模式下,技术授权的收入边际成本极低,主要包括研发分摊和部分服务成本,几乎可视为纯利润,因此其利润率远高于电池制造业务本身。它将海外业务的整体毛利率显著拉高。 宁德时代通过技术授权合作,开辟了新的高利润增长点,这一蓝海业务正成为传统制造业务之外的重要新增长引擎。
二是, 技术出口巩固中国在全球 LFP 市场的技术、供应链和标准主导地位。 通过技术授权, 宁德时代 不仅获得收入,更能将其 LFP 技术标准推广为全球主流标准,增强行业话语权。
三是, 应对地缘风险和本地化需求 。 LRS 模式完美契合欧美等市场推动电池供应链本地化的政策要求(如 IRA 法案)。 此举助力国际车企在当地生产合规电池,同时减轻了宁德时代的投资风险及本地化运营的复杂性。
四是, 加深与国际客户绑定 , 技术授权模式建立了一种更深层次的、更长期的合作关系 ,客户对 电池企业 的技术依赖度更高。
遭遇政策性刹车
任何事情都有两 面性, 宽管理、 高收益的诱惑下,技术转让也对中国磷酸铁锂电池核心技术的保护带来了风险 ,毕竟不是所有企业都有宁德时代的话语权。
据媒体报道,一些西方车企曾试图通过各种方式获取中国的磷酸铁锂电池技术,甚至不惜采取不正当手段。欧盟曾私下接触中国车企,以开放市场为诱饵,企图换取核心电池技术,为中国磷酸铁锂核心技术的保护带来风险,进而对中国在锂离子电池领域的领先地位造成威胁。
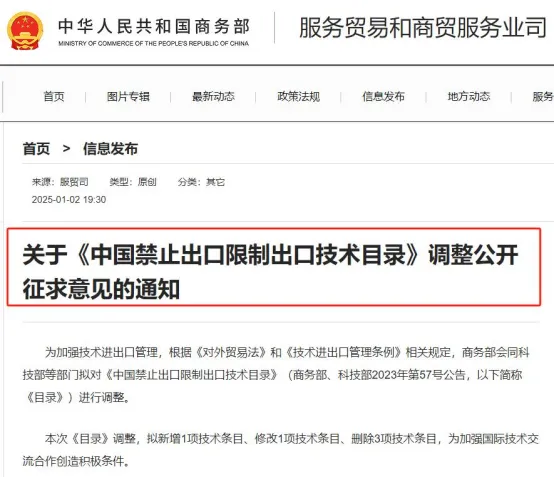
今年 1 月 2 日,商务部服贸司发布关于《中国禁止出口限制出口技术目录》调整公开征求意见的通知。其中重要的调整内容是 限制出口部分新增电池正极材料制备技术,包括磷酸铁锂制备技术、磷酸锰铁锂制备技术、磷酸盐正极原材料制备技术;有色金属冶金技术项下新增控制要点:锂辉石提锂生产碳酸锂技术、锂辉石提锂生产氢氧化锂技术、金属锂(合金)及锂材制备技术、原卤直接提锂技术、含锂净化液制备技术等。
当前,中国对磷酸铁锂技术出口的限制,是对全球新能源汽车产业格局的重大调整,旨在改变中国企业在国际合作中话语权不足的不利局面。
中国动力电池领域的领先地位历经艰辛方得确立,此番政策出台,向世界清晰传达了中国的立场:合作意愿强烈,但必须坚持平等原则。
此次技术出口管制政策的出台,结合中国在全球锂加工领域的主导地位和对锂加工技术的出口限制,将让中国在国际技术合作谈判中拥有更强的议价能力,确保技术转让获得合理回报。
这不仅进一步巩固了中国在全球锂加工领域的市占率和主导权,更有利于维护中国动力电池的领先地位。





