

作者: 陶烟烟
美国最新税收立法草案「大而美法案」通过系统性削减《通胀削减法案》中的清洁能源激励措施,对于美国的电动汽车和可再生能源产业来说,将面临政策退潮。
7500 美元电动车税收抵免的提前终止、风光发电补贴窗口的压缩、清洁能源供应链的新限制,都将对产业生态构成重大冲击。
特斯拉等企业的应对策略呈现出分化趋势,而人工智能和基础设施现代化则成为新一轮政策红利的集中落点。

政策急转:清洁能源激励体系面临大幅收缩
新一轮税收改革草案的核心之一,便是对 2022 年《通胀削减法案》中清洁能源激励政策的系统性削弱。
7500 美元的电动车购车抵免原计划延续至 2032 年,如今将于 2025 年 9 月 30 日到期,同时二手电动车的 4000 美元抵免亦将于年末终止。
原本支撑美国新能源汽车快速渗透的关键财税工具将被提前撤回,转而用于支持其他税改计划的财政空间腾挪。
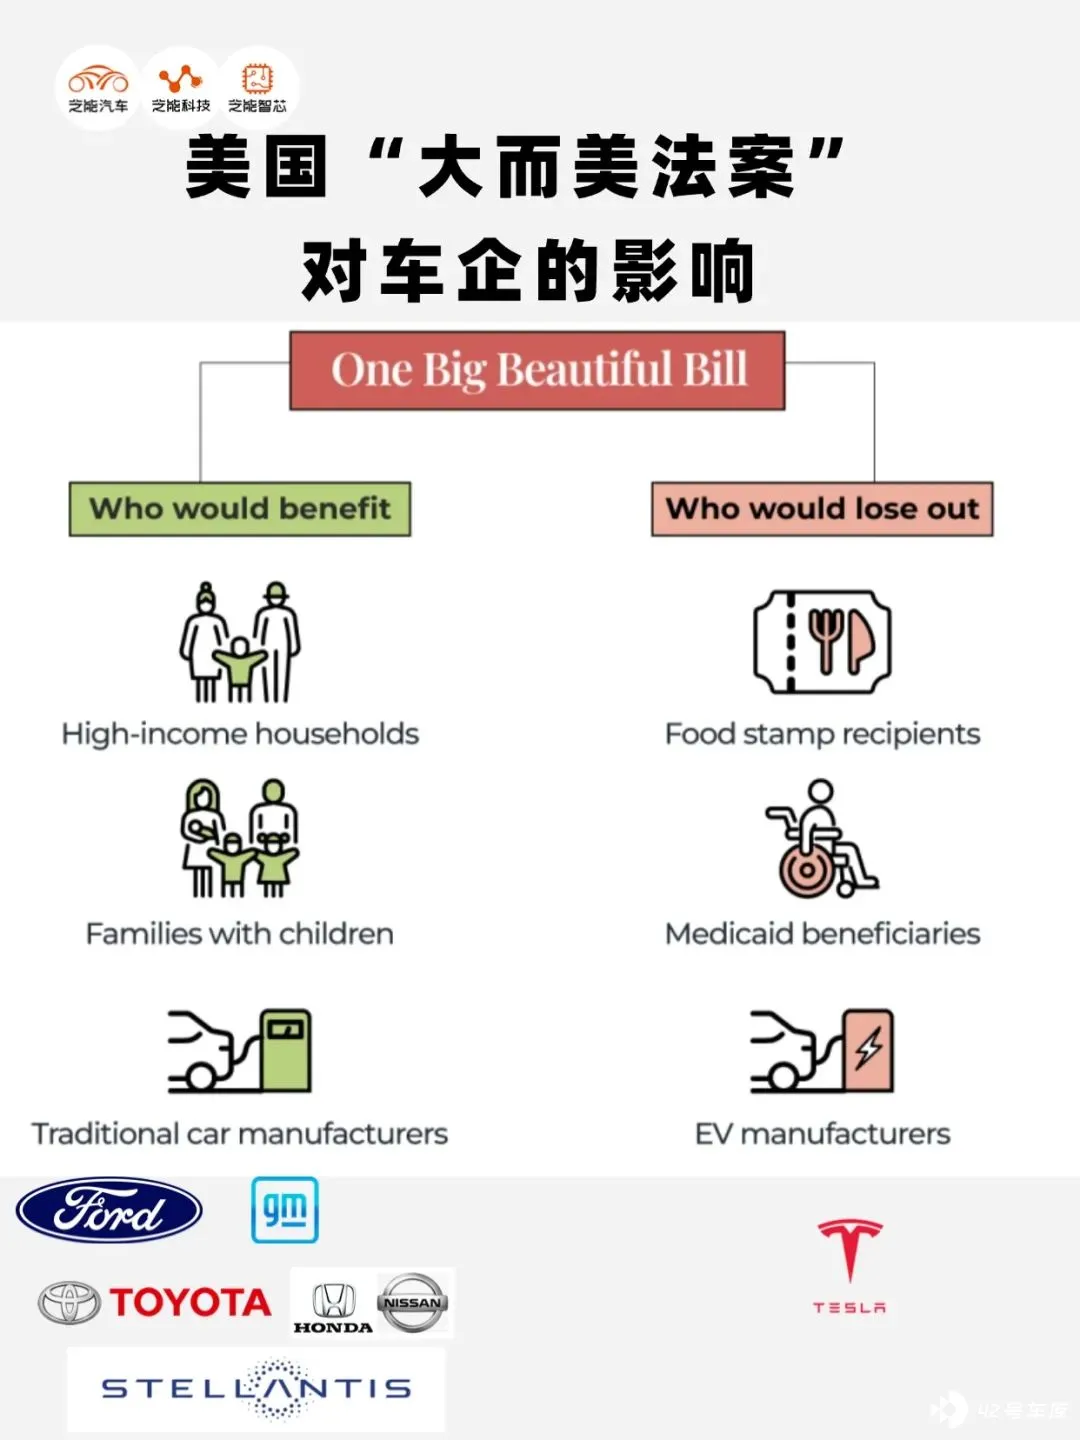
更加严格的是,对于企业和产品的适配资格,草案提出了溯及既往的限制: 在 2010 至 2025 年间销量超过 20 万辆的电动车制造商,将不再有资格在 2025 至 2026 年享受抵免。此举几乎完全颠覆了原有激励逻辑,影响面广泛。
电动汽车受到冲击,风电、太阳能等可再生能源项目也将面对时间压力。
新法案规定,仅有在生效后一年内开工、或 2027 年底前投产的项目,才能继续享受生产税抵免 (PTC) 或投资税抵免 (ITC) 。这无疑压缩了开发周期,更令一些尚处于筹备阶段的大型项目可能无法进入补贴通道。
草案通过对「受关注外国实体」 (FEOC) 的重新定义与细化,设定了关键零部件来源比例上限,意在从供应链安全角度出发,阻止来自特定国家和企业的资本和物料进入享补贴的项目体系,牵涉技术和经济议题,更是地缘政治对产业政策影响的直接体现。
与风光相比,核能和地热项目仍可享受至 2032 年的抵免期,美国新能源政策的重新排序。相较间歇性强、外依赖高的可再生能源,传统稳定型能源似乎被赋予了更多「可控安全」的优先权。

电动车市场受压,特斯拉独善其身?
大规模补贴撤退的最直接受害者,是美国本土仍处于培育期的电动车产业。
如果取消税收抵免,到 2030 年,美国电动车市场渗透率将缓慢从现在的 10%,最多上升到 40% (这还是很理想的情况) ,产业链上的工厂投资、项目扩建与地方就业也因此面临延期甚至搁置的风险。
在这一轮政策收缩中,特斯拉在美国的销量可能出现一些问题,我们之前已经分析过了。
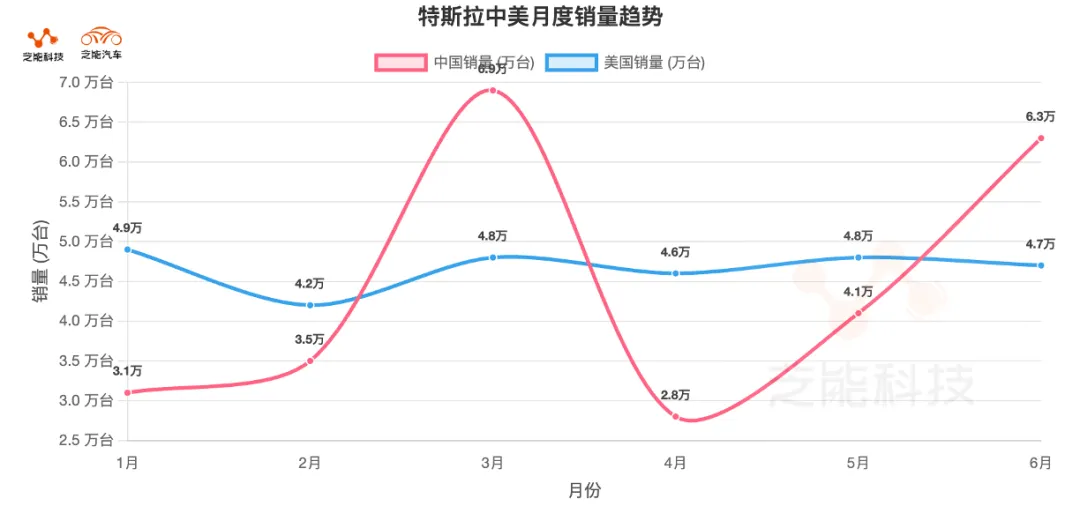
美国这边的销量是个巨大的问题, 目前美国基本确定提前终止电动汽车退税补贴、取消 2035 年禁燃计划等举措, 对特斯拉在美国本土的中长期销量构成直接冲击。
目前特斯拉在美国的销量大质在 4.2 万 -5 万之间,如果退税补贴没有,可能会有一定幅度的下降。
特斯拉在储能、电网系统 (如 Megapack、Powerwall) 和家庭能源业务上仍高度依赖清洁能源激励,而这些项目在草案中亦被列入终止清单。
2025 年第一季度,特斯拉的能源储存业务已贡献 27 亿美元营收,同比增长超过 60%。若补贴被突击终止,该业务板块或将迎来冲击。
更深远的影响在于整个产业生态的系统性不确定性, 美国曾试图通过产业政策重塑美国在全球新能源领域的领导力,而新法案的「急刹车」无疑对这一方向构成否定。
制造商投资计划的不确定性、供应链的重新评估、地方政府规划的延后,都可能拖累未来两至三年的市场发展节奏。
面对这场政策重构,特斯拉其实从去年开始强调人工智能、机器人等未来方向的战略地位,试图以 AI 驱动的新业务构建第二增长曲线。
马斯克已宣布将于 2025 年在德州推出 Robotaxi 服务,并持续推广人形机器人 Optimus,特斯拉的转型可能从战略上也并不依赖于美国的电动汽车需求。
小结
「大而美法案」对美国新能源产业将在短期内面临剧烈调整,电动汽车退税补贴的撤销和风光项目抵免的紧缩,将迫使产业链从「依赖政策」走向「市场竞争」。
从长期来看,在电动汽车领域的共识又要被取代了,法案对 AI 和 IT 系统的投资开放为新一轮数字基础设施建设铺路,我们可能更多看一些 AI 的发展。







