


作者|凌敏
行动、突破、领先。
这是零跑最近一段时间的节奏。
一季度销量发布的时候,零跑汽车的总交付量为 8.76 万辆,还落后于理想的 9.29 万辆和小鹏的 9.4 万辆。半年度销量中,零跑以 22.1 万辆的成绩甩开了 20.3 万辆的理想和 19.7 万辆的小鹏半个身位。
这也让零跑的关注度飙升自成立以来的巅峰,谁都未曾预料到,它能走出这样一条亮眼的路。
没有存在感,可能是零跑以前最明显的标签,它也知道自己的优势不在流量,所以在发布会等传播上总在强调自研,谈四叶草平台、电子电气架构的演进、四域合一。
这回的 C11 发布会,朱江明讲了 5 个故事,真情实感很触动人,不过发布会的重头戏,仍然是后续 C11 的一项项技术优势。
普通消费者不爱听这些枯燥的东西,但他们不 「傻」,会做配置对比,会实际去试驾,买着买着,把零跑买成了一匹黑马。
全新 C11 秉持「加量不加价」的理念,以 14.98 万 -16.58 万元的价格起售,官方宣称价值提升超过 4 万元。
而这个逻辑,现在用得最 6 的就是小米。
零跑的开挂人生才刚拉开序幕,接下来,就看竞争对手的围攻中,能不能撑住了。
毕竟在商业丛林,没人敢立 flag 自己过得能一直这么好。吴晓波在《大败局》中写到的那些失败,它并不是一个从少年到老年的过程,而是一个从少年到青年和壮年的过程,甚至它死的前一年,可能还是行业中最厉害的企业,但咣叽就折断了。
商业本身就是幸存者的游戏,这也让零跑的故事更有意思。
C11 :把 Model Y 们逼到墙角?
零跑在新势力品牌当中做到真正 「领跑」, C11 就做出了很大的贡献。
C11 是零跑发布的首款 SUV 车型,初上市时不声不响,没有太多关注度。但三年后 C11 增程版的发布,却让这辆车一炮而红,全年销量超过 8 万辆,是当年新能源中型 SUV 市场的第一名。
打着 「半价理想」的标签, C11 贴着理想 L7 ,在家庭用户心中稳稳卡住了一个位置:以 15 万元至 20 万元的价格,买到 30 万元至 40 万元配置的汽车。今年 5 月, C11 依然以 8225 辆的成绩位居 20 万 -40 万级别纯电 SUV 销量第四位,仅仅比 Model Y 的名次低。
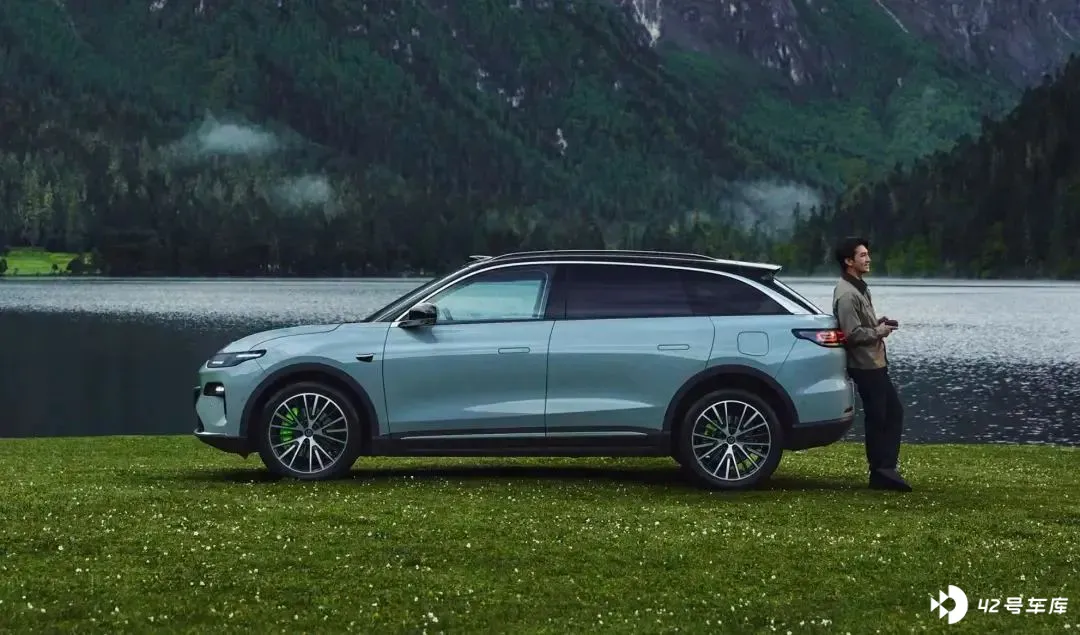
对于这款车,零跑希望打造成为像丰田卡罗拉一样的存在,那势必就要持续迭代,这回官方宣称价值提升超过 4 万元体现在哪?
全新 C11 变化最大的地方在内饰部分,新车放弃了原来的三联屏,采用了液晶仪表盘 + 17.3 英寸中控大屏,领先同级 Model Y 、小鹏 G7 等一众车型,并搭载了 60 英寸的 AR-HUD ,可以将行车、导航、辅助驾驶等信息直接投射于驾驶员视野前方,无需低头查看仪表,能够提升驾驶安全性与便捷性。
这个 HUD ,也是零跑自研的。
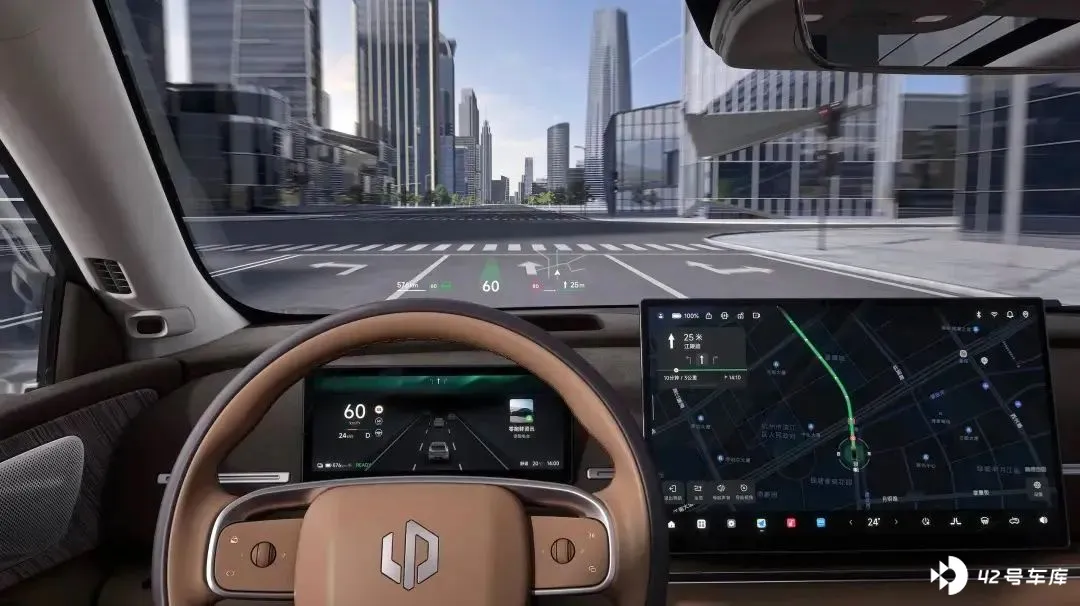
在科技配置体验上,全新零跑 C11 搭载了升级的 Leapmotor OS 4.0 Plus 操作系统、 8295P 芯片,同时还融入了 DeepSeek+ 通义千问,整个语音交互体验更为顺畅。
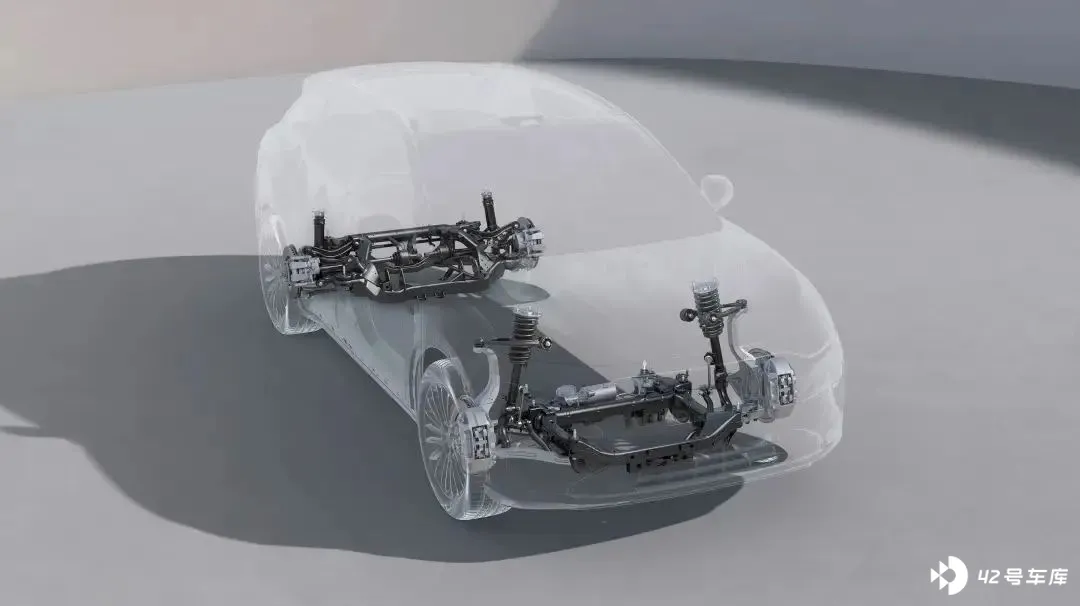
15 万元左右的价格,能得到在水准线以上的空间、配置、舒适度以及车机和底盘,主打的就是能开、开不坏。
行业被零跑教育了
困顿沉沦时,视你的坚持为迂执;拨云见日时,又将你的足迹奉作通途。
如今 这场由零跑引领的 「 技术下沉潮 」 , 结结实实给行业上了一堂课 ——高举高打的装 X 不可能一直有用,谁能先降本增效,谁就能撑过盈利前的寒潮。
汽车越来越像电子产品,需要成本,也需要效率。 比如零跑卖了 4 年的 C11 ,又将发布 2026 款车型。也许在当下这个快节奏时代下,它没有那些 「 网红车型 」 的话题性,但是能长红 4 年持续大卖的原因,就是 技术迭代的优势。
2019 年,他们做出了中国车企自研的首个车规级智驾芯片 , 四域合一中央域控技术,目前零跑 C 系列车型 80% 零部件通用化率,通过共享底盘、车灯、座椅等核心部件,开发第二款车只需新增 20% ~ 30% 成本。
搞好县城经济才是吃饱饭的务实之道。 当其他新势力还在以高成本的方式去打造直营店时,零跑通过经销商模式实现了渠道的快速下沉与扩张 , 通过经销商分担渠道建设成本, 2024 年销售费用率从去年的 10.8% 降至 6.7% 。
OEM 也得做到两头赚,两头堵。 这种收入模式的特殊性在于,它与销量脱钩,具备高稳定性和高利润的特点,零跑自研的 CTC 电池技术若在中国一汽体系内推广,不仅能为双方节省数亿元制造成本,还能显著提升产品的市场竞争力。
所以,零跑卖得越好,那么它的终端价格自然也会下沉越多 。见识了零跑的打法,车企也能愿意跟零跑合作 ——很简单,用零跑的东西,是真的能省钱。
零跑算活下来了吗?
朱江明在一次采访中被问道, 「 零跑算是活下来了吗?他很直接地说:还没有。
这并不是一句过谦的话,如果仔细看,零跑的压力还是很大的。 到了 2025 年,外面全是 「 半价理想 」, 大部分也是性价比选手。零跑想靠性价比突围,或许会更困难。零跑离全面盈利 「 只差一步 」 ,但这一步也是最难的一步。唯有撕掉标签、改变认知、重塑底色,零跑才能真正 「 领跑 」 ,实现全面飞跃。
零跑的单车收入从 2023 年的 11.62 万降到 10.95 万。销量增速( 103.8% ) 〉 收入增速( 92% ) 〉 单车收入增速( -5.8% ),表明零跑存在 「 以价换量 」 。对比头部新势力,零跑的毛利率仍有差距。如果对比零跑和其他新势力的资产负债情况, 2024 年零跑的资产负债率是 73% ,负债压力是远超过小鹏的 62% 和理想的 56% 的。
截至 7 月 10 日收盘, 零跑市值 774 亿港元,不 如 小鹏( 1288 亿港元 ) ,被 理想 ( 2170 亿港元)甩在身后,也说明投资者对 现在零跑的商业 模式 还有一定距离 。
但差距却是肉眼可见地缩短,本身零跑选择的 这条路 本就 不性感,也不那么容易讲出故事 。 上升期的企业就是容易出现这种状况,整车制造本来就是一个典型的重资产行业,每个环节都需要砸钱,生产线建设,到技术研发,再到零部件库存管理,都少不了大量的前期投入。
况且,没人会质疑实绩。接下来,大家对零跑的关注点在于:是否能一直引领?是否能完成销量目标?是否能走向高端 ——这一切或许要看 D 系列的表现。
6 月 27 日, 2025 高通汽车技术与合作峰会上,朱江明披露,零跑定位旗舰的 D 系列车型将于明年第一季度量产,届时发布的零跑下一代中央域控制器将首发搭载高通骁龙双 8797 芯片。
这将 是零跑品牌和零跑技术目前来说最高端的一款车型。以 25 万 -30 万的售价,给到 50 万以上竞品车型才有的配置。
就像朱江明说的, 零跑是长跑选手,能否保住第一名不好说,但有把握一直是头部。 这应该是对零跑最精准的预判。
「从不被看好,到越来越好。」这种精气神儿,也是支撑零跑行稳致远的气力。


