

作者: 陶烟烟
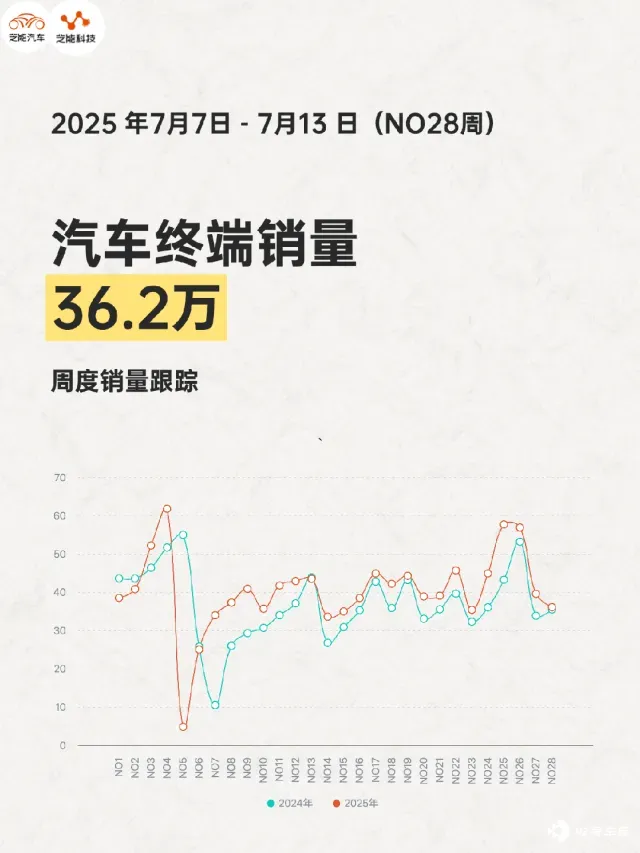
2025 年第 28 周 (7 月 7 日 -7 月 13 日) 国内汽车总销量 36.2 万台,燃油车 15.8 万台,新能源汽车销售 20.4 万台,本周新能源销量渗透率为 56.4%。
我们可以拿去年的同期数据来比较下,2024 年第 28 周 (7 月 8 日 -7 月 14 日) 国产乘用车销量为 35.6 万台,其中燃油车销量 17.1 万台,新能源汽车销量 18.5 万台,新能源渗透率为 52.0%。
● 鸿蒙智行
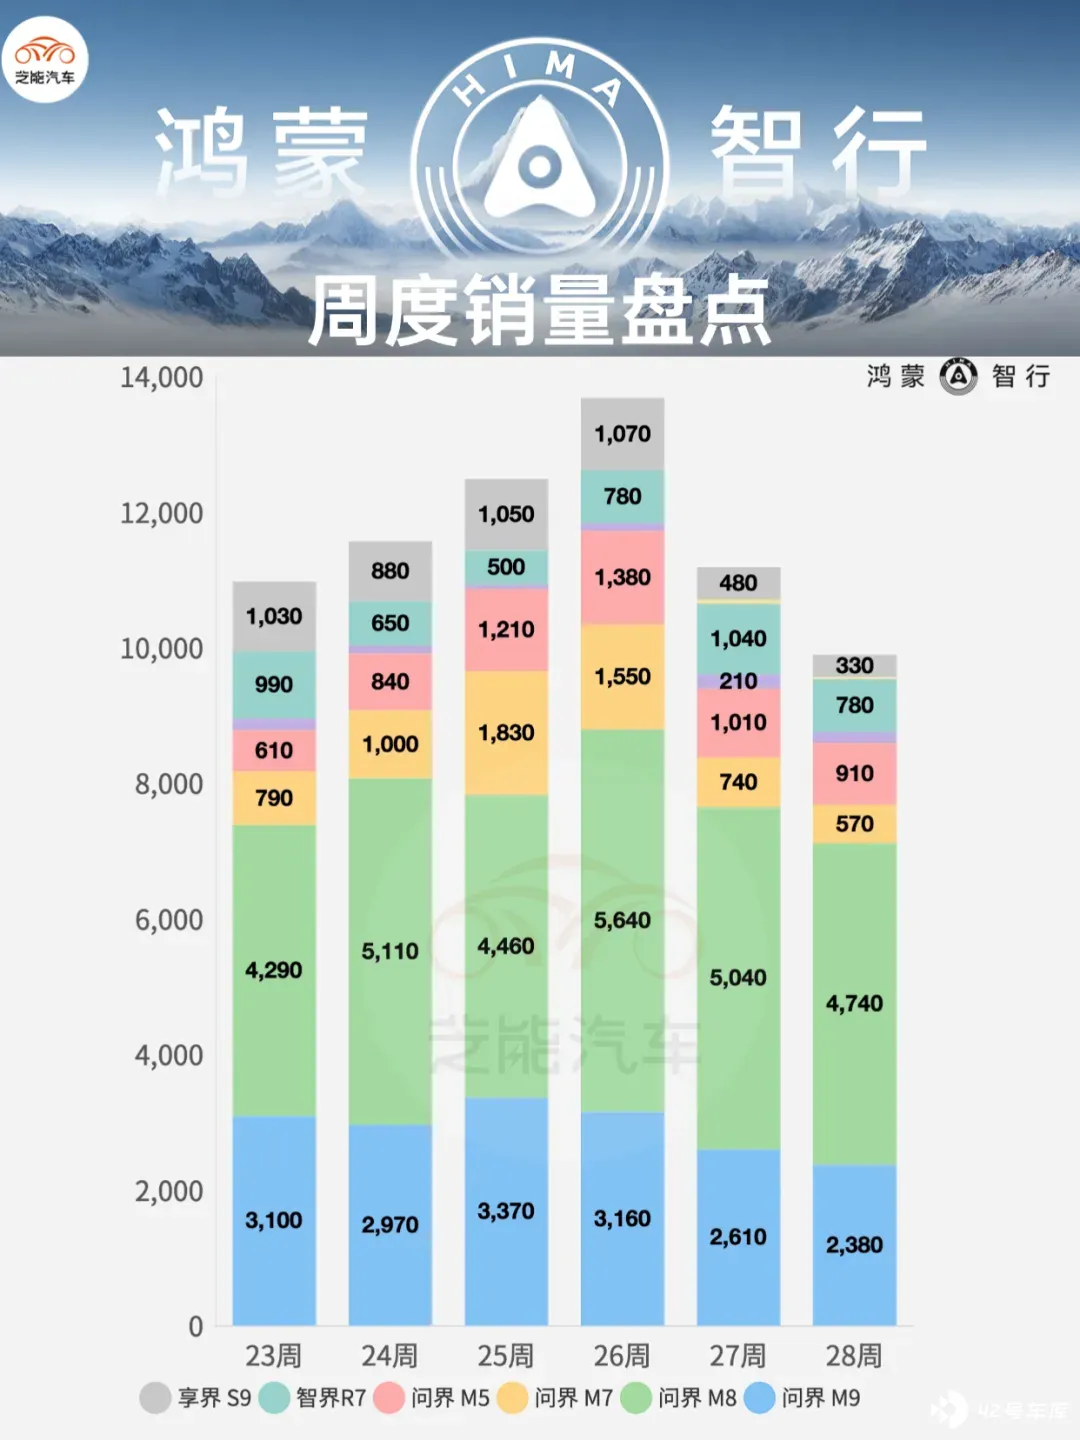
28 周单独来看,问界 M8 以 4740 辆为销量主力,问界 M9 紧随其后 (2380 辆) ,其他车型销量较少。
◎ 问界 M9 高位波动,从 3100 台 (第 23 周) 最高冲至 3370 台 (第 25 周) ,此后持续下滑至 2380 台 (第 28 周) 。
◎ 问界 M8 同样先涨后跌,23 周 4290 台,25 周 4460 台,至 28 周降至 4740 台。
◎ 问界 M7 在第 25 周冲高 1830 台,但第 28 周已降至 570 台。
◎ 享界 S9 和智界 R7 均呈下滑趋势,S9 从 1030 台降至 330 台,R7 从 990 台降至 780 台。
◎ 智界 S7 微幅波动,常在 100-200 台。
● 比亚迪
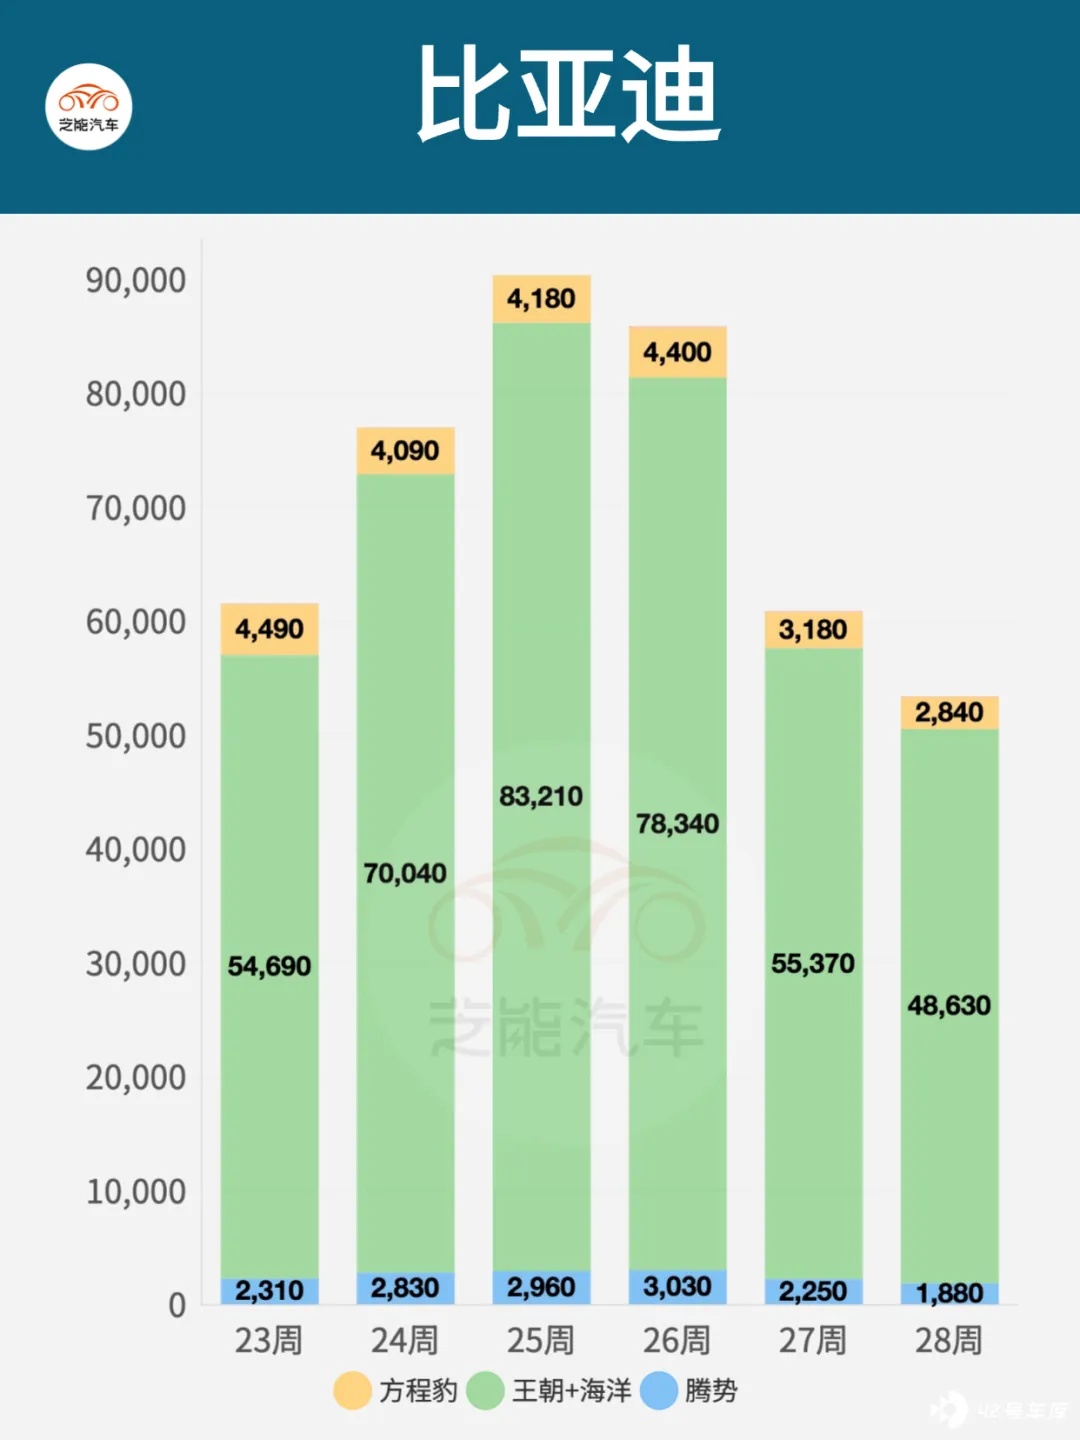
28 周王朝+海洋系列销量达到 48630 辆,方程豹和腾势销量分别为 2840 辆和 1880 辆。
◎ 王朝+海洋系列第 25 周冲高至 83210 台,之后逐周下滑,至 28 周降至 48630 台。
◎ 方程豹从 4490 台降至 2840 台。
◎ 腾势从 2310 台降至 1880 台。
◎ 仰望销量低,最高 90 台 (第 26 周) ,28 周仅 50 台。
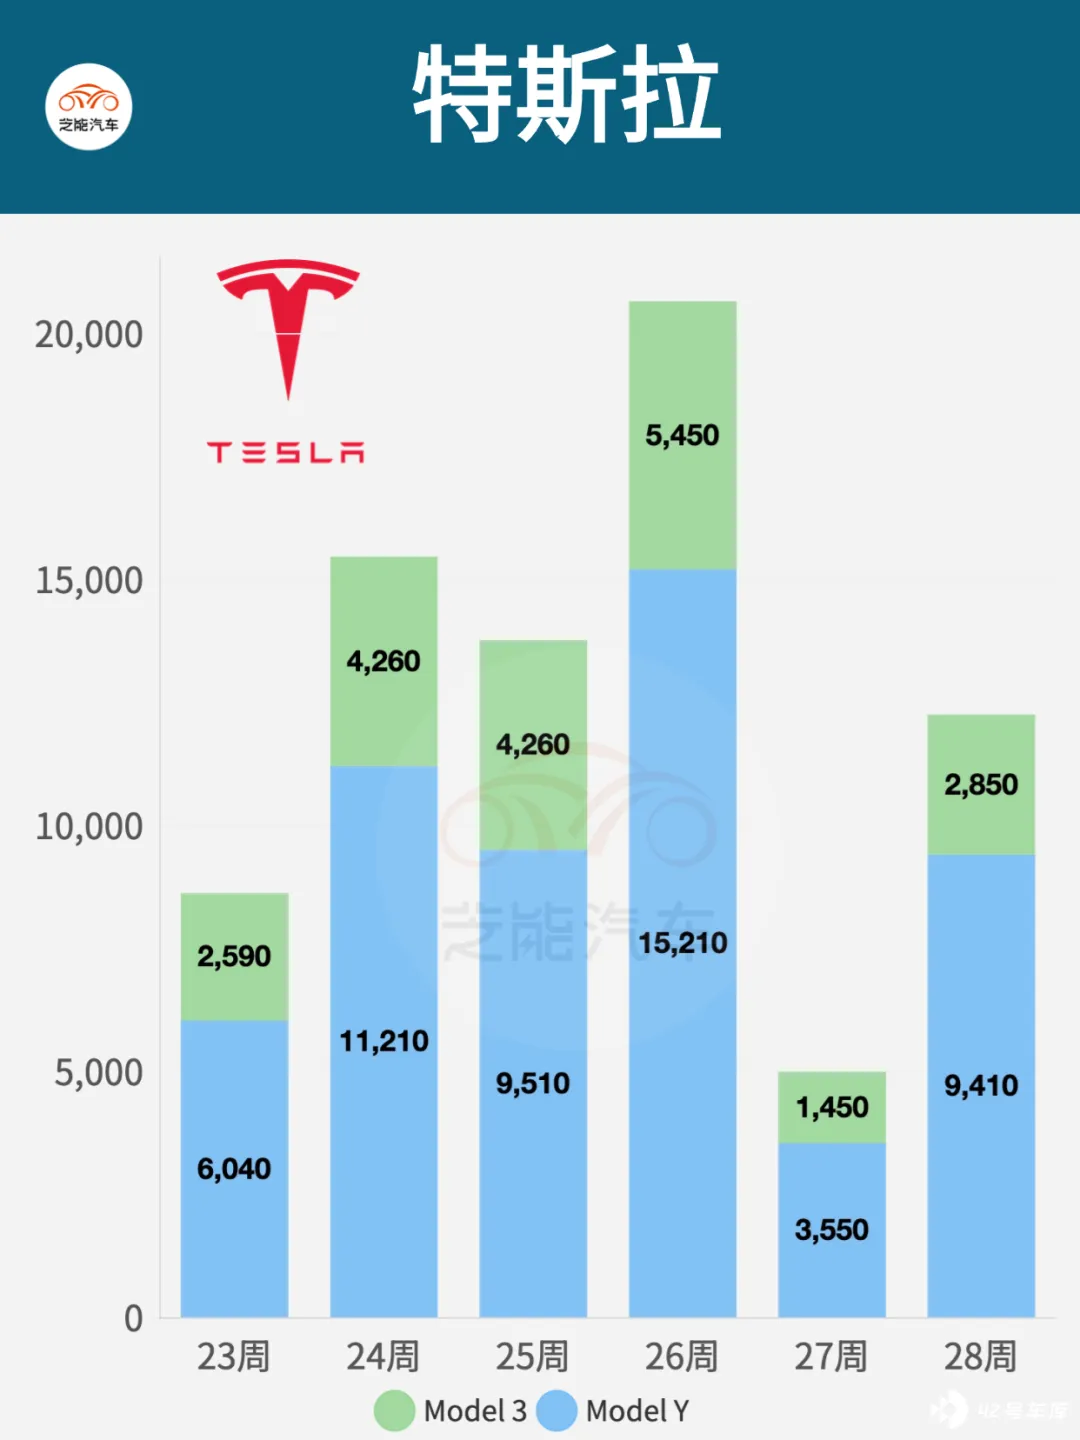
● 特斯拉
28 周 Model Y 销量最高,达到 9410 辆,Model 3 紧随其后 (2850 辆) 。
◎ Model Y 波动明显,23 周 6040 台,第 26 周暴涨至 15210 台,之后回落至 9410 台。
◎ Model 3 最高 5450 台 (第 26 周) ,28 周 2850 台。
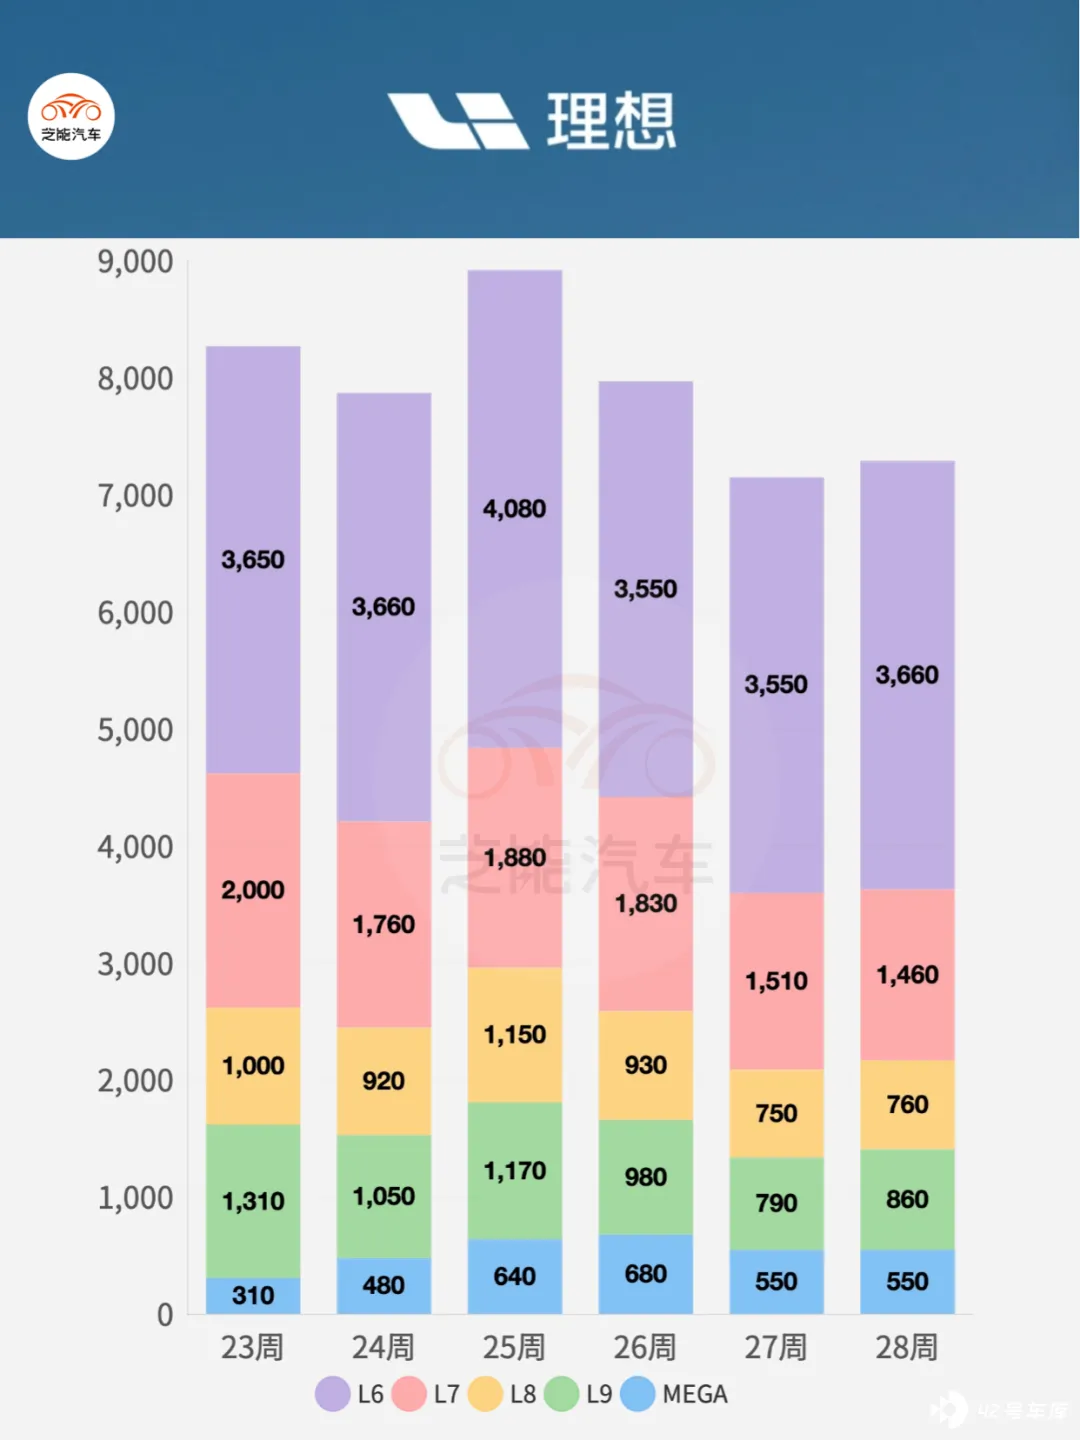
● 理想
28 周 L6 销量最高 (3660 辆) ,L7 和 L9 分别为 1460 辆和 860 辆。
◎ L6 维持平稳,3600 台上下,28 周为 3660 台。
◎ L7 从 2000 台降至 1460 台。
◎ L8、L9 和 MEGA 整体维持小幅波动,分别在 700-1200 台、750-1300 台、500-600 台区间。
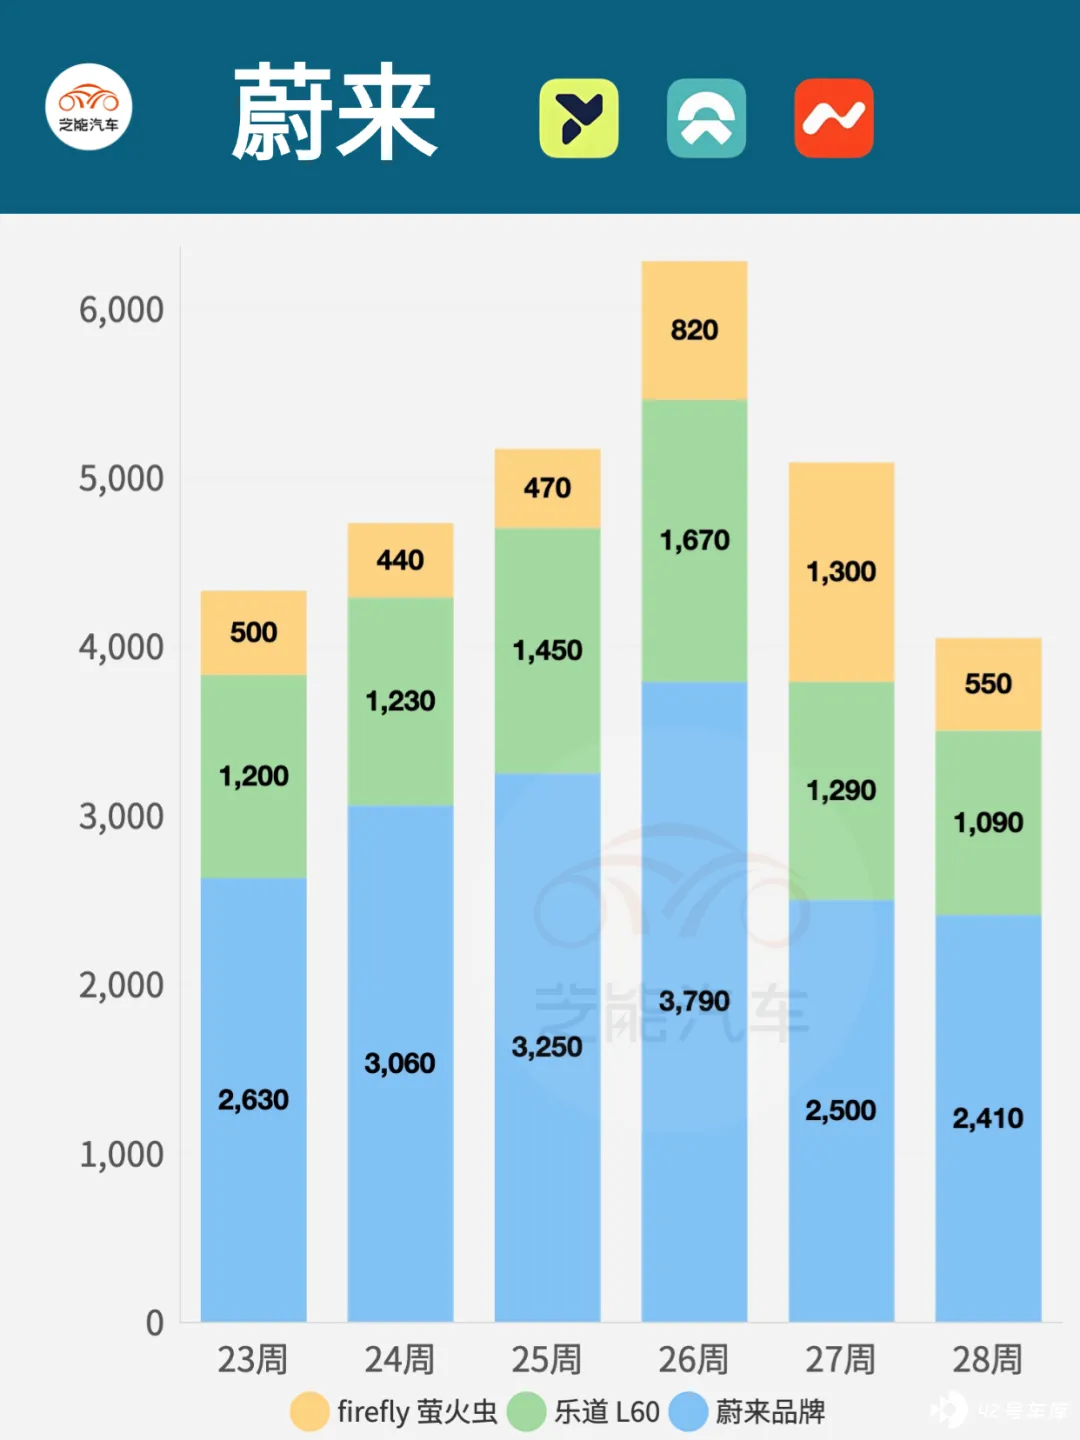
● 蔚来
28 周蔚来品牌整体销量 2410 辆,乐道 L60 为 1090 辆,firefly 萤火虫为 550 辆。
◎ 蔚来品牌整体在 2630-3790 台间波动,28 周降至 2410 台。
◎ 乐道 L60 从 1200 台升至 1670 台后滑落至 1090 台。
◎ firefly 萤火虫第 27 周 1300 台,28 周降至 550 台。
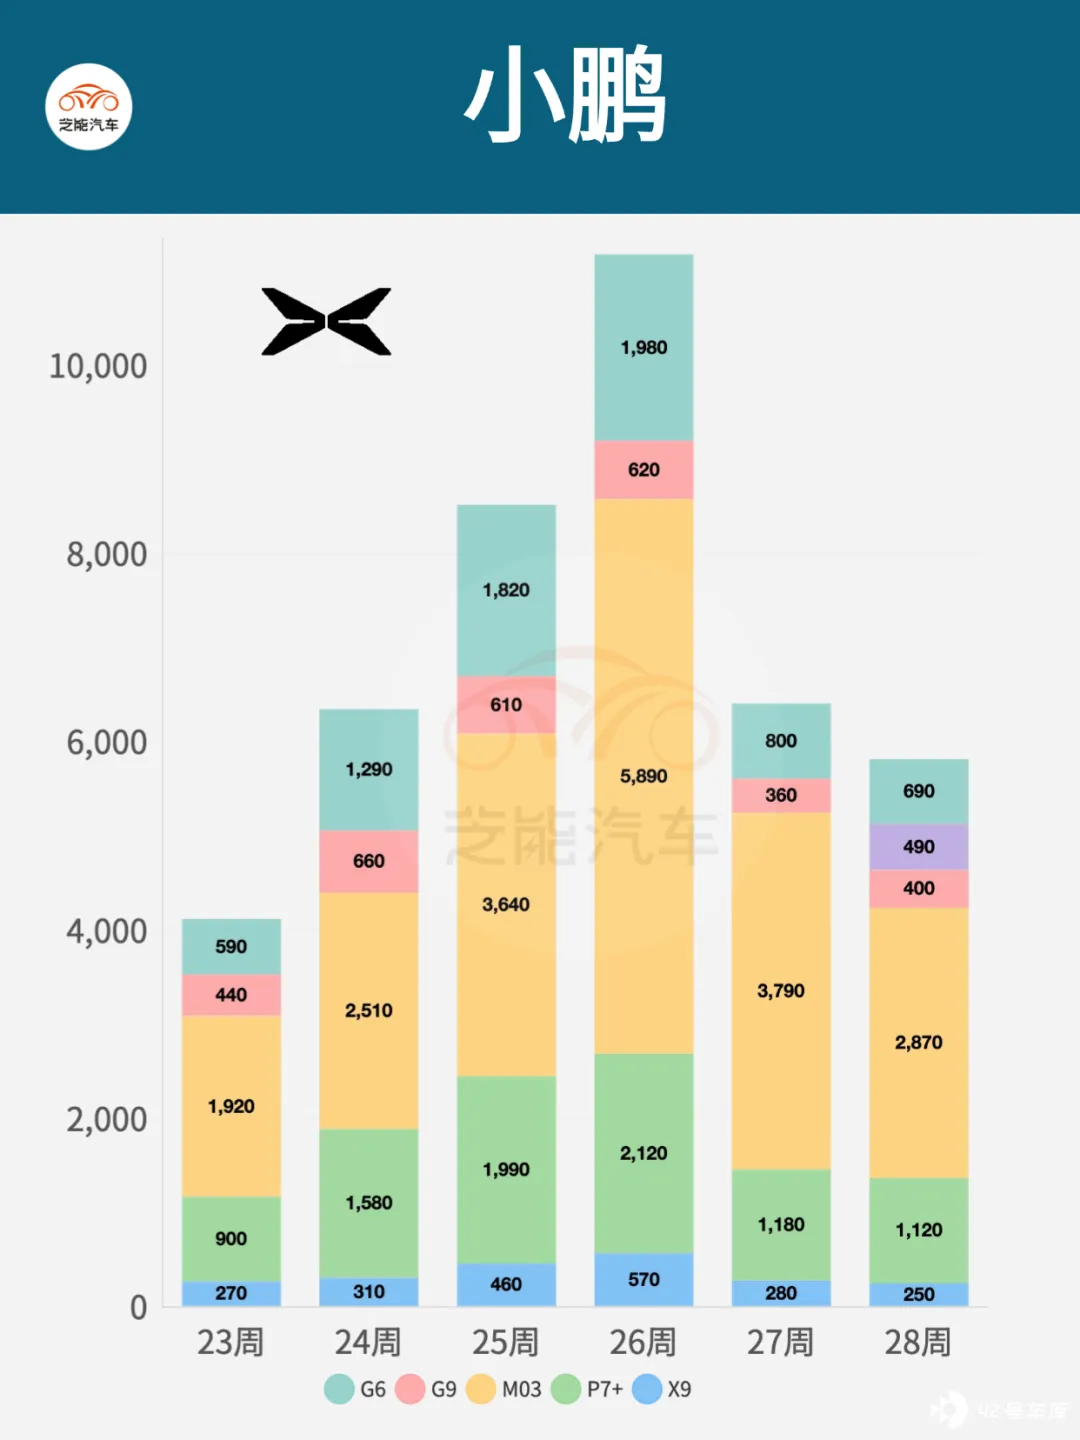
● 小鹏
28 周 M03 销量最多 (2870 辆) ,G6 和 G7 分别为 690 辆和 490 辆。
◎ M03 从 1920 台攀升至 5890 台 (第 26 周) ,28 周回落至 2870 台。
◎ G6 从 590 台最高到 1980 台,后降至 690 台。
◎ P7+和 G9、X9 销量也逐步下滑。
◎ 28 周新增 G7,交付 490 台。
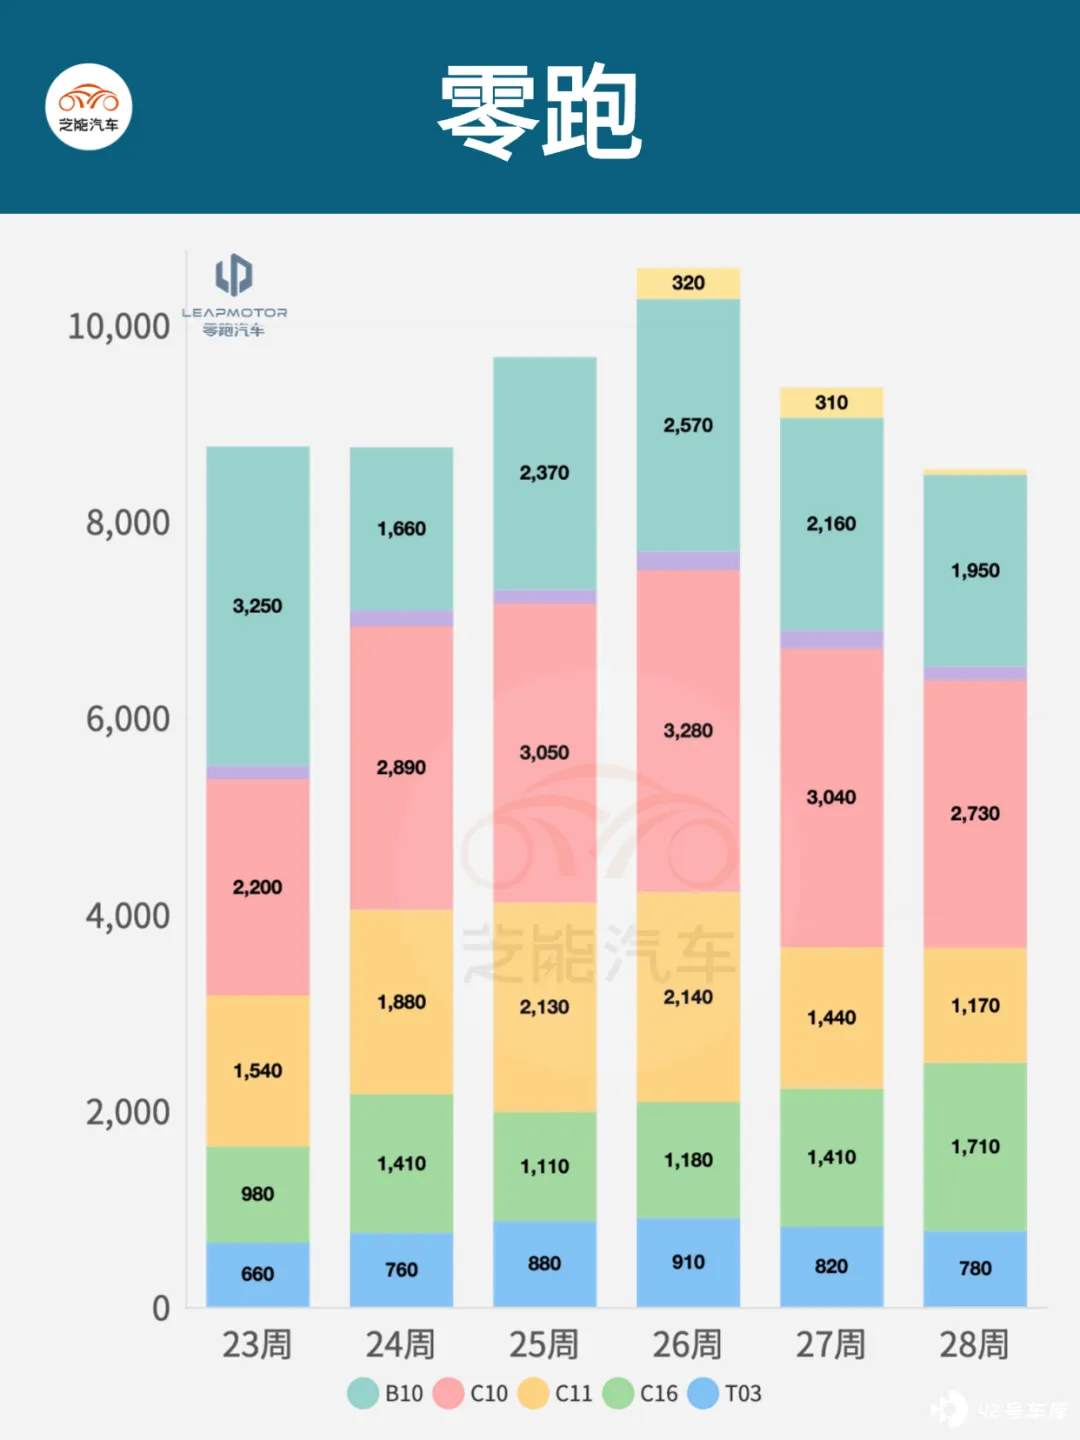
● 零跑
28 周 C10 是销量主力 (2730 辆) ,C16 和 B10 分别为 1710 辆和 1950 辆。
◎ C10 在 2200-3280 台间波动,28 周 2730 台。
◎ C16 表现亮眼,从 980 台升至 1710 台。
◎ B10 从 3250 台降至 1950 台。
◎ C11 从 1540 降至 1170 台。
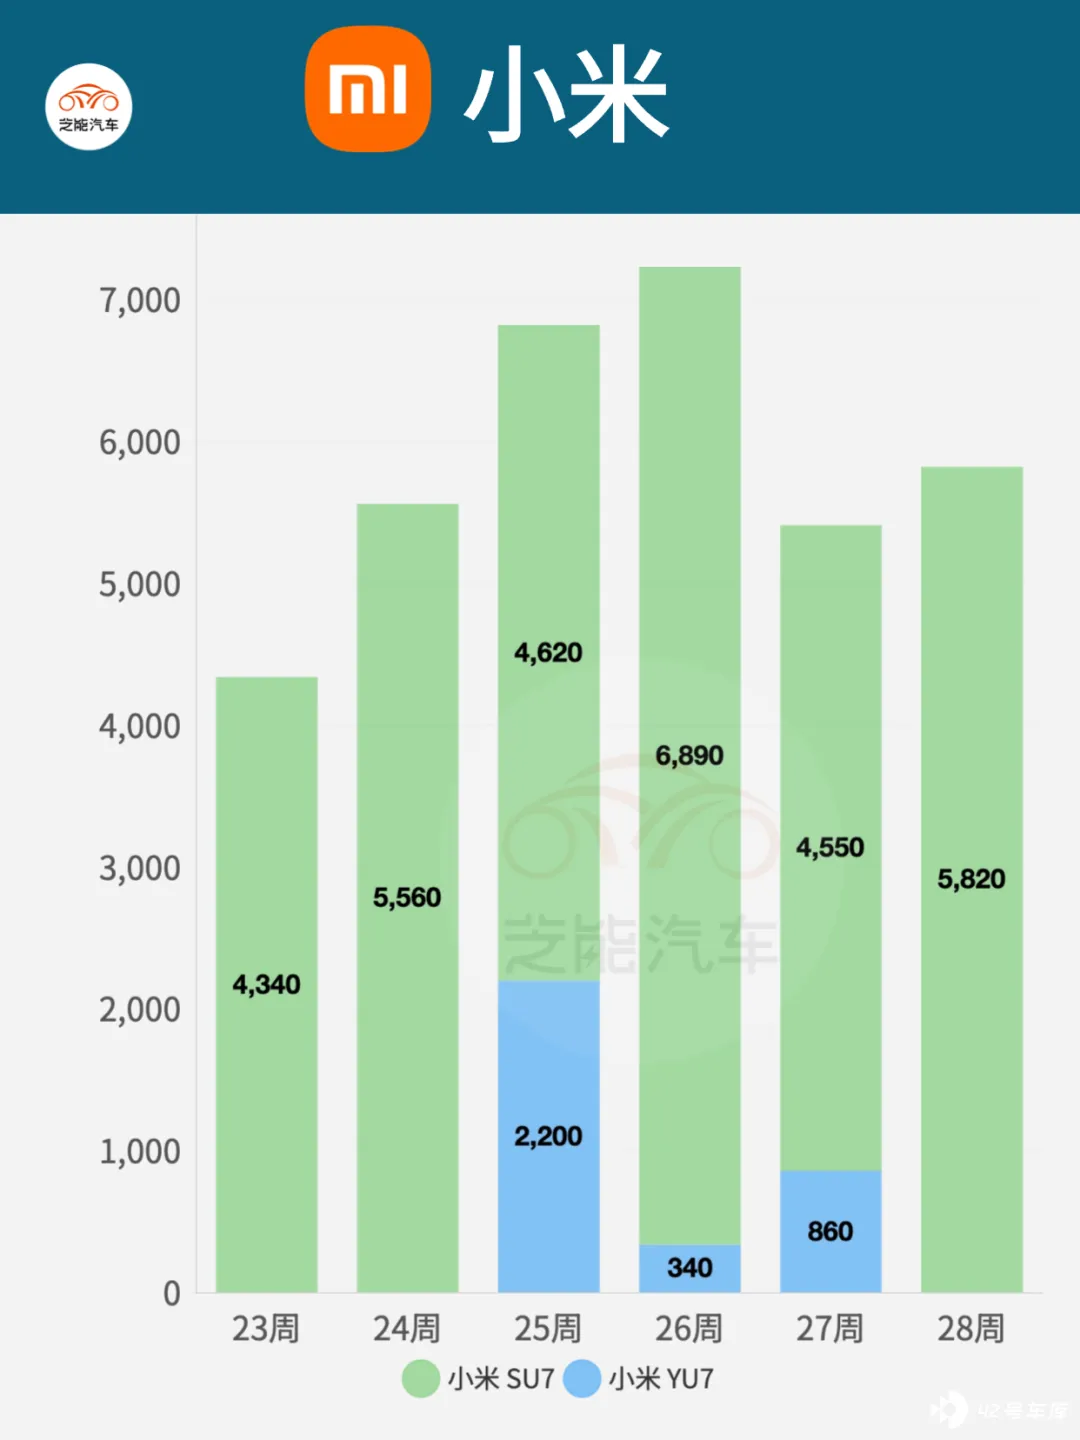
● 小米
28 周小米 SU7 销量 5820 辆,YU7 为 860 辆。
◎ SU7 稳定在 4000-6800 台之间,28 周为 5820 台。
◎ YU7 在 27 周交付 2200 台后,28 周降至 860 台。
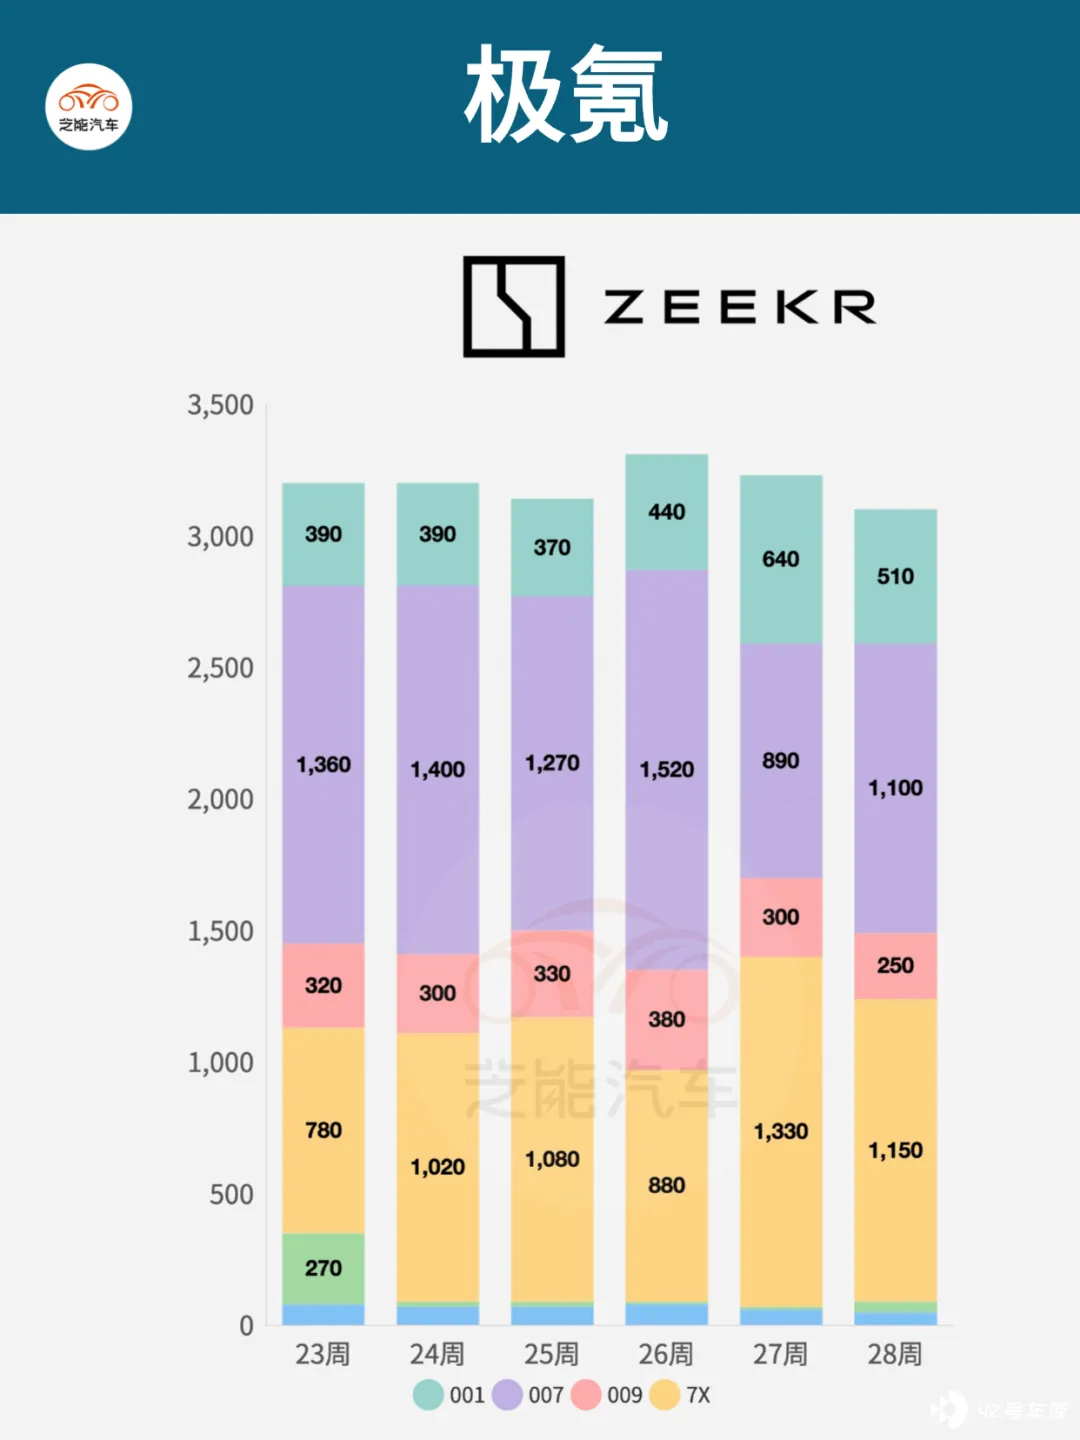
● 极氪
◎ 7X 维持在 780-1330 台。
◎ 007 从 1360 台降至 1100 台。
◎ 001 小幅波动,28 周 510 台。
其他车型均维持低位。
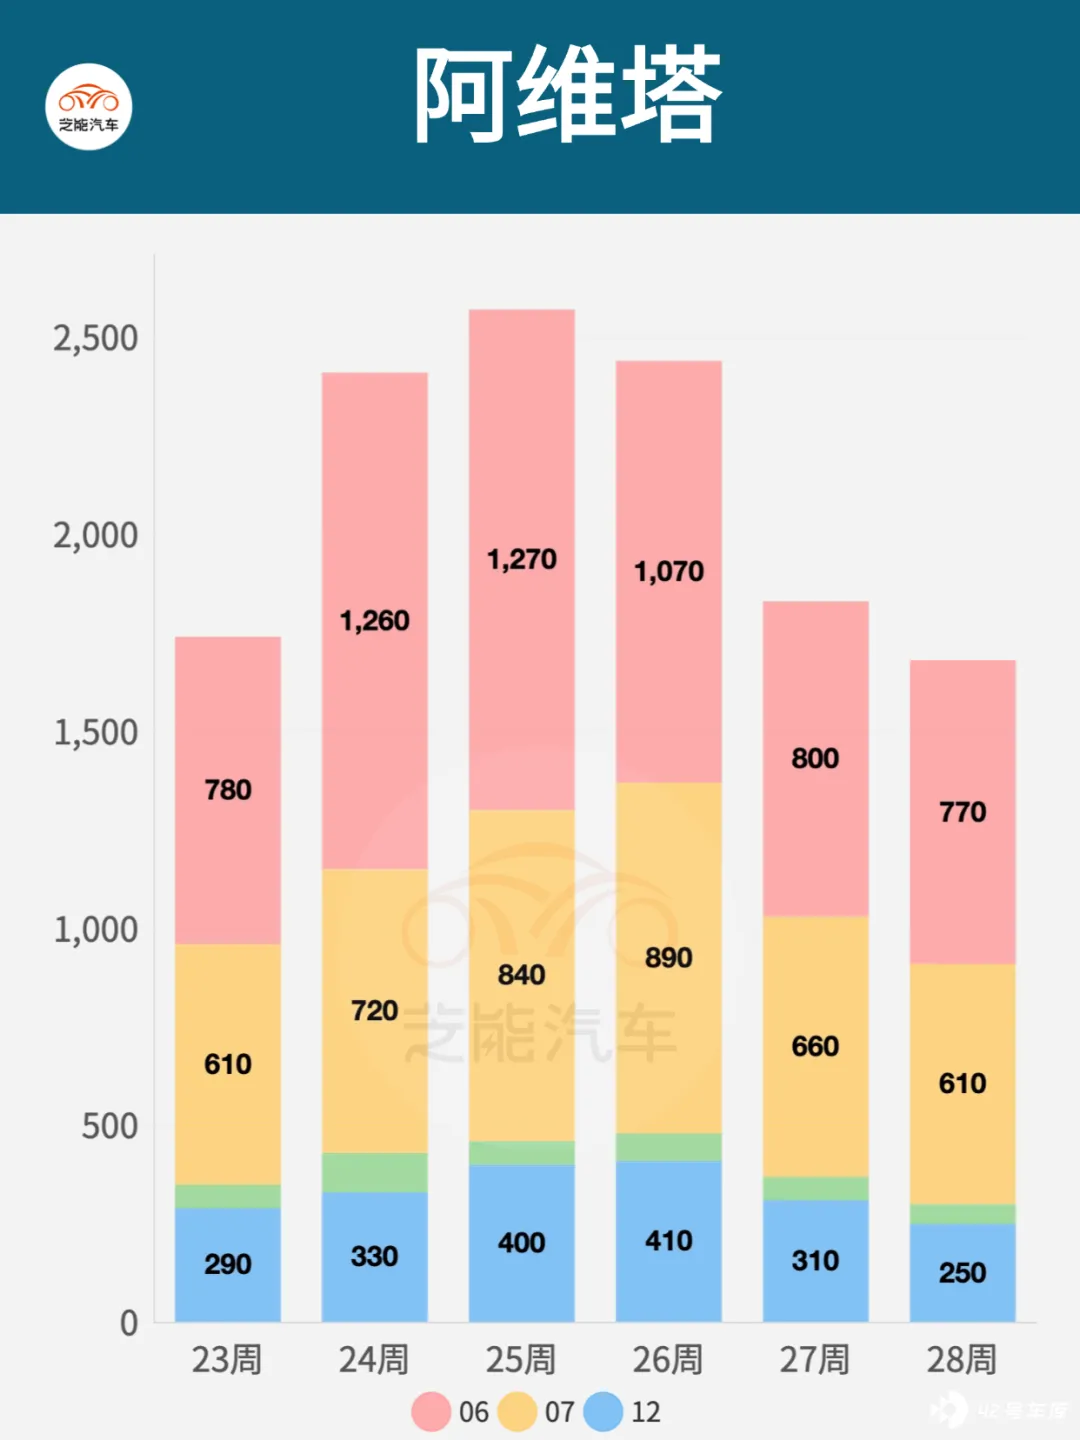
● 阿维塔
◎ 整体销量平稳,阿维塔 06 最高 1270 台 (第 25 周) ,28 周 770 台。
◎ 阿维塔 07 和 11、12 销量不高且波动小。
小结
7 月份就是淡季,当然油车更淡。新能源汽车总体还处在一个比去年好的状态。







