


作者:陶烟烟
2025 年上半年,欧盟新车市场正在经历从传统动力向电气化过渡的关键阶段。
整体注册量同比下滑 1.9%,其中 6 月单月下跌幅度达到 7.3%,宏观经济不确定性和消费者观望情绪的双重作用。
混合动力车型继续领跑,占据近 35%的市场份额,纯电动车份额虽有所增长但仍处于低基数扩张阶段,仅为 15.6%。插电式混合动力则成为结构性亮点,注册量快速上升。相比之下,传统燃油车加速下滑,跌幅显著。
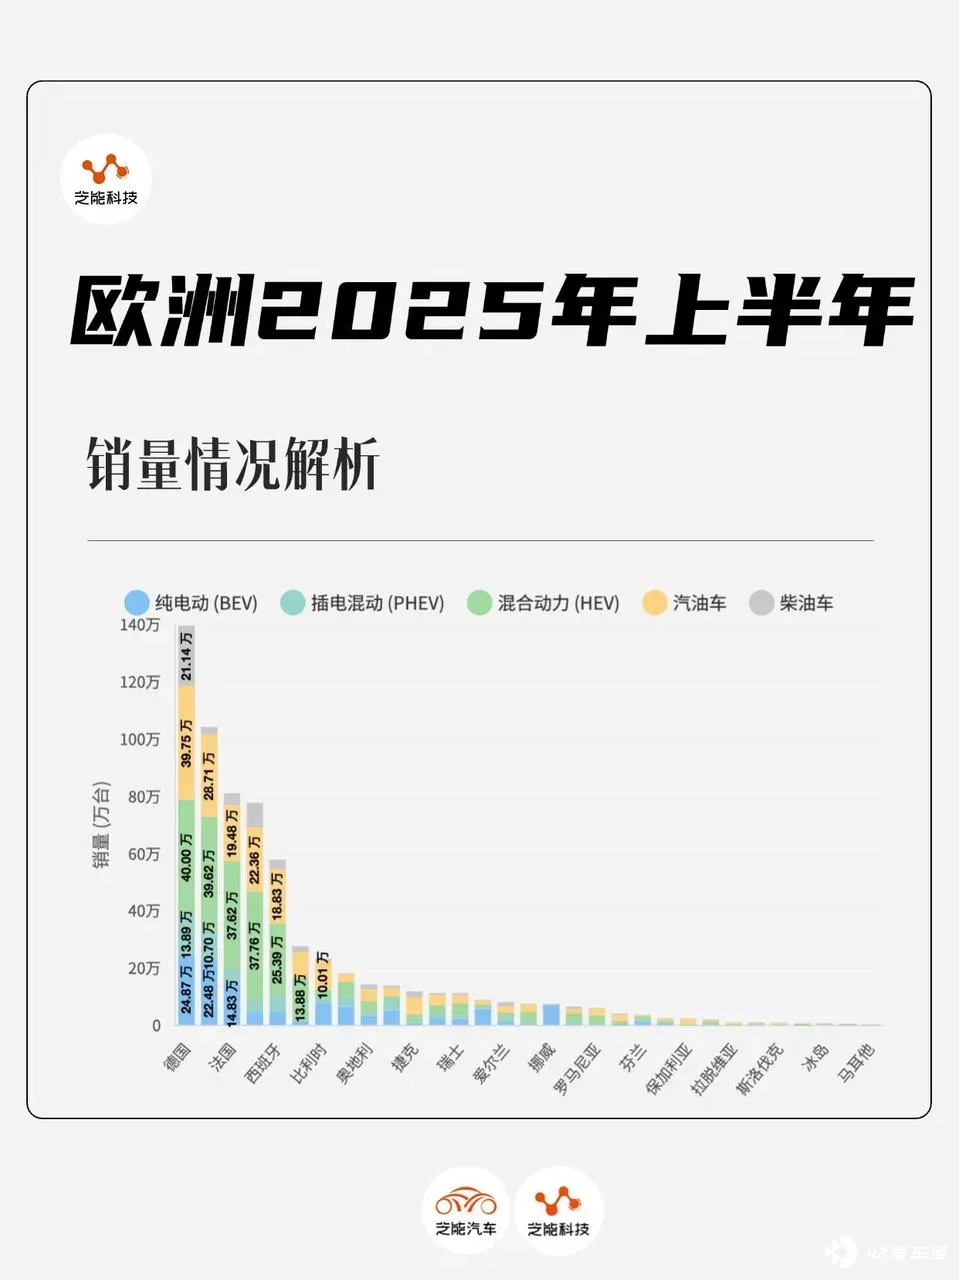

电动化动力系统演进:混动与插混主导过渡阶段,纯电尚未破局
2025 年上半年,欧盟新能源汽车市场继续向电动化迈进,但不同动力系统的发展节奏出现分化。
◎ 混合动力汽车 (HEV) 以 34.8%的份额稳居市场主导地位,在技术成熟度、适应性和消费者接受度上的优势。
HEV 系统通常采用电动马达辅助发动机驱动,实现工况下的自动切换或协同驱动,无需外部充电,适配现有基础设施,特别适合城市通勤与郊区驾驶场景。
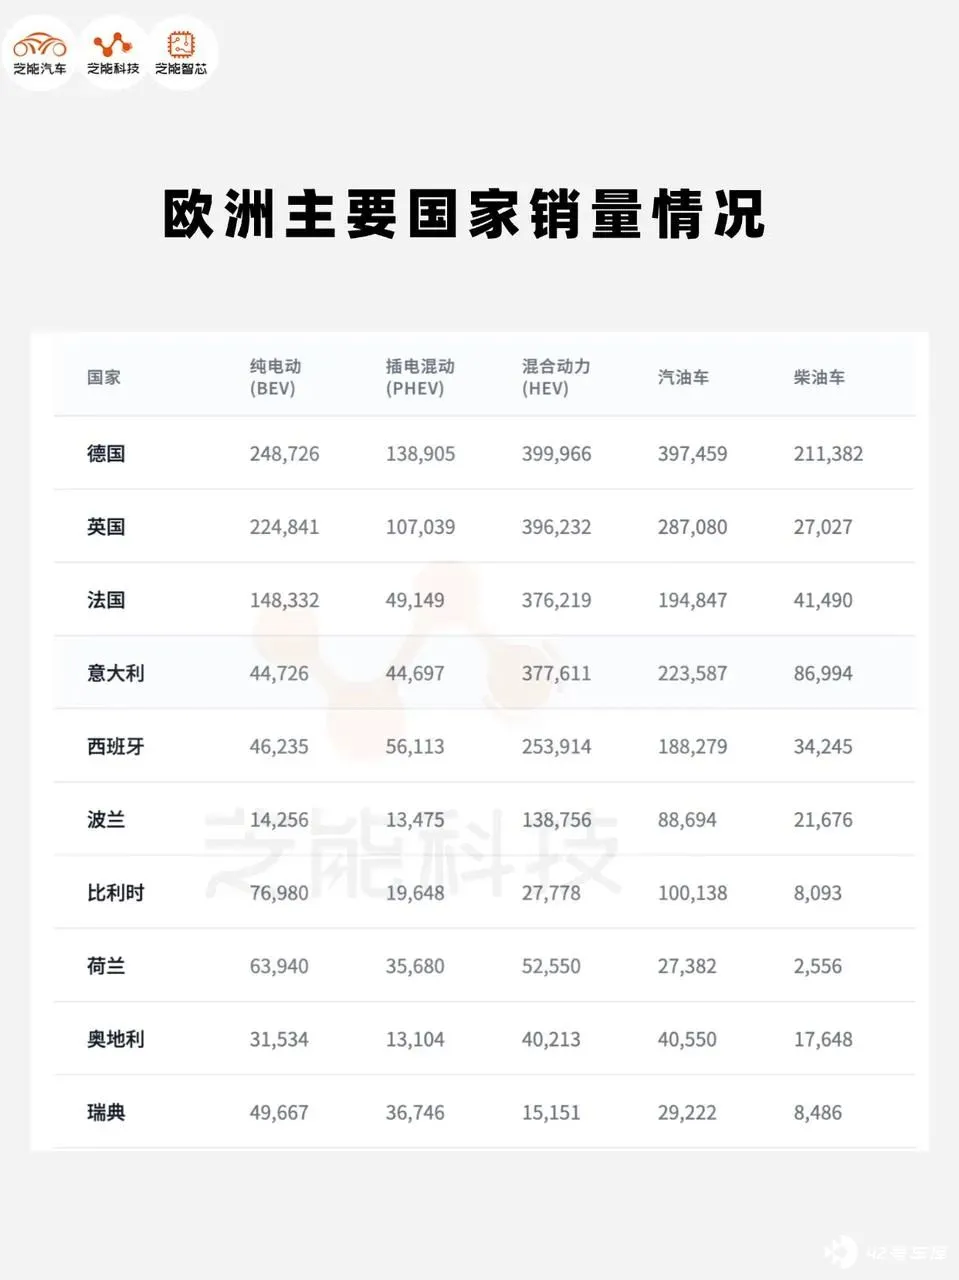
从主要市场来看,法国、西班牙、意大利和德国的 HEV 销量大幅增长,尤其法国增长超过 34%。这种增长不仅源自税收激励与政策引导,欧洲消费者在高油价和环保法规下的理性选择。
在技术路径上,HEV 产品已逐步由单电机架构向双电机系统升级,动力响应更平顺,能量回收效率进一步提升。
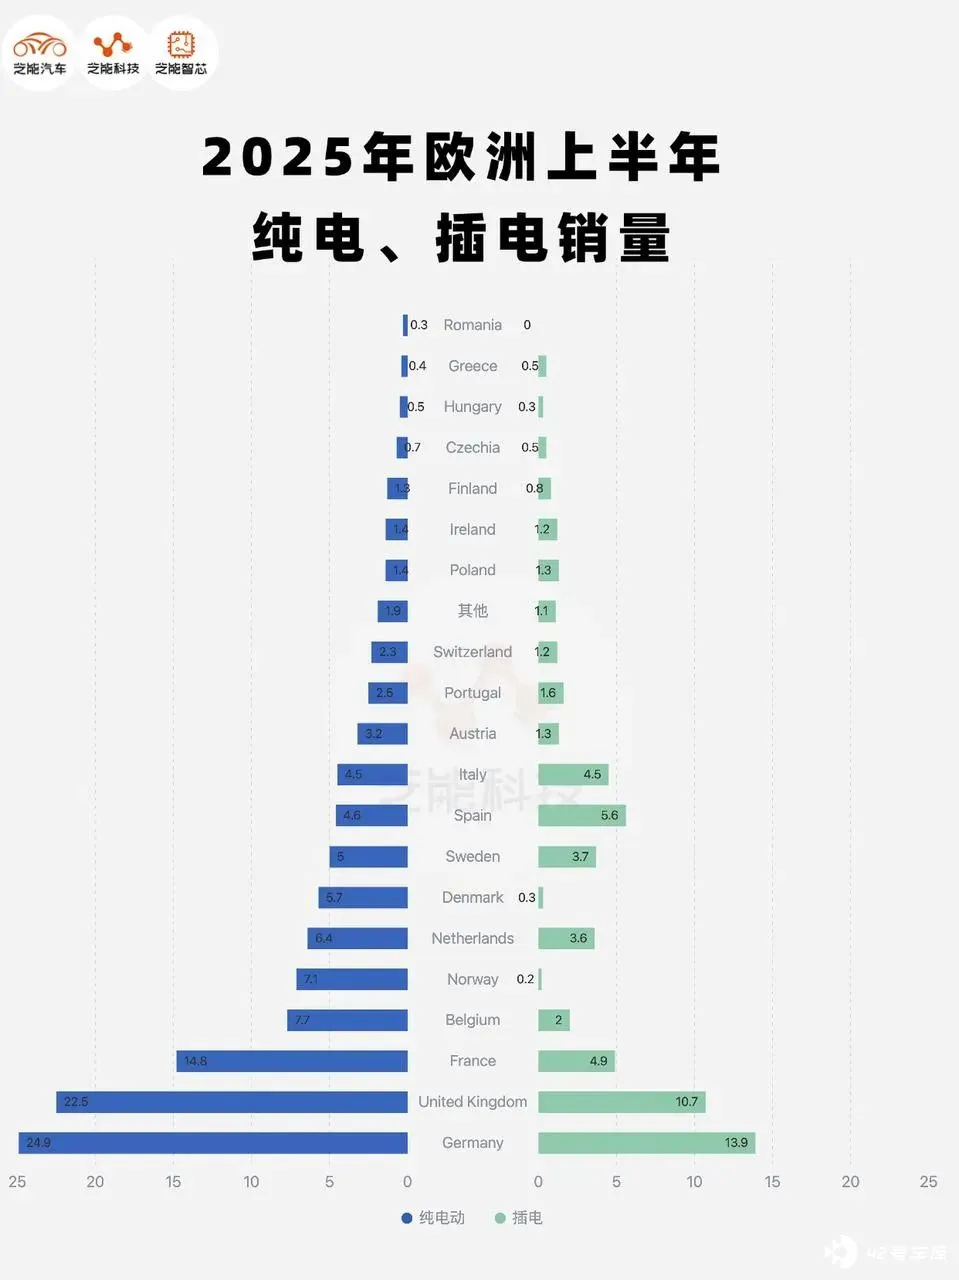
◎ 相较之下,电池电动车 (BEV) 市场虽实现同比增长,但整体份额仅为 15.6%。
从注册量数据看,德国市场贡献最大,同比增长 35.1% ,而法国则出现 6.4%的同比下滑,揭示出市场增长高度依赖政策环境与本地制造商战略。
BEV 的增长依旧依赖在售产品线的丰富性、购车补贴、充电网络覆盖与用户用车习惯的逐步建立。
目前主流 BEV 车型大多采用 400V 电气架构,配合 6585kWh 的电池包,续航能力普遍在 450550 公里之间,但在价格仍高于传统燃油车的情况下,普及依旧面临挑战。
BEV 在荷兰、比利时等中小国家仍保持增长趋势,但其基础是较小的绝对量和较成熟的城市充电体系。这一阶段,BEV 市场仍属于低基数扩张期,其成长逻辑依赖于电池技术、整车成本压缩能力、快充速度提升等多重因素的共同演进。
◎ 插电式混合动力汽车 (PHEV) 呈现出显著的结构性增长,注册量达到 46.9 万辆,市场份额从 6.9%上升至 8.4%。德国、西班牙、意大利分别增长 55.1%、82.5%、56.3%,构成主要增长来源。
PHEV 在动力构型上通常具备较大容量电池 (1020kWh) ,纯电续航可达 5080 公里,支持城市日常通勤零油耗,同时保留发动机以覆盖远程行驶。
在技术上,部分高端 PHEV 车型已具备高压快充能力,可在 30 分钟内完成 80%电量补能,用户体验接近纯电动车。同时,通过能量管理策略优化,PHEV 在 NEDC 或 WLTP 测试标准下的综合油耗表现优异,在当前油价维持高位的背景下具有较强经济性吸引力。
PHEV 也面临监管审视。未来欧盟将对其实际碳排放与电驱使用率进行更严格核查,防止「低碳名义」掩盖高排放现实。其可持续增长需要依赖技术透明、使用场景匹配与政策引导协调。
总结来看,2025 年上半年,混动与插混技术在市场结构中继续发挥中间地带的「缓冲」作用,真正意义上的纯电转型仍需时间与成本的持续优化。 以现阶段欧盟电气化路径而言,HEV 和 PHEV 仍是大多数消费者现实且可负担的过渡选择。

传统动力式微,制造商分化加剧:品牌策略转向产品结构调整
2025 年上半年,传统燃油车份额已降至 37.8%,与 2024 年同期 48.2%的占比相比出现明显萎缩。汽油车下降 21.2%,柴油车下降 28.1%,其中法国汽油车降幅达 33.7%,柴油车更是重挫 40%。
这一趋势明确表明, 尽管燃油车型仍是许多品牌销量基础,但正在快速丧失市场核心地位。
◎ 汽油车目前多集中在紧凑型与小型车市场,但随着环保标准收紧与使用成本上升,其在一线城市的吸引力日趋下降。
◎ 柴油车受影响更大,一方面是其排放法规合规成本提升,另一方面是消费者对保值率与限行政策的担忧增加。
2025 年 6 月的同比数据中,汽油和柴油车的注册量分别下降 25.4%和 34.1%。
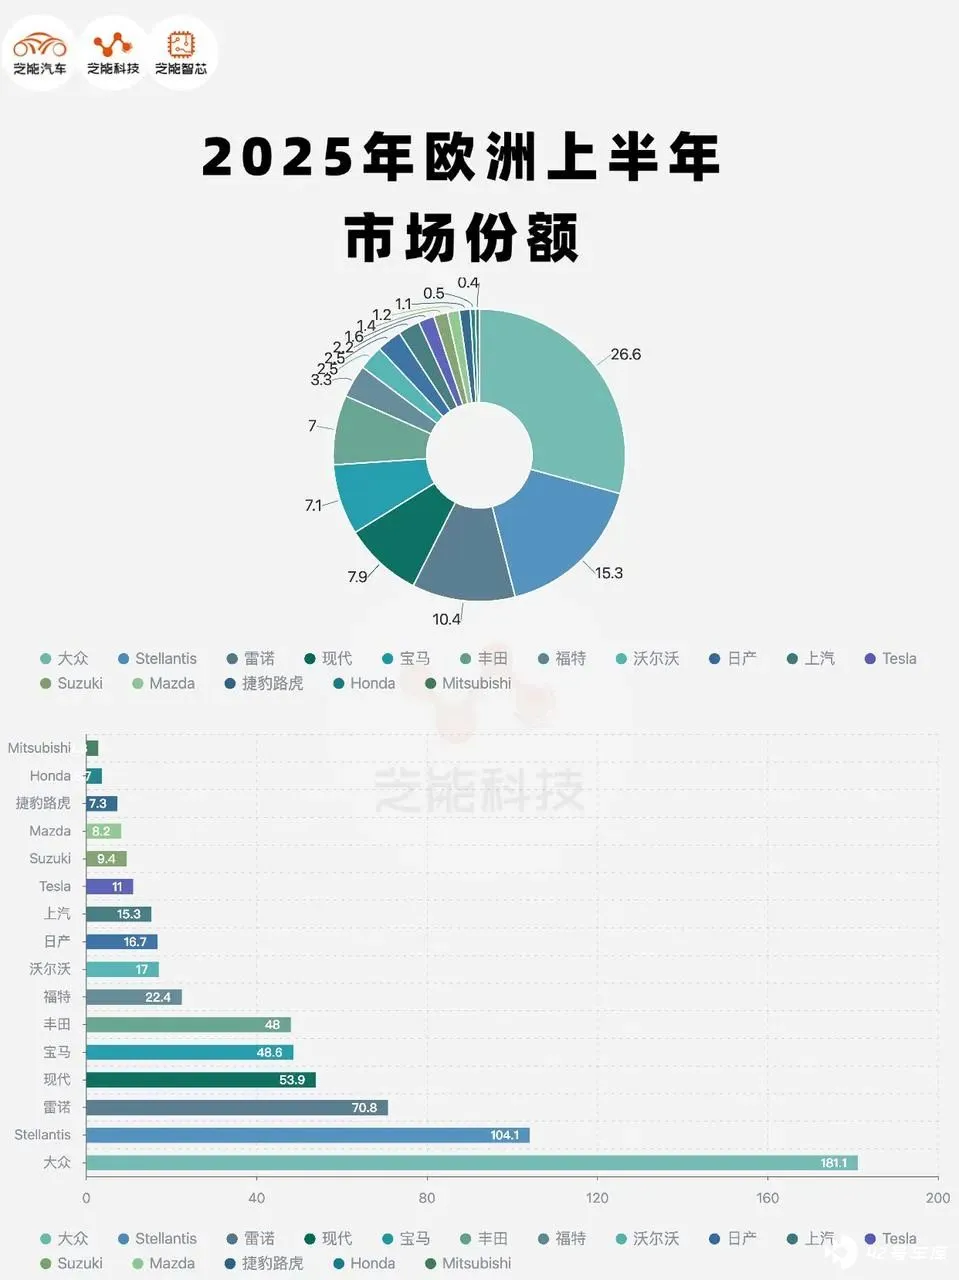
在制造商维度,集团之间的应对策略出现明显差异。
◎ 大众集团市场份额达到 27.3%,成为唯一实现份额与销量双增长的大型传统车企。其中 Cupra 品牌增幅达 35.2%,显示其在年轻化与电动化结合策略上的成功,而 Seat 与保时捷分别出现 21.5%和 19.2%的下滑,反映出不同细分市场的消费情绪差异。
◎ Stellantis 集团份额下降至 16.3%,下滑 11.1%。其中 Fiat 减少 38%,Opel/Vauxhall 下降 16.1%,说明其在新能源车型覆盖和品牌活力方面面临较大压力。
◎ 雷诺集团则实现逆势增长,市场份额提升 5.0%,其中 Alpine 增长超过 90%,体现了高端小众品牌在精准产品定位下的溢价能力。
◎ 特斯拉的注册量同比大幅下降 43.7%,显示出在激烈的竞争与本地制造商崛起中,其产品迭代节奏与定价策略亟需调整。
◎ 相比之下,来自中国的上汽集团 (SAIC) 实现 33.3%的增长,注册量达 10.7 万辆,显示出中国品牌在电动车领域已具备初步的产品力与渠道覆盖优势,正在逐步融入欧洲主流市场。
在市场格局不断演变的过程中,产品结构调整、成本控制能力、电气化能力与品牌战略的协同成为制造商突围关键。主流车企必须在电气化研发、供应链优化、平台化设计与品牌定位方面形成合力,方能应对需求结构的持续变化。
小结
2025 年上半年欧洲汽车市场的表现,展示了电气化进程正在从政策引导向市场自发拉动过渡的中场阶段。
混动与插混动力技术依旧是现实中最具竞争力的解决方案,在电池、架构、补能网络尚未充分成熟前,它们提供了连接旧与新的桥梁。纯电动市场虽增长持续,但基础薄弱且增长不稳,仍需依赖更强的产品价值兑现与使用便利提升。







