


作者: 陶烟烟
奔驰集团一直是高端的代名词,但是现在这二季度报告,利润和利润率真不太好看,我们来盘点下 :
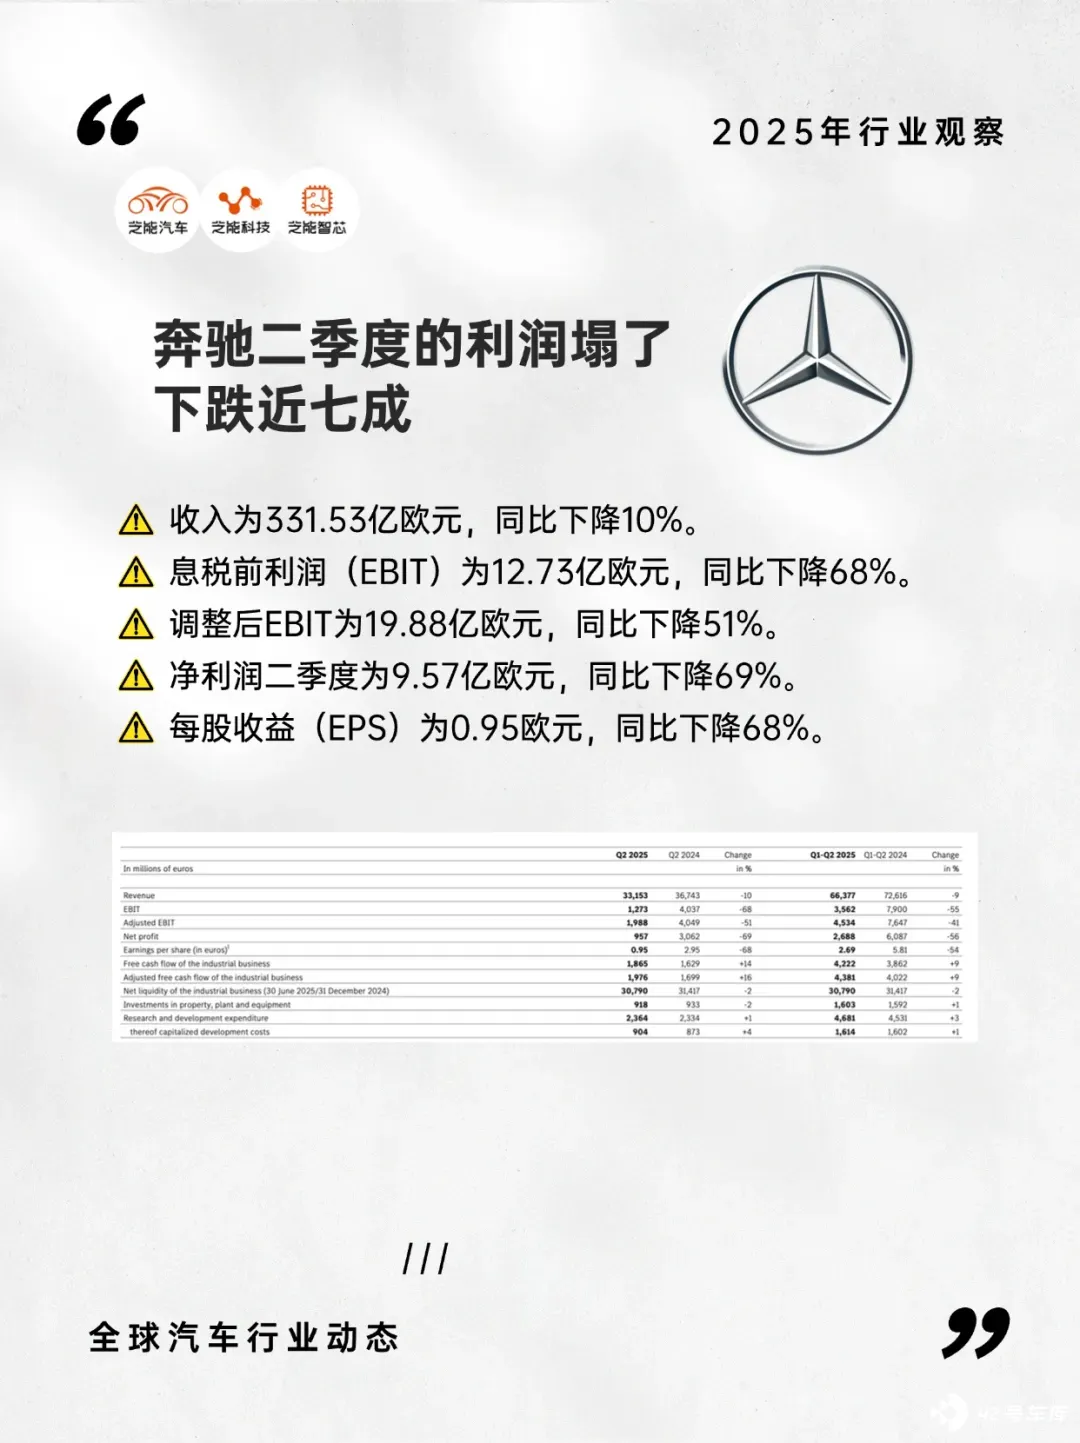
● 收入: 25 年二季度为 331.53 亿欧元,2024 年同期为 367.43 亿欧元,同比下降 10%。
● 息税前利润(EBIT): 2025 年第二季度为 12.73 亿欧元,2024 年同期为 40.37 亿欧元,同比下降 68%。
● 调整后 EBIT: 2025 年第二季度为 19.88 亿欧元,2024 年同期为 40.49 亿欧元,同比下降 51%。
● 净利润: 25 年二季度为 9.57 亿欧元,2024 年同期为 30.62 亿欧元,同比下降 69%。
梅赛德斯-奔驰的转型之路好难,传统高端豪华车的盈利优势正在被新能源成本和市场结构调整所侵蚀;
电动化、自研平台与软件战略投入加速,但实际回报尚未显现,奔驰正经历一个由高溢价、高利润走向高成本、高投入的阶段。
豪华车企不赚钱,这事有点怪哈!

财务与销量:豪车大哥怎么从利润高地滑向盈亏边界
2025 年第二季度梅赛德斯-奔驰集团整体营收为 331.53 亿欧元,同比下滑 10%;净利润 9.57 亿欧元,较去年同期的下降 69%;息税前利润同比减少 68%,至 12.73 亿欧元。
这一系列数据非常难看,特别是整个销量和收入没有大变化的情况下,盈利能力直接打没了。
将时间线拉长来看,2025 年上半年集团累计营收为 663.77 亿欧元,同比下降 9%,净利润同比腰斩,至 26.88 亿欧元,利润下滑速度远高于营收变化,单车盈利能力是被压缩的关键问题。
尤其是乘用车业务,在收入同比下降 8%的情况下,EBIT 跌幅高达 51%,从去年上半年的 52 亿欧元降至 25 亿欧元,销售回报率也从 9.9%下降至 5.3%,奔驰依旧卖得不错,但「赚钱能力」正被新旧产品结构和高投入成本全部吃掉了!
● 乘用车部门(Mercedes-Benz Cars)
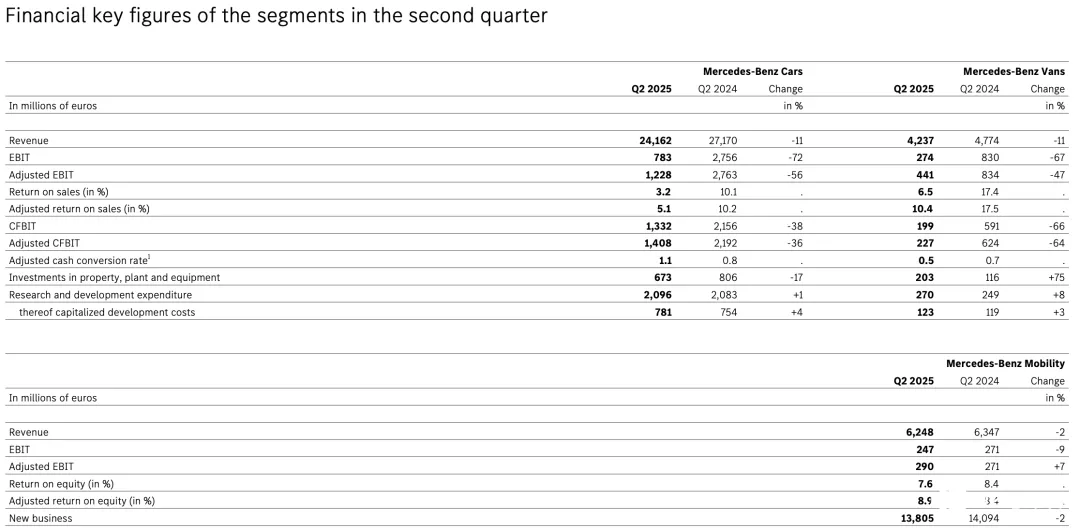
◎ 收入:2025 年第二季度为 241.62 亿欧元,2024 年同期为 271.70 亿欧元,同比下降 11%。
◎ EBIT:2025 年第二季度为 7.83 亿欧元,2024 年同期为 27.56 亿欧元,同比下降 72%。
◎ 调整后 EBIT:2025 年第二季度为 12.28 亿欧元,2024 年同期为 27.63 亿欧元,同比下降 56%。
◎ 销售回报率 (ROAS) :2025 年第二季度为 3.2%,2024 年同期为 10.1%,同比下降 6.9 个百分点。
◎ 调整后销售回报率:2025 年第二季度为 5.1%,2024 年同期为 10.2%,同比下降 5.1 个百分点。
从销量看
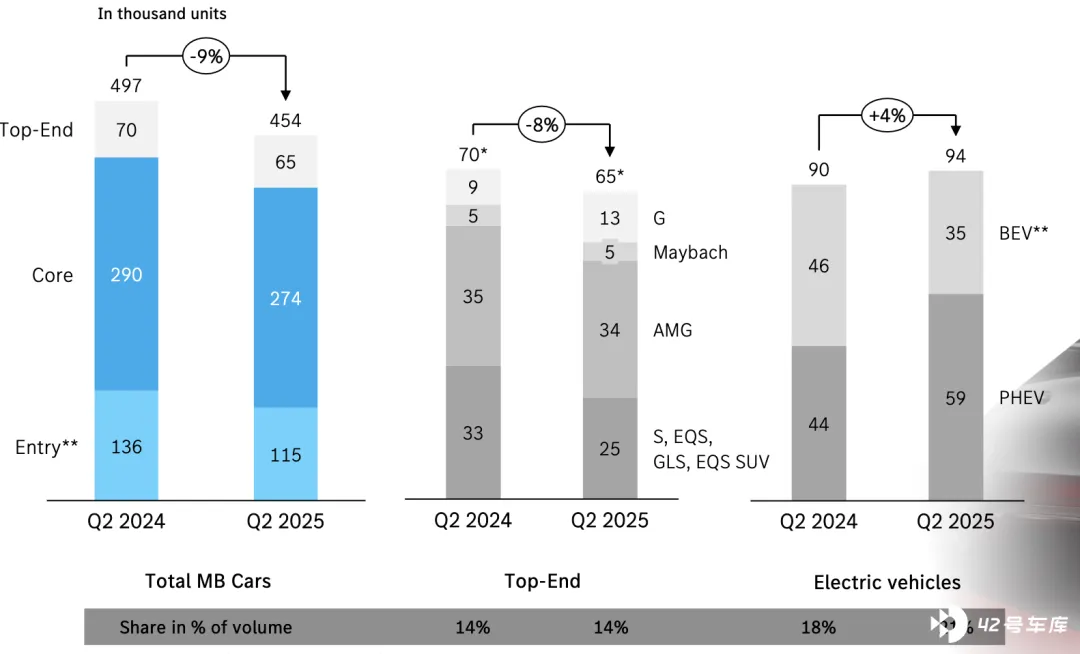
◎ 奔驰乘用车在第二季度交付 45.36 万辆,同比下滑 9%;
◎ 上半年累计销量 89.99 万辆,同比下降 6%。
◎ 奔驰纯电动汽车销量在 Q2 下滑 24%,至 3.5 万辆;
◎ 而插电混动 (PHEV) 则同比增长 34%,消费者在电动化选项中更加倾向于兼顾里程焦虑与用车便利的中间方案,而不是全然依赖纯电平台。
从结构来看, 中国市场依旧是奔驰最重要的单一市场,但也是压力最大的一块,中国地区销量贡献正在减少,尤其 BEV 销量的竞争力落后于本土品牌,加上关税和政策变化的潜在不确定性,使得奔驰在华业务的稳定性出现波动。
● 商用车部门(Mercedes-Benz Vans)
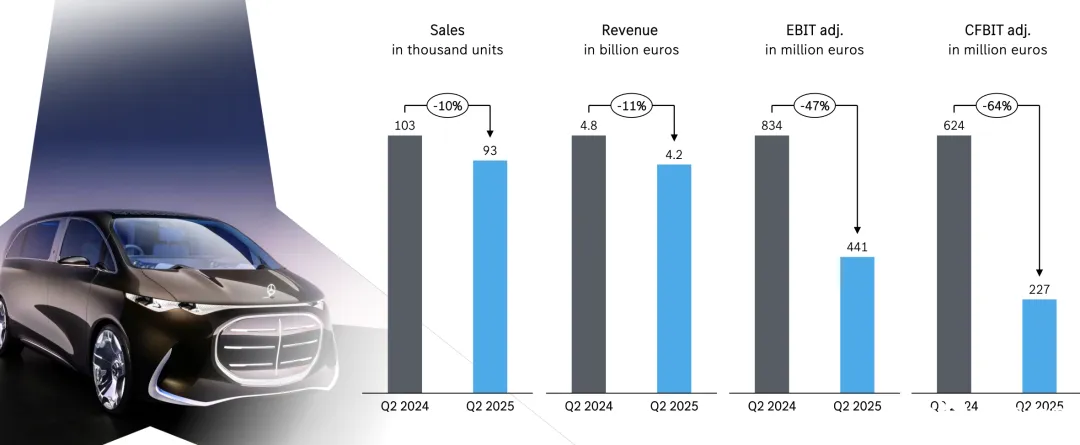
◎ 收入:2025 年第二季度为 42.37 亿欧元,2024 年同期为 47.74 亿欧元,同比下降 11%。
◎ EBIT:2025 年第二季度为 2.74 亿欧元,2024 年同期为 8.30 亿欧元,同比下降 67%。
◎ 调整后 EBIT:2025 年第二季度为 4.41 亿欧元,2024 年同期为 8.34 亿欧元,同比下降 47%。
◎ 销售回报率 (ROAS) :2025 年第二季度为 6.5%,2024 年同期为 17.4%,同比下降 10.9 个百分点。
◎ 调整后销售回报率:2025 年第二季度为 10.4%,2024 年同期为 17.5%,同比下降 7.1 个百分点。
◎ 销量:2025 年第二季度为 93,393 辆,2024 年同期为 103,770 辆,同比下降 10%。
◎ 奔驰 Van 业务虽然体量不及乘用车,但利润结构一向较为坚实,但是这一板块也难逃压力。Q2 营收同比下滑 11%,EBIT 大幅减少 67%,销售回报率从去年的 17.4%降至 6.5%。上半年累计销量减少 16%,轻型商用车在欧洲市场面临更高的经济与政策敏感度。
◎ Mobility (金融与出行服务) 业务相对稳健,调整后 EBIT 甚至实现同比增长,但整体对集团利润的贡献仍较小,难以扭转整体下行趋势。
现金流方面,奔驰工业业务自由现金流保持增长, Q2 同比增长 14%,达 18.65 亿欧元,反映出公司在库存管理与资本支出方面采取了更稳健策略。调整后自由现金流也同比增长 16%,至 19.76 亿欧元。但这种财务韧性难以掩盖其主营业务盈利的实质性下滑。
在研发支出方面,奔驰继续加大投入。 2025 年上半年研发费用为 46.81 亿欧元,同比增长 3%,资本化比例稳定,在电动化与软件平台方面并未因盈利承压而削减核心投入。
奔驰当前的财务状态是「营收尚可、利润承压、现金稳健」。 造成这一局面的根本,在于新能源过渡期成本上升与产品竞争力调整尚未完成,令其传统盈利模式受到严重冲击。

挑战与应对:平台转型的中场考验
梅赛德斯-奔驰当前面临的最大挑战,是如何在电动化大潮中完成平台、供应链、品牌逻辑三者的平衡, 转型是早在过去三年中逐步启动。但从 2025 年上半年财报来看,部分核心变革项目仍未进入收获期,甚至开始遇到阻力。
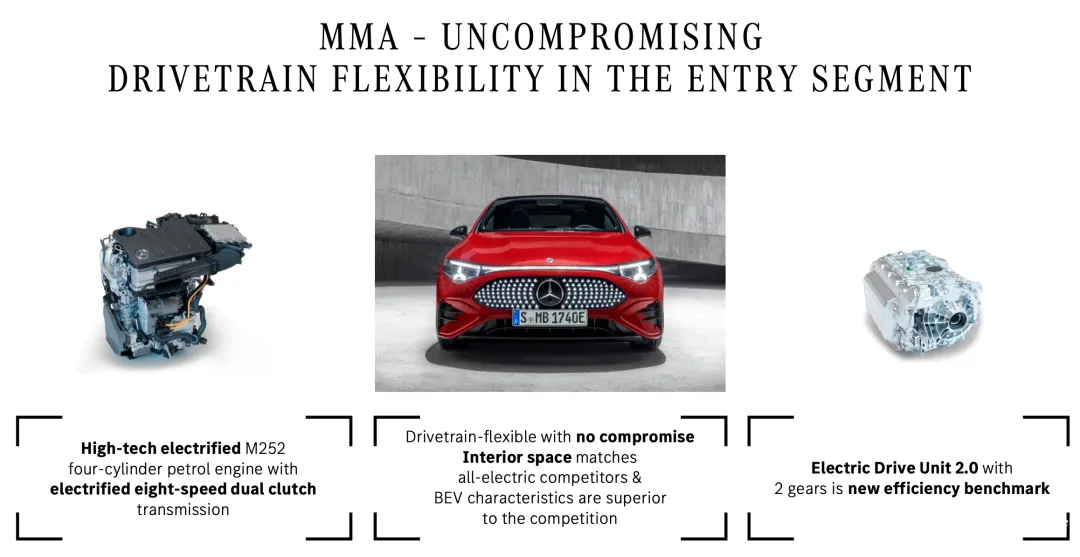
以产品平台为例,MMA 平台原计划作为奔驰下一代紧凑与中型纯电产品的核心承载结构,但由于市场节奏调整,其车型导入节奏显著放缓,典型如 CLA EV 尚未正式落地,新平台车型一方面尚未形成规模效应,另一方面在制造成本与配置平衡上尚未优化,导致其在价格端难以打赢中国等市场的高压竞争。
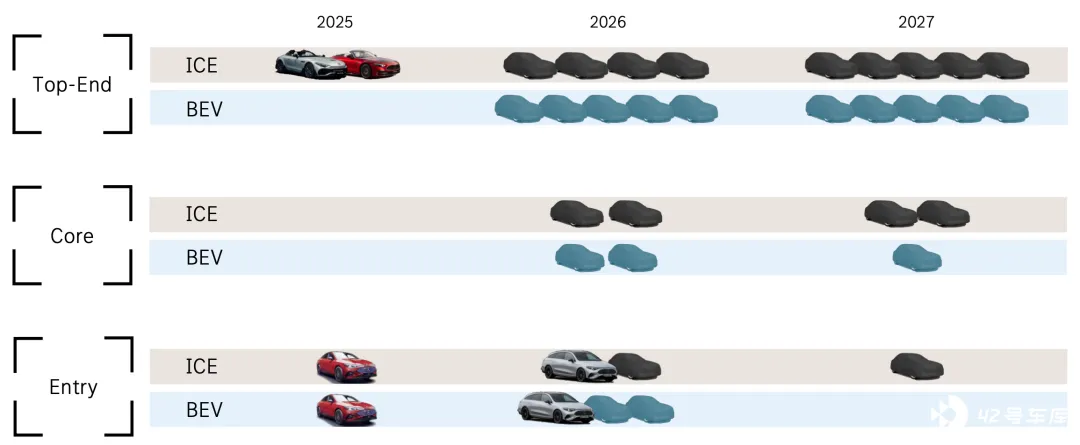
奔驰仍在运行多平台并行的体系: MRA2 承载高端燃油车型,MMA 将逐步接替紧凑型阵营,而 VAN.EA、MB.EA 等中大型电动平台尚未进入量产阶段。
这种结构在产品上保持了技术广度,但在资源配置上也显著拉长了开发周期与成本回收路径。
◎ 软件生态方面, 奔驰押注 MB.OS 系统为车机与智能驾驶提供统一内核,但截至 2025 年中,这一系统尚未大范围搭载到量产车型中。以 Orin 芯片为基础的智能驾驶方案在功能体验层面,已在 L2+阶段被中国本土品牌拉开差距。
奔驰在智能化方向仍需寻找软硬件深度协同的突破点,尤其是自动驾驶从感知算法到决策系统的闭环能力仍有欠缺。
◎ 从成本端看,奔驰正加速推进电驱系统自研及本地化制造,力求在动力总成、电池包、热管理等核心环节压缩成本。
例如在动力电池集成方面,奔驰通过与宁德、孚能科技等合作逐步实现模块化压缩与制造流程标准化,同时力求实现关键模块的通用化,以削减平台多样性所带来的边际成本。但短期内,材料与上游供应链的刚性仍无法彻底解决当前成本高企的问题。
◎ 再从投资布局来看,奔驰在 2025 年上半年资本支出为 16.03 亿欧元,几乎持平去年同期,在财务压力之下,仍维持对厂房设备等实体资产的更新,也体现出其对新平台导入与老平台维持之间的双重投入压力。
面对上述挑战,奔驰提出未来在几个方面进行调整:
◎ 重新评估平台导入节奏,可能推迟部分纯电产品上市,腾出资源用于优化现有平台盈利模型;
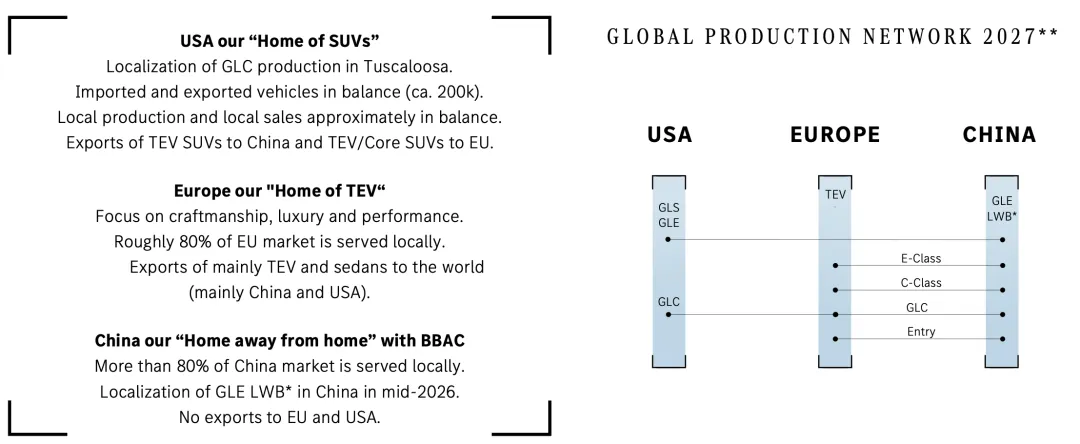
◎ 在本地化生产方面加快落地,尤其是在中国市场减少对进口整车依赖;
◎ 优化产品结构,提升插混车型比重,以提升现金转换率;
◎ 削减非核心费用,控制研发中后段投产节奏, 调整能否起效,仍取决于奔驰能否真正摆脱以「豪华标签」支撑高毛利的旧逻辑,找到自己产品力的支撑点。
小结: 重建盈利模型,比卖出更多车更重
2025 年上半年的财报,从数字表象可以看到,奔驰尚未失去在高端市场的话语权,但在电动化平台尚未成熟、技术成本未收敛、产品矩阵未梳理清晰的背景下,其盈利逻辑正遭受深层挑战。奔驰要赚钱不能单纯依赖销量增长或价格坚守,需要一种更为清晰的盈利路径,平台产品的快速切换,成本结构的再造,以及智能与电动技术的融合推进。
重新定义「豪华」的内涵需要产品力,过去你是德系老大哥,传统豪华靠材质与品牌,未来豪华则是效率、体验与智能集成的组合体。奔驰的问题是,廉颇老矣,尚能饭否?




