作者: 陶烟烟
2026 财年第一季度(2025 年 Q2),本田的财报像是一次多重冲击后的剖面切片。
◎ 日元升值,让出口结算缩水;
◎ 美国加征关税,使北美以外的汽车业务成本骤增;
◎ 电动车转型带来的一次性费用,进一步吞噬利润。
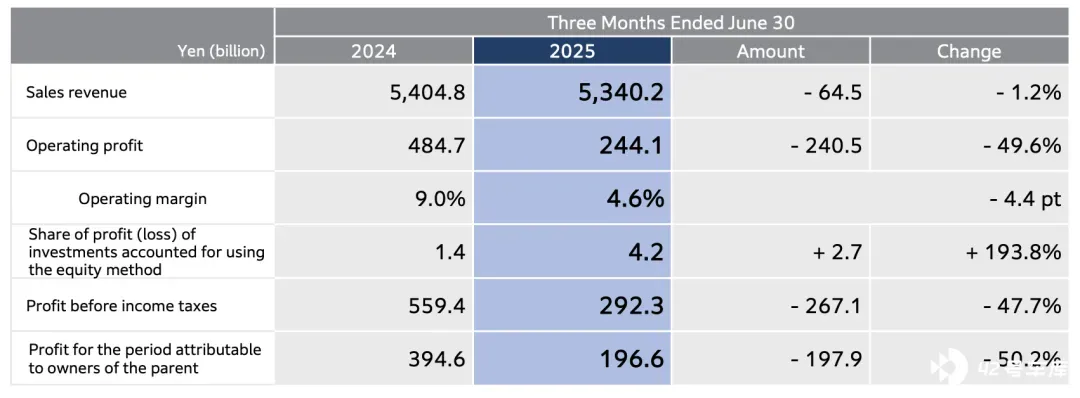
最终,营业收入 5.34 万亿日元,同比小幅下滑 1.2%,但营业利润却几乎腰斩至 2441 亿日元,利润率从去年的 9.0% 掉到 4.6%。
不过,冷与热并存。
◎ 摩托车业务在东南亚和南美的需求支撑下,交出历史最高季度营业利润,利润率接近 20%。
◎ 汽车业务则在北美的价格与销量提振下部分抵消了汇率与关税的冲击,但仍未能避免转亏。
财报发布的同时,本田调整了 2026 财年展望,将全年营业利润预期从 5000 亿日元上调至 7000 亿日元,背后的理由是对关税影响和汇率假设的重新计算。这不是一次轻松的上调,而是一次在现实压力下寻找可行空间的修正。

本田财务表现与结构性变化
2026 财年第一季度(2025 年 Q2),本田的业绩在多重外部冲击下显著承压。
◎ 报告期内,公司实现销售收入 5.3402 万亿日元,同比下降 1.2%;
◎ 营业利润为 2441 亿日元,同比减少 49.7%,营业利润率由上年同期的 9.0%下滑至 4.6%。
◎ 税前利润下降 47.7%至 2371 亿日元,归属于母公司股东的净利润下降 50.2%至 1704 亿日元。
◎ 毛利率下行与费用率上升共同压缩了盈利空间,其中最主要的压力来自日元升值、关税增加以及电动车业务相关的一次性费用。
从具体影响因素看,
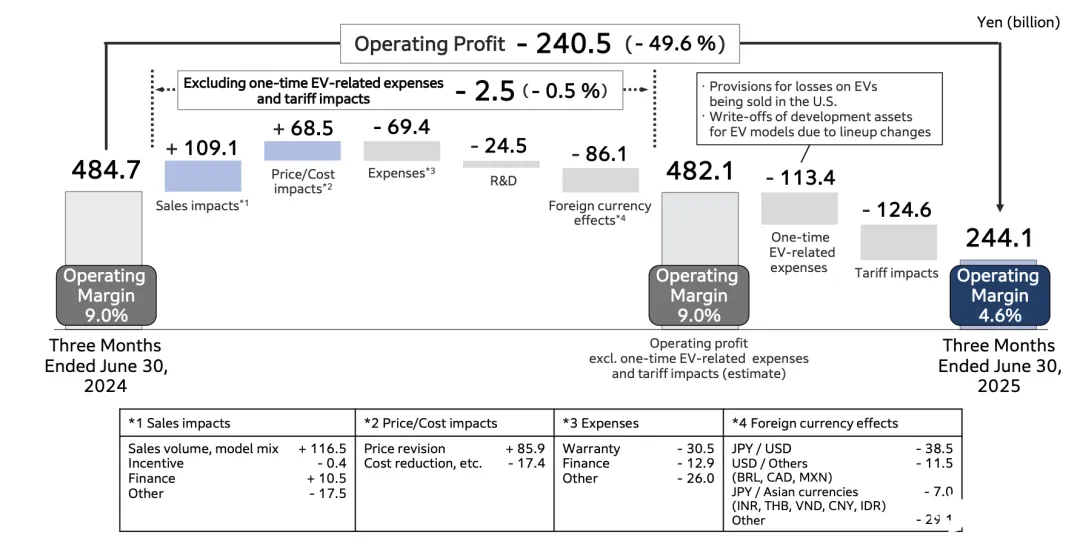
◎ 汇率变动是利润下滑的第一大驱动。 202 5 财年第一季度日元兑美元的平均汇率由 156 升值至 145,出口结算收入随之减少,对营业利润的负面影响约为 1246 亿日元。
◎ 其次,美国在本期对部分日本及其他地区的汽车整车与零部件加征 12.5% 至 25% 的关税,导致本田汽车业务承受约 473 亿日元的额外成本,摩托车及动力产品板块的关税负担也达到 245 亿日元。
◎ 此外,公司在美国市场针对电动车产品计提了损失准备,并进行了部分研发资产的核销,相关一次性费用合计 169 亿日元。
研发、市场推广与管理费用的整体上升使成本压力进一步加大,研发投入的增加尤为显著,费用合计增加 675 亿日元。
不过,北美市场的销量增长贡献了 1165 亿日元的营业利润,价格优化与成本改善也带来约 859 亿日元的正向影响,但这些积极因素仍不足以抵消外部环境带来的冲击。
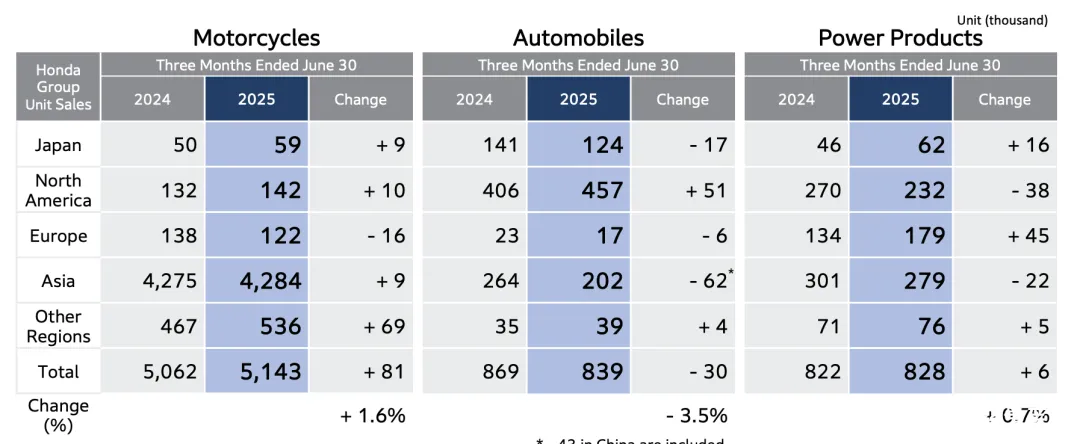
分业务板块来看,
◎ 摩托车业务在本季度的表现成为全公司最大的亮点。该板块销量达到 514.3 万台,同比增长 1.6%,其中南美和东南亚市场贡献突出,南美销量带来 323 亿日元的正向利润贡献,价格优化贡献 241 亿日元,汇率因素进一步带来 410 亿日元的正面影响。
得益于此,摩托车业务营业利润达到 1890 亿日元,同比增长 6.4%,利润率高达 19.9%,创下历史最高季度利润水平。
◎ 相比之下,汽车业务则显得承压明显。报告期内汽车销量为 83.9 万台,同比下降 3.5%,亚洲市场 (包括中国) 需求疲软,抵消了北美市场的增长。汽车业务营业利润由上年同期的正值转为亏损 296 亿日元,利润率为 -0.8%。
这一转变的主要原因在于汇率负面影响 1134 亿日元、关税成本 473 亿日元、研发费用增加 264 亿日元以及 EV 相关一次性费用 169 亿日元,北美销量和价格合计带来 1442 亿日元的正面贡献,仍不足以覆盖外部冲击和内部成本上升的叠加影响。
◎ 金融服务业务在本季度表现稳定,实现收入 8326 亿日元、营业利润 850 亿日元,利润率为 10.2%,为公司提供了稳定的现金流支撑。动力产品及其他业务收入 1252 亿日元,维持微亏,航空业务的亏损则收窄至 83 亿日元。
在现金流层面,
◎ 2025 财年第一季度经营活动现金流为 2586 亿日元,同比下降显著;
◎ 自由现金流仅为 739 亿日元,较去年同期大幅减少,主要原因在于研发投入增加及营运资本变化。若剔除研发支出,调整后的经营现金流为 5830 亿日元,这表明研发投资仍然是现金消耗的核心项目之一。
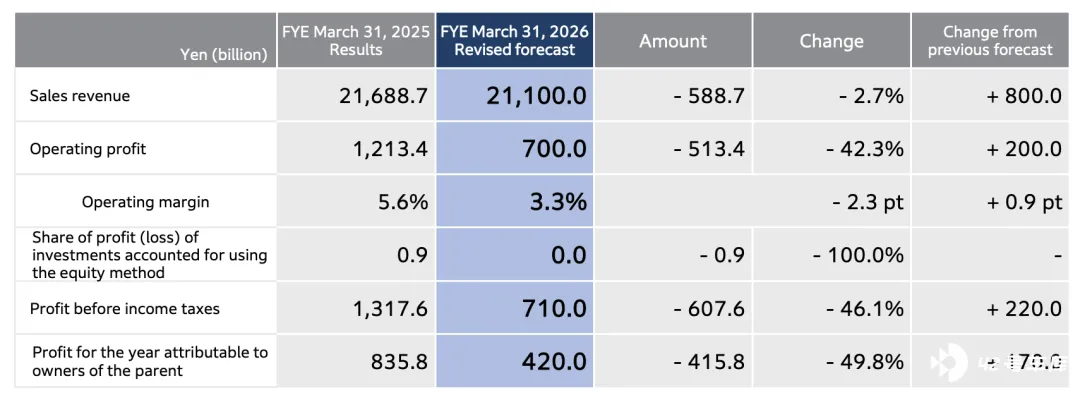
进入 2026 财年的展望,本田将全年销售收入预测维持在 20.8 万亿日元不变,但将营业利润目标从此前的 5000 亿日元上调至 7000 亿日元,提升幅度达到 2000 亿日元。
这一调整的主要依据包括: 对美国关税影响的重新评估 (实际冲击小于此前假设) 、日元兑美元汇率假设由 145 调整为 140,以及成本优化与价格策略的进一步强化。
然而,即便如此,新预测的营业利润仍较 2025 财年的 1.22 万亿日元下降 42.6%,说明结构性压力仍在延续。

本田未来 展望与应对策略
未来,本田在汽车业务上面临的结构性挑战仍然突出。
◎ 北美市场依然是利润的主要支柱,但这种高度依赖单一市场的局面意味着区域性风险放大。
◎ 亚洲市场尤其是中国业务的恢复存在不确定性,激烈的价格竞争和品牌定位压力可能限制盈利修复的速度。
◎ 在电动车领域,本田必须在法规合规、市场接受度和盈利性之间找到平衡,目前一次性费用的计提反映了产品策略和平台布局调整带来的短期阵痛。
◎ 相比之下,摩托车业务的增长潜力依旧可观。凭借在东南亚、南美等新兴市场的本地化生产与产品适配优势,本田得以在这些地区保持较高的市场份额和利润率。未来若能在这些市场加快电动化摩托车的推广,并利用规模效应进一步优化成本,有望继续成为公司盈利的稳定支撑点。
从风险角度看,
◎ 汇率波动依旧是核心不确定因素,若美元兑日元继续走弱,将进一步压缩出口利润,本田需要通过扩大本地化生产比例和运用金融对冲工具降低风险。
◎ 关税与贸易壁垒可能会在全球化进程中成为长期因素,优化北美与东盟地区的制造与供应链布局是应对之道。
◎ 原材料和电池成本的波动同样不可忽视,尤其在 EV 业务扩大背景下,与供应商建立长期合同与技术合作,有助于稳定成本曲线。
◎ EV 产品的盈利性提升,需要在平台共享、零部件通用化以及聚焦高毛利细分市场方面加快进度,以缩短投资回收周期。
本田在 2026 财年第一季度的表现折射出一家全球制造企业在汇率波动、贸易政策变化与产业转型压力下的典型挑战。
摩托车业务的亮眼表现显示出本田在部分细分领域具备较强的市场适应力和成本控制能力,而汽车业务的波动则提醒外部环境冲击与内部成本结构调整的艰难。
2026 财年的预测上调虽然释放出一定的乐观信号,但利润水平与上一财年相比仍有明显差距,说明公司在全球汽车产业转型的大背景下,仍需持续优化产品结构、区域布局与成本体系,以在复杂的竞争环境中保持长期竞争力。
小结
本田的财报故事里,有坚韧的一面——摩托车业务在全球多地稳步扩张,高毛利率如同稳压器;也有脆弱的一面——汽车业务对北美的依赖加深,亚洲市场的不确定性依旧存在。上调 2026 财年利润预期,是一次信心释放,但从绝对数看,较上财年仍有四成的利润缺口。
接下来,本田需要在纯电战略上找到既符合法规、又具备盈利性的平衡点,同时继续通过本地化生产、供应链优化来缓冲汇率与关税的波动。这个过程,决定了本田能否在全球车企的洗牌期中,保持跑在前列的位置。
财报会会议上的问答
分析师 A : EV 全年亏损预测为什么从 6000 亿日元增加到 6500 亿?未来会持续吗?另外,1.1 万亿股票回购已完成 85%,后续有何计划?摩托车业务现金流会怎么用?
本田 : 增加的 500 亿是一次性计提,未来不会再发生。全年亏损中,400 亿为正常运营损失 (毛利减少与研发投入) ,250 亿为一次性费用。毛利下降主要是美国 EV 清库存和补贴减少,研发支出是 0 系列最后阶段投入,目前是研发峰值期。回购完成后净现金将降至略高于 1 个月销售额,后续计划尚未确定;股东回报引入 DOE 指标,目标 3%。
分析师 A 追问 : 一次性费用会不会进一步扩大?美国环保法规放宽对业务有何影响?
本田 : EV 相关资产估值复杂,需持续关注。法规放宽利好 HEV,下一代车型在成本和盈利上有信心;EV 仍是碳中和最佳方案,但普及或推迟 5 年,投资节奏会依据现金流调整。
分析师 B : 怎么看 Q1 业绩?全年 7000 亿计划中关税影响恢复的预期有没有变化?
本田 : 剔除关税和一次性费用后,Q1 营业利润为 4800 亿,利润率 9%,与去年持平。摩托车业务创季度新高,美国汽车销售强劲抵消日、亚疲软。关税恢复计划从 2000 亿降至 1000 亿,因竞品未涨价、供应链成本分摊未达成。
分析师 B 追问 : 全年预测的主要机会和风险是什么?
本田 : 机会在于汇率利好和北美 HEV 需求旺盛;风险在于日美汽车关税 15%的假设,若实施时间或条款变动会影响预测。
分析师 C : 关税恢复具体措施有哪些?实现 1x PBR 的计划是什么?
本田 : 今年难以完全恢复,通过售价部分覆盖;美国工厂增班需 2-3 年,配合本地采购 (电池、电机、PCU 本地化) 。PBR 提升依靠资本重组提高 ROE,并加强战略与技术的投资者沟通。
分析师 D : 摩托车业务利润率 19.9%,但印度、印尼表现不佳的原因是什么?Q1 关税影响 1200 亿,能否细分?
本田 : 印度去年因法规需求高基数,今年下滑但利润仍双位数;印尼按计划推进,越南、巴西表现强劲。关税中 900 亿来自汽车整车进口,300 亿来自零部件。全年预测从 6500 亿降至 4500 亿,因产地调整和关税适用范围明确。
分析师 E : ICE/HEV 利润率何时能恢复?EV 亏损如何控制?汽车业务披露会改进吗?
本田 : 剔除关税后利润率仍高,但关税短期难消除。EV 研发投入从 10 万亿缩减至 7 万亿,后续产品会更有竞争力以减亏。将加强汽车业务 P&L 和现金流披露,并探索摩托车业务的价值沟通方式。