


作者: 陶烟烟
2025 年 7 月,中国汽车市场整体销量达到 184.4 万辆,同比增长 1.6%,2024 年从 7 月开始的终端数据暴涨,很难短期在 2025 年复现。
2025 年自主品牌在比亚迪、吉利等龙头带动下保持市场主导地位,新势力品牌中小鹏与零跑增速显著。合资品牌整体承压,尤其豪华品牌降幅较大,部分日系车企表现相对坚挺。
2025 年市场份额正加速向自主与新势力集中,而外资合资品牌的竞争压力正在加剧。
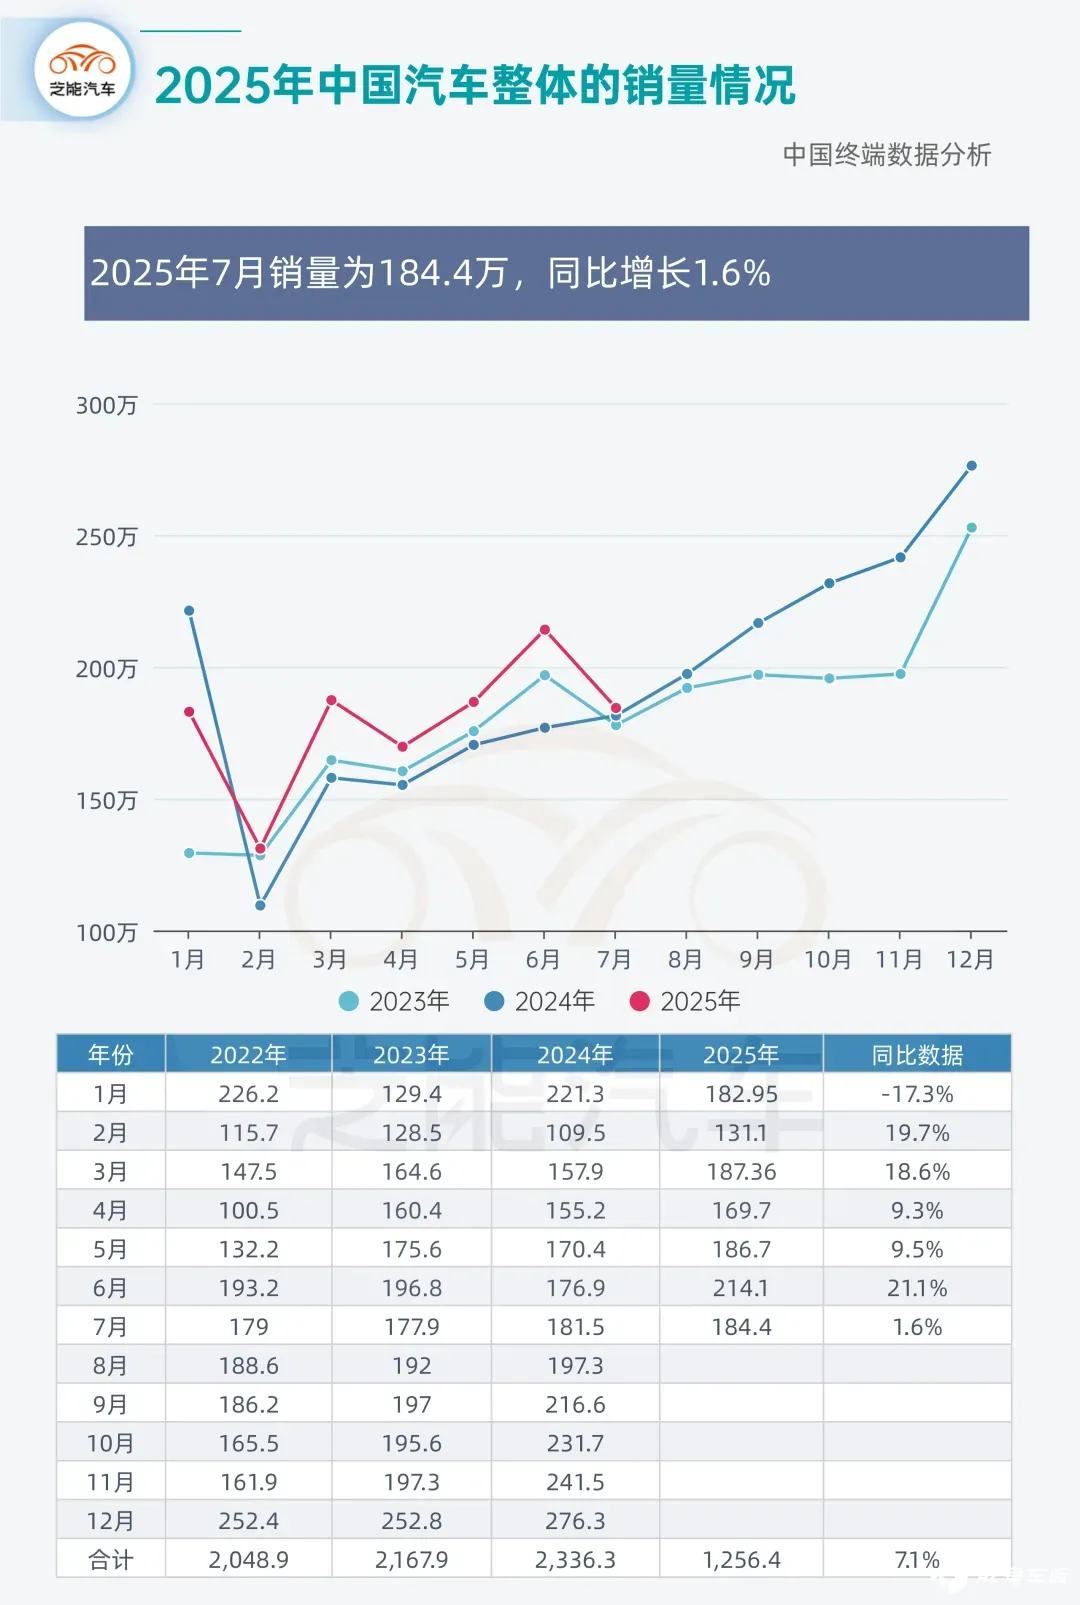

7 月汽车市场运行现状与结构变化
2025 年 7 月的 184.4 万辆总销量延续了近年来的波动规律,7-8 月确实是淡季,随着购置税退坡和报废补贴的预期,年末预计迎来销售高峰。从累计数据看,2025 年前七个月总销量 1256.4 万辆,同比增长 7.1%。
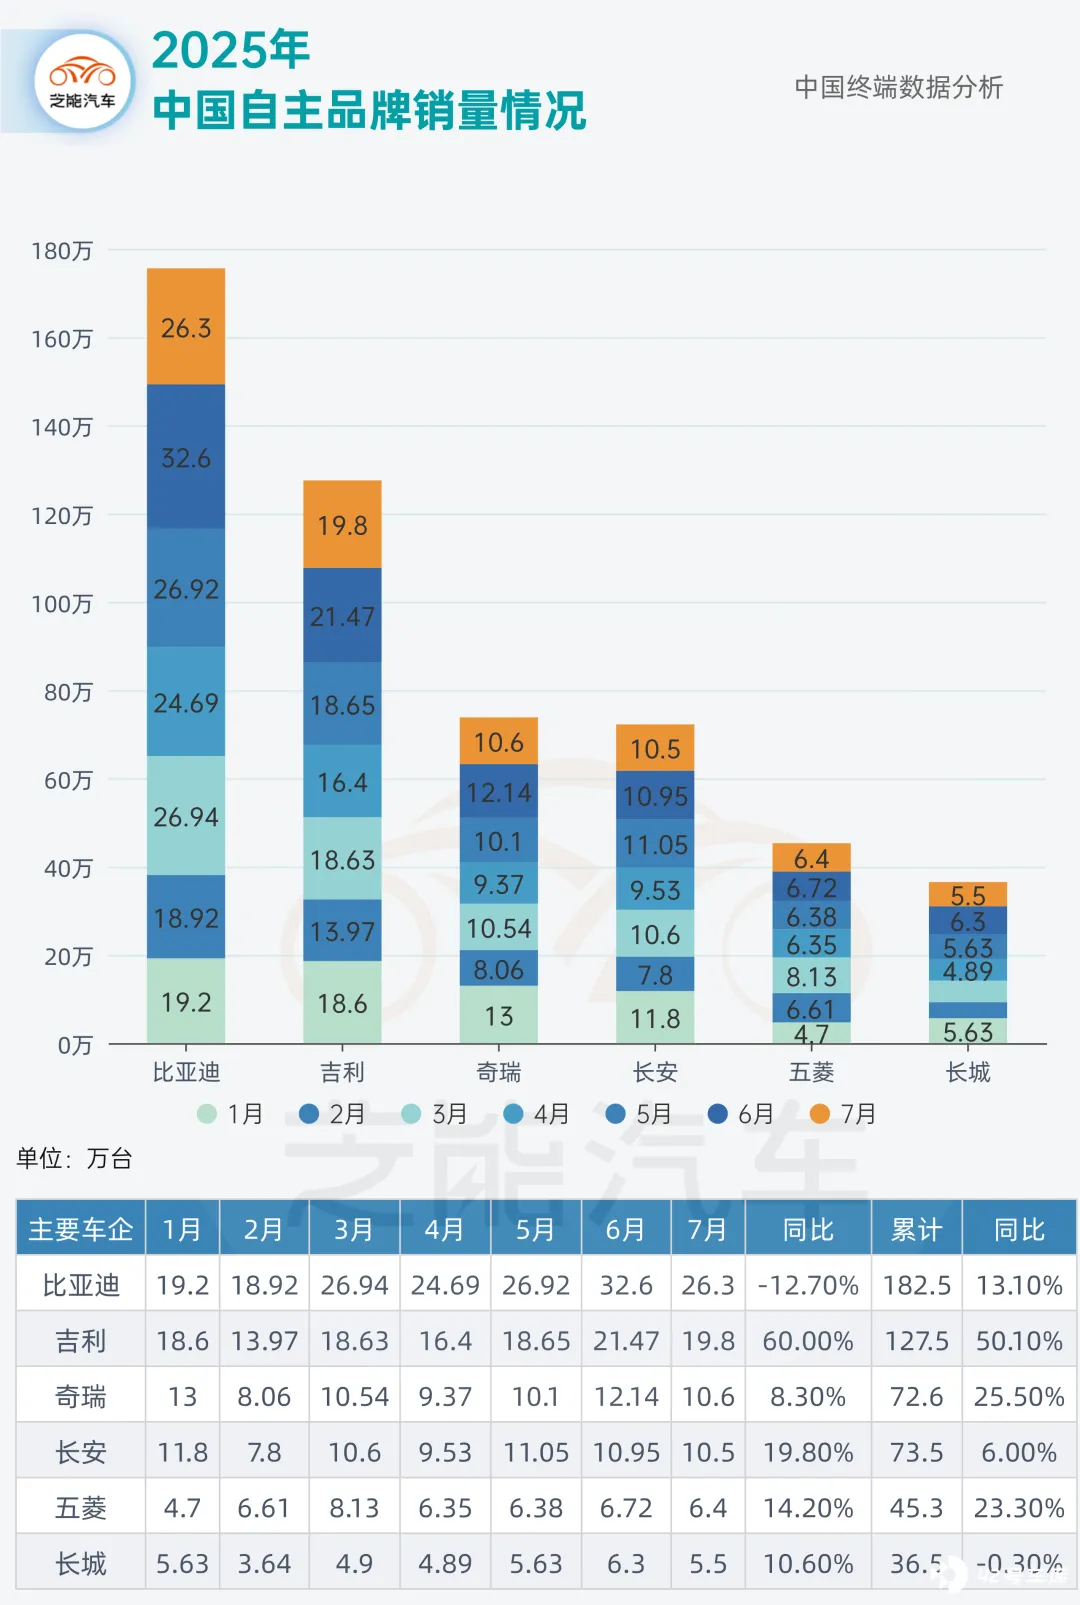
自主品牌依旧是市场的绝对主力:
◎ 比亚迪 7 月单月同比下降 12.7%,但仍以 26.3 万辆稳居榜首,累计销量 182.5 万辆,同比增长 13.1%。
◎ 吉利是今年增长最快的传统自主品牌之一,累计销量 127.5 万辆,同比增长 50.1%,在混动与纯电产品线的同步发力以及出口市场的扩张。
◎ 奇瑞、长安等品牌维持平稳增势,长城则出现微幅下滑,累计同比下降 0.3%,在竞争加剧的 SUV 细分市场中份额被部分新玩家分流。
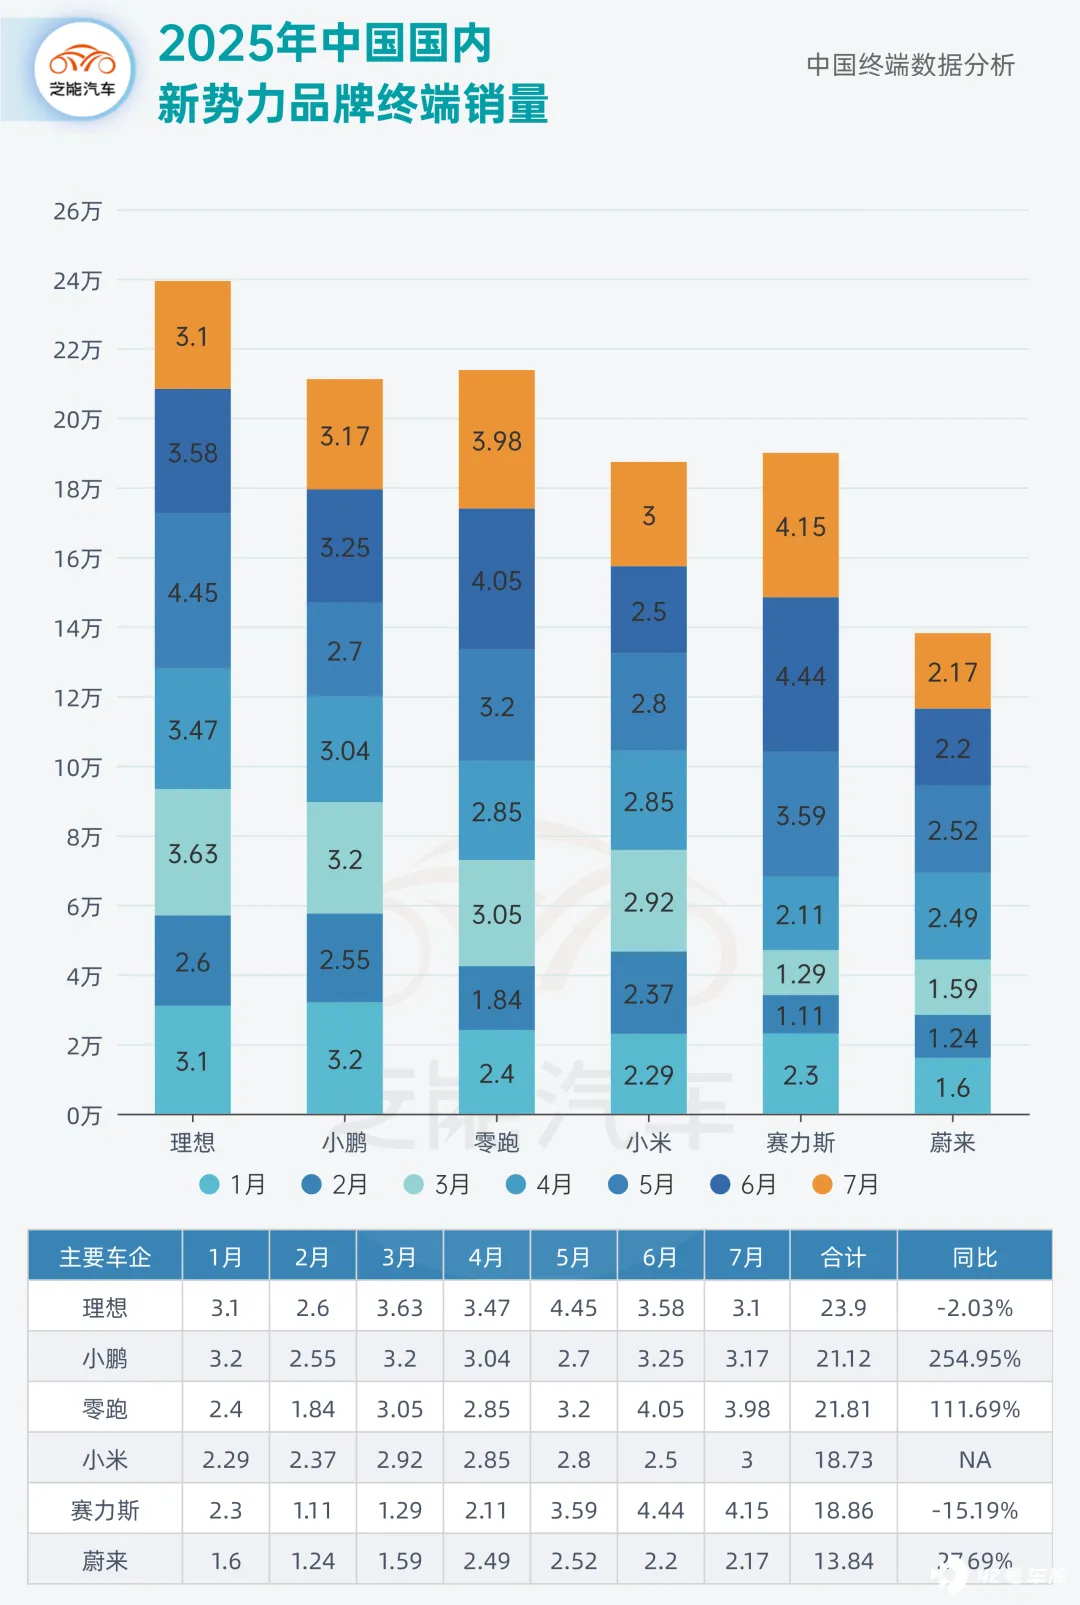
新势力阵营的表现两极分化:
◎ 小鹏累计销量 21.12 万辆,同比大增 254.95%,零跑亦取得 111.69%的同比增幅;
◎ 理想与赛力斯则出现回调,理想累计销量下降 2.03%,赛力斯需要等到 M7 重新登场以后,才能突破上限。
◎ 小米作为新入局者,首次超过了 3 万。
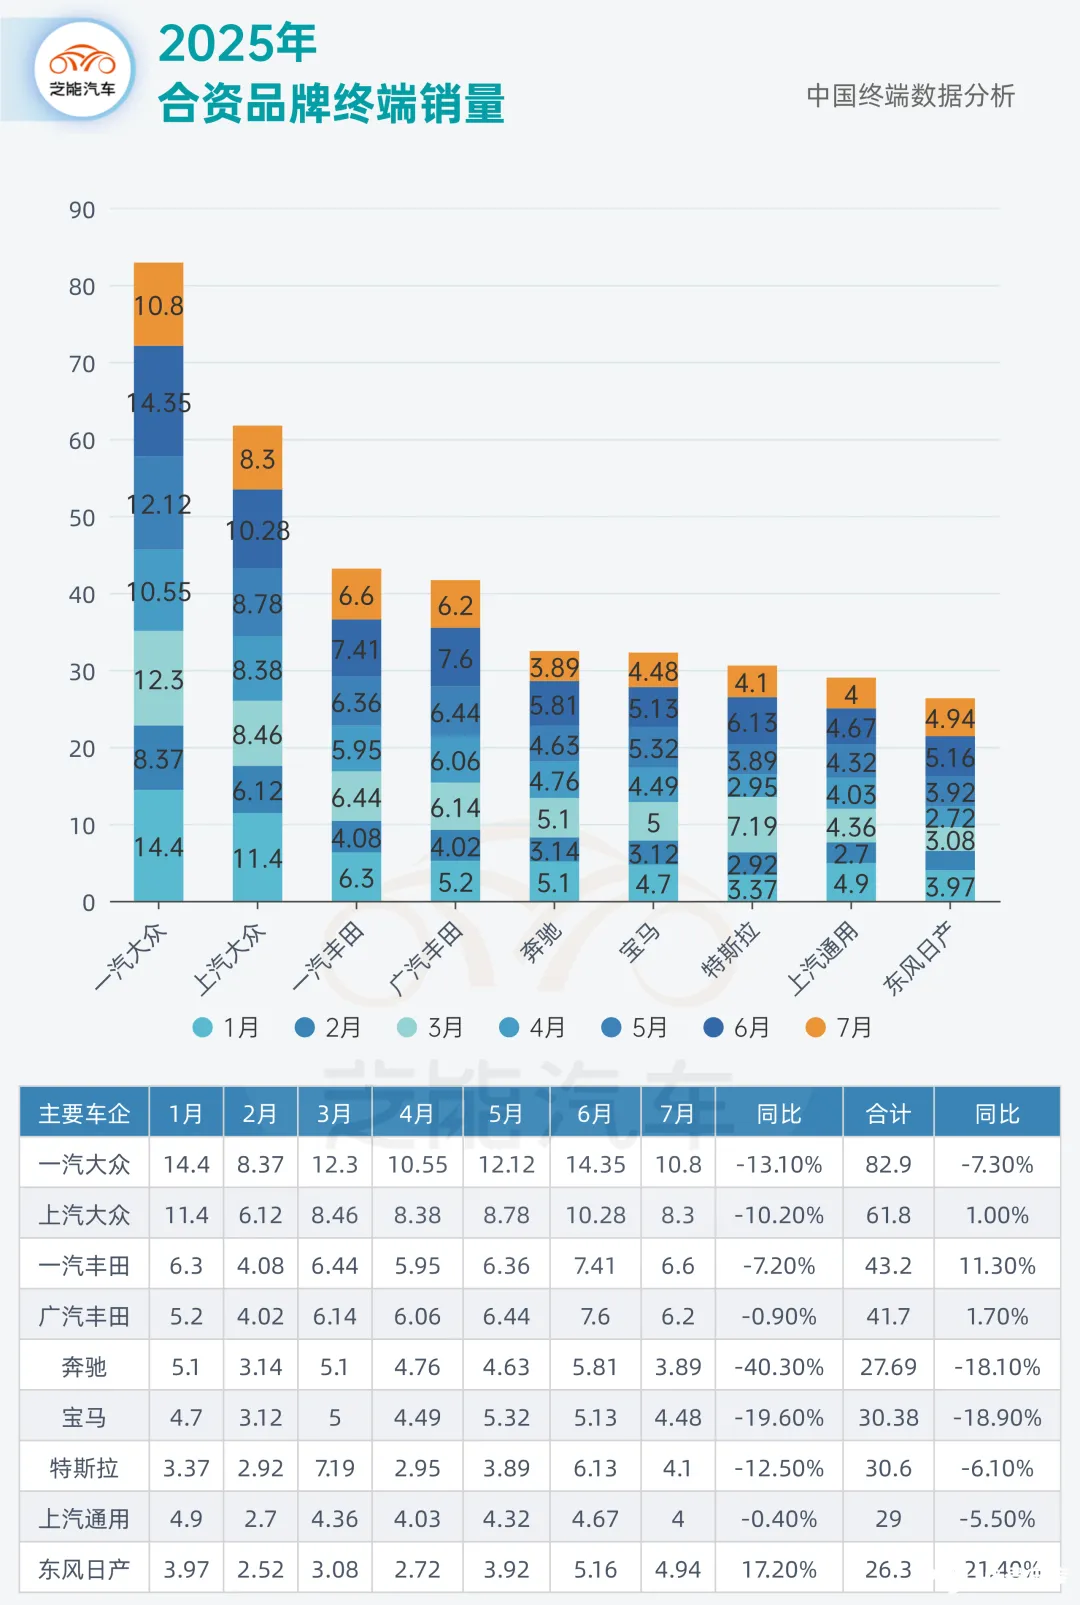
合资品牌整体依旧承压,尤其在燃油车占比高、产品迭代慢的情况下,豪华品牌的下滑尤为显著。
◎ 奔驰、宝马累计销量分别同比下降 18.1%与 18.9%。
◎ 大众系依旧是合资阵营的中坚,一汽大众与上汽大众分别在 7 月取得 10.8 万辆与 8.3 万辆的成绩,但增幅有限。
◎ 一汽丰田则表现相对亮眼,累计同比增长 11.3%,得益于混动车型的放量。
◎ 日系阵营中,东风日产在 7 月单月实现 17.2%的同比增长,但累计仍下降 21.4%。
需要注意的是,特斯拉的情况也不是特别理想,在中国没有外资品牌能持续增长。

7 月的竞争格局与未来趋势
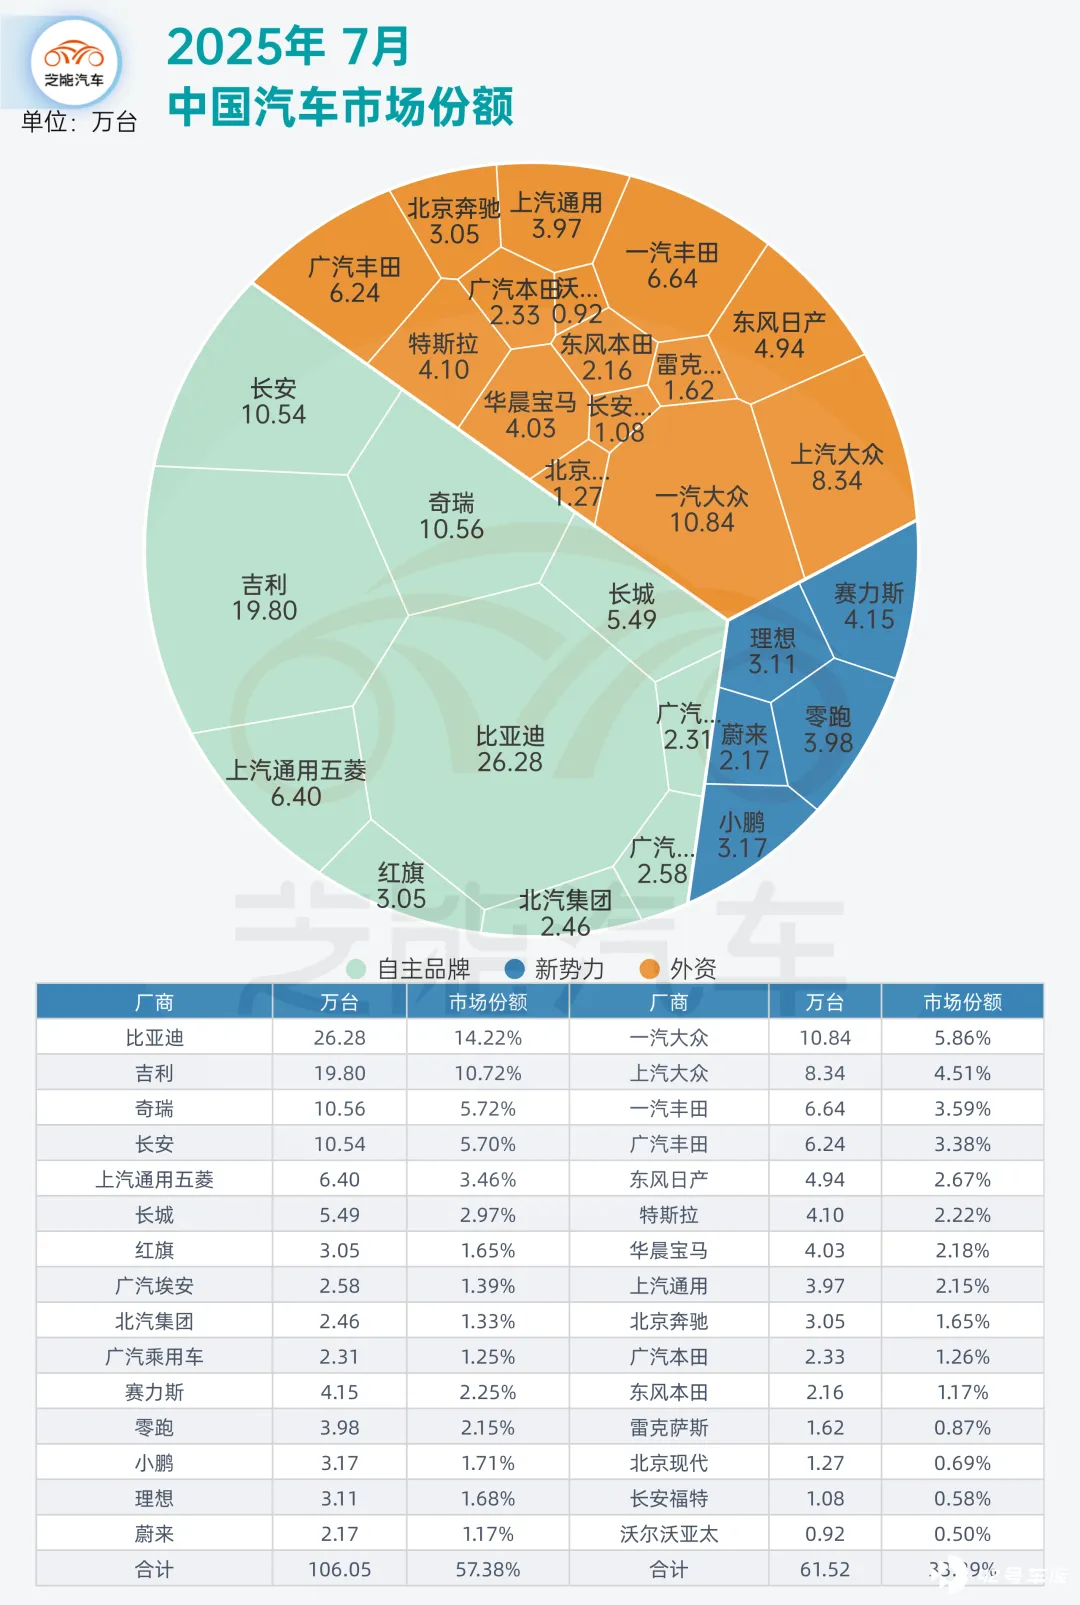
市场份额的变化直观揭示了竞争格局,2025 年 7 月:
◎ 自主品牌整体份额达到 57.38%,比亚迪与吉利分别占据 14.22%与 10.72%的市场份额,稳居前列。
◎ 新势力品牌合计份额超过 9%,其中赛力斯 2.25%、理想 1.68%、蔚来 1.17%,小鹏与零跑则正快速向更高份额发起冲击。
◎ 外资品牌合计份额仅剩 33.29%,其中一汽大众以 5.86%居首,出外资整体市场影响力的缩减。
新能源车市场的增长虽仍有空间,但价格战和补贴退坡可能带来盈利压力,这对规模较小或技术储备不足的企业构成挑战。
出口市场的拓展将成为自主品牌释放产能、分散竞争压力的重要手段,尤其是在东南亚、中东和南美等新兴市场,我们明天将围绕出口这块进行展开。
小结
整体来看,2025 年 7 月的中国汽车市场延续了自主品牌主导、新势力快速崛起、合资品牌承压的趋势。这种格局背后,是技术路线、产品策略与市场定位的深层次分化。未来两年,将是品牌间差距进一步拉大的关键窗口期。







