

引言
中国市场的 48 V 系统的渗透率一直不高,从 2020 年开始局面有所改观,随着 2.0 版《节能与新能源汽车路线图》的落地,主要对传统汽车混动化提出了期望。今年整体的路线走向出现了分化,现实来看即使在欧洲大力补贴模式下,中国也不会再次去跟随这样的策略,所以未来的汽车工业的走向更加务实,能落实对车企的策略主要是通过双积分,客观而言 2020 年的变化对企业经营产生了重大影响,目前来看最好的满足方案是在发展电动汽车的同时,通过发展低油耗的混合动力汽车(含 48 V 的过渡策略),把双积分的平衡成本降下来。
2020 年中国的 48 V 渗透率数据
根据 NE 时代的两篇文章,2020 年的中国 48 V 市场,主要是是以欧美车企为主先推广,主要以奔驰、通用和捷豹路虎三家企业为主,在前 8 个月占了 73% 的市场。其中,奔驰是从 2020 年一开始就已经大力推广,目前接近 10 万,占北京奔驰 39.27 万的上牌数据里面已经到了 1 / 4。
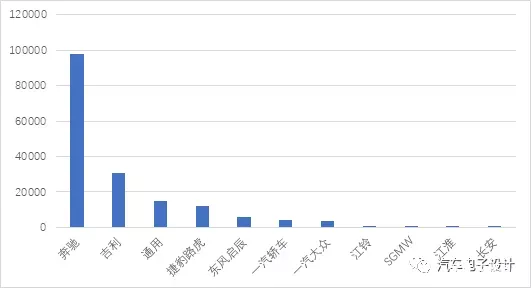
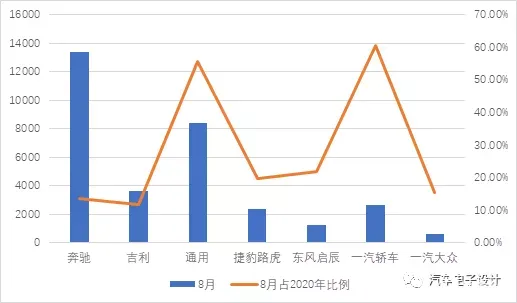
总体中国的 48 V 安装率会在 2020 年出现一个拐点,类似通用这样的企业,8 月的 48 V 占到了 1-8 月的 50% 以上,随着安装率的上升,这个渗透率会持续稳步爬升。8 月份 48 V 销量达到了 32,291 辆,这个数字算是近期的一个小高峰。
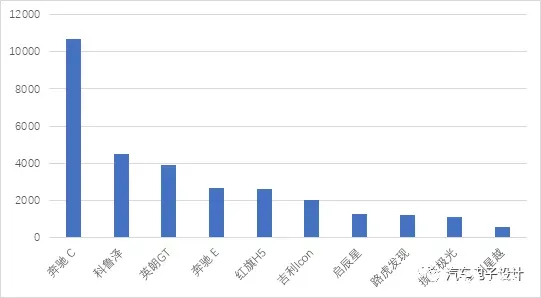
从单月销售车型,主要包括奔驰 C 和奔驰E级,通用的科鲁泽和英朗 GT 也有 4000 左右的量,分别占到总车型的 41% 和 14.8%,通用这两款车型四缸和三缸发动的数据分别为 6757 vs 4220,21680 vs 4757,从这个意义上来看,三缸的决策有点草率。现在全线 48 V 配四缸消费者接受度要高很多。自主品牌来看,吉利导入 48 V 比较早,但是车型单个渗透率不算特别高;而红旗 H5 的 48 V 量上的比较快(近期有 2 款 48 V 车型,红旗 H5 和红旗 HS7,后续 48 V 可能是标配来做了)。
我们可以看后面,除了日系本田、丰田不需要以外,日产是在启辰上做 48 V,日产品牌后续导入 HEV 项目为主;宝马会全系开始标配 48 V,这块的需求量可不低;奥迪后面也会逐步跟上,德系豪华品牌应该是 48 V 需求的主力。自主品牌根据这一波,吉利、一汽、长安、奇瑞和长城都不会缺席,从 2020 年对 48 V 是个拐点。
电池供应
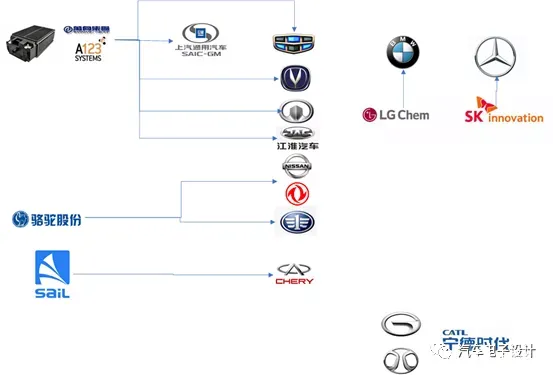
从总体的供应格局来看,万向 A123 最早和 SGM 签署的 48 V 大合同还有和吉利等自主企业签署,这块绝对是万向 A123 比较在行的。有趣的是,从铅酸电池转型过来的骆驼和风帆,也是要在这个领域尝试把功率型电芯做好。按照 2025 年 50% HEV 含 48 V 的路线图规划,启动电池的转型无法避免,这个领域将成为汽车零部件领域的焦点。
小结
我觉得 48 V 今年一定要关注起来,可能到 12 月份,整体的量已经大大超过我们原本的预期,真不容易啊







