


作者:陶烟烟
2025 年的中国汽车出口市场,走得比任何人预想的都要稳。1-7 月累计出口 368 万辆,同比增长 12.8%,即便在 7 月这个传统淡季,依旧交出 57.5 万辆、同比增长 22.6%的成绩单。
与过去靠燃油车撑场面的出口结构不同,今年的增长核心来自新能源汽车,尤其是插电混动和新能源商用车的双线爆发,让「出海」故事有了全新的叙事重心。
数据背后,是全球汽车市场的结构性变化。 欧洲和东南亚的新能源需求不断释放,国内车企的技术和品牌积累,叠加渠道建设提速,让中国车在海外的竞争力不再只是价格优势。
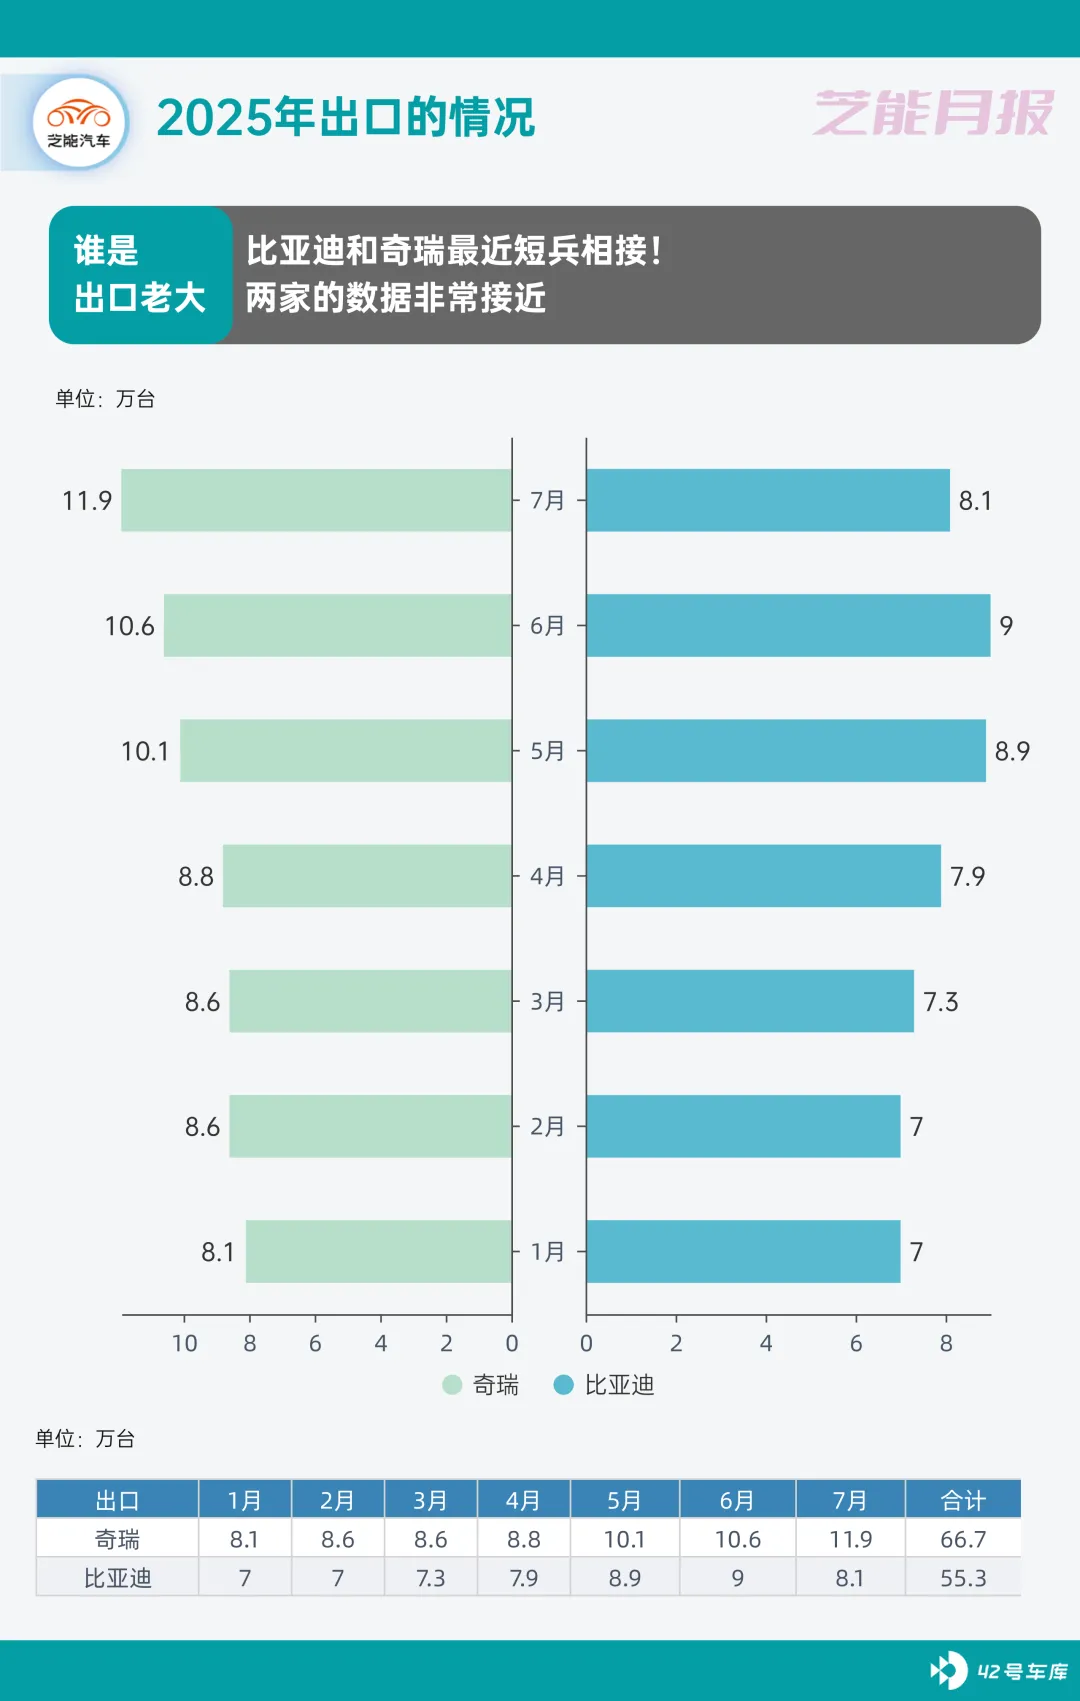
奇瑞依旧是头号玩家,但比亚迪以 1.3 倍的累计出口增速成为最大黑马; 上汽、吉利、长安等依旧稳居前列,共同构成「出海舰队」的核心力量。
而在更细的维度上,乘用车依旧是出口主力,商用车结构向高附加值优化,新能源渗透率在两大领域同步提升。这不仅是出口规模的增长,更是出口质量和结构的升级。

总体出口趋势与结构变化
2025 年 1-7 月,中国汽车出口总量达到 368 万辆,同比增长 12.8%。
7 月单月出口 57.5 万辆,环比下降 2.8%,同比增长 22.6%,这与生产周期相关,也受到国际市场需求节奏影响。
进入 7 月,海外部分市场进入夏季假期阶段,订单交付和运输节奏放缓,造成环比小幅回落。但从同比数据看,整体出口依然保持扩张趋势。
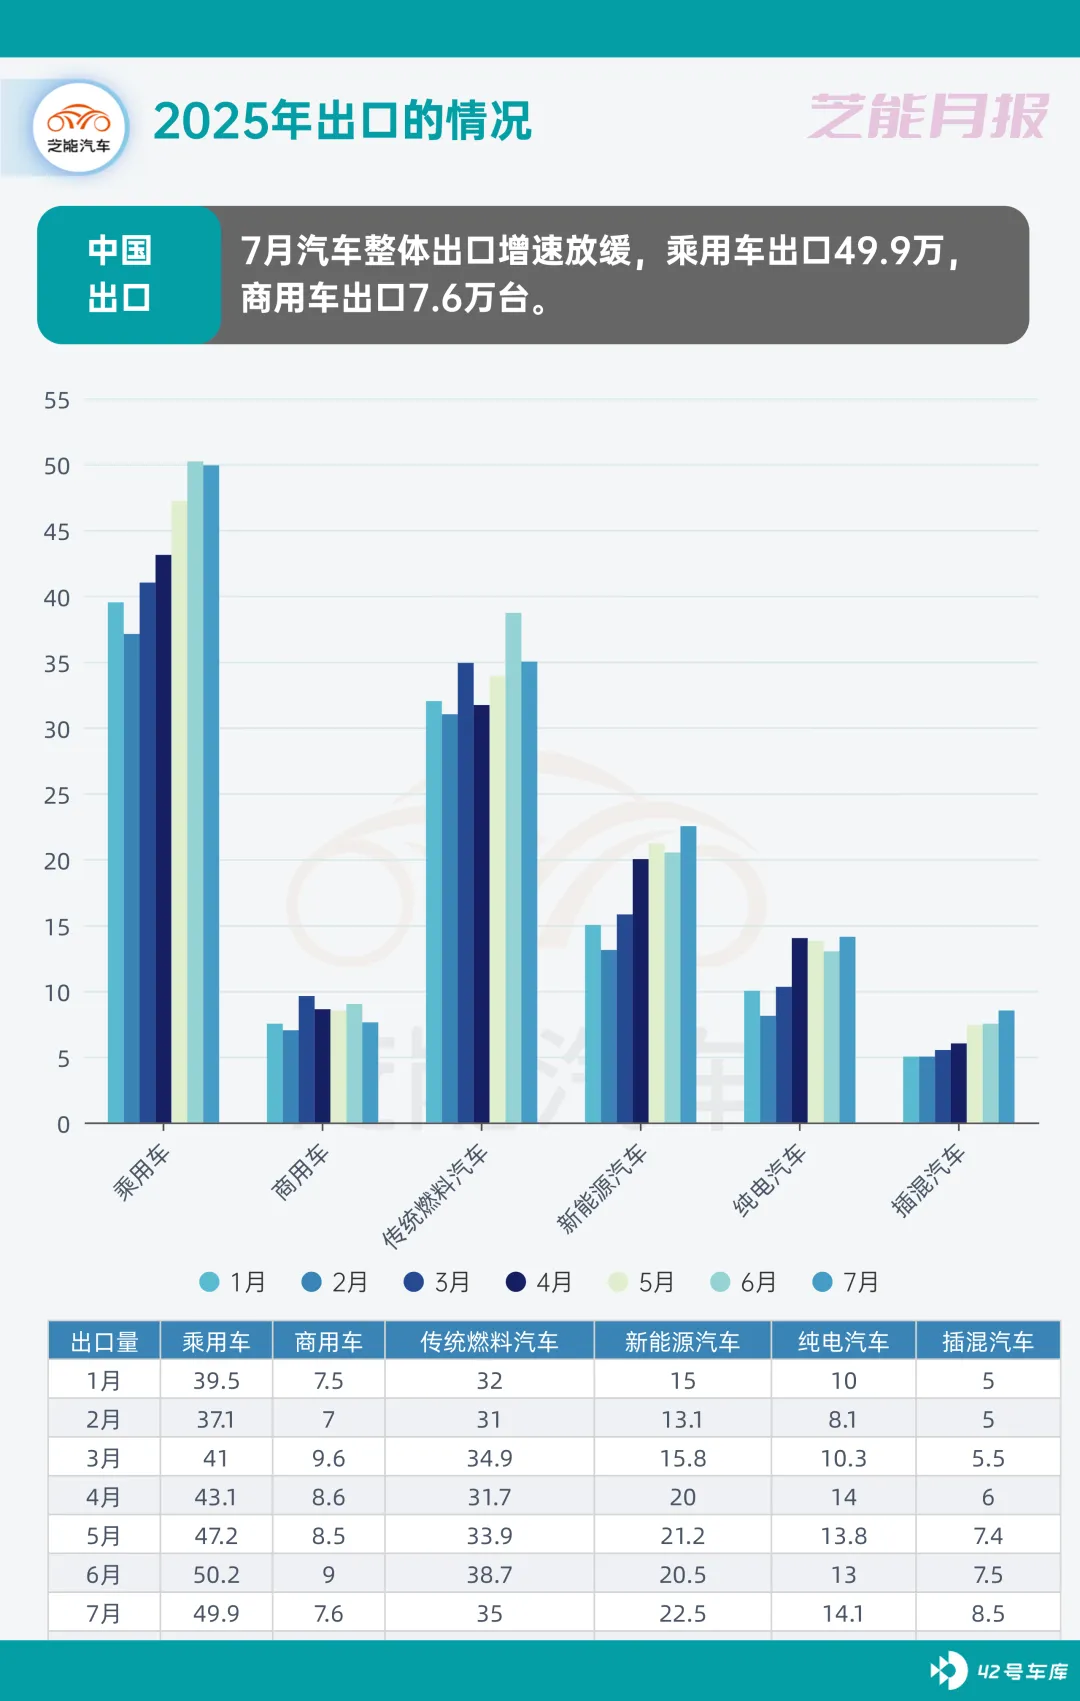
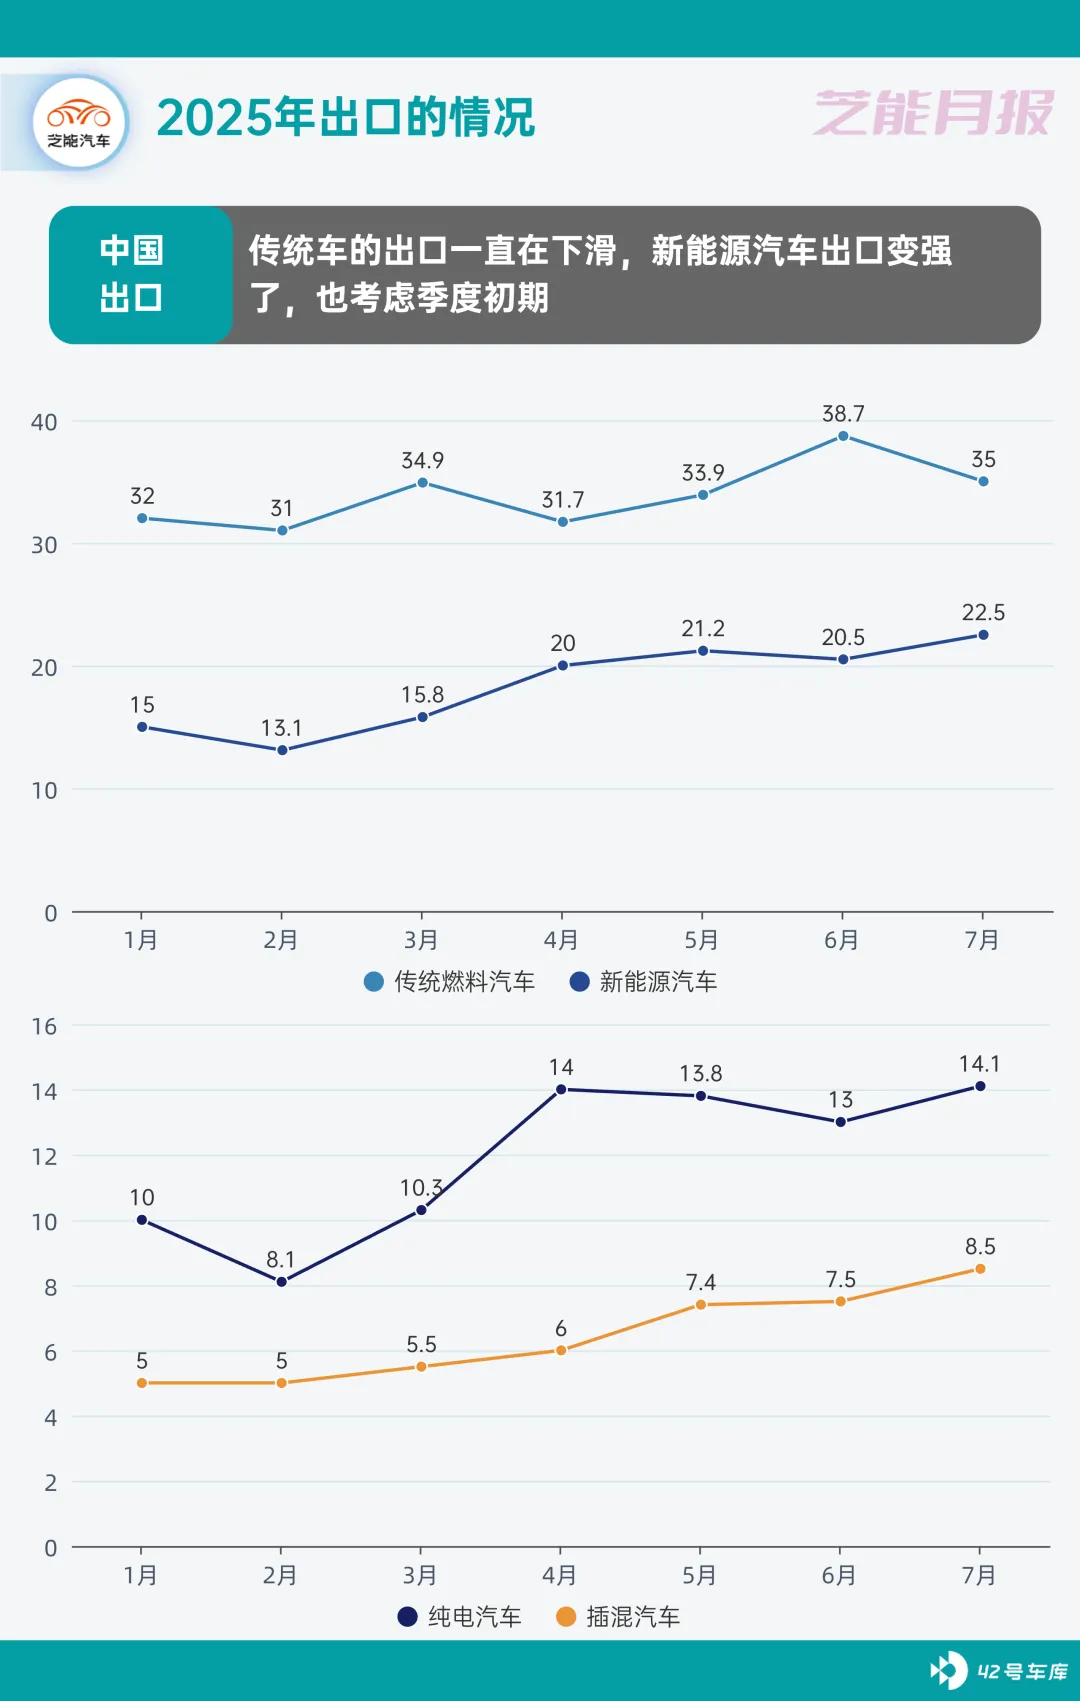
结构上,新能源汽车已成为驱动出口增长的绝对主力。
◎ 7 月新能源汽车出口 22.5 万辆,占当月总出口量的 39.1%,环比增长 10%,同比激增 1.2 倍;而传统燃料汽车出口则出现环比 9.6%、同比 4.3%的双下降。
◎ 1-7 月累计,新能源汽车出口 130.8 万辆,同比大增 84.6%;传统燃油车出口则同比下降 7%,至 237.3 万辆。
这一鲜明反差凸显了全球市场对新能源车型需求的持续升温,也反映出中国车企在新能源领域的竞争力优势。
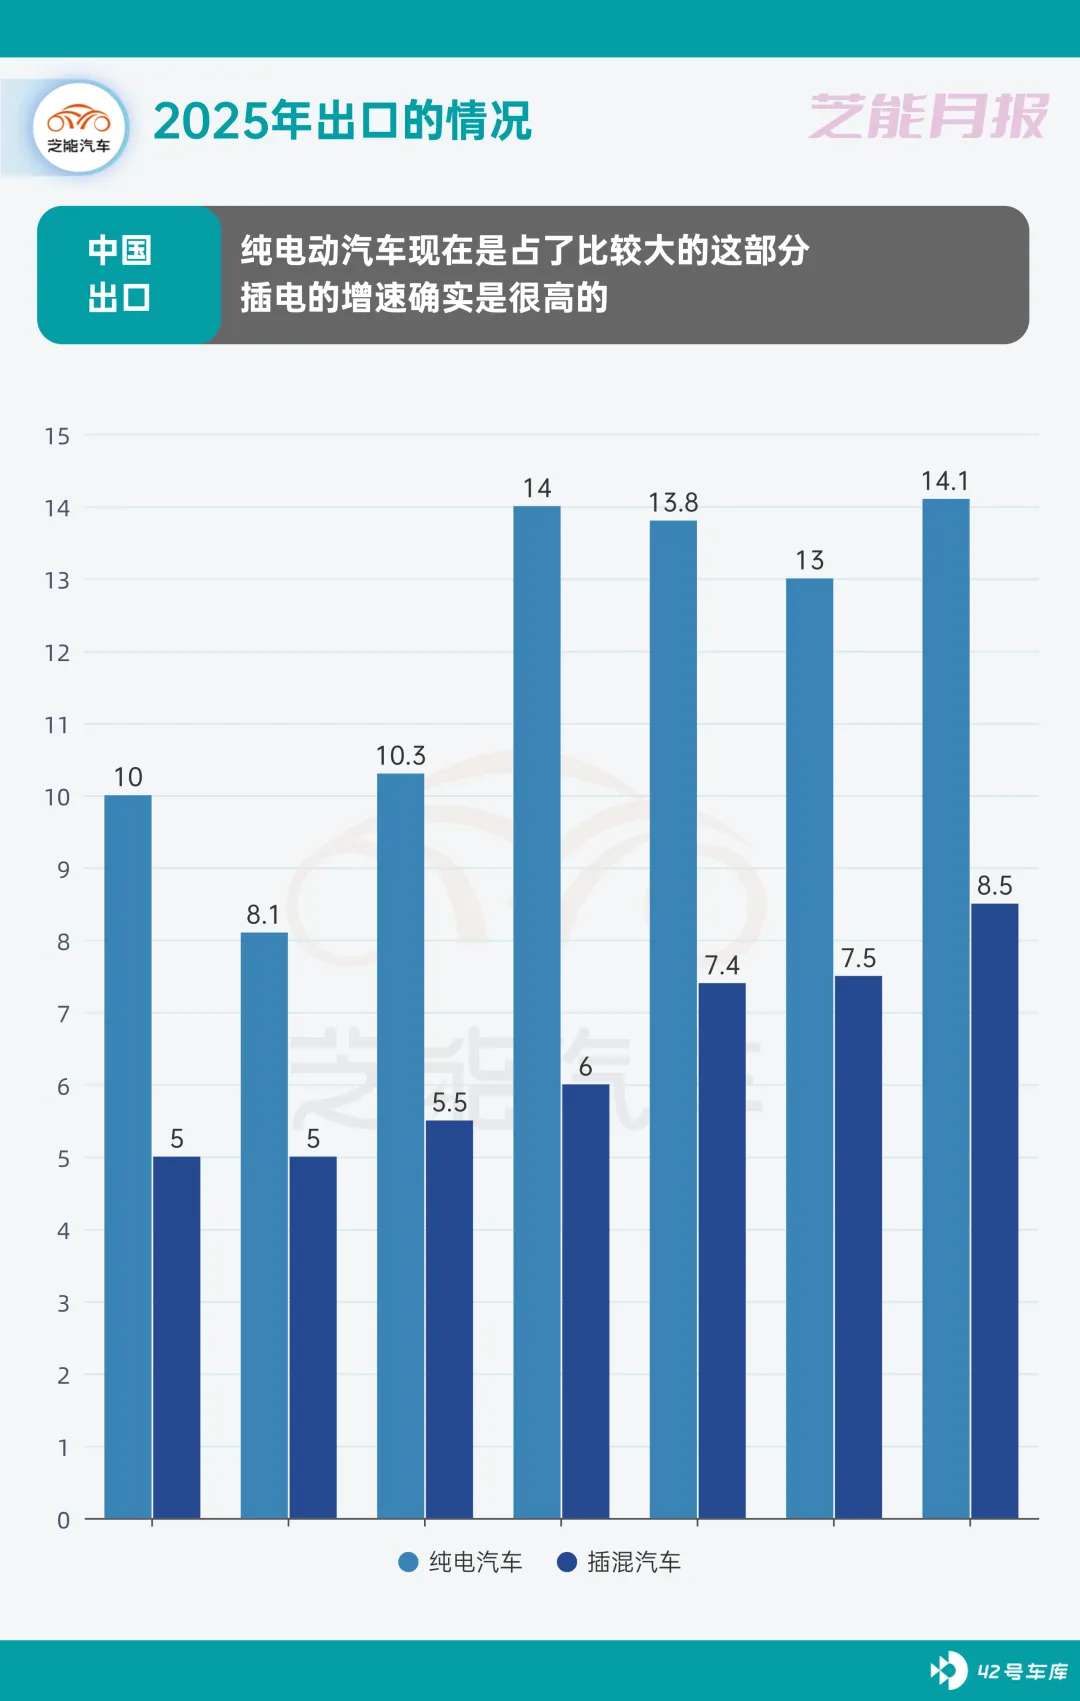
从动力类型细分来看,纯电动车和插电式混合动力车型形成「双轮驱动」。
◎ 1-7 月纯电动车出口 83.3 万辆,同比增长 50.2%;插电式混合动力车型出口 47.5 万辆,同比大增 2.1 倍,显示出 PHEV 在特定海外市场的接受度迅速提升。
值得注意的是,新能源商用车的出口规模虽小,但同比增长 2 倍,说明新能源化正在从乘用车向商用车领域加速渗透。
乘用车在整体出口中占据绝对主导地位。
◎ 1-7 月,乘用车出口量达 310.3 万辆,同比增长 13.3%,占总出口的 84.3%。
◎ 7 月单月出口 49.9 万辆,环比仅微降 0.5%,同比增长 25.2%。
这一表现得益于中国自主品牌在海外市场的产品组合优化,例如针对东南亚和南美等地的低成本燃油车,以及面向欧洲和中东的高配置新能源车型。
商用车方面,虽然总量不及乘用车,但增长势头稳定。
◎ 1-7 月商用车出口 57.7 万辆,同比增长 10.2%。其中货车 49.4 万辆,同比增长 9.7%;客车 8.3 万辆,同比增长 12.9%。
◎ 尤其在 7 月,客车出口同比增长 26.1%,显著高于货车,显示高附加值的长途客运、旅游及新能源客车在海外市场需求提升。
技术上,出口客车多采用高效率柴油机与混合动力系统,部分新能源客车配备液冷电池组与大功率直流快充接口,以适应海外公共交通高强度运营的需求。

细分市场与企业竞争格局
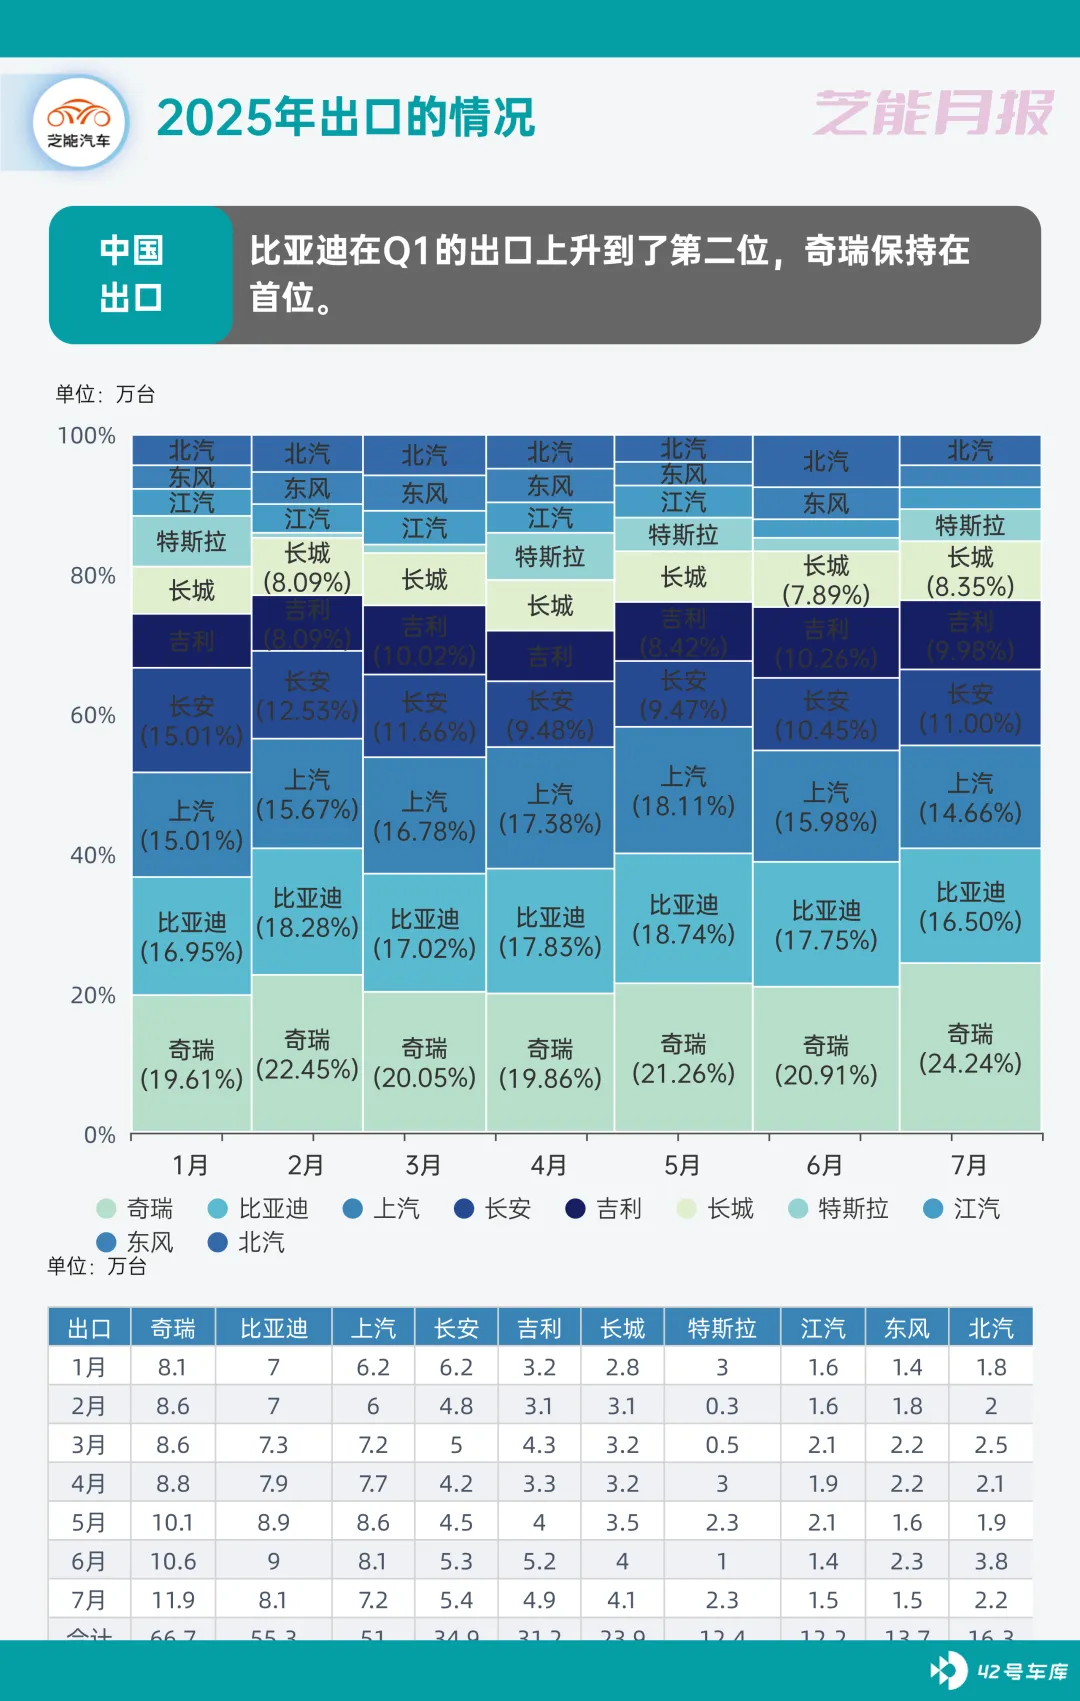
企业竞争格局中,头部车企的出口表现直接决定整体走势。
◎ 7 月,奇瑞以 11.9 万辆位列出口量第一,同比增长 31.9%,占总出口的 20.7%;比亚迪出口 8.1 万辆,同比增长 1.6 倍,在新能源细分市场具有压倒性优势。
◎ 1-7 月累计,比亚迪出口 55.3 万辆,同比增长 1.3 倍,增速远超行业平均;奇瑞累计 66.7 万辆,同比增长 7.3%,继续保持总量第一。上汽、长安、吉利等也维持稳定出口规模,三者合计出口超 117 万辆。
小结
今年前 7 个月,中国汽车出口市场的亮点,也是出口结构往新能源化的转型。燃油车在出口中的份额持续下降,新能源车型尤其是插混和商用新能源车的高增速,让中国车企在海外有了更多议价和品牌空间。头部企业的稳健与新势力的崛起,构建出一个更具韧性的出口格局。







