撰文 | 青竹
编辑|周长贤
就在蔚来&理想、小鹏&小米,在两大细分市场「大打出手」的时候,另外一家造车新势力,凭借独特的、不显山露水的定位,超车了。
8 月 18 日,零跑汽车发布半年报,首次实现半年盈利,是造车新势力第二。去年 4 季度,零跑首次实现季度盈利,也是第二。
这两个指标的第一,都是理想汽车。而根据蔚来和小鹏的目标,都要到今年四季度才能实现盈利。
业绩公布之后,零跑的股价三连涨,从 8 月 18 日之前的 65 港元收盘价涨到 8 月 20 日的最高 76 港元,总市值一度达到/接近千亿港元。
股价上涨是因为半年报数据,堪称炸裂:
净利润转正,营收暴涨 174%;毛利率增长了 13 个百分点,到 14.1%;上调今年的销量指引,从 50-60 万辆上调至 58-65 万辆;2026 年挑战 100 万辆。
如按照该指引,零跑将锁定造车新势力中第一个冲过 50 万辆年销的车企。
在今年上半年,零跑的销量已经是新势力第一,7 月销量更是突破 5 万辆。
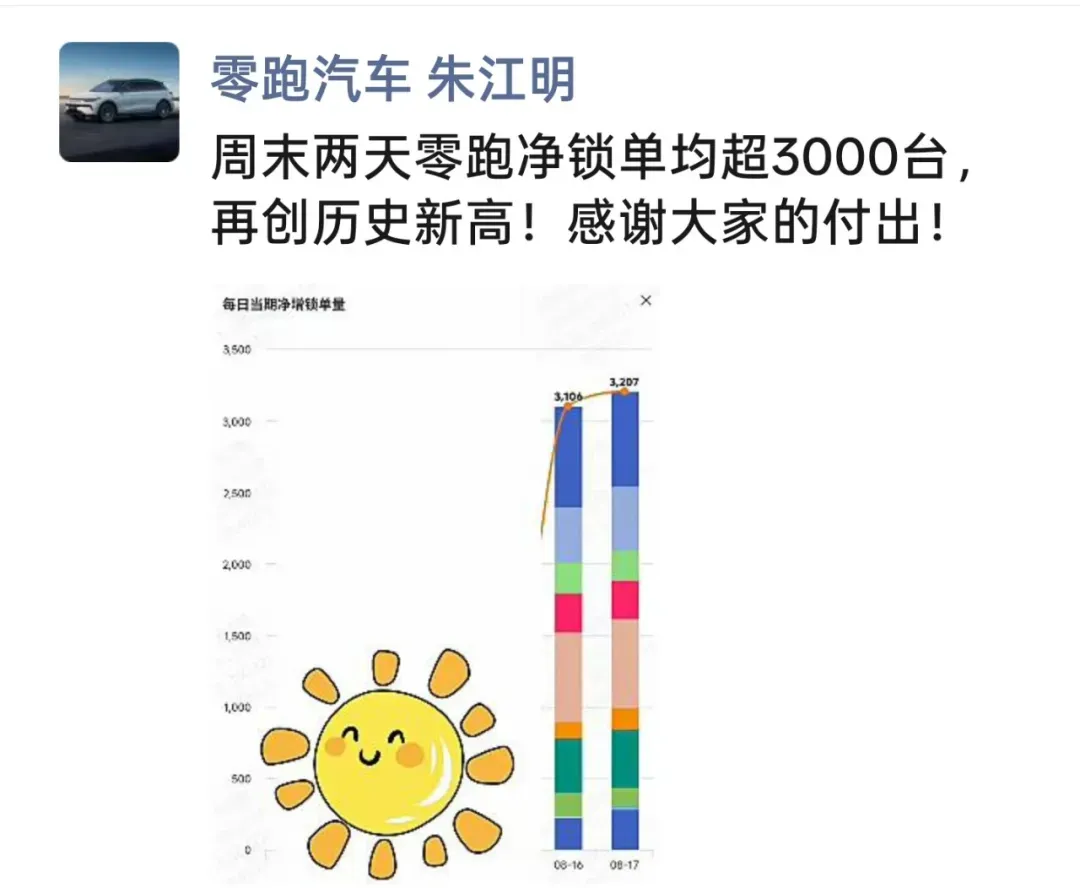
8 月 17 日,零跑汽车创始人、董事长朱江明深夜发战报,显示周末两天净锁单均超 3000 台。
蓦然回首,原本没什么好牌的零跑怎么就如此逆袭了?还是 C 端和 B 端通吃?
重新审视「卡位」学
本周一,麻省理工发布重要报告,被华尔街解读为:引发 8 月 21-22 日英伟达股价震荡。
这份题为《生成式人工智能的鸿沟:2025 年商业现状》的报告显示:
尽管企业在 AI 上已花费了 300 至 400 亿美元,但 95%的企业迄今并未能获得商业回报,AI 对利润表几乎没产生可衡量的影响。
「这个故事让人感到恐惧。」简言之,通用大模型在企业应用中适应不良。
在车业,一直以来,大家都默认了两个说法:互联网把汽车重做一遍,AI 再重做一遍。即,互联网造车和 AI 造车。
部分传统车企的没落,和造车新势力的崛起,也被当作印证。
但重新审视「蔚小理米」,会发现它们留在牌桌的本质,并不在于独占任何新的核心技术,依然是卡位的哲学。
豪华+超级服务(蔚来),智能空间(理想),辅助驾驶(小鹏),颜值/动力(小米)。
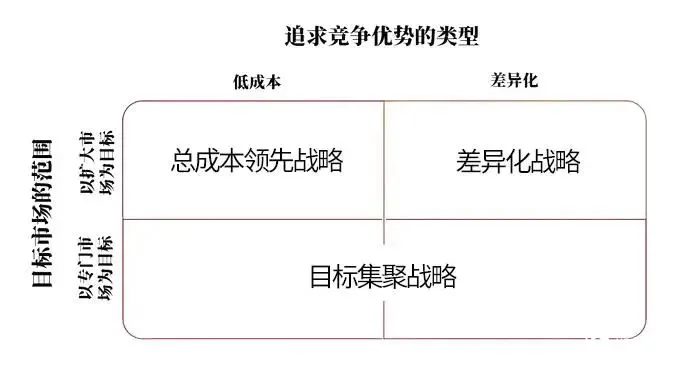
笔者问了 DeepSeek 一个问题:40 多年前的波特三大通用竞争战略过时了么?
回答是:「没有过时。三大通用竞争战略(总成本领先、差异化、目标集聚)是商业战略的基石。但应用方式需要在新环境下演进。」
「竞争优势的根本性来源:1、成本比对手低;2、产品/服务与众不同让顾客愿意多付钱;3、把前两者中的某一个,做在了一个特定的细分市场里。」
新的环境无非是「降本、差异化、品类集聚」的方式和维度拓展了。比如,用户导向、生态赋能和数据驱动。
而成功的企业往往是混合战略的大师,品类、差异化和成本三位一体,精准卡位。
回看如今活下来的造车新势力,零跑是最早、最旗帜鲜明去打性价比牌的,从最开始的「用户代工厂」、「技术平权 」 和车业「优衣库」,到「理性消费,好而不贵」。
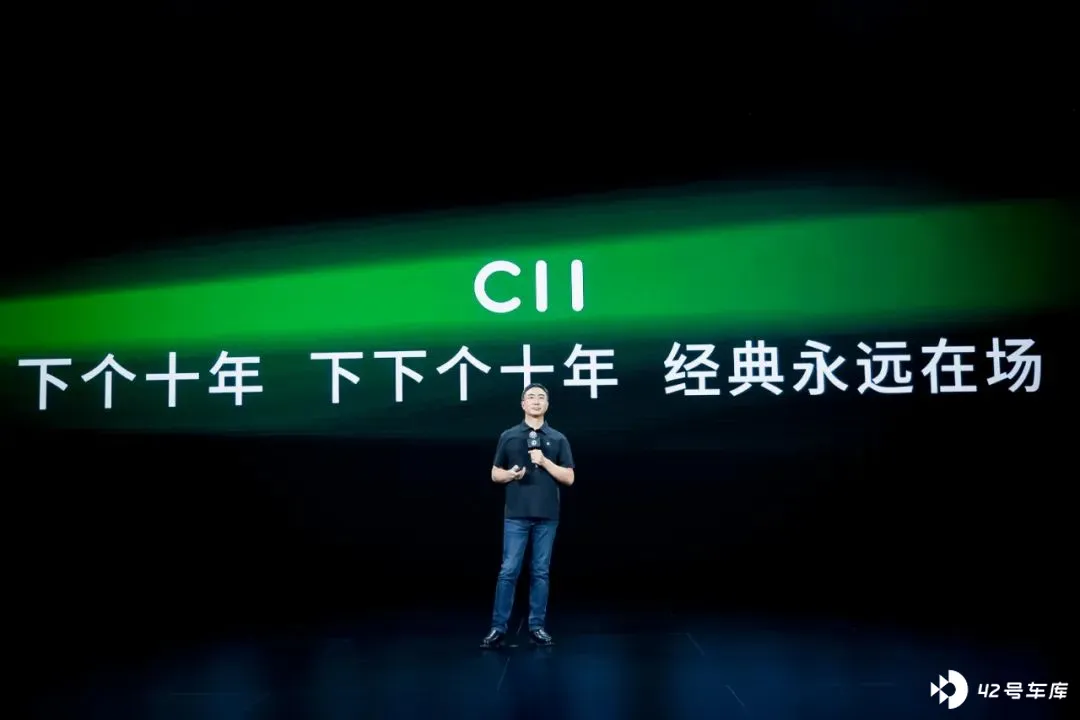
最近朱江明在对话中回忆,当年在吸取了 S01 的失败教训后,从 C11 开始就越级配置,所以一炮打响。
确定了产品定位之后,零跑决定要走「完全自研自造,一体化」的降本之路。
据朱江明介绍,自研已经从「三电系统、电池包、电驱动,电气架构里面所有的控制器,还有智能座舱、辅助驾驶、车灯……延伸到了座椅、保险杠、空调压缩机等。」
今年 6 月,零跑第一个明星车型 C11 累计销量跨越 25 万台的里程碑;7 月 10 日,全新 C11 上市。
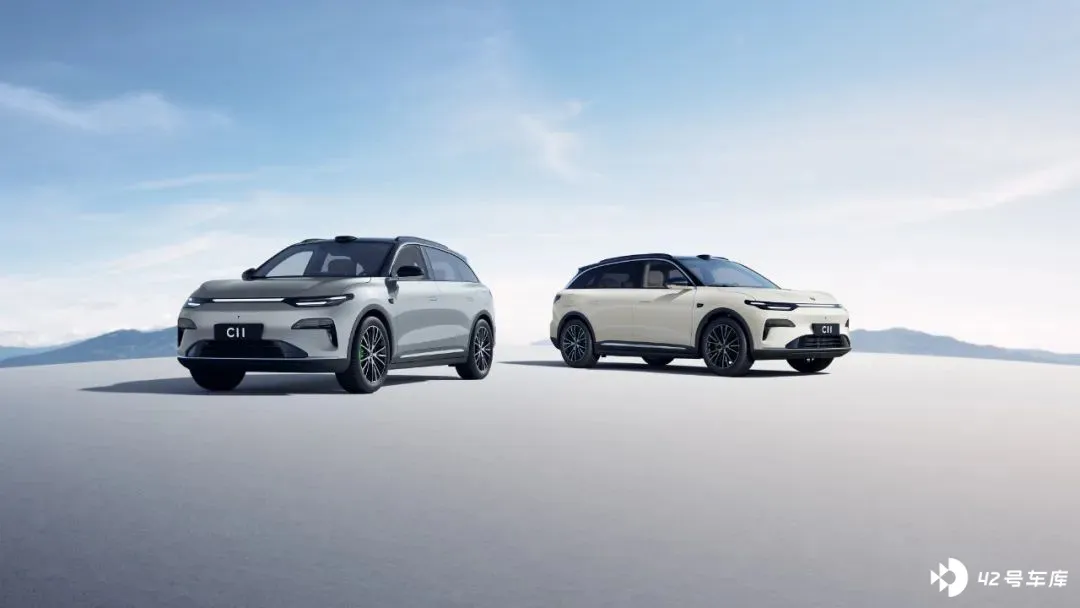
新车标配「640km 续航/1220km 综合续航 + 激光雷达 + 8295 芯片 + 800V 快充」,依然是细分市场顶配性价比的路子。
逻辑验证跑通之后,零跑将方法论成功复制到了其他车型上。
4 月 10 日,零跑 B10 上市次月交付超万台;7 月 24 日,B01 上市 72 小时锁单超 1 万台;8 月 18 日,零跑 C10 上市 16 个月累计交付突破 15 万台;5 月至 7 月,已连续 3 个月蝉联新势力中型 SUV 销冠……
上半年零跑汽车总交付 22 万辆,同比增长 155.7%;7 月首度突破 5 万辆,连续 5 个月居新造车榜首。
8 月 16/17 日,周末两天净锁单均超 3000 台。可见 B 系列和 C 系列的产品竞争力和用户口碑都还在持续反应,表明下半年势能良好。
聚焦战略+
一些看不懂零跑销量的人,认为越级顶配+平价是中国汽车的祖传打法,没有新意。
首先,前文讲过竞争万变不离其宗,无论是战略钟模型、定位理论、蓝海理论、核心竞争力和生态位等,本质上依然是差异化+成本+聚焦的混合。
零跑作为最价格亲民的造车新势力,天然占据了赛道优势,随着威马和哪吒的下阵,甚至成为新势力中独一份的「优衣库」定位。
过去零跑的所有车型,饱和布局与聚焦于 10-15 万的高容量区间。细分聚焦可以高频复用自研技术,复制成功模版,达到边际降本最大化。
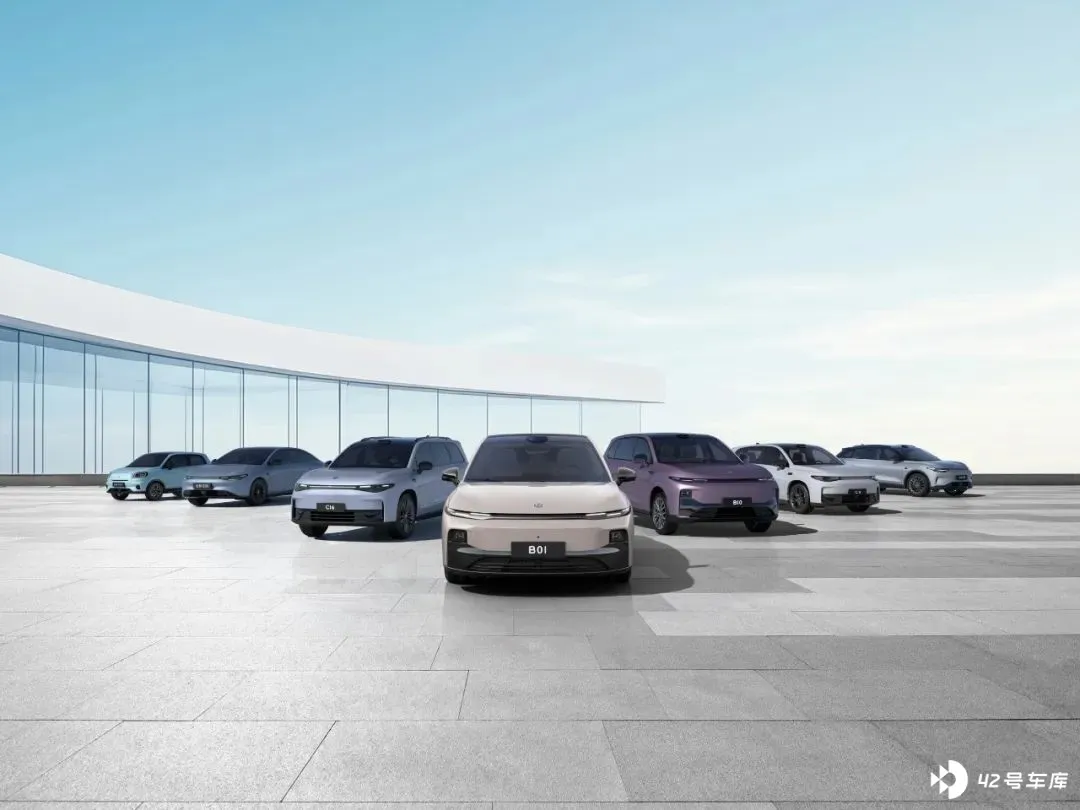
零跑 C 系列的多款车型,都诞生于同一个平台,共享零部件比例最高能到 80%,而 B 系列车型则有望实现 88%的零部件共享率。
在此基础上,零跑与一汽达成技术合作,其实也是在变相扩大市场。
今年 3 月 3 日,中国一汽曾与零跑签署战略合作备忘录,约定共同开发新技术/新产品,及资本合作,协同产业链资源。
同 Stellantis 的合作,也可以从另一种意义解读。抛开轻资产出海,可以理解为低成本快速扩展目标市场容量。利用全球巨头的供应链和规模化降本能力,进一步强化其成本领先优势。
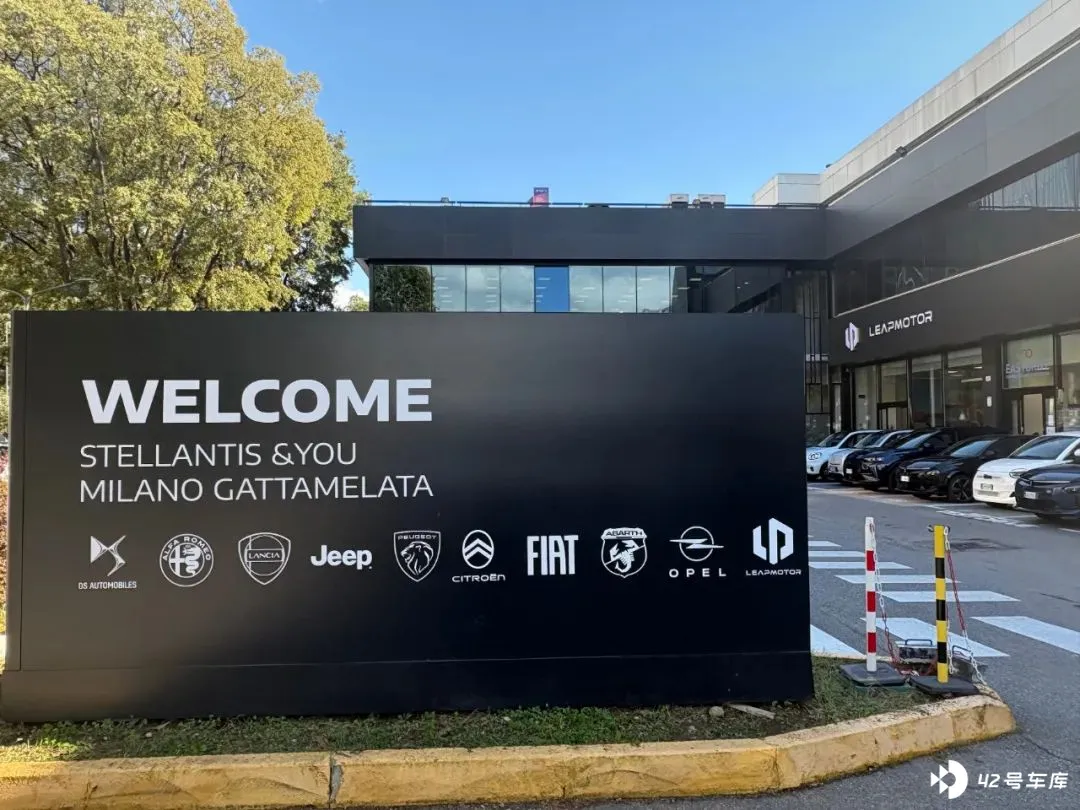
市场拓展对于聚焦和不聚焦的企业影响不同。汽车行业最成功的聚焦案例是特斯拉两款车卖全球。
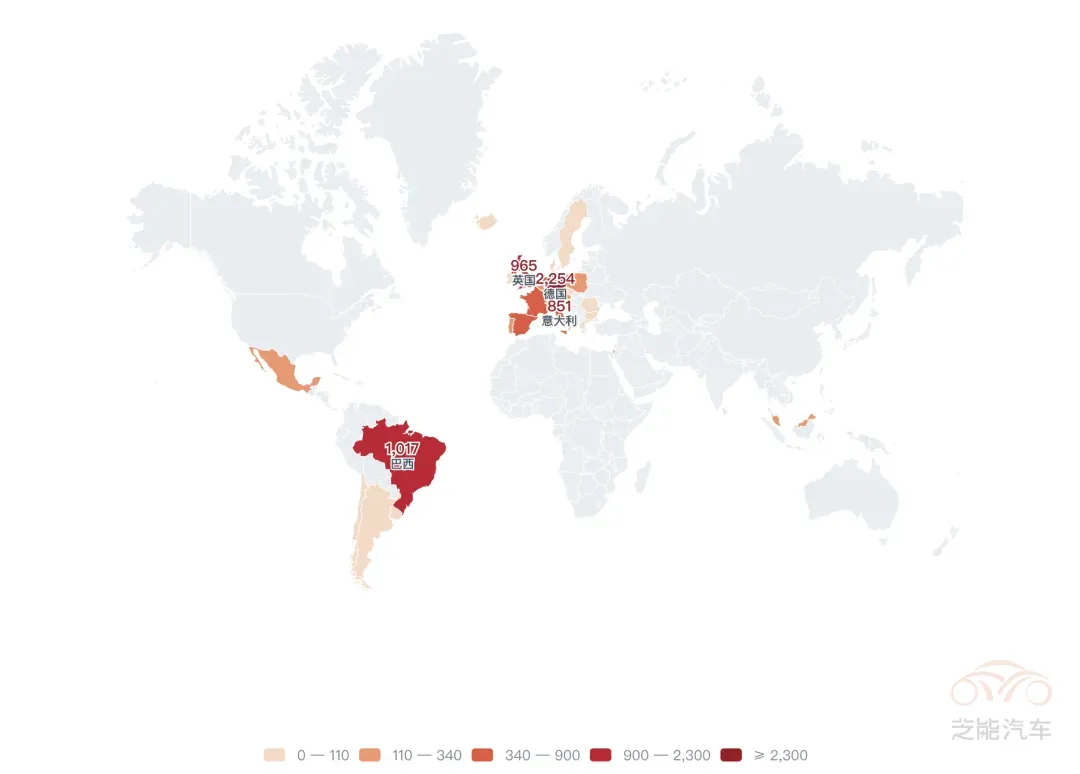
2025 年 1-7 月,零跑出口 24980 台,位居造车新势力品牌榜首。依托于国际合作,零跑在短时间内,同步推进销量、网络和生产布局。
到今年 6 月底,零跑国际在欧洲、中东、非洲和亚太等约 30 个国际市场建立了超 600 家网点,其中欧洲超过 550 家,在亚太市场近 50 家。
8 月 7 日,首台零跑 C10-OTS 车辆完成装配下线,工厂为 Stellantis 集团在马来西亚吉打州的 Gurun 工厂。
零跑计划于 2026 年底前建立欧洲本土化生产基地,B 系列将会在欧洲率先投产。
如果说以上国内国外的打法,都是零跑在延用已经跑通的一整套方法论,那么 D 系列则可能是个挑战。
朱江明透露,D 系列最快今年 10 月份就会首次公开亮相,同时还有技术发布。D 系列有 SUV 和 MPV 产品,明年 1 季度上市。可见 D 系列的推进并不冒进。
在 D 系列上,零跑是延续验证过去的打法?还是发展出变体?事实上,现在的零跑越成功,改变打法越难。这也让 D 系列的探索和结果,更加值得期待。
结语
7 月,零跑首次入围 2025《财富》中国 500 强榜单;8 月 21 日,零跑汽车累计交付量突破 90 万台;发布盈利的半年业绩,不太有悬念的全年盈利,提高全年销量指引……
2025,是零跑创业的 10 周年,有人称这一路是「逆天改命」,而忘记了是朱江明二次创业成功。