

作者: 陶烟烟
2025 年上半年,中国车市延续了 2024 年下半年以来的高速增长。表面上,这是一个由置换潮点燃的繁荣:置换用户在销量中的占比逼近六成,成为市场的核心动力。
但推动这一切的并不是消费自然复苏,而是「以旧换新」补贴与购置税减半的政策叠加,以及厂商主动的降价潮。
换句话说,这是一场政策驱动的增长。这轮增长也伴随着结构性的分化。
◎ 消费重心快速下沉,中低价位成为置换主力,高端用户却在观望;
◎ 新能源的「油换电」势头减弱,甚至首次出现「电换油」;
◎ 品牌忠诚度持续下滑,九成用户在换车时选择其他品牌。
繁荣的表象下,长期动力不足的矛盾正在积聚。
这意味着,中国车市正在经历一场「短跑式」的狂飙。政策赢得了当下,却把问题推向了未来:如果政策在年底退出,需求透支和竞争重构或将同时到来。置换浪潮不只是销量的高点,更是行业转折点的前奏。
备注:本文数据来源汽车之家的报告《置换用户趋势洞察》

政策驱动下的置换潮与消费结构重塑
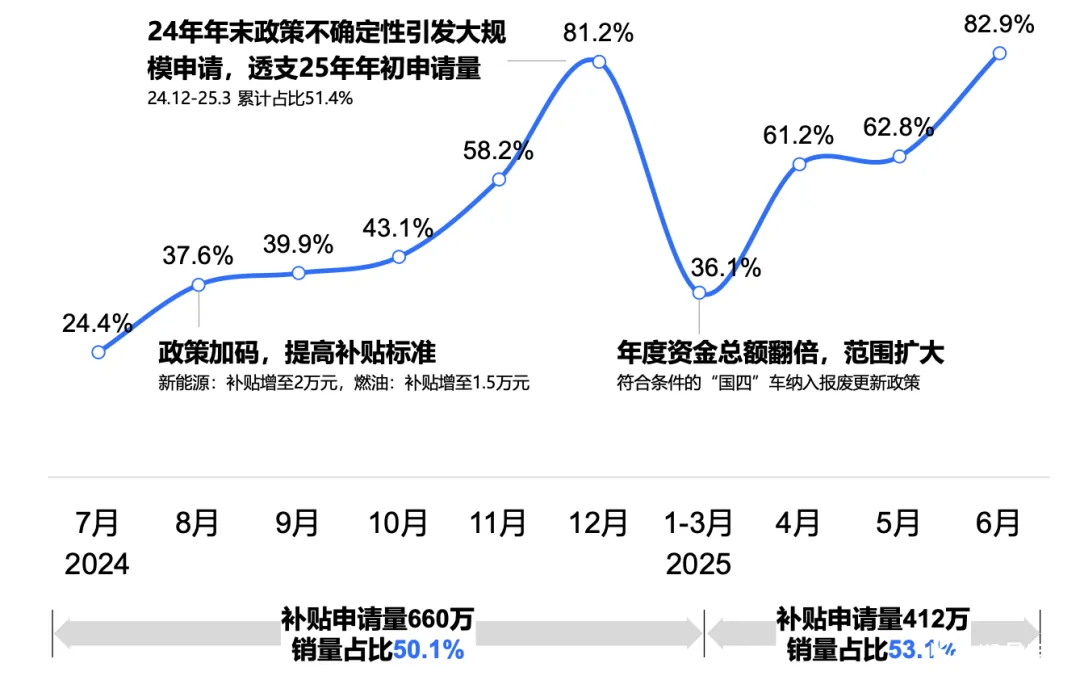
2024 年下半年至 2025 年上半年,置换市场的迅速扩张几乎完全由政策推动。
以旧换新补贴显著提高——新能源车置换补贴 2 万元 (转让 1.5 万) 、燃油车 1.5 万元 (转让 1.3 万) ——叠加购置税减半优惠和厂商降价潮,大幅刺激了用户的置换意愿。
根据估算分析,24 年 7 月 -12 月置换比例突破 50%,到 2025 年上半年已稳定在 60%左右,带动车市连续三个阶段的同比增速提升,从 2.9%到 7.2%,再到 11.2%。
但这种繁荣具有明显的阶段性。 假设政策在 2025 年底退出,未来两年需求或被提前透支,市场可能承压回落。换句话说,政策赢得了短期增长,却难以解决消费动力不足的深层矛盾。
● 消费结构的下沉与分化
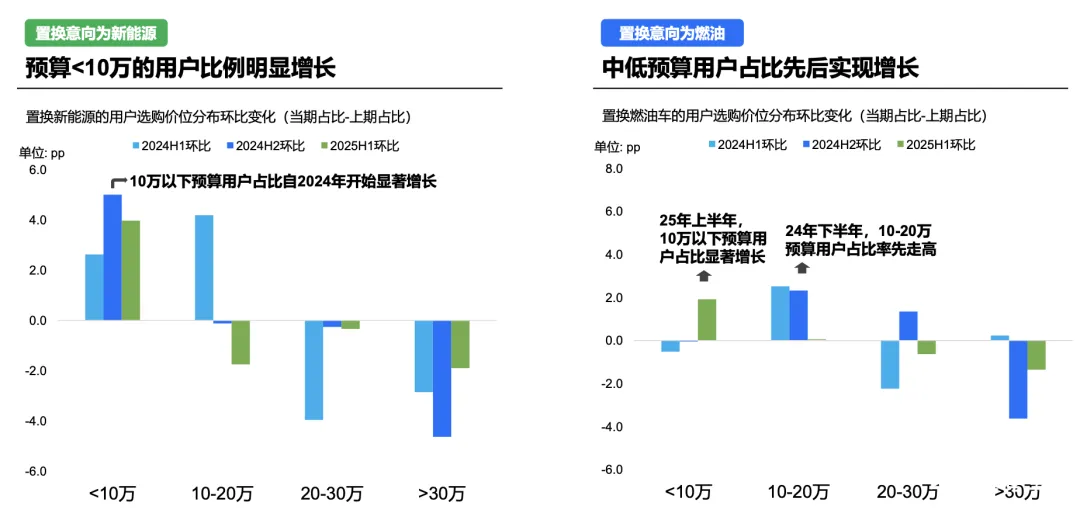
在消费结构上,置换市场形成了「双峰格局」。 10 万元以下和 10 至 20 万元的用户成为核心力量,而 30 万元以上高端置换需求则持续萎缩。这既反映出整体消费能力趋紧,经济环境下高净值用户的观望情绪。
值得注意的是,8 年以上车龄车辆成为政策撬动的主要对象, 40 岁以上的中老年群体逐渐成为置换的增量来源,消费群体明显向年长和低线市场扩展。
中国车市正在经历消费重心下移的过程。 高端市场失速,而低线市场、下沉人群的换车需求在政策刺激下被快速释放,形成「量增价减」的矛盾格局。
● 新能源置换的拐点
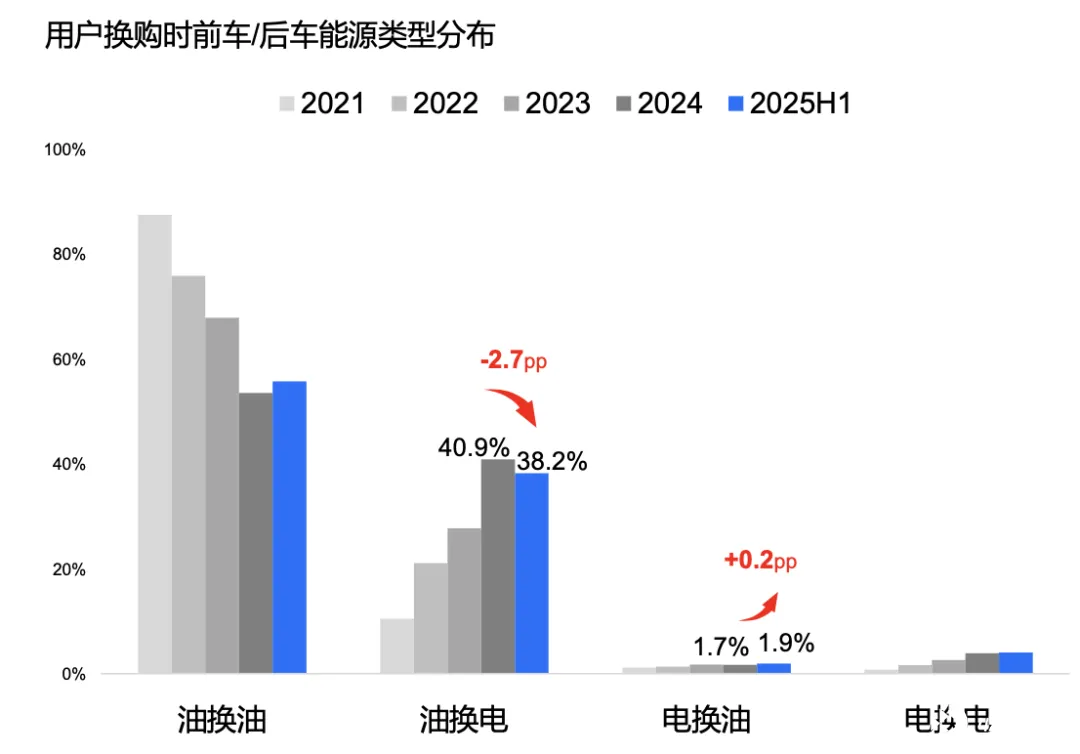
新能源板块的表现则值得警惕。 2021 年至 2024 年的「油换电」趋势在 2025 年上半年首次逆转,「电换油」比例小幅上升,新能源置换意向整体回落。
插混、增程与纯电之间的比例已趋于 1:1,但增长遇到瓶颈。 究其原因,补能便利性、续航焦虑和残值管理依旧是用户顾虑,而政策边际效应递减使新能源吸引力下降。
长期来看,新能源置换将从「政策驱动」转向「产品力驱动」的关键阶段。 能否在续航、补能、智能化和保值率方面实现突破,将决定新能源能否真正赢得置换用户的长期青睐。
● 升级需求的收缩
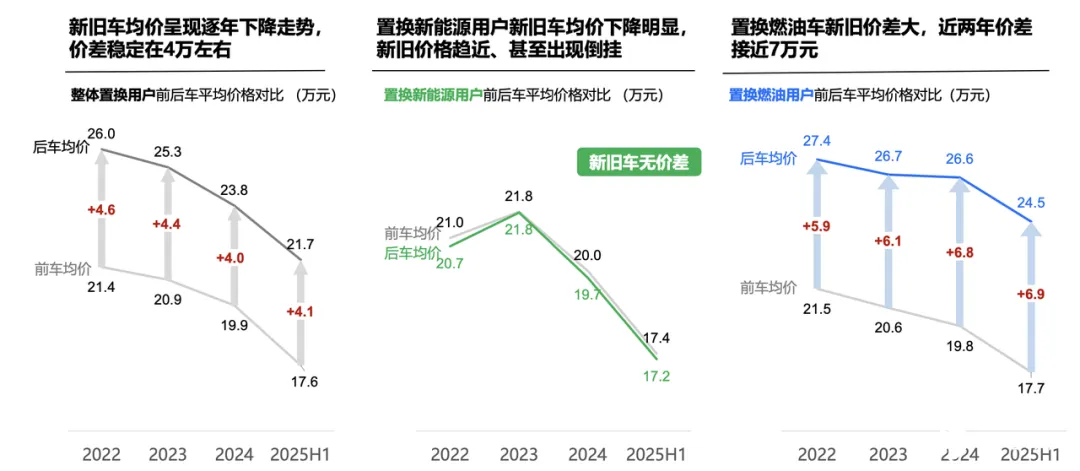
升级需求虽然仍是置换的主流,但比例已连续两年下降,2025 年上半年仅 48.7%。
低价车用户升级需求旺盛,而 20 万元以上用户升级意愿不足,呈现两极分化。燃油车用户在置换中展现出接近 7 万元的价格升级幅度,而新能源用户则普遍维持「平价置换」,甚至出现新旧车均价倒挂。
这一现象揭示了新能源价格体系的不稳定,也意味着厂商在利润与销量之间的平衡将更加艰难。
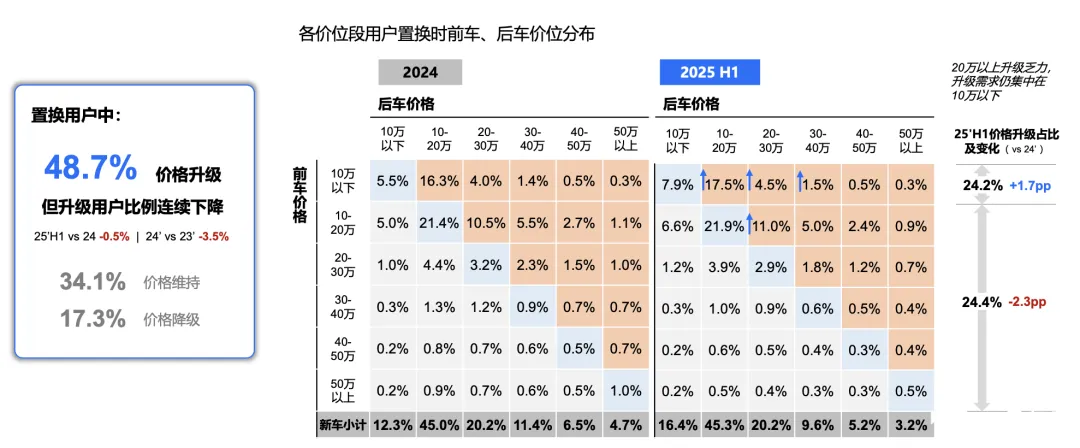
政策驱动下的置换潮在短期内重塑了消费结构,但其背后隐藏的是消费力下沉、高端需求不足和新能源发展乏力的长期风险。

品牌忠诚度下降与集团化竞争格局
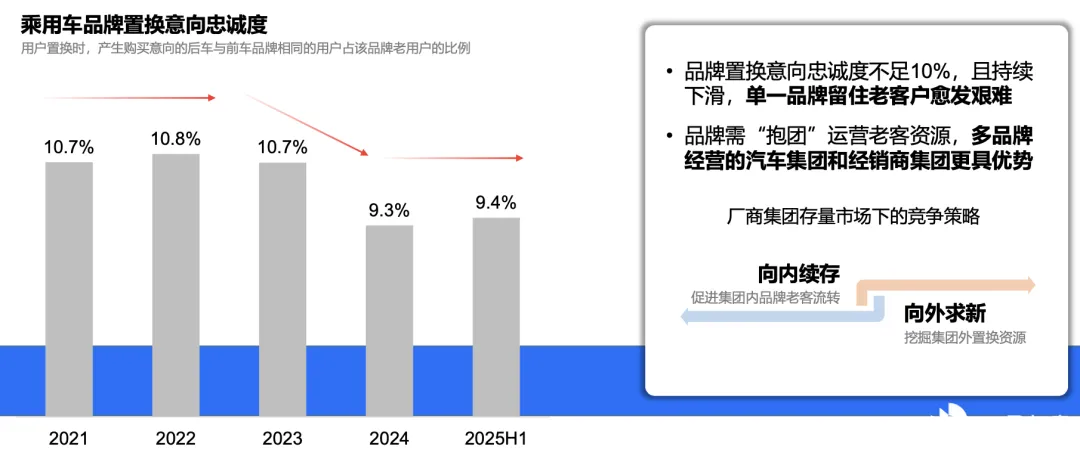
除了消费结构的变化,置换市场的另一大特征是品牌忠诚度的加速下滑, 单一品牌的置换忠诚度已跌破 10%,也就是说,超过九成的用户在换车时会选择其他品牌,传统的「老客户留存」模式逐渐失效,竞争正从增量转向存量,市场争夺愈加激烈。
用户在置换时更愿意「货比三家」,价格敏感度与产品体验的重要性明显提高。品牌标签对用户决策的约束力下降,用户群体在不同厂商之间流动频繁。这既是厂商危机,也是市场优胜劣汰的加速机制。
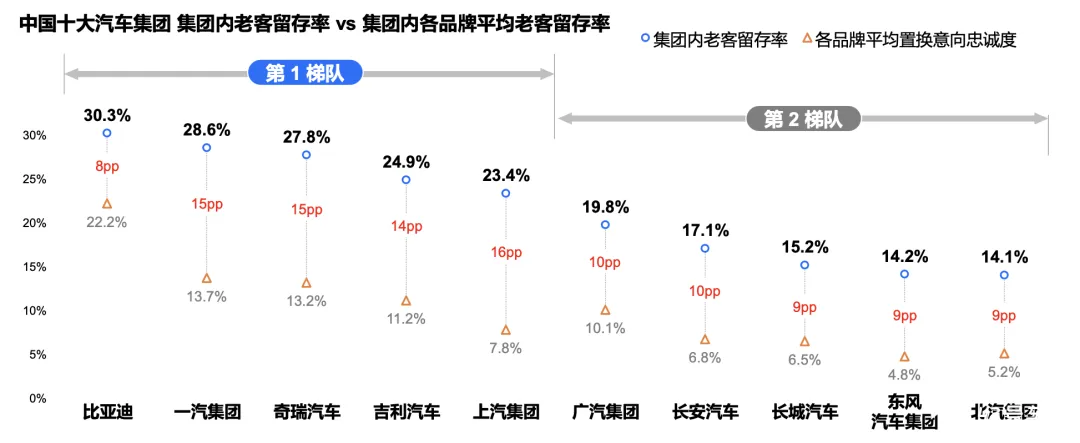
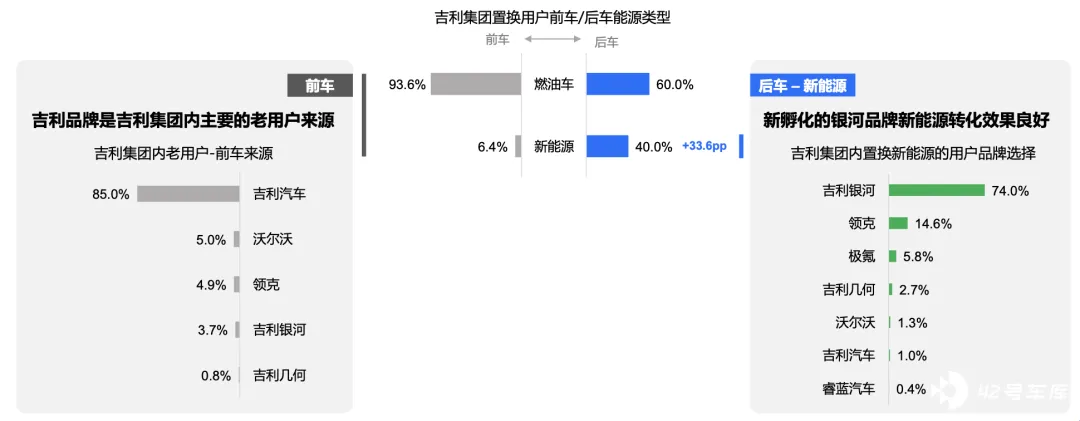
但在集团层面,多品牌矩阵带来的优势逐渐显现。 汽车集团和大型经销商集团凭借品牌间的协同,实现了比单一品牌高一倍的留存率。例如,吉利集团 85%的置换客户来自集团内部,银河品牌在新能源转化中的承接作用尤为突出;极氪则帮助集团吸引外部高端客户。
类似地,中升集团在奔驰、奥迪等高端品牌内部形成了置换闭环,提升了客户留存效率。
自主新能源品牌在 10 万至 20 万元区间占据优势,置换市场份额超过 40%;合资与豪华品牌吸引力则持续下滑,尤其是在燃油车置换中,豪华品牌的优势已不复往昔。
与此同时,三线及以下城市的置换比例接近 50%,低线市场成为竞争新战场。要求产品矩阵的调整,渠道网络与服务体系必须下沉,以适应更分散、更敏感的消费群体。
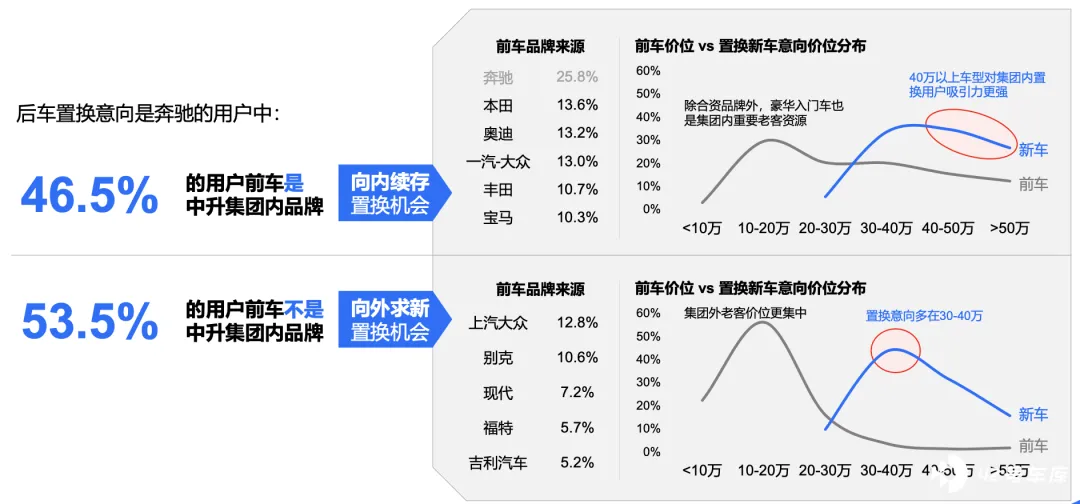
集团化厂商的策略逐渐成型:
◎ 一方面通过「向内续存」,利用多品牌协同提升集团内部老客留存;
◎ 另一方面「向外求新」,积极从合资和其他集团中挖掘置换用户。
例如,吉利通过银河与极氪拓展新能源市场,同时依托吉利与沃尔沃覆盖中低端与中高端燃油车市场。这种「双轨策略」已成为应对忠诚度下滑、稳住销量的核心路径。
未来的置换市场将加速演变为「集团化竞争」,这也可以认为汽车集团的战略纵深,单一品牌优势削弱,而具备多品牌矩阵、渠道整合与用户运营能力的集团,将在存量博弈中占据主动。
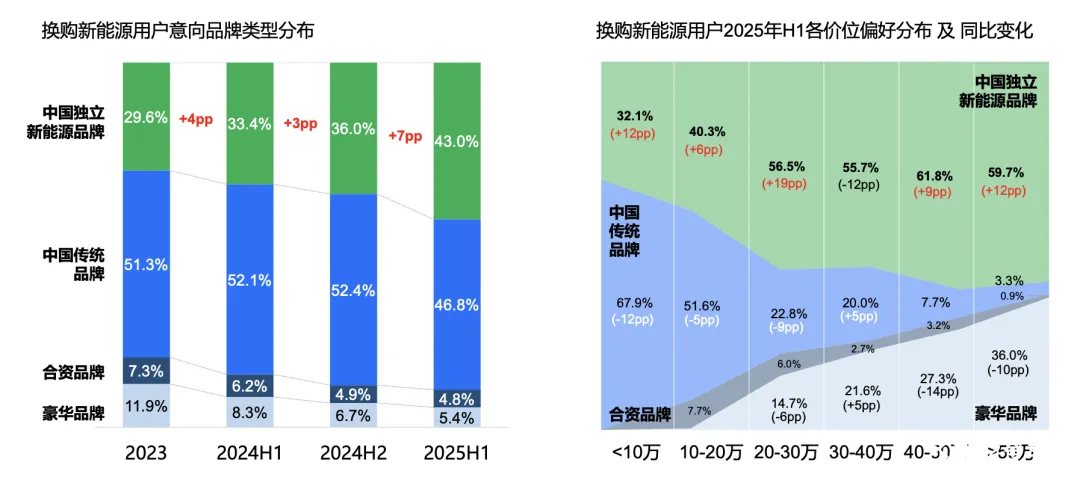
2025 年上半年车市的表面繁荣,背后是政策补贴与终端让利的双重驱动,未来发展趋势可以从以下三个维度来判断:
◎ 政策退出后,需求透支效应将逐步显现。预计 2026 年开始,车市可能重新回归低速增长,甚至出现波动调整。厂商需要提前做好去库存与利润平衡的准备,以应对可能到来的市场冷却。
◎ 新能源车的置换逻辑必须从政策驱动转向产品力驱动。续航、安全、智能化体验与残值管理将成为竞争关键。谁能解决用户的痛点,谁才能在置换市场中立稳脚跟。
◎ 品牌忠诚度下降的大趋势不可逆转。厂商必须依托集团化矩阵和渠道下沉,强化用户全生命周期运营,才能维持稳定的客户群体。未来竞争的核心不再是单点爆款,而是集团整体的市场承接能力与用户黏性。
小结
2025 年的置换潮,是政策红利、补贴和降价让销量曲线冲高,但这种繁荣难以掩盖深层矛盾:消费能力趋紧,高端需求不足,新能源吸引力下降。
随着补贴和税收优惠逐步退场,需求透支的后遗症将不可避免地浮现。真正的考验在于长期。
谁能适应消费下沉、稳住低线市场,谁能在品牌流动加剧时用集团化和多品牌矩阵锁定用户,谁才有机会在后置换时代站稳脚跟。短跑终将结束,长跑才刚刚开始。







