作者 | 邱锴俊
编辑 | 章涟漪
当下的蔚来顺风顺水顺财神,冲向盈利的目标。
9 月 2 日,蔚来公布了二季度财报,虽然 亏损还是很多—— 49.9 5 亿人民币 ,但是同比 减少 1.0% ,环比大幅收窄 26.0% 。
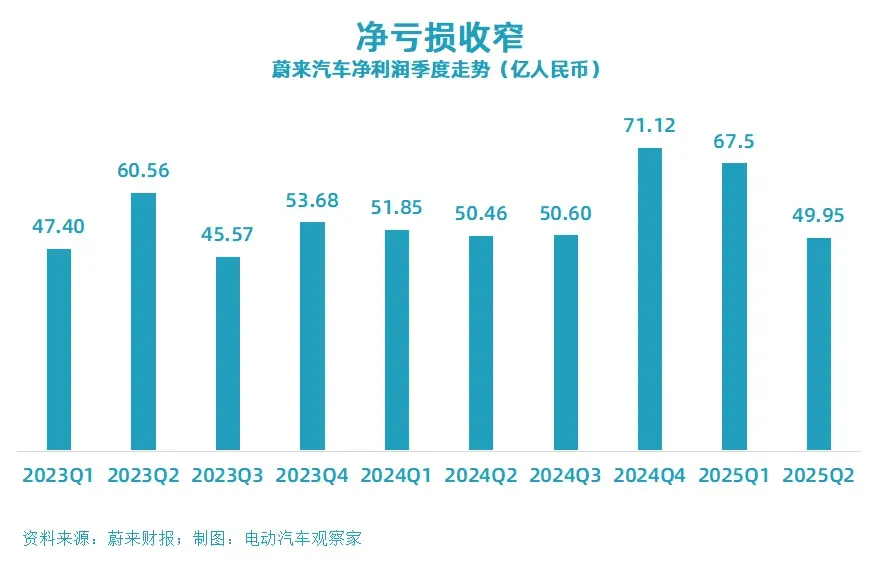
如果 剔除股权激励费用和组织优化费用后,经调整净亏损( NON-GAAP 非 通用 会计准则) 41.27 亿人民币, 同比更是 减少 9.0% , 环比 减少 34.3% 。
请留意 NON-GAAP 净亏损,因为李斌说的四季度盈利,指的就是这个,而不是 GAAP (通用会计准则)的净利润。
还有 40 多亿大坑,四季度怎么填?
在二季报之后的电话会议中,董事长李斌和一众高管介绍了促成四季度盈利的几个要素:
- 四季度必须平均月销 5 万辆,累计 15 万辆左右,其中蔚来、乐道基本各贡献一半,萤火虫补充;
- 四季度汽车毛利率达到 16%- 17% ;
- 继续控制费用,四季度研发控制在 20 亿元(NON-GAAP), 销售、一般及管理费用 ( SG&A 、 NON-GAAP ) 占到销售比例 10%以内 ……
算盘好打,兑现很难。
以上目标意味着, 月销要从现在 3 万上两个台阶;汽车毛利率从现在 10%提升六七个百分点;研发费用要降 4 亿左右;而销售、一般及管理费用目前还高达 20%,要降 10 个百分点……
不过, 蔚来目前处在一个强烈的上升势头,一鼓作气,四季度有望开一次香槟。
销量回到高位
蔚来二季报发布的节点,正逢 8 月销量公布。
8 月,蔚来交付量创 新高纪录 ,共 交付 31,305 辆汽车 ,同比增长 55.2% ,其中 蔚来 10,525 辆,乐道 16,434 辆,以及萤火虫 4,346 辆。 乐道 L90 热销,单月就破万辆。
不过,二季报包含的月份,还没有这么出色,但也非常不错,回到历史高位区间。
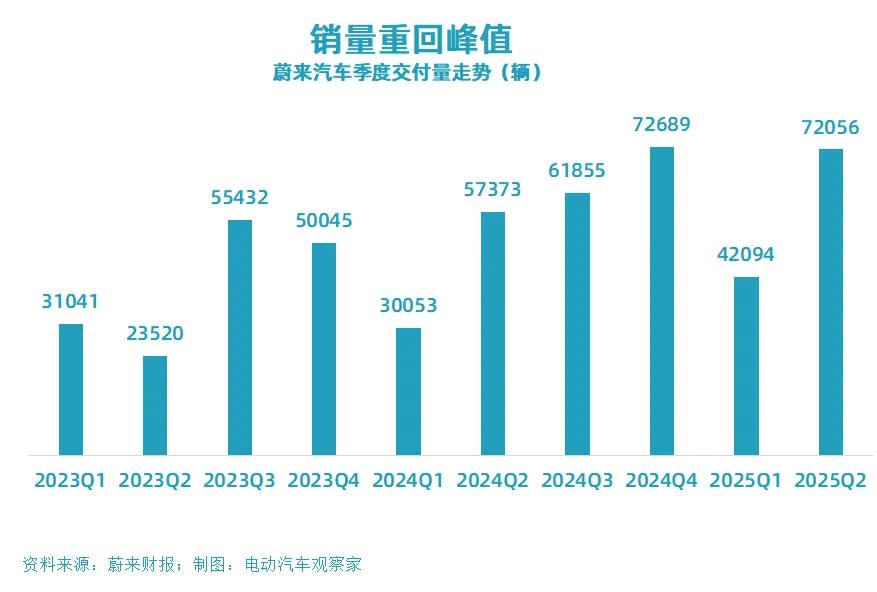
二季度交付量为 72,056 辆, 同比 增长 25.6%, 环比暴增 71.2%。
二季度还是蔚来品牌唱主角,占 65%。
收入增幅会小一点。收入 190.09 亿人民币同比只增长 9.0%,环比增长 57.9%。原因也很简单, 相比 2024 年二季度,车卖得便宜了。
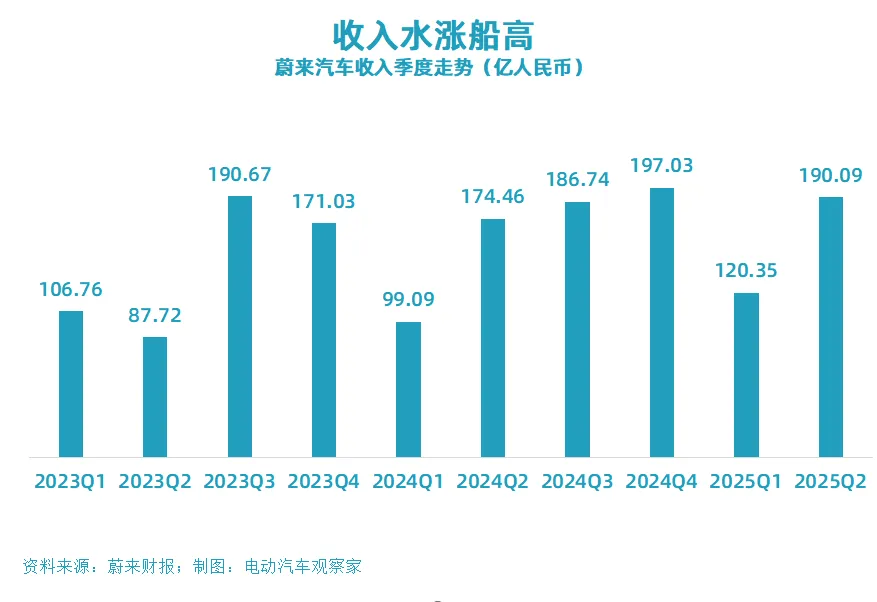
另外,其他收入也贡献不小,金额 28.7 3 亿元人民币 ,同比 增长 62.6%, 环比增长 37.1%。原因包括: 二手车销售收入增加;技术研发服务收入增加;随着用户数量的持续增长,零部件、配件和汽车售后服务以及电力解决方案的销售收入增加。
当然,大家更关心盈利能力。
从毛利率看,改善还不够明显,汽车毛利率 10.3%,同比跌了 0.9 个百分点,环比仅改善 0.1 个百分点。
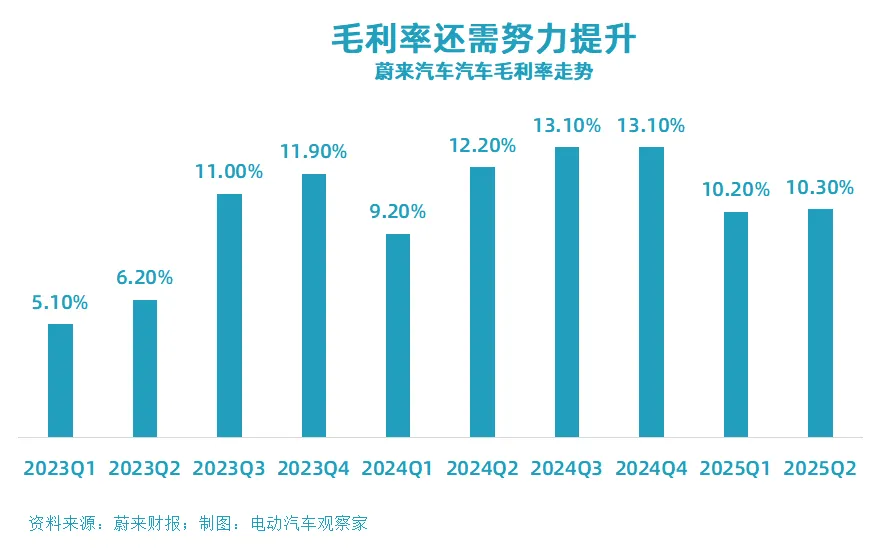
蔚来 CFO 曲玉解释, 主要的原因是二季度在产品的切换期, 2025 款的 5566 ( ET5、ET5T、ES6、EC6 ) 是在 5 月中下旬逐步完成切换的, 销量只占总 交付的 20%,所以提升 不大。
最终毛利润是 19 亿不到,但是支出端呢?
研发 30 亿,费用(SG&A)39.65 亿。
两厢一对照,运营亏损和净亏损在 49 亿、50 亿左右就很好理解了。
竞争性定价不伤毛利
省吃俭用,把研发、费用降下来是必须的,但省不出盈利来,还得靠卖车把钱赚出来,也就是 提升毛利率,再辅以规模,才能把研发、费用摊薄。
曲玉在电话会上讲述了蔚来毛利率提升的路线图。 二季度达到 10.3%之后,三季度蔚来 品牌的 5566 完成切换, L 90 开始交付, 汽车 毛利润将会逐步 。
四季度,全新 ES 8 从 9 月下旬开始交付, 和 L 90 一起构成 全季度的交付,毛利还是会再进一步提升。
最终, 「 整车的整体毛利率目标是在 16%-1 7%之间 , 来达成盈亏平衡的目标。 」
要提升毛利率,一般而言,就要提价。
但是, 蔚来在变相降价或者 「竞争性」定价,就只能靠技术创新和供应链优化来降本。
近期,乐道 L90、特别是全新蔚来 ES8 的定价,都非常有攻击性。尤其是 全新 ES8,预售价相比上一代降低了 11 万元,极大提升了竞争力。
另外, 8 月 29 日,蔚来官宣蔚来品牌全系标配 100kWh 长续航电池包,起售价不变 —— 相当于降价 3.8 万元 。
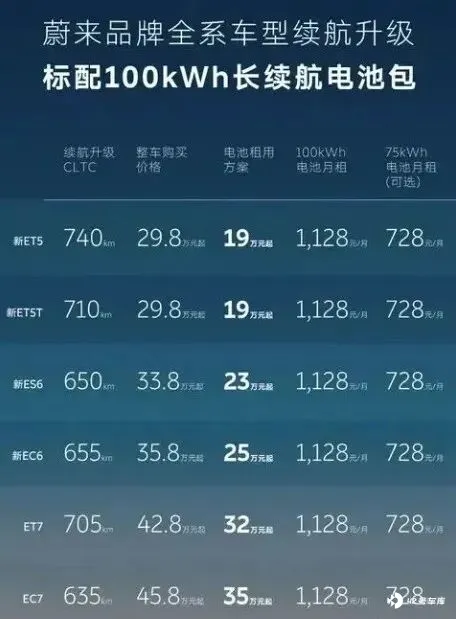
在这样定价策略下,蔚来还能持续提升毛利率?
曲玉表示, 全新 ES8 、 L90 ,包括明年要上的新车, 在产品定义的时候,就已经做好了充分的准备,希望能够给到 积极 定价一个比较强的成本的支撑 。 「 跟我们前一代的产品相比,我们这一代的产品还是有充分的成本竞争力。 」
背后的原因则是研发和采购。曲玉说, 依靠过去 10 年的纯电技术积累,关键零部件的自研以及持续的采购和成本控制的措施,使得 蔚来在像 L90 和 ES8 这样的旗舰新车型上不仅仅可以做到有竞争力的产品,还实现了系统性的全面降本。
曲玉称, 到今年四季度,乐道 L90 和 ES8 的毛利率目标是 20%, 带动总体汽车毛利率提升到 16%-17%。
有了毛利率,还得有规模。
李斌表示,四 季度的产能目标是 5.6 万台,蔚来品牌 2.5 万台、乐道品牌 2.5 万台、萤火虫品牌 6000 台,以此支持 5 万台月交付目标。
简单推算,四季度如果蔚来能实现累计销售 15 万辆,保持现有平均售价的情况下,收入将达到 336 亿人民币。
以 16%毛利率计算,毛利润达到 54 亿左右,扣除 20 亿研发,33.6 亿费用(以收入 10%计算)——确实,蔚来能够刚刚实现盈亏平衡。
三季度,蔚来净亏损应当就会大幅收窄。他们给出了非常乐观的指引: 交付 87,000 台至 91,000 台,同比增长 40.7% 至 47.1% ,营收指引 218.1 亿元至 228.8 亿元,均 将 创 出 历史新高。
能力强,才有顺风局
即便四季度没有达成盈利目标, 蔚来的状态确实也不一样了,单季盈利不会太远。
因为核心是能力提升、效率提升。
李斌说, 「 今年以来,我们聚焦运营效率执行力提升的组织能力建设,研发与销售服务的体系化效率显著优化,随着销量毛利率和费效的提升,将大大改善公司的财务表现,推动公司进入新一轮发展周期。 」
在收入端,蔚来十年研发、充换电基础设施建设、品牌建设的红利全面爆发,使得新一代产品有很强的成本竞争力。
李斌对此很有自信,他认为在技术路径选择上,蔚来是正确且领先的。 而研发降本、创造利润,正在实现。比如李斌反复提及的,自研神玑芯片, 「 研发费用虽然投入了很多,但是我们反映到 BOM 上它的成本也降低了很多。 」
不仅是 2025 年产品毛利率提升,李斌表示, 蔚来公司长期努力的目标是毛利率实现 20% 。其中,蔚来品牌目标毛利率实现 20% ,并在此基础上往 25% 努力。乐道品牌毛利率将在 15% 毛利基础上争取实现更高毛利。萤火虫毛利率是 10% 左右。
从 NT3.0 开始,这样的目标越来越近。后续的产品,也将继续吃到红利。 李斌透露,蔚来品牌明年会推出两款大 SUV,一款是 ES9,一款是大五座 SUV ES7。加上乐道 L80,公司明年会有三款新的大 SUV 车型交付。
在产品定义方面,蔚来也有进步。
李斌也总结,蔚来 在产品定义方面过去有很多经验教训。 「 新一代产品,比如乐道 L90、全新 ES8,学习到了很多行业优秀做法,也修正了一些过去的错误。 基于具有竞争力的产品路线、合理的产品规划和符合中国用户需求的产品定义,乐道 L90、全新 ES8 受到了市场欢迎。」
仅就这两个产品来说,超大的前备箱,就给了用户非常强烈的、可感知的使用价值和情绪价值。
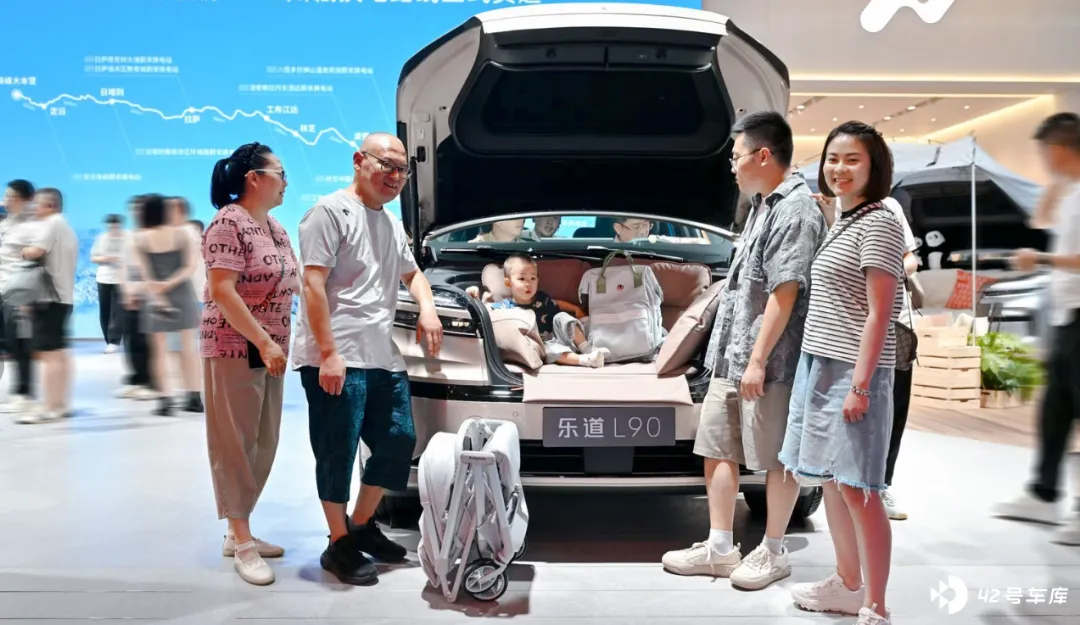
乐道 L90 的前备箱超级吸睛
研发和费用方面,蔚来提升组织效率、优化体系,取得了刮骨疗伤般的好转。 「今年公司研发体系做了非常多提效工作,产出 ROI 提高明显。明年基本会保持每个季度 20 亿至 25 亿元研发投入,以此来保证长期竞争力,研发投入主要为新车型开发。」
费用方面,李斌在谈及二季度财务表现时,就更多归功于基本经营单元机制。 「通过基于基本经营单元机制的全面降本增效举措的落地,成本优化效果显著,二季度经营亏损环比收窄超 30%。」
在资本支出方面,像充换电基础设施,他们也再度重申,将充分调动社会资本来进行投资。
如今的蔚来确实和 「刻板印象」不同:花钱不再大手大脚,车价下来了,但毛利率上去了,效率还提升了……
能力不强的时候,盘盘都是逆风局;能力提升了,才有顺风局。