作者:邓泽锋
本周,国内新能源汽车龙头车企比亚迪,发布 2025 年中财报,根据财报所披露:
1)上半年营收高达 3713 亿元,实现同比增长 23%
2)归母净利润达到 155 亿,同比增长 14%
3)现金储备约为 1561 亿,环比一季度增长近 18 亿
4)研发投入达到 309 亿,同比增长 53%
5)经营现金流高达 318.33 亿,同比大幅增长 124.52%
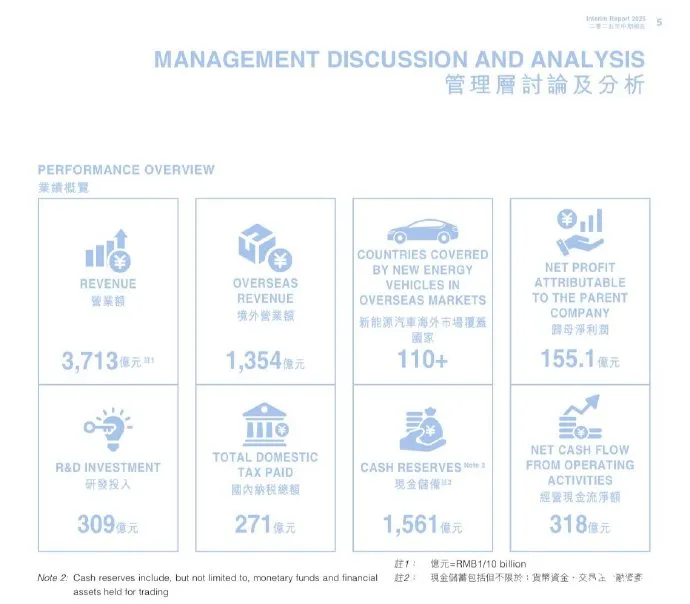
半年营收创下新高,刷新历史纪录,比亚迪的多项关键财务指标均来达到里程碑时刻,如果要用一句话,去形容这份年中答卷,更合适的说辞应该是:
稳中有进,坚韧且克制。
逆流而上,首次超越特斯拉
回看这份财报,最为亮眼的是创下新高的营收表现。
在上半年,比亚迪创造高达 3713 亿元的营收总额,这一营收数字帮助比亚迪首次超越特斯拉。
作为参考,特斯拉曾在 7 月下旬发布 2025 年第二季度业绩财报,而在同期特斯拉的营收约为 418.31 亿美元(约合人民币 2986.44 亿),攻守易形,两者的营收差距超 700 亿,这一次比亚迪领先。
我们发现,即便拆分比亚迪的总营收结构,细分至汽车类相关业务,这一类目的营收总和仍高达 3025.06 亿,超过特斯拉的半年营收总量。
但特斯拉的经营质量不可小觑,在营收规模相差 700 亿情况下,特斯拉的归母净利润高达 23.27 亿美元,约合人民币 167 亿。
营收表现亮眼,比亚迪在全球前十大车企榜单中,继续往前挺进:
2023 年,比亚迪的上半年新车销量达到 125 万辆,首次跻身全球前十大车企行列,首开 70 年来中国汽车品牌进入全球前十纪录,同时这还是是中国汽车行业历史上首次超越合资品牌。
作为前十大榜单里唯一仅售新能源车型的车企,比亚迪最终在全年累计卖出超过 302 万辆新车,位列全球销量榜第九名。
今年上半年,比亚迪累计销量达到 214.6 万辆,超越本田、日产汽车,位列全球车企第七位。
值得一提的是,在全球前十大车企榜单里,比亚迪是唯一保持净利润正向增长的车企。
以全球汽车巨头为例,丰田汽车的 2025 财年第一财季(*注:丰田财年从当年 4 月开始计算)披露,其第一财季的净利润同比下降达 36.9%,丰田因此下调全年业绩预期,并预计全财年净利润将同比下滑 44%。
大众汽车,在上半年销售收入达到 1584 亿欧元,同比微降 0.3%,但盈利利润仅为 67 亿欧元,同比大幅降低 33%,税后利润同比降低近 40%,总量约为 44.77 亿欧元。
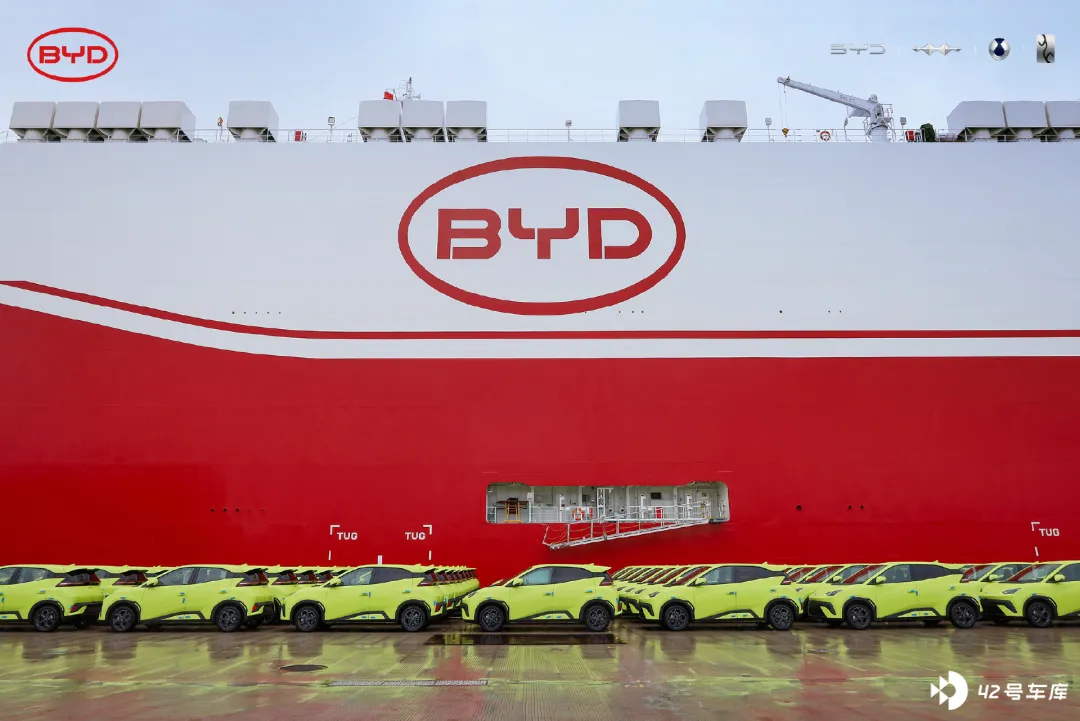
比亚迪能够做到净利润表现逆流而上,除了销量增长以外,更重要的一环是海外增量的成效卓著。
1-7 月,比亚迪的全球销量约为 249.03 万辆,其中面向海外的乘用车及皮卡销量超 55 万辆,实现同比增长 130%。
很多人可能会对海外销量 55 万,这个数字没什么概念,根据相关统计数据显示,1-7 月,国内整车出口前十的车企里,奇瑞汽车以 66.7 万辆的出口量登顶第一,约占国内总出口量近 20%。
而比亚迪与奇瑞的海外出口销量,仅相差不到 12 万辆,并且比亚迪创造了 130%的同比高速增长。
截至 7 月末,比亚迪的海外销量约占到整体销量的 22%,而反映到营收数据里,海外市场所带来的增量则更为直观,海外营收高达 1353.58 亿,约占总营收近 37%,其海外业务质量可见一斑。
即便今年,比亚迪在国内销量兴许会受到波动期影响,但其年内海外销量极有可能打破 100 万辆大关,这也是支撑比亚迪在全球逆流而上的关键。
坚韧且克制
稍微关注国内新能源车圈的朋友,可能都记得,这几年的比亚迪喜欢在年初出牌,行业龙头先行出牌,往往也意味给当年的车圈博弈定下了主调。
譬如是 2023 年的冠军版,2024 年的荣耀版,一轮轮广泛且精准的定价战几乎完成了对国内主流细分市场的「火力覆盖」。
而今年,是比亚迪非常典型的一个「技术年」:
2 月,比亚迪正式宣布全系搭载「天神之眼」智能辅助驾驶解决方案,秉持「好的技术就该人人可享」的理念, 首批升级高阶智驾的比亚迪新车将有多达 21 款。
其中颇为重磅的是,起售价仅为 7.88 万元的海鸥自由版,采用天神之眼 C,升级 DiLink 100 智能座舱,成为业界首款拥有高阶智驾的 A00 车型,也首次将高阶智驾带入到了 7 万级市场。
相当罕有的是,比亚迪的这一轮技术发布,完全呈现出了一种集中喷发的姿态,就在全民智驾技术发布的次月,比亚迪携手大疆联合发布全球首款高度集成智能车载无人机系统灵鸢。
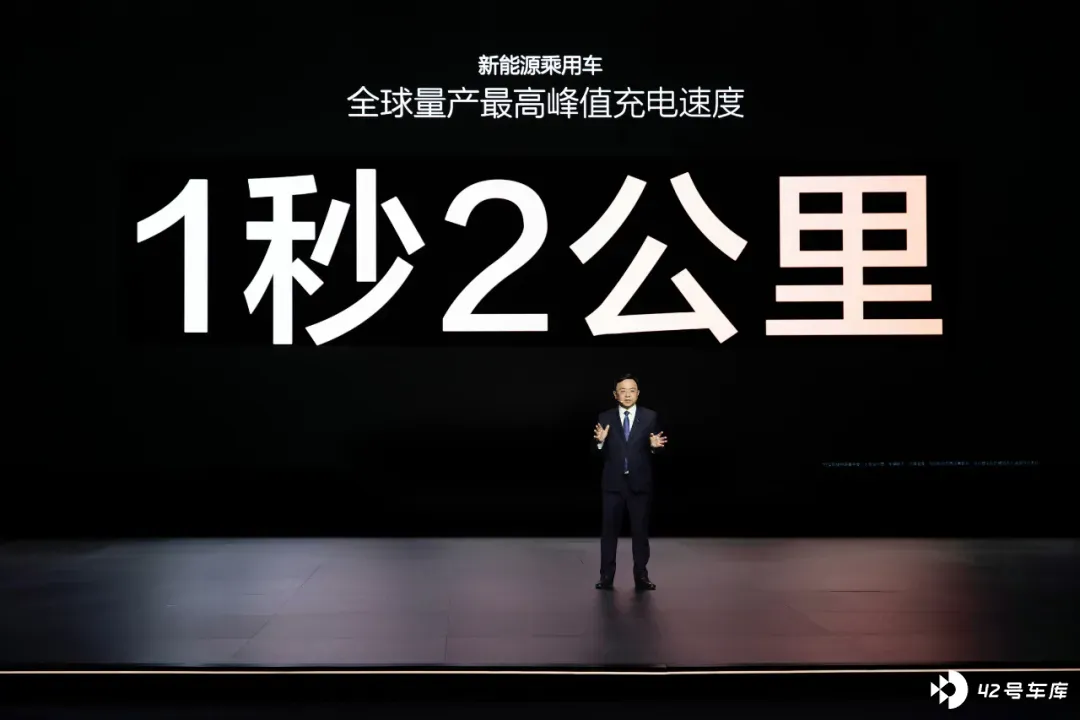
紧接在两周后,比亚迪又在超快充领域上发布超级 e 平台以及兆瓦闪充技术,在 1000V 超高压电子电气架构支持下,最大充电电流可达 1000A,充电倍率可达全球量产最高的 10C。
比亚迪宣称,搭载兆瓦闪充技术的新车,能够做到闪充 5 分钟,畅行 400 公里。
井喷状密集技术发布的背后,是比亚迪长期的研发投入。
根据比亚迪最新的半年财报披露,仅在上半年,比亚迪的年内研发投入就累计可达 309 亿元,几乎是同期的归母净利润的 2 倍。
相比突然爆发式的说辞,比亚迪的投入用「巨」水长流来形容才更加贴切:
回顾过去 3 年,比亚迪的研发支出保持着长期高于净利润的水准,2022-2024 年,比亚迪的研发支出分别达到 202.2 亿、399.18 亿以及 542 亿元,而各年的归母净利润分别为 166.22 亿、300.41 亿以及 402.54 亿元。
2024 年,比亚迪首次成为 A 股上市公司中研发金额最多的企业,截至今年 6 月底,其累计研发投入已经超过了 2100 亿元。
尤其值得注意的是,这样的研发支出并没有进行资本化处理,也即是说,比亚迪几乎每一笔研发支出的账,都计算在当下,而非为了纸面的利润表现,将研发支出分摊到漫长的技术周期里稀释。
如此去回顾这一份「半年报」,我们才会发现比亚迪冷静且克制的一面。
当然,还有一个大众相当感兴趣的话题 —— 负债率。
电车实验室曾在 《车企负债高,就是要倒闭?》 一文中,详细描述了全球车企高负债的共性特质,如有感兴趣的读者可自行点击翻阅。
而在一众复杂的「负债」类目里,有息负债则是更能有效判断车企实际债务压力的核心指标,一般包括银行贷款、发行债券等类目,车企需要为此支付利息,若还本付息压力过大,车企可能会陷入流动性危机。
从全球范围看,海外头部车企对有息负债较为依赖,比方说是丰田汽车 2024 年有息负债约为 1.87 万亿,约占负债总额的 68%;福特汽车约为 1.1 万亿,约占 66%;大众集团为 1 万亿,占比可达 32%。
同期,比亚迪的有息负债规模降低至 285.8 亿,约占总负债规模的 4.9%,几乎是行业最低。
截至今年 6 月末,比亚迪的有息负债规模略微涨至 416 亿,也仅占总负债比重的 6.9%,远低于大部分全球车企巨头。
营收规模极快增长,即便是在二季度出现自 2022 年一季度以来的利润下滑,这一份年中报仍然向我们展现了比亚迪的超强韧性。