

引言
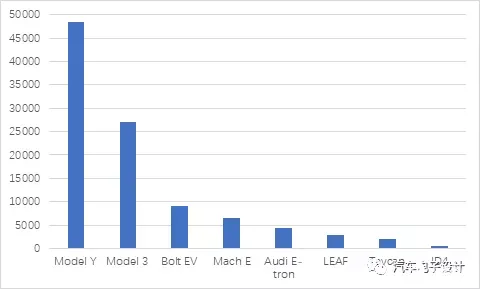
简短的写一下找到的美国市场电动汽车的数据。在找第一季度美国的市场数据的时候,很有意思,由于拜登政府的一系列计划,美国主要的电动汽车厂家都比较积极。
1)美国厂商方面:福特的 Mach-E 开始交付,整体的节奏还没把握好,但是已经上到了第四的位置;通用在新平台没上来之前,还在靠 Bolt EV 继续上量。
2)欧洲企业:BMW 由于在美国市场不卖 iX3,和奔驰一样销量比较少。大众集团的 E-tron、Taycan 和 ID4 都开始逐步站稳脚跟
3)日韩企业:现代起亚的 KONA 的问题,很早把量自己削下来了;目前主要日系在美国市场卖的还是 LEAF。整体来看,美国市场由于川普的政策,大部分企业推出新的产品的意愿不强,在 2021 年还是停滞的市场,特斯拉一家独大。
Model 3 和 Model Y 的切换
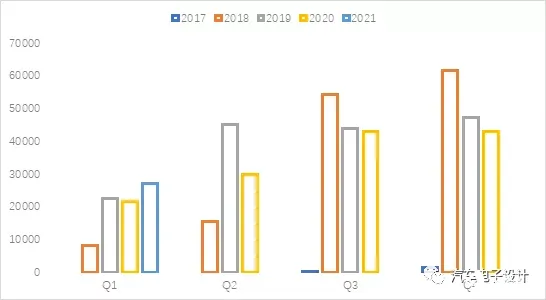
我们去年在看的时候,已经发现在美国加州等主要区域,Model Y 和 Model 3 的销售势头已经逆转,其实也就是说更大的 Model Y 一方面抢别人燃油车的市场,一方面也分流了 Model 3 的销量。所以根据这个数字推算,Model Y 和 Model 3 的需求已经差了一倍。对于 Model 3,如果把季度性的销售数据列出来,Model 3 在美国的历史交付最高数据是在 2018 年的 Q4,季度交付为 61650 台,随后稳定回落到 4 万台左右,随着销售重心转向 Model Y,特别是标准里程版出来,Model Y 的增量就比较大。
这个数据在去年第四季度在加州已经完全体现出来了(2020 年全年 Model 3 的销量为 38580,Model Y 为 20124,这个数据还体现不出来),根据加州车辆统计的数据,Q4 加州的 Model Y 的量为 10961,超过了 Model 3 的 7032。而随着价格调整,这个数据越拉越开。
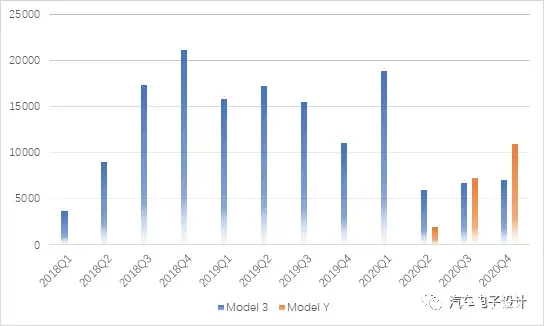
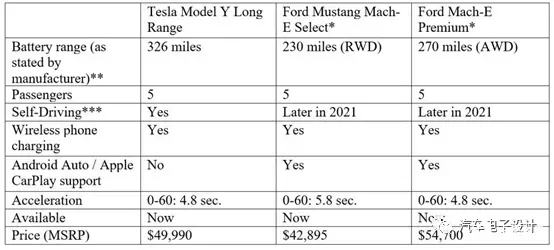
从目前的情况来看,特斯拉的销售重点,已经完全放在了 Model Y 上面。随着 Model S、X 换代的延迟,能看到今年冲击销量,最主要的调整就是在中国制造低价 Model 3,在美国优化 Model Y 的产能进行扩充。而竞争来看,类似 Mach-E 在季度销量上大概处在 1/8 的状态。我觉得还是有好几个原因:
1) Model Y 的价格调整太快,这一方面是供应链方面产量快速上升带来的降本红利,第二是本身对于特斯拉来说量的上升带来的想象力比毛利增加更重要,所以能看到不停在逼迫销量
2) Mach-E 在美国销售,福特对于经销商的支撑和掌控比较有限。新车上去,有一个交付周期,这段时间终端价格波动往往是传统 Dealer 操作比较灵活的地方,不过由于有了 Model Y 做对比,想上量即使有退税,还需要对价格进行控制。
拜登的新能源汽车政策
由于美国电动汽车市场停滞,这次拜登的政策主要从鼓励国产化产业链、购置补贴、建设充电桩以及推动专项领域电动化 4 个方面来刺激美国汽车电动化,但目前细则和具体量化目标还没有。
1) 提议投资 1740 亿美元,刺激电动车产业发展。计划将使汽车制造商能够刺激从原材料到零部件的国内供应链,重组工厂以在全球竞争,并支持美国工人生产电池和电动汽车。
备注:电池产业链的本土化,基本是美国和欧洲的目标,如何实现不清楚
2)购置补贴(这个之前退税 7500 美金还在),这个设置前提约束为购买美国制造的电动汽车的销售折扣、退税和税收优惠,后续这块的细节将会影响 Tesla 和 GM 两家的实际销量
3)2030 年前建 50 万个充电桩。将为州、地方政府和私营部门建立拨款和激励计划,以在 2030 年前建立一个拥有 50 万个充电桩的全国网络,同时推行强有力的劳动力、培训和安装标准
4)商用车队:这基本是中国之前的节奏,推动运输车、公交、校车等公共用车电动化。计划更换 5 万辆柴油运输车辆,并在能源部的支持下,通过美国国家环境保护局的一项新的儿童清洁巴士项目,使至少 20% 的黄色校车实现电动化;推动公交 100% 清洁化
小结
我估计等 Model Y 在中国的产能上来,估计讨论的重点也是在这台车持续降价调整中对于电动 SUV 的市场格局影响了,这方面美国比中国早了 9 个月左右。随着美国的新能源汽车支持政策出台,整体的电动汽车供应格局会有影响






