


作者:陶烟烟
过去几年,大三排 SUV 更多依赖燃油与增程模式,汉兰达和理想 L9 分别代表了两个时代的标杆。
但进入 2025 年,似乎 大三排 SUV 纯电时代到来了: 理想 i8、问界 M8 纯电、特斯拉加长版 Model Y,以及蔚来的乐道 L90 和全新 ES8,在 8 月开始一下子变成热点话题。
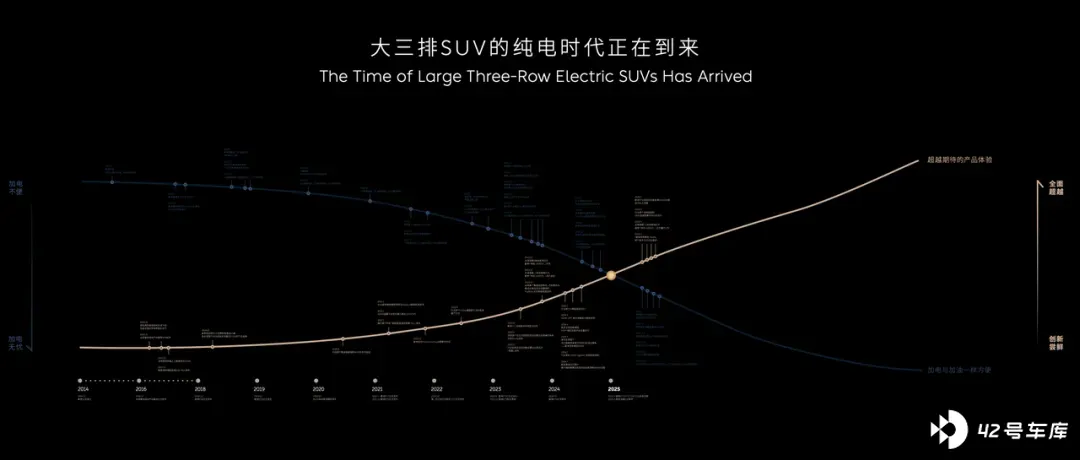
此前沉寂的纯电大三排 SUV 赛道一下子热闹起来了,那么是否如蔚来在 NIO day 所说的,大三排 SUV 的纯电时代正在到来呢?

整体趋势
我们在之前的文章《 「三排六座 SUV」八年进化论:从边缘概念到家庭刚需 》写到,蔚来的 ES8 其实做得很早。
从历史来看,我们看到下面的趋势变化:
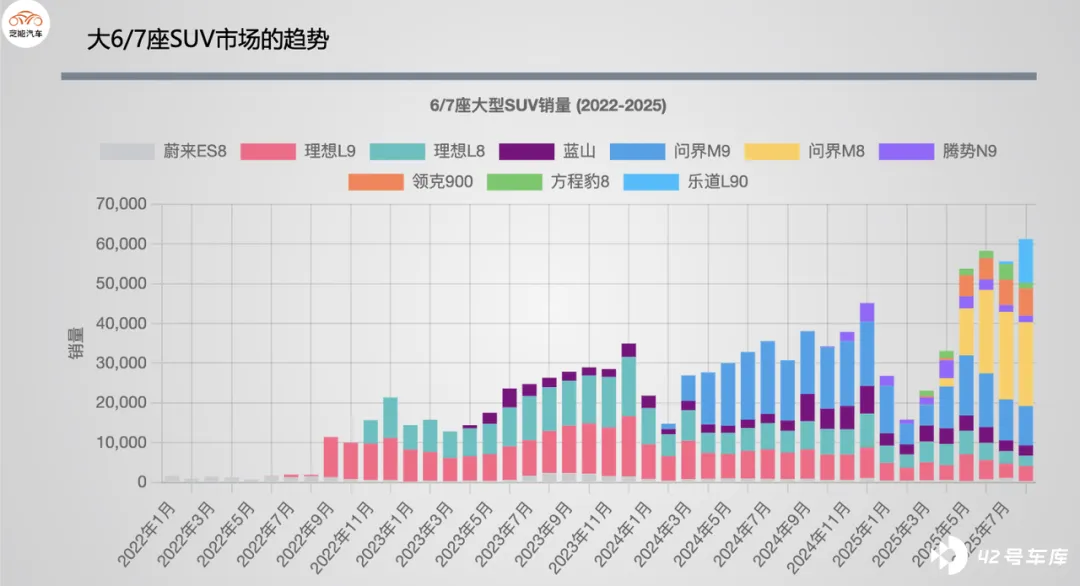
2025 年的市场格局变化,如下所示:
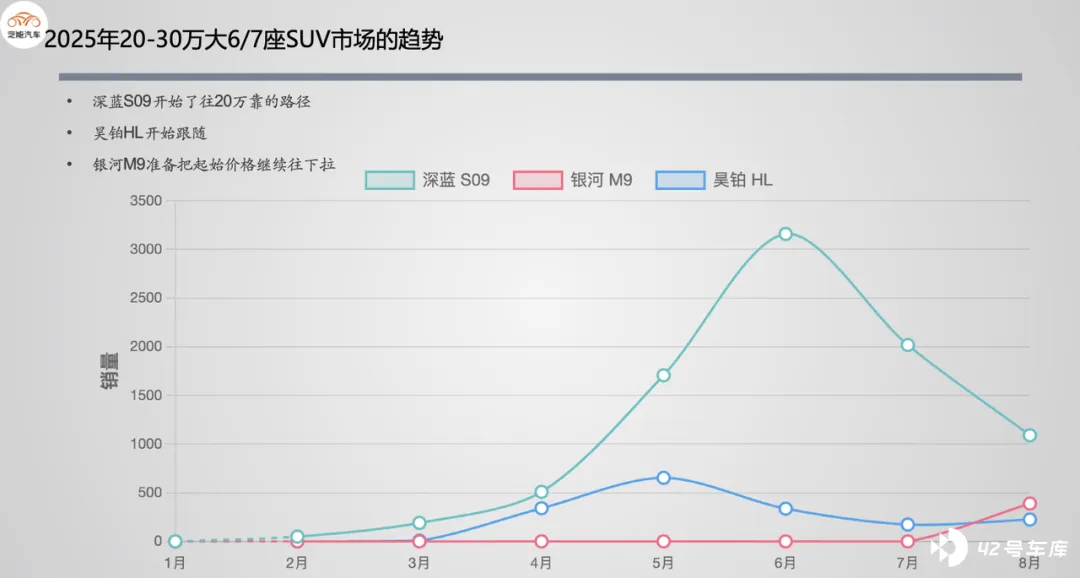
◎ 8 月销量按高低排序为:问界 M8 (21081 辆) 、乐道 L90 (11066 辆) 、问界 M9 (9891 辆) 、领克 900 (6861 辆) 、理想 L9 (3796 辆) 、蓝山 (2570 辆) 、理想 L8 (2623 辆) 、腾势 N9 (1700 辆) 、方程豹 8 (1378 辆) 、深蓝 S09 (1090 辆) 、昊铂 HL (224 辆) 、蔚来 ES8 (301 辆) 、银河 M9 (389 辆,还没上市) ,理想的 i8 8 月的销量为 2623 台,预计接下来往更高的销量冲一冲,特斯拉 Model YL 在 8 月销量还没体现出来。
◎ 1-8 月趋势分化显著:问界 M8 的高峰是 7 月 22048 辆,乐道 L90 7 月首销 686 辆后,8 月爆增至 11066 辆;领克 900 从 3 月 345 辆逐步升至 8 月 6861 辆,稳步向上。问界 M9 (8 月增程式 8980 台,纯电 911 台,大概是 10:1 的关系) 、腾势 N9 等在高位波动;理想 L8、理想 L9、蔚来 ES8 呈波动下滑;昊铂 HL 销量比较有限。
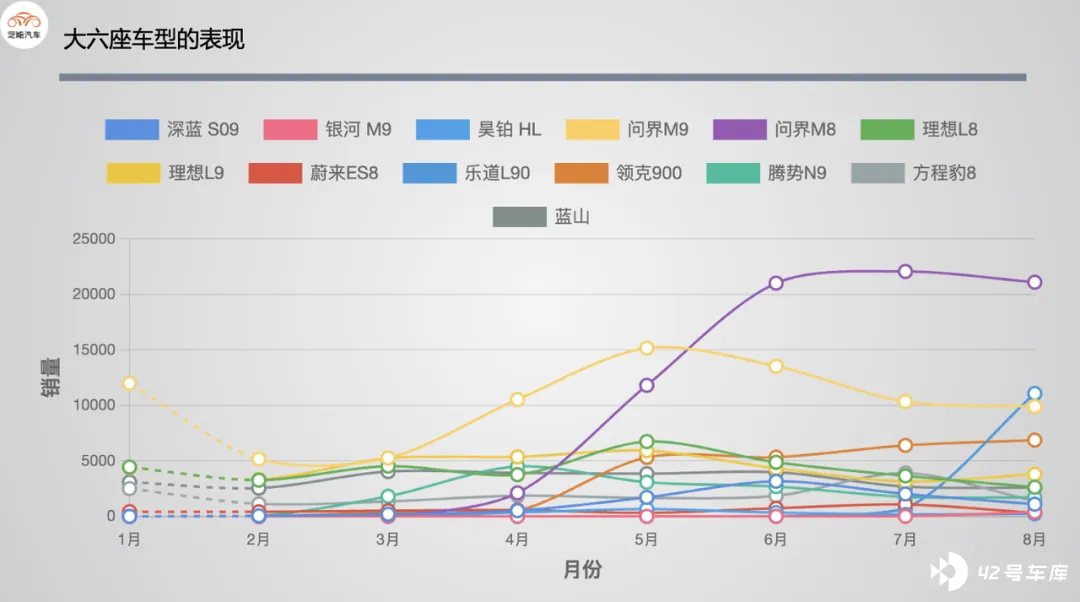
从这个销量来看,纯电大三排 SUV 能卖好的只有蔚来,而且蔚来也没有增程。我们会持续关注纯电大三排的销量。

纯电大三排为什么起来了?会超过增程么?
纯电大三排 SUV 这波集体入局背后,是多个关键条件逐渐成熟的结果, 电池成本和补能环境的改善。
磷酸铁锂电芯和碳化硅器件的价格持续下探,叠加快充与换电网络的高速扩张,使得用户的购车门槛和里程焦虑显著降低。
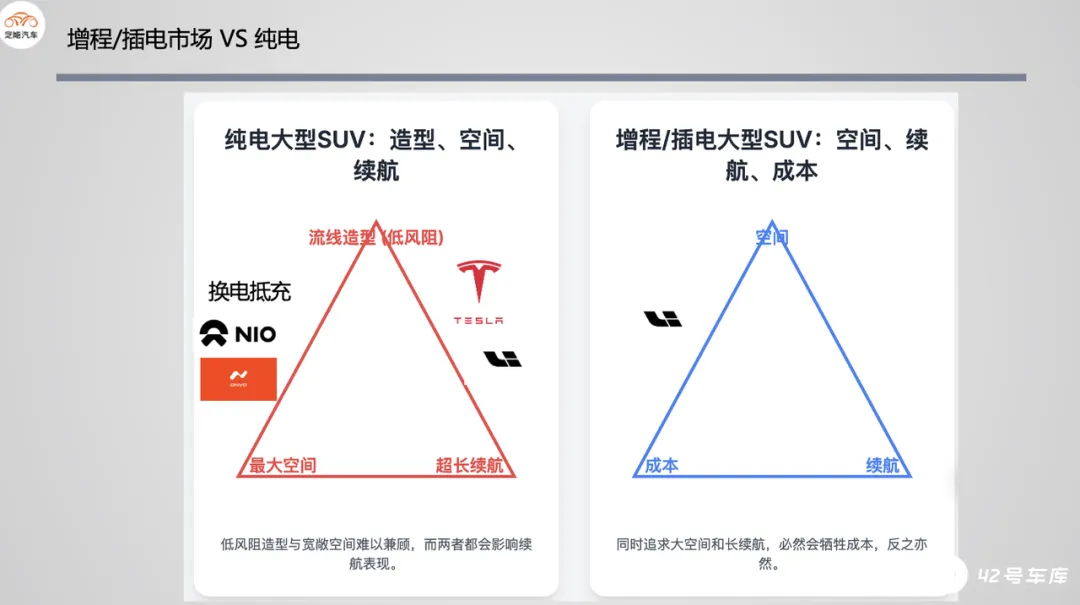
技术突破让「大车耗电高、空间受限」的传统难题逐步被攻克——轻量化压铸工艺、800V/900V 高压平台以及跨域融合的电子电气架构,为车企同时解决空间、能耗和造型「三角困境」提供了可能。
更重要的是用户心理的变化。 增程车型在过去几年完成了用户教育,让家庭用户逐渐习惯用电、依赖电网,反过来加速了纯电的接受度。当用户意识到「续航焦虑更多是心理问题」时,纯电大三排 SUV 便拥有了真正爆发的土壤。
如果我们对比纯电和增程大三排 SUV 的差异问题
◎ 纯电大三排 SUV 要解决的问题是造型、续航和续航的问题,蔚来是有补能体系,所以选择的是造型和空间,续航是配大容量电池+补能体系解决问题。理想和特斯拉,是围绕风阻造型上做妥协,来做空间和续航。
◎ 增程/插电 SUV,主要的问题是空间、续航和成本,从目前的情况来看,随着电池做到快 70 多度电,大容量增程的成本已经快赶上 100 度纯电 SUV 的产品。
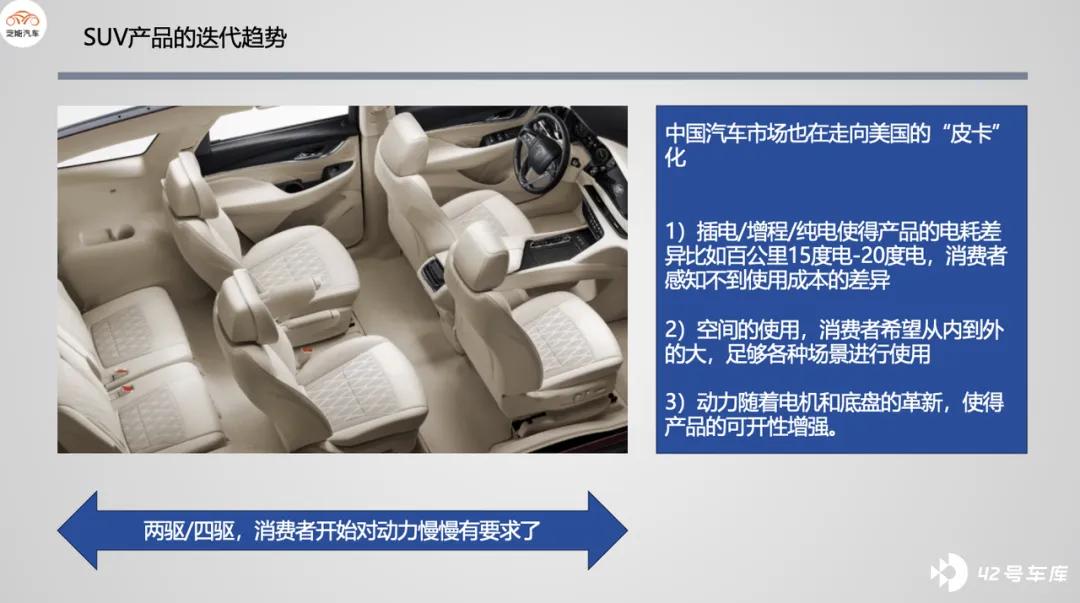
我们理解一下,中国汽车市场也在走向美国的「皮卡」化,也是以大为美,开始逐步大型化
◎ 插电/增程/纯电使得产品的电耗差异比如百公里 15 度电 -20 度电,消费者感知不到使用成本的差异。
◎ 空间的使用,消费者希望从内到外的大,足够各种场景进行使用。
◎ 动力随着电机和底盘的革新,使得产品的可开性 (驾驶的感觉更好了) 增强。
再叠加为了家庭换车,这个逻辑是很清楚的,不是车主本人想换,是家庭需要换车。
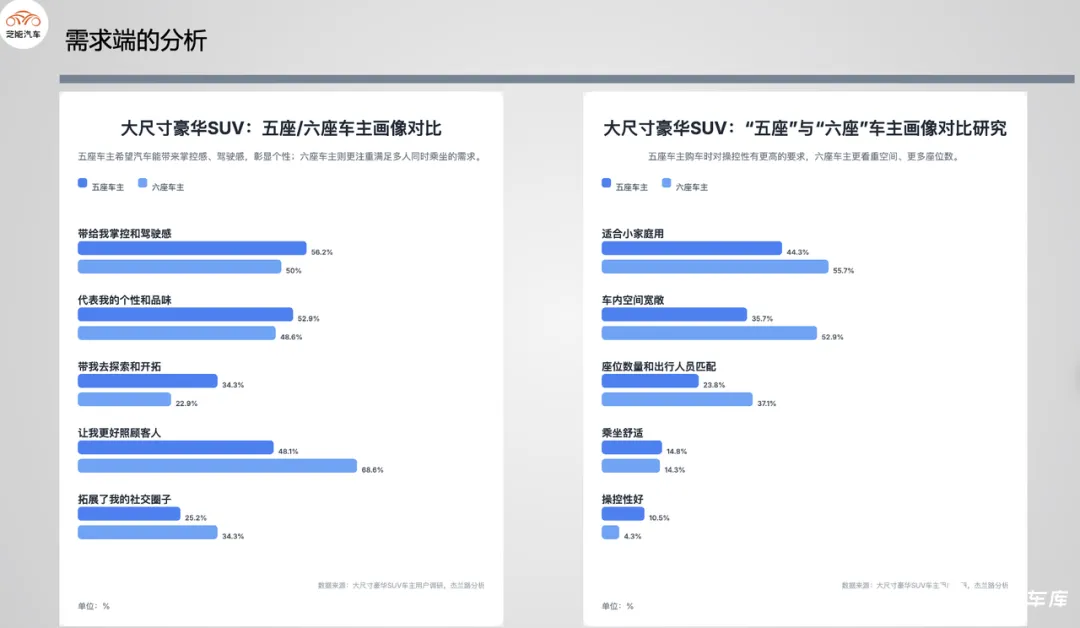
也就是说,目前增程和插电的大型 SUV 随着银河 M9 还有零跑 D 系列的 SUV 下探到 20 万这个线,会把这波的市场扩展 (特别是 200 公里的配置) ,至于是不是纯电大三排 SUV 可以全线铺开,我们还需要观察。
20-30 万往 15-20 万走的时候,这种 5 米出口的插电 SUV 的市场潜力是多少,我们可以看各家都配置以后的结果。
小结
2025 年自主品牌打破传统车型级别与价格对应关系,如 A0 级车型价格降至 5 万元左右,B 级车型价格下探至 10 万元以内,形成「把 C 级车当 B 级卖,B 级车卖 A 级价」的竞争格局。
如果我们观察大型 SUV 的三排车,首先是价格下探,其次我们再来观察纯电和增程的比例关系,我理解随着价格下探是挤压了原来中性 SUV 的需求。


