


作者:陶烟烟
2025 年 8 月,印度汽车市场零售销量 31.8 万辆,同比跌 7%,环比降 8.8%,年初至今累计 259 万辆,仅增 3.5%。经济放缓 (GDP 增速 6.5%) 、通胀 (CPI 4.8%) 、贷款利率高企 (9%) 和季风雨影响消费,节庆促销推迟加剧需求疲软。
马鲁蒂铃木仍领跑但份额滑至 44%,丰田逆势涨 12%,本土马恒达 SUV 强势,而 SUV 热趋理性,混动车崛起,新能源遇冷,市场竞争日趋白热化。
MG 品牌的销量还是不错的,月度销量 6578 台,年度累计 4.5 万台。
品牌与车型:日系滑坡,本土突围
◎ 马鲁蒂铃木销量 14 万辆,同比跌 11%,份额从 47%降至 44%,Ertiga (MPV,1.7 万辆,降 5%) 和 Dzire (轿车,1.5 万辆,稳) 仍居前二,靠性价比抓中产需求。
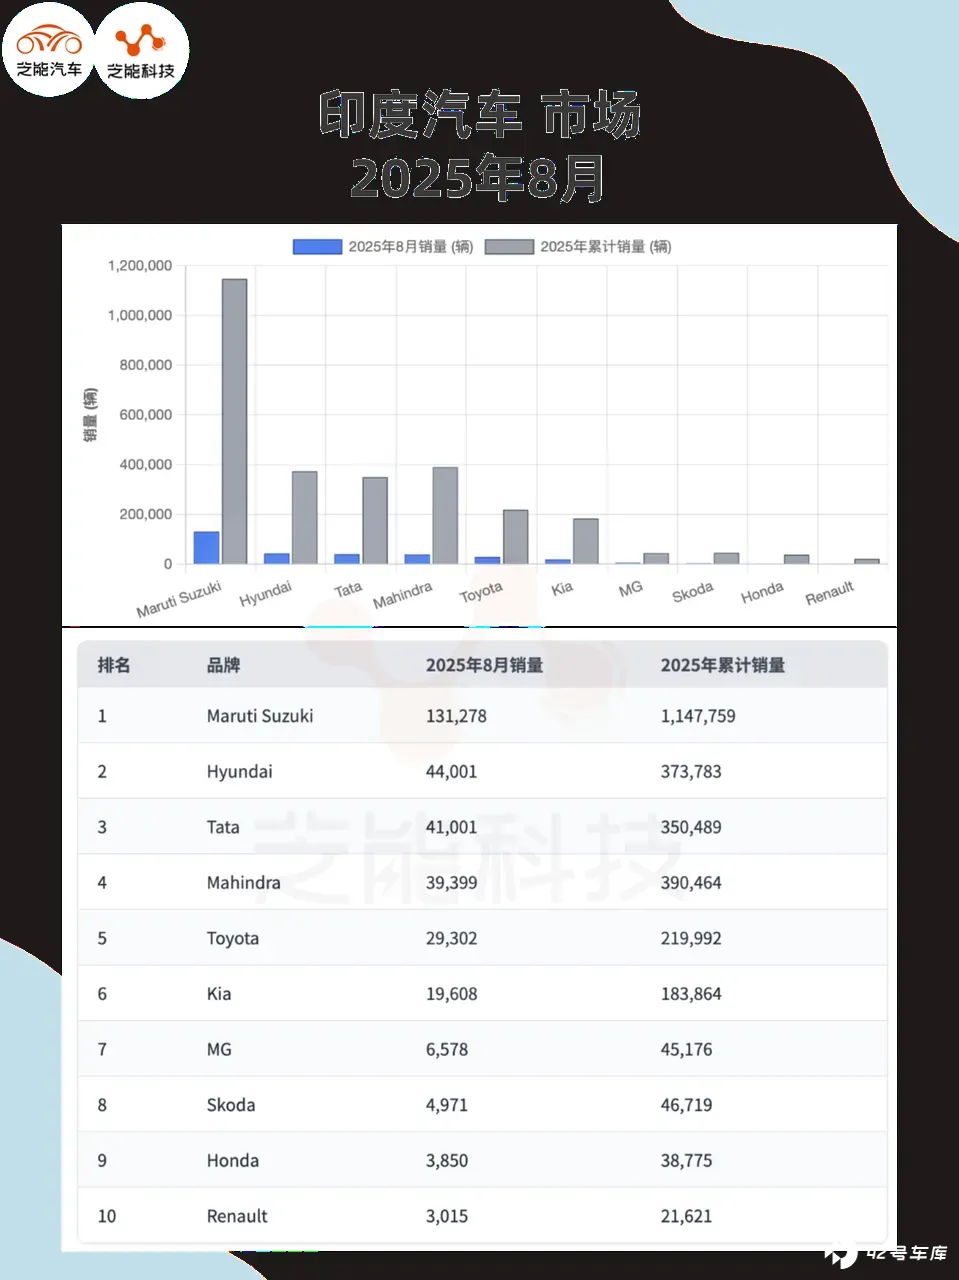
◎ 丰田涨 12%至 2.7 万辆,Innova Hycross (混动,7000 辆) 热销,攻占中高端家庭市场。
◎ 现代、起亚 SUV (Creta、Seltos) 跌超 8%,份额各约 8%。
◎ 马恒达涨 9%至 2.6 万辆,Scorpio/XUV700 领跑本土 SUV。
◎ 塔塔受 EV 波动拖累,跌 5%,但 Nexon EV 累计居首。
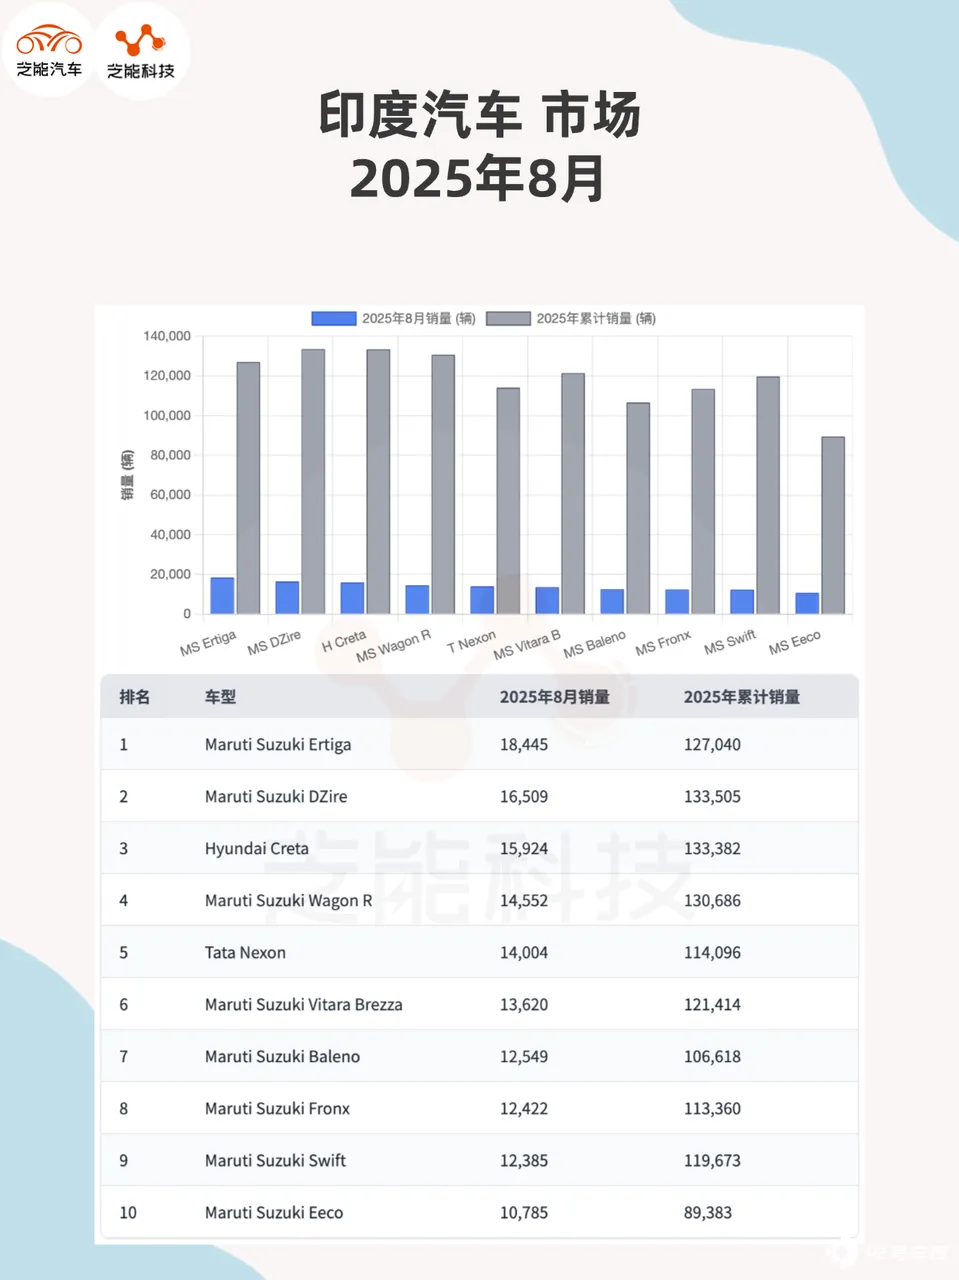
◎ 斯柯达、名爵中型 SUV 增 15%,虽仅占 3%,但扰动市场。
趋势与挑战:混动崛起,纯电动受挫
◎ MPV 和紧凑轿车占销量 40%,Ertiga、Dzire 满足家用和网约车需求。
◎ SUV 份额从 2023 年 50%降至 45%,消费者偏好性价比 (马恒达) 而非高端 (现代) 。
◎ 混动车增 20%,丰田混动占其销量 30%,燃油经济性受追捧。
◎ 纯电动销量环比跌 10% (塔塔 Nexon/Tiago EV) ,受充电桩不足 (全国仅 2 万) 和补贴不确定性拖累,渗透率仅 4% (2024 年 5%) 。
印度政府推 30%购车补贴和 10 万充电桩计划,短期难解基建瓶颈。
小结
8 月印度车市低迷,宏观压力和结构性变化交织。马鲁蒂铃木失血,丰田、马恒达逆势突围,混动车成新宠,纯电动增长受阻,这个市场外面可以看一看。







