作者: 陶烟烟
9 月份,中国动力电池装车量数据出炉,规模效应是很明显的。
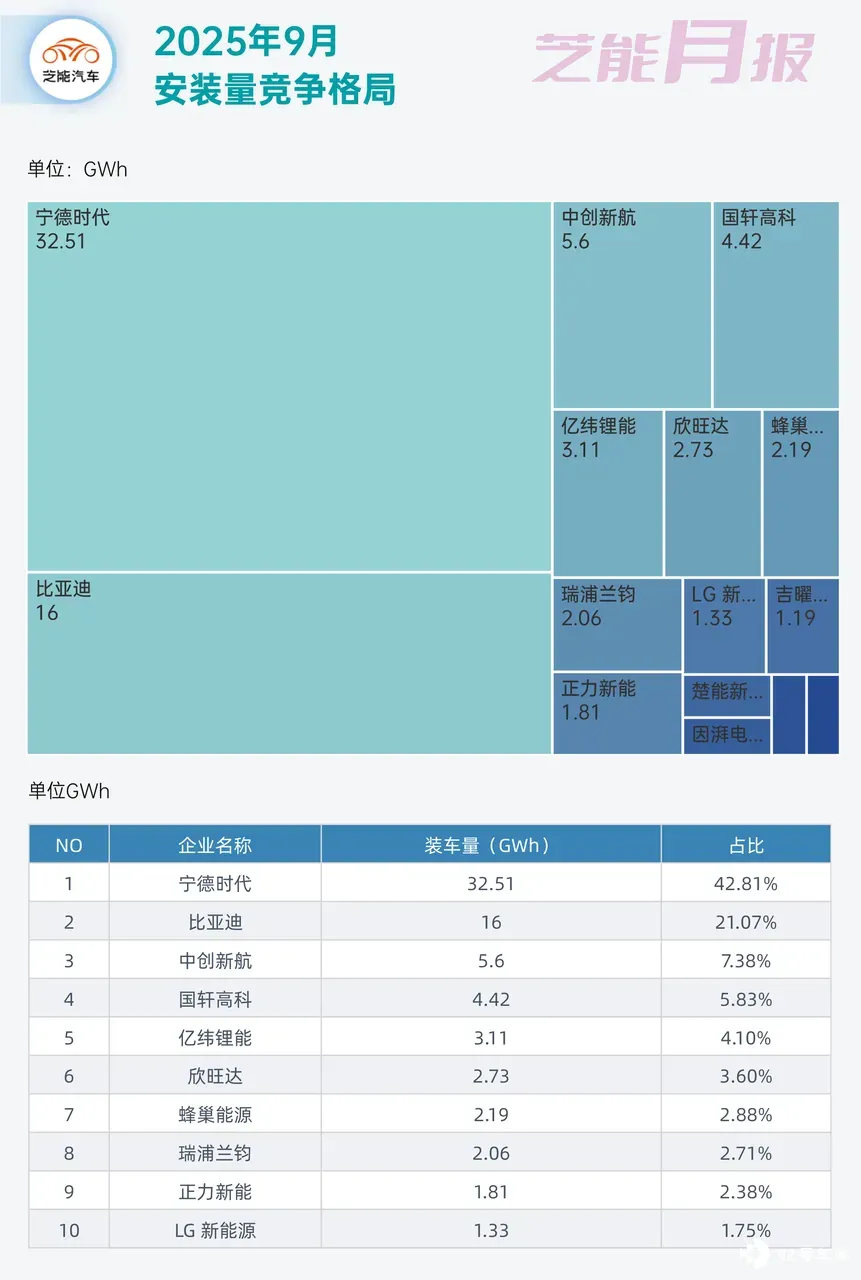
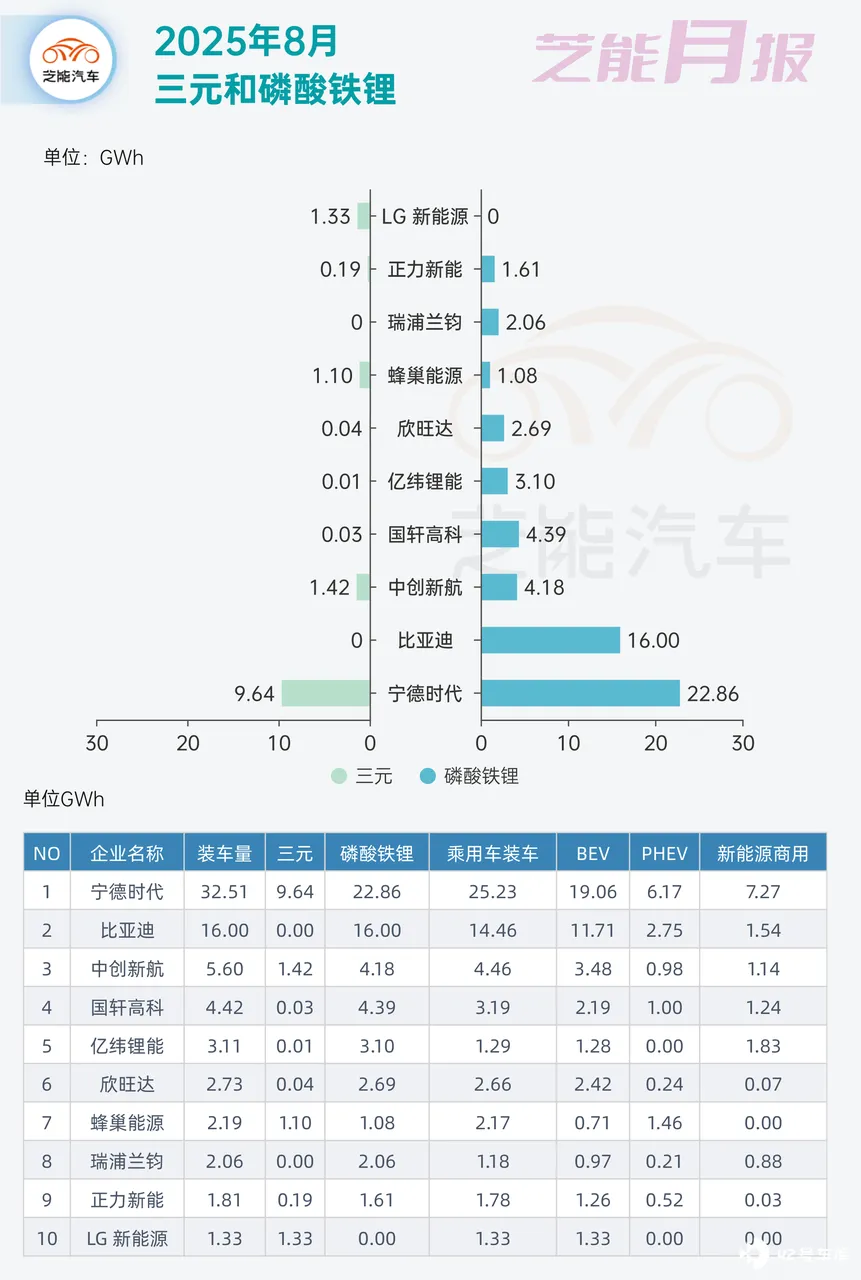
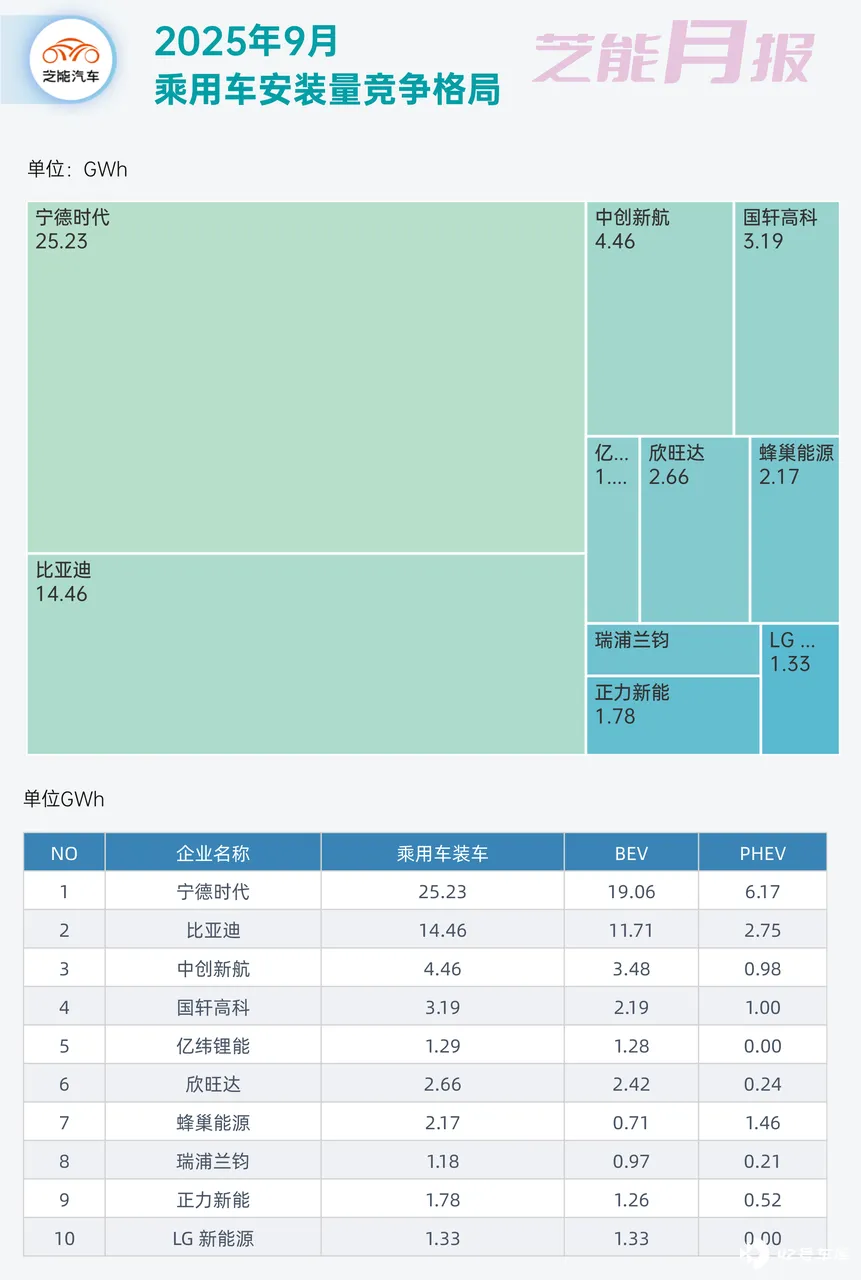
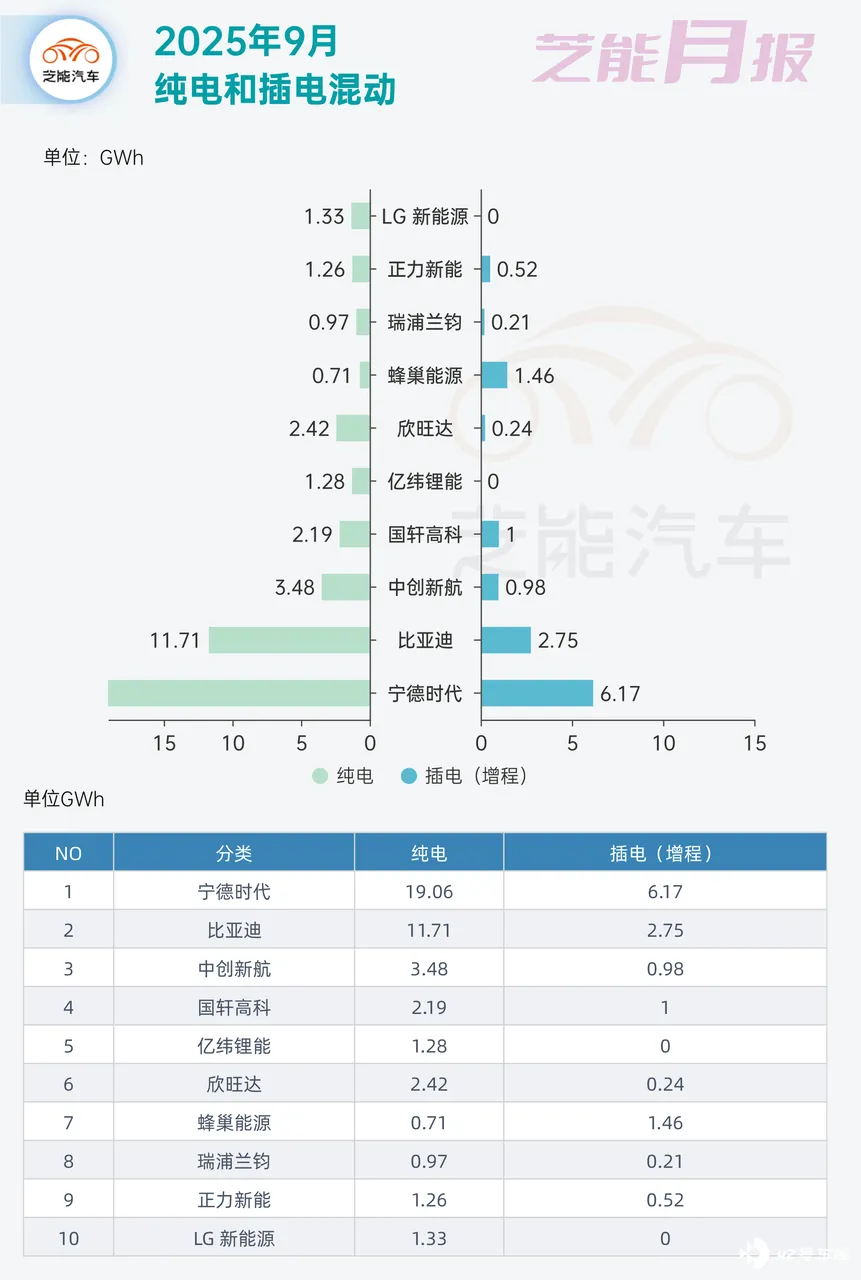
● 宁德时代 装车量达到 32.51GWh,其中磷酸铁锂电池占 22.86GWh,三元电池为 9.64GWh。乘用车领域贡献 25.23GWh,其中纯电动车型装车 19.06GWh,插混车型 6.17GWh,在全领域保持强劲渗透力。
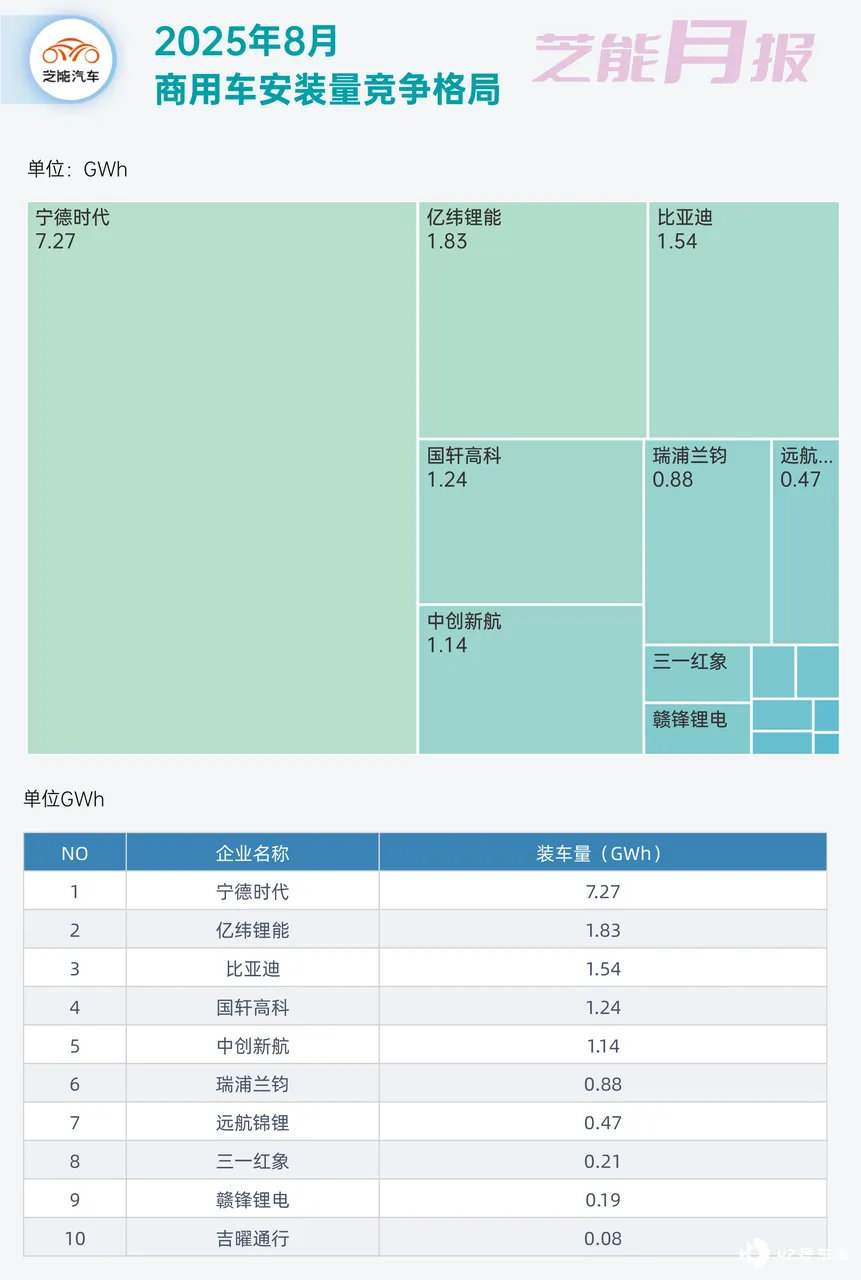
● 第二名比亚迪, 装车量 16GWh,全部来自磷酸铁锂电池。其乘用车装车 14.46GWh,其中纯电 11.71GWh,插混 2.75GWh (插电的用量其实不大) ,在商用车也有 1.54GWh 的表现。
● 第三名中创新航 装车 5.6GWh,其中磷酸铁锂占七成以上。纯电车型贡献 3.48GWh,插混 0.98GWh,商用车 1.14GWh。
随后是国轩高科 4.42GWh、亿纬锂能 3.11GWh、欣旺达 2.73GWh、蜂巢能源 2.19GWh、瑞浦兰钧 2.06GWh、正力新能 1.81GWh,以及 LG 新能源 1.33GWh。
如果从电池体系结构看,磷酸铁锂在 TOP10 企业中占据绝对主导: 宁德、比亚迪、国轩、欣旺达、瑞浦、正力几乎都以铁锂为主,总体占比超过 70%,三元体系更多集中在宁德时代等少数企业。
从应用端看,纯电动乘用车仍然是装车主力, 总量约 42GWh,插混车型约 14GWh,商用车市场相对稳定在 7GWh 左右。
● 新势力品牌
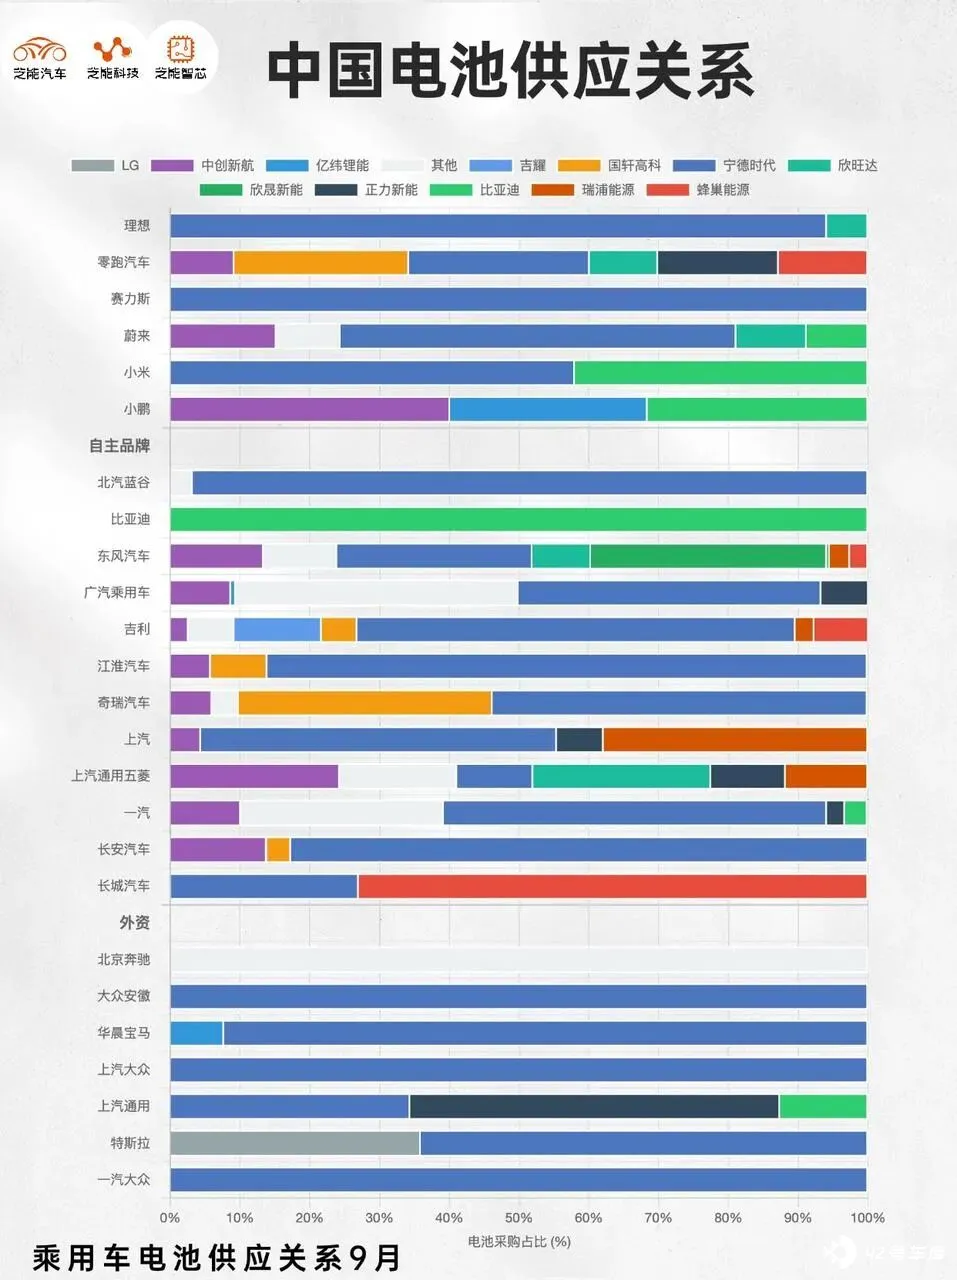
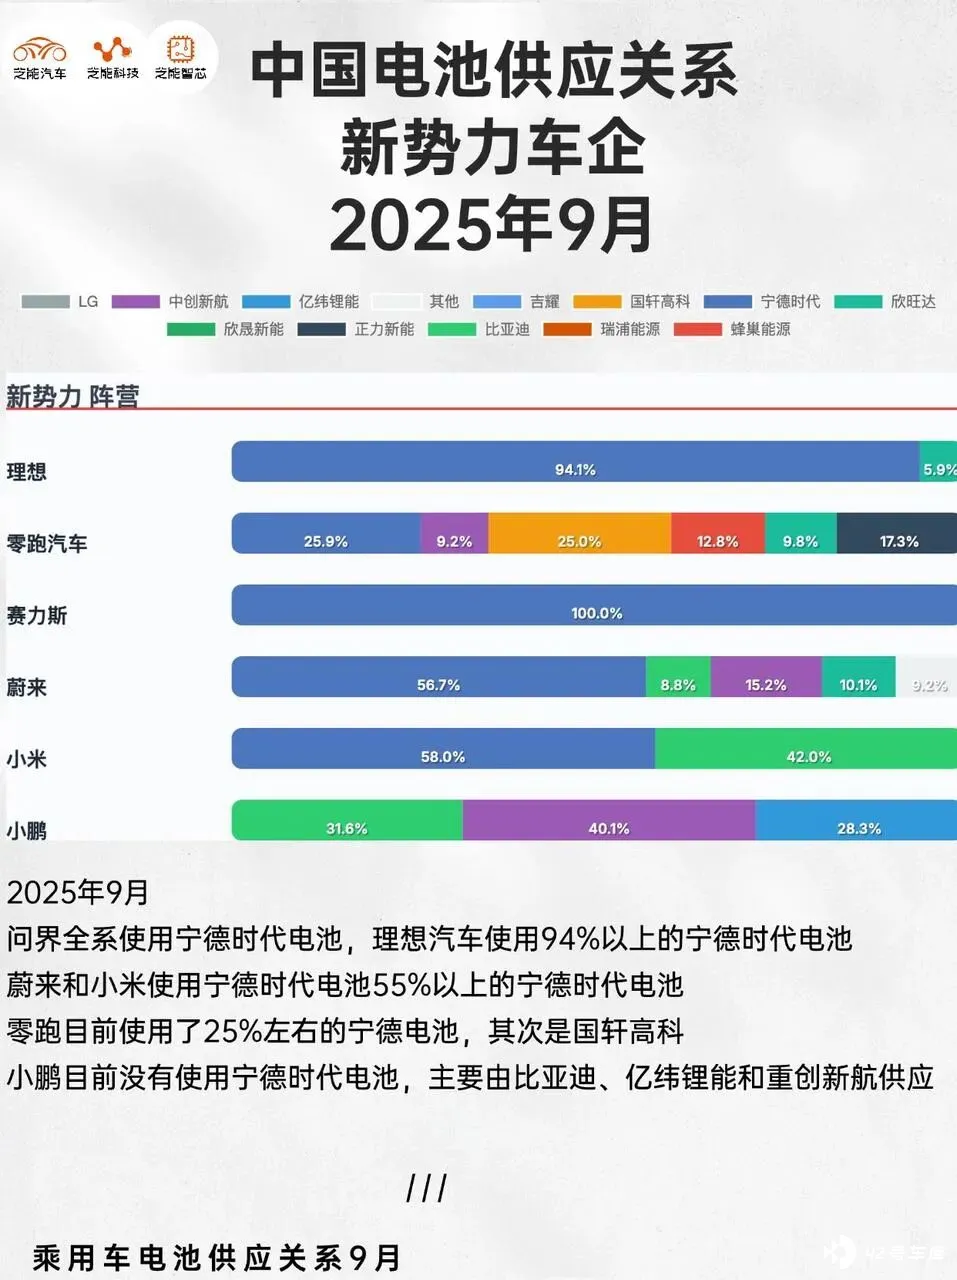
◎ 蔚来:宁德时代仍是核心供应,占 57%,比亚迪、中创新航、欣旺达均有份额,分散化策略。
◎ 理想:高度依赖宁德时代,占比超 94%,其余由欣旺达补充。
◎ 小鹏:形成三足鼎立格局,中创新航占 40%,比亚迪和亿纬锂能分别占三分之一左右。
◎ 零跑汽车:供应链最分散,宁德时代、国轩高科、正力新能、蜂巢能源、欣旺达均有份额,宁德时代占比仅 26%。
◎ 赛力斯:由宁德时代独家供应。
◎ 小米:形成宁德时代与比亚迪「双电池」格局,比例约 6:4。
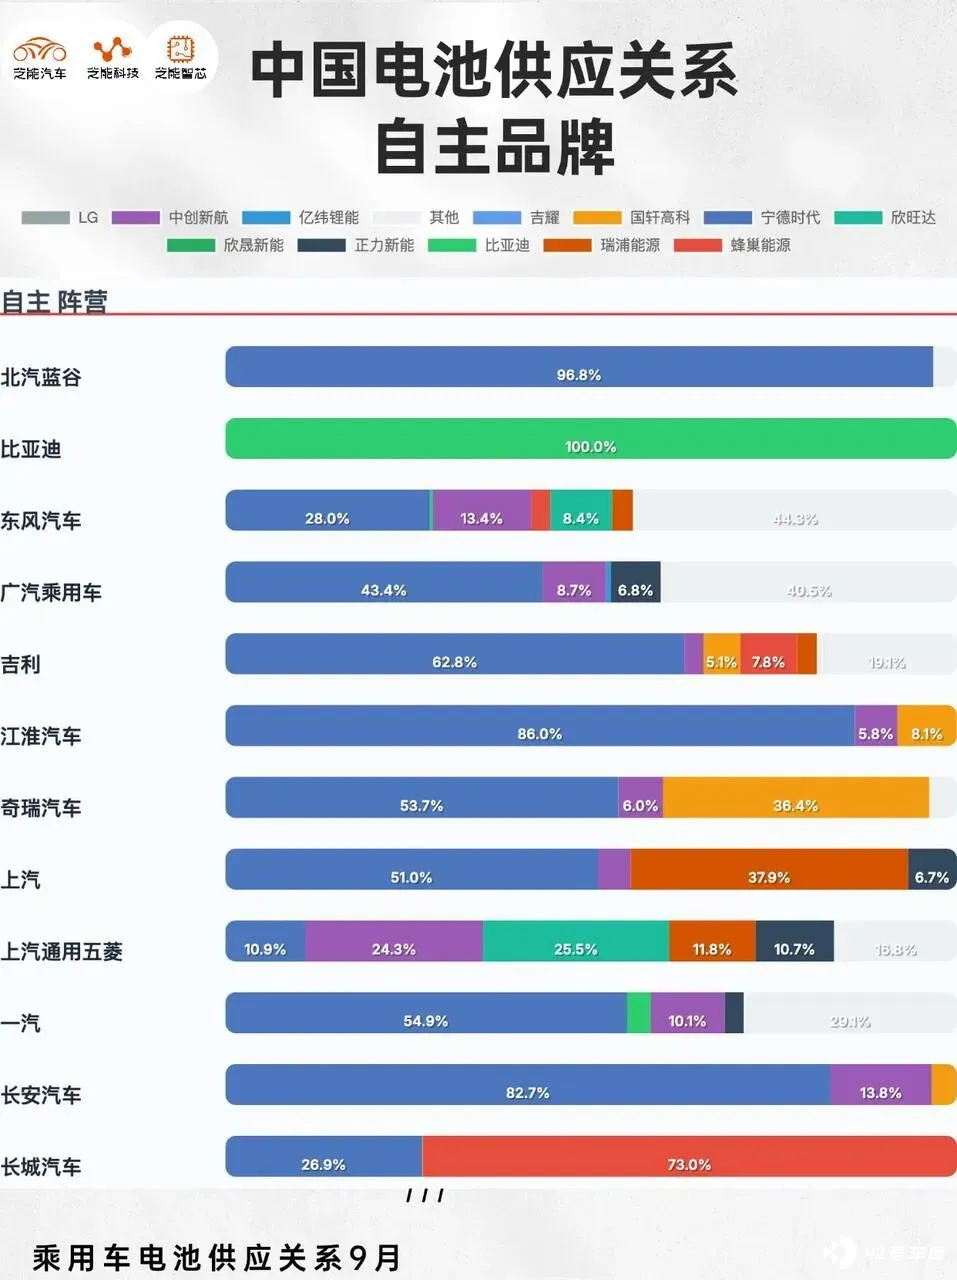
● 自主品牌
◎ 比亚迪:完全自供电池体系,占比 100%。
◎ 广汽乘用车:宁德时代为主 (43%) ,多家本地或合作供应。
◎ 吉利:宁德时代占六成以上,其余分散至中创新航、国轩高科、蜂巢能源、瑞浦能源和自有体系「吉耀」。
◎ 江淮汽车:宁德时代占 86%,仍为单一主供格局。
◎ 长安汽车:宁德时代占 83%,中创新航为第二供应商。
◎ 上汽集团:宁德时代与瑞浦能源双主力,其中瑞浦能源占比 38%。
◎ 长城汽车:蜂巢能源为绝对主力,占比超七成,宁德时代约 27%。
◎ 东风汽车:供应最为复杂,欣晟新能占三分之一,宁德时代约 28%,有六家以上供应商共同参与。
◎ 一汽集团:宁德时代超五成,中创新航、比亚迪、正力新能等组成多元结构。
◎ 奇瑞汽车:国轩高科与宁德时代并列主力,分别占 36%与 54%,形成相对均衡格局。
◎ 上汽通用五菱:供应链极其多元,欣旺达、中创新航、瑞浦、宁德时代、正力新能均参与,没有绝对主导。
◎ 北汽蓝谷:几乎完全依赖宁德时代,占比接近 97%。
● 外资品牌
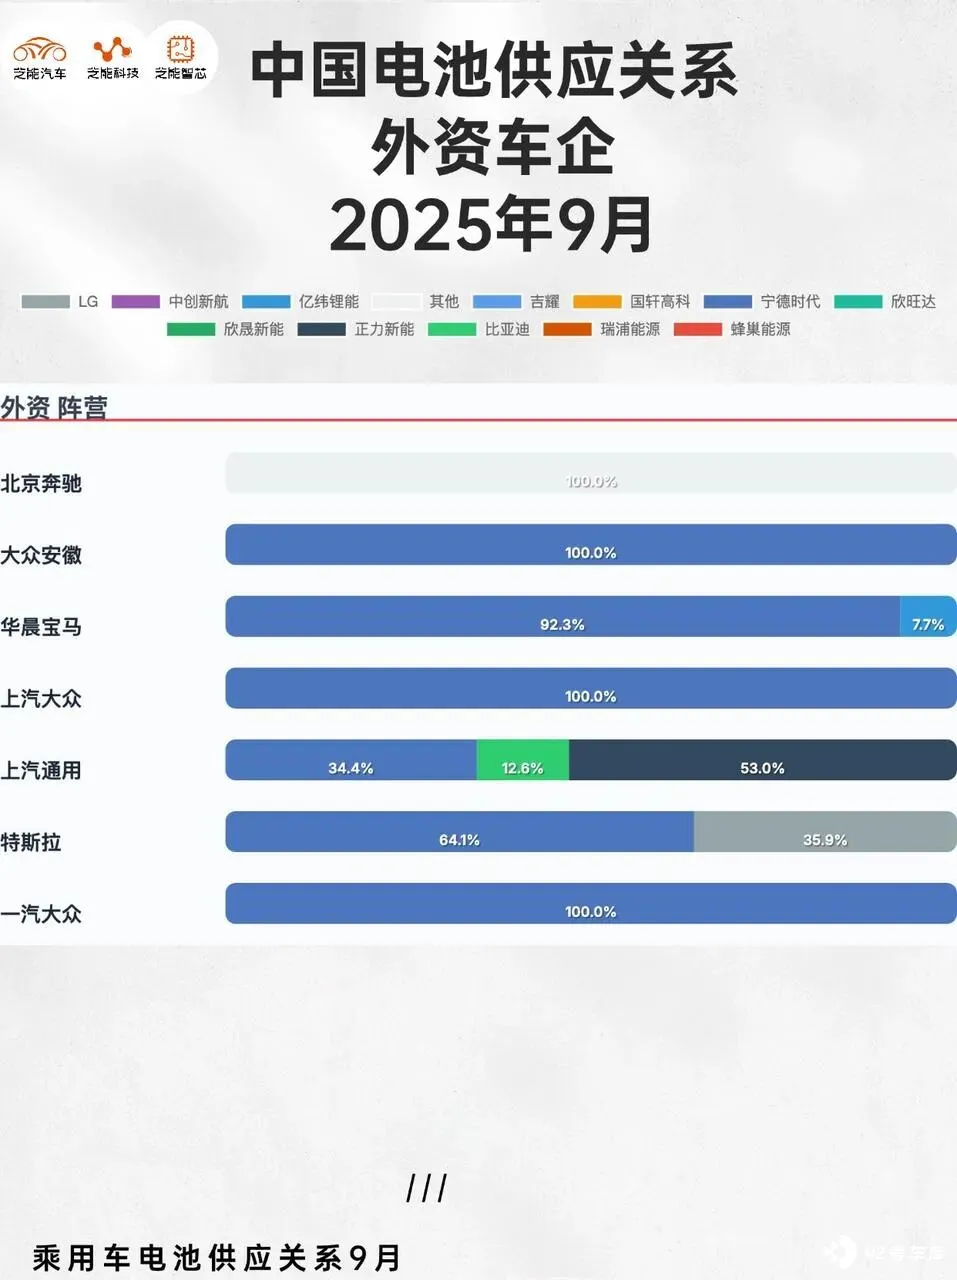
◎ 特斯拉:主要电池供应商仍是宁德时代,占比约 64%,LG 占 36%,维持双供应格局。
◎ 宝马:宁德时代占比超九成,亿纬锂能作为补充供应,结构相对集中。
◎ 大众体系:无论是一汽大众、上汽大众还是大众安徽,全部采用宁德时代电池。上汽通用则较为多元,宁德时代、正力新能、比亚迪三家分摊,正力新能占比最高。