


作者 | 王凌方
编辑 | 邱锴俊
「零事故、零伤亡、高效率」 的汽车社会正加速驶来。
2025 年 10 月 22 日下午,第三十二届中国汽车工程学会年会暨展览会的开幕。会上, 中国汽车工程学会理事长张进华对《节能与新能源汽车路线图 3.0 》(下称路线图 3.0 )进行了介绍和解读。
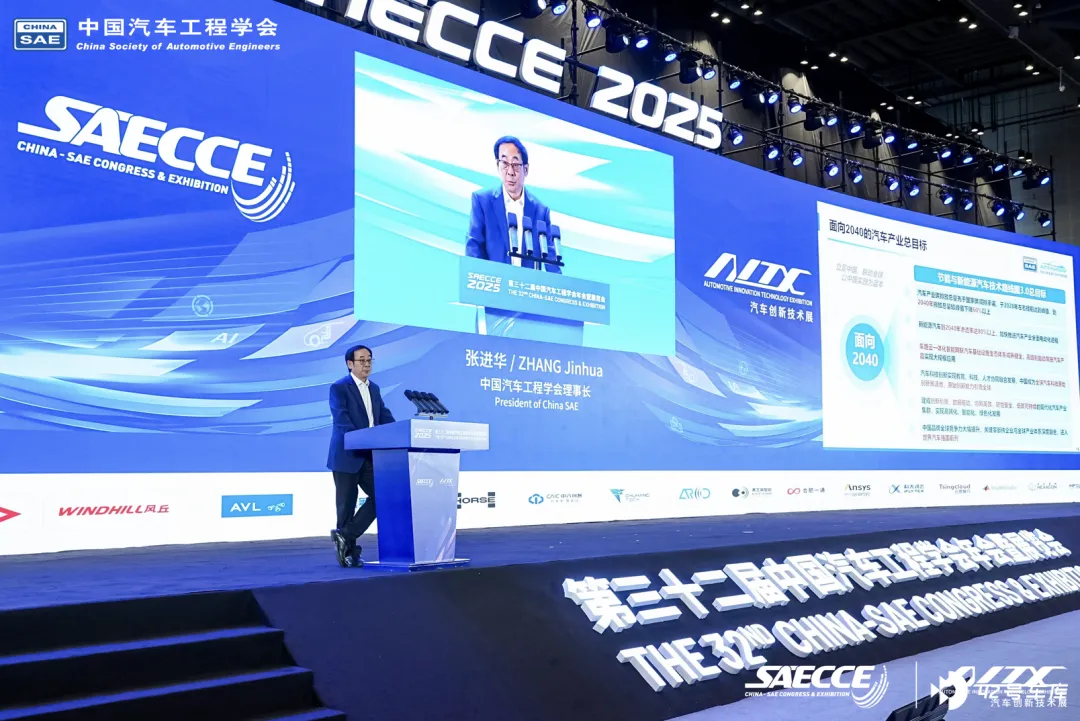
中国汽车工程学会理事长张进华
路线图 3.0 进一步明确了全球汽车技术「低碳化、电动化、智能化」的发展方向,提出了面向 2040 年我国汽车产业发展的六大目标,即:
汽车产业碳排放总量将于 2028 年先于国家碳减排承诺提前达峰,至 2040 年碳排放总量较峰值下降 60% 以上;
以智能网联新能源汽车为主体的交通体系朝着「零事故、零伤亡、高效率」发展;
新能源汽车渗透率达 80% 以上,加快推进汽车产业全面电动化进程;
「车路云一体化」 智能网联汽车基础设施生态体系成熟健全,高级别自动驾驶汽车产品实现大规模应用;
汽车科技创新实现教育、科技、人才协同融合发展,中国成为全球汽车科技原始创新策源地,原始创新能力引领全球;
建成创新引领、数据驱动、协同高效、韧性安全、低碳可持续的现代化汽车产业集群,实现高端化、智能化、绿色化发展 。
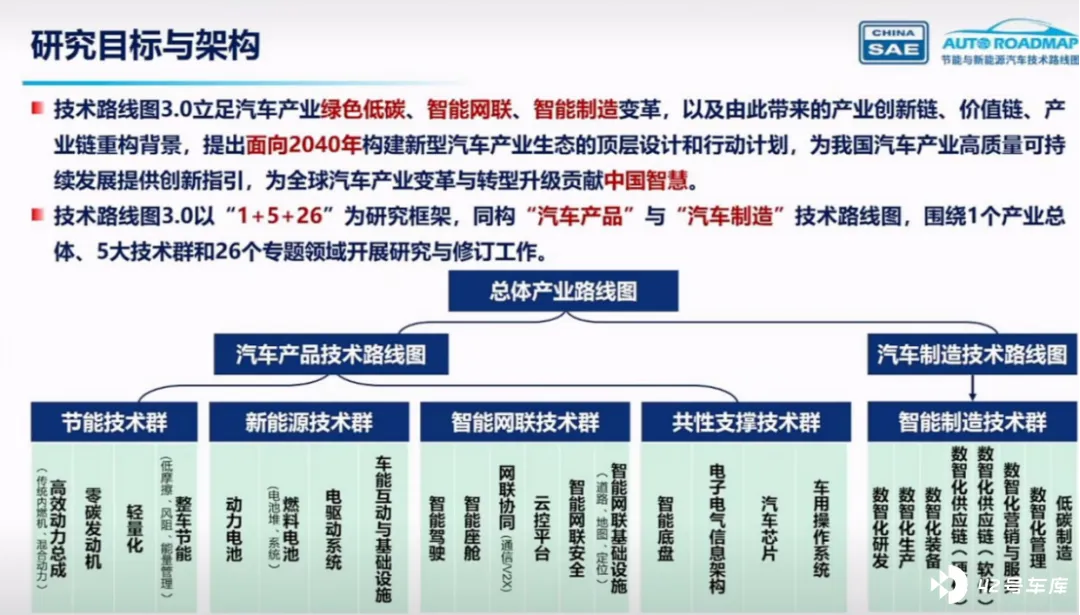
全球汽车产业发展的趋势
路线图 3.0 也论及当今汽车行业的形势。
全球汽车产业进入电动化加速智能化突破的新阶段, 2022 年全球新能源汽车突破 1000 万辆的产量,今年大概率会跨上 2000 万产量大关。 今年,我国 新能源汽车 渗透率 会 突破 45% ,全球应该也超过 20% 。
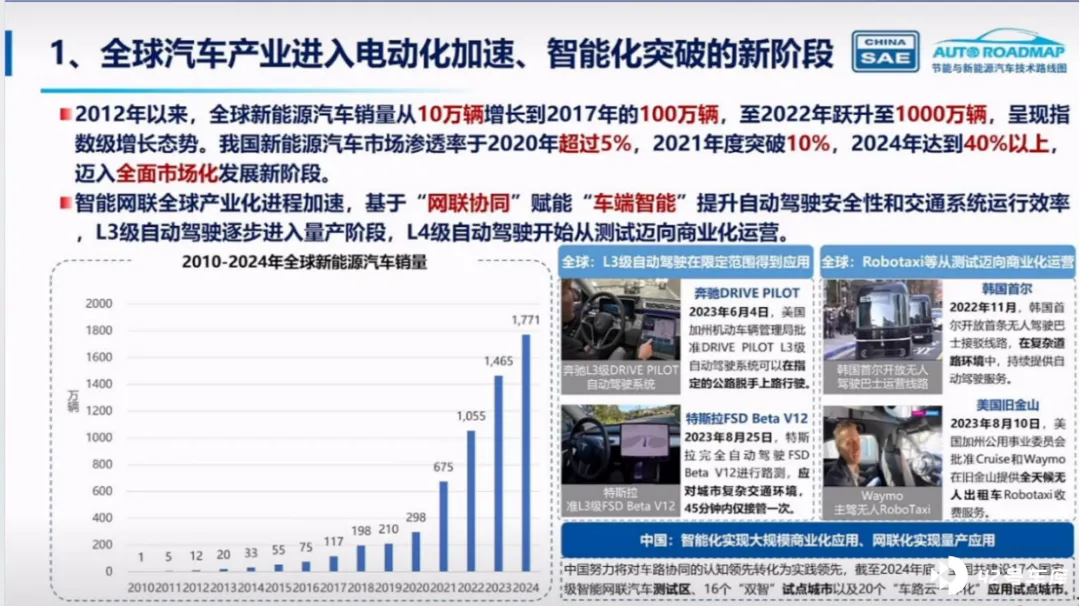
智能网联汽车产业化进程也加快, L2 级辅助驾驶现在渗透率应该普遍 超过 50% , L3 级的高级别自动驾驶也进入量产小规模产业化阶段。 人工智能技术应该说是未来 15 年最大的技术背景, 人工智能将推动产品技术、产品形态、产业生态以及制造业全流程深度变革 ,同时也会改变创新范式。
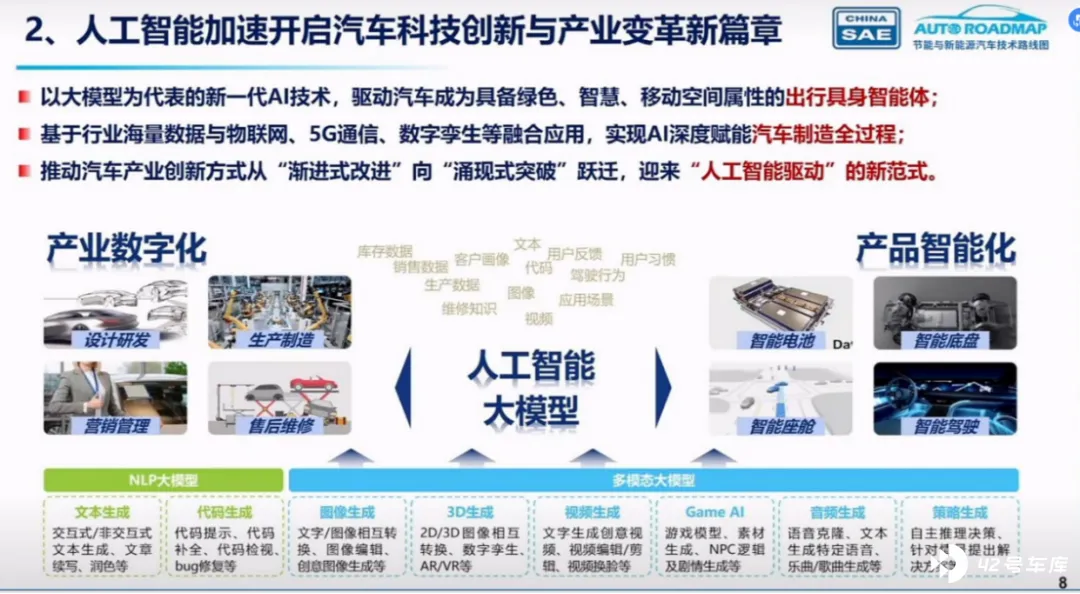
汽车产业的生态也会进行系统性的大变革,主要体现在会重塑 具身 智能的汽车产品形态, 重构跨域融合的汽车产业生态,重建和谐共生的汽车社会的关系。
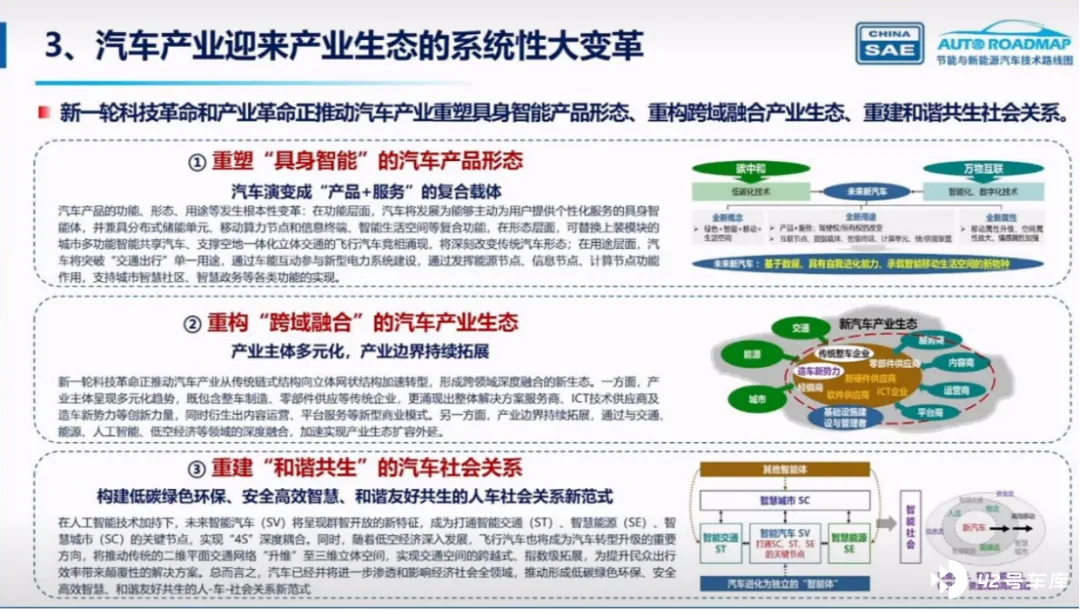
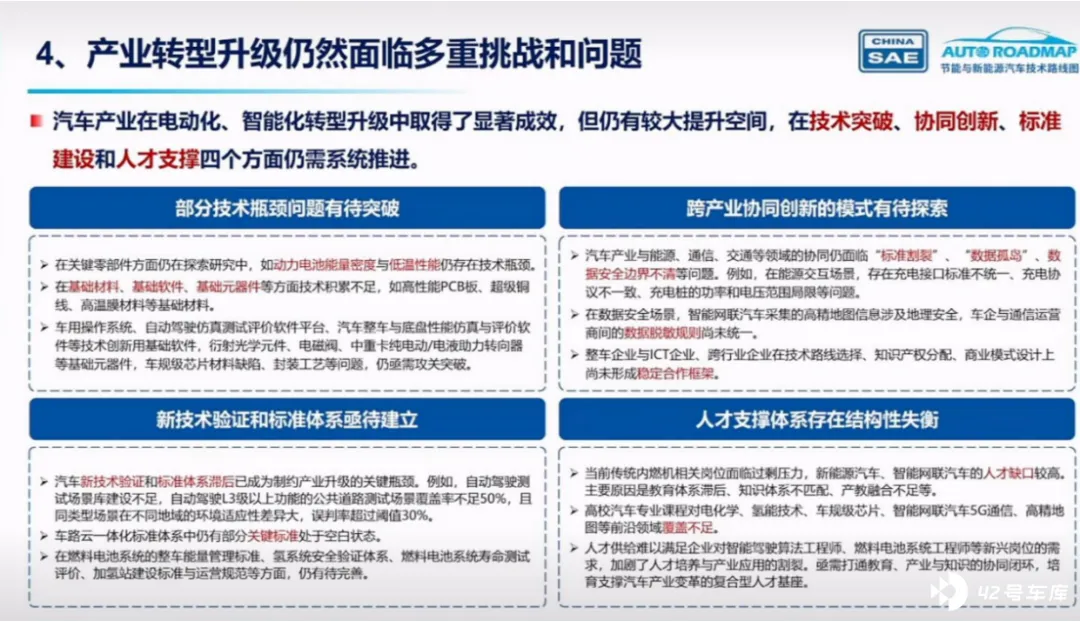
当然汽车产业的升级仍然面临多重的挑战和问题。从中国汽车产业而言,主要集中在这 几 个方面, 一是 技术仍然是瓶颈有待突破,二是跨产业的协同 创新 高 效的模式也有待探索,三是新技术的验证和标准体系,特别是面向自动驾驶的评价体系有待于建立和完善,四是人才的支撑体系 存在 结构性的失衡, 现在的人才存在缺口,不能满足产业日新月异的技术变化。
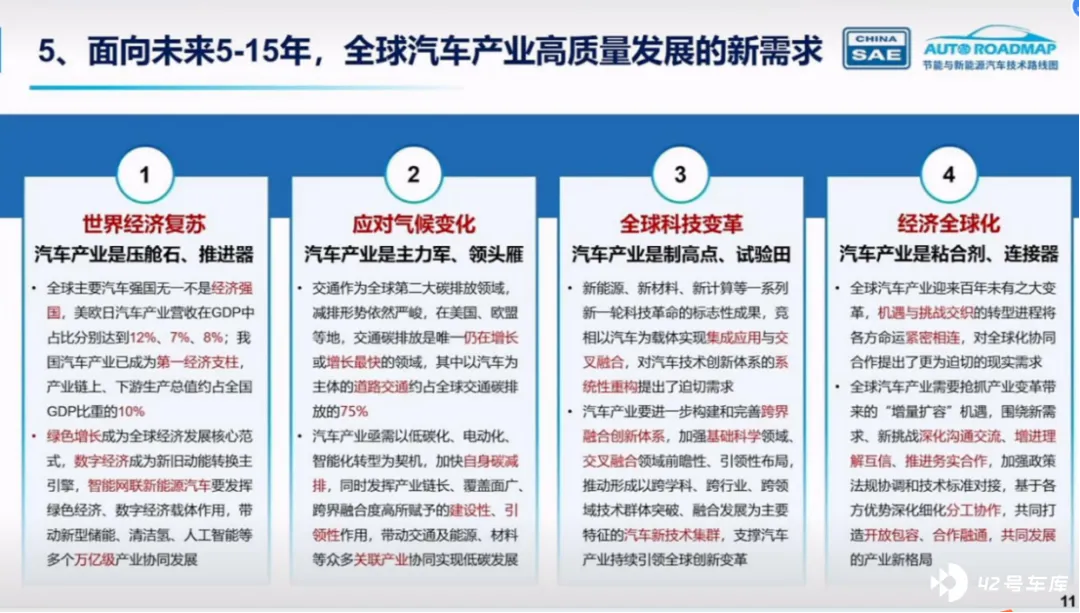
面向未来 15 年,汽车产业仍然是推动全球经济复苏的压舱石推进器,也是全球应对气候变化的 「领头雁」 主力军,同时也是新一轮科技革命的试验田和主要的责任。
2040 汽车产业愿景和目标
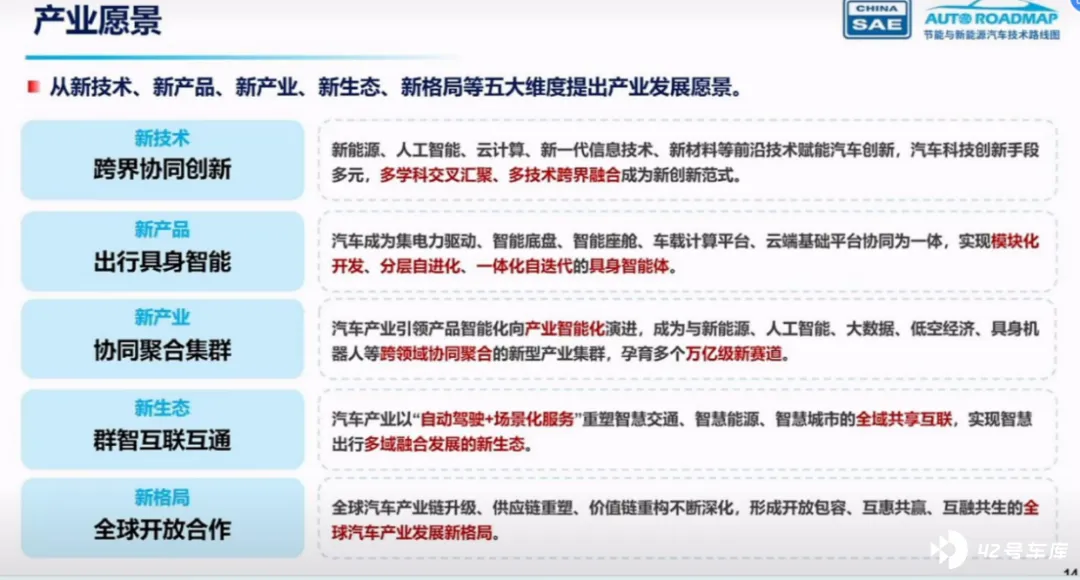
路线图 3.0 从 绿色低碳、安全、高效、融合发展、和谐友好等方面提出了汽车产业未来的社会愿景。
从 5 个方面进行构建,跨境协同的新技术,多学科交叉,多技术融合成为未来技术的主要特征。 具身智能将成为 2040 年普及的产品形态, 多个产业协同聚合形成新产业形态,自动驾驶和场景化服务将驱动智能汽车与智慧交通、智慧能源、智慧城市全面融合,实现全域共享互联和智慧出行,构建多域融合发展的新生态。 寄希望于汽车产业能够在利 全 球化的大背景下,仍然能够推动全球的开放合作,构建开放合作的全球产业新格局。
面向 2040 年提出了总体的目标,路线图 3.0 初步判断 2028 年中国汽车产业碳排放基本达峰,到 2040 年实现在峰值的基础上降低 60% ,新能源 汽车 渗透率超过 80% 。 「车路云一体化」 智能网联汽车基础设施基本完善,高级别的自动驾驶会实现大规模的应用。
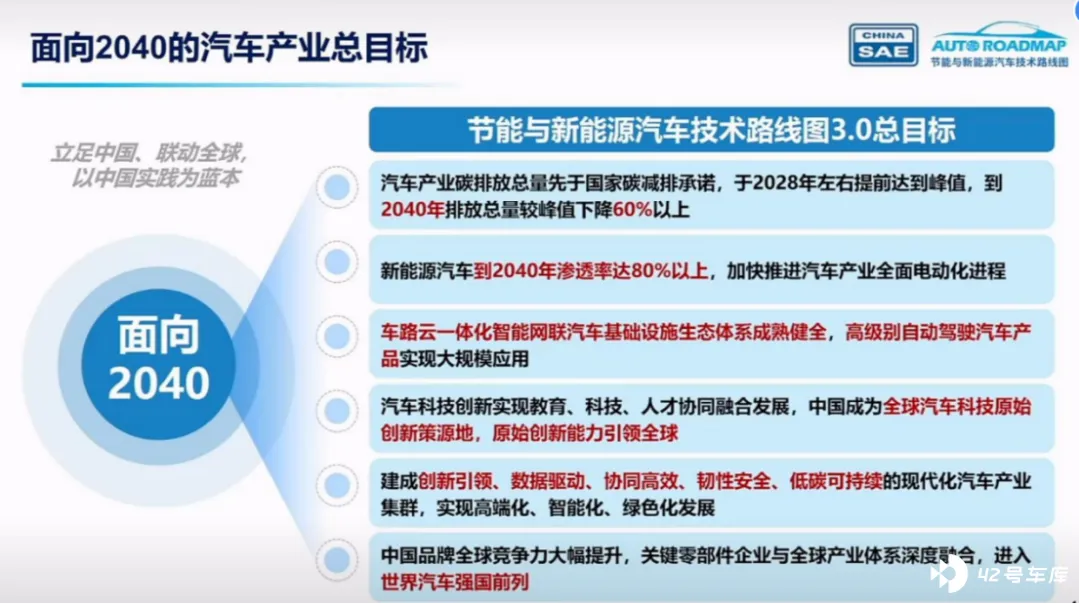
汽车科技创新目标,中国会成为全球汽车科技创新策源地,原始创新能力能够全球引领,那么初步构建创新引领、数据驱动、协同高效、韧性安全、低碳可 持续 的新型汽车产业生态,全面实现汽车强国的战略目标。
产业技术总体路线图
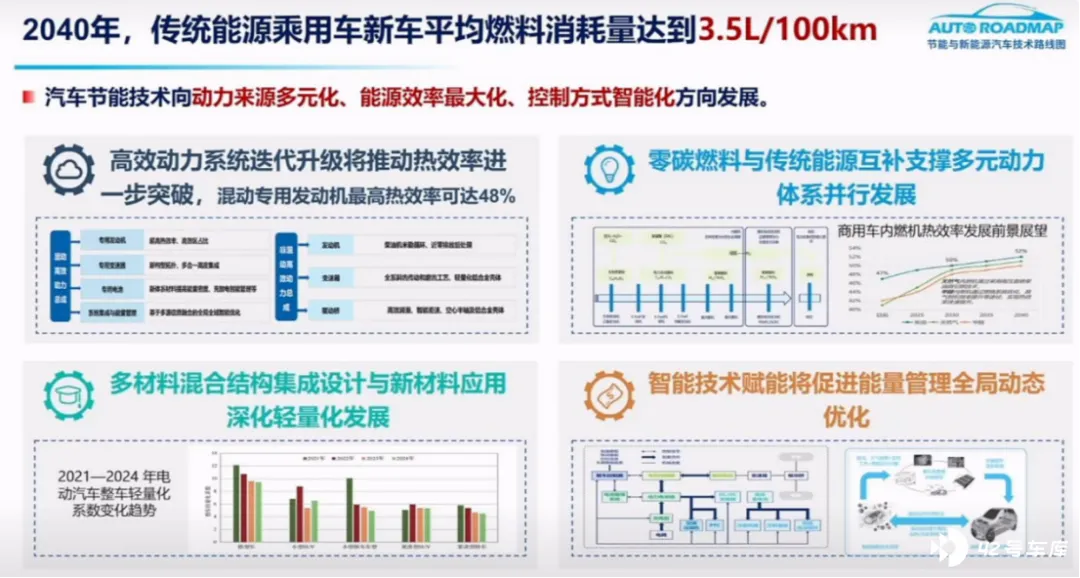
未来 15 年,内燃机仍将是汽车的重要动力来源, 到 2040 年,仍有 1/3 的汽车需要由内燃机作为动力源或协同动力源。
2030 年,内燃机将普遍实现混动化,届时传统纯内燃机的比例将很小。汽车节能技术主要体现在动力来源多元化、人员效率最大化、控制模式智能化,特别是 混动专用发动机的最高效率能够突破 48% 。 零碳燃料与传统能源互补支撑多元动力体系并行发展,轻量化 通过 多材料混合结构集成设计与新材料应用 持续降碳 。
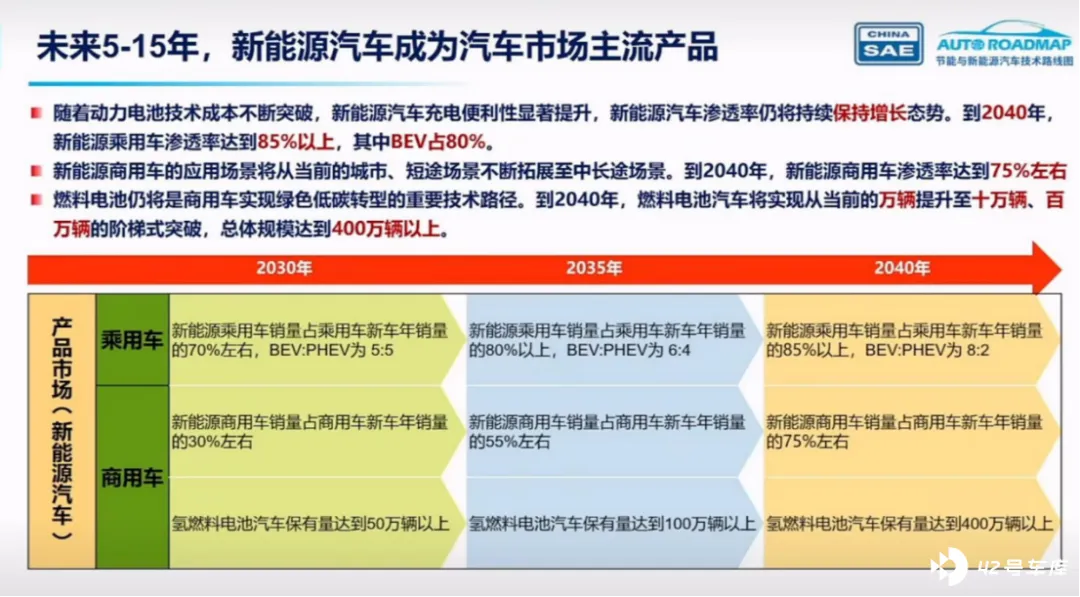
科技创新是 2040 愿景的核心支撑。为实现中国成为「全球汽车科技创新策源地」的目标,路线图 3.0 规划了清晰的技术演进路径 : 新能源汽车将成为汽车市场的主流产品,到 2040 年 , 新能源 乘用车 渗透率 会超过 8 5% , 其中纯电动渗透率达到 80% 。 商 用 车预期也会突破 75% 。
燃料电池仍然期待它在重型商用车的电低碳化方面能够承担重要的角色。 到 20 40 年 , 燃料电池汽车 会实现百万辆的产量, 总体达到 400 万辆 以上。
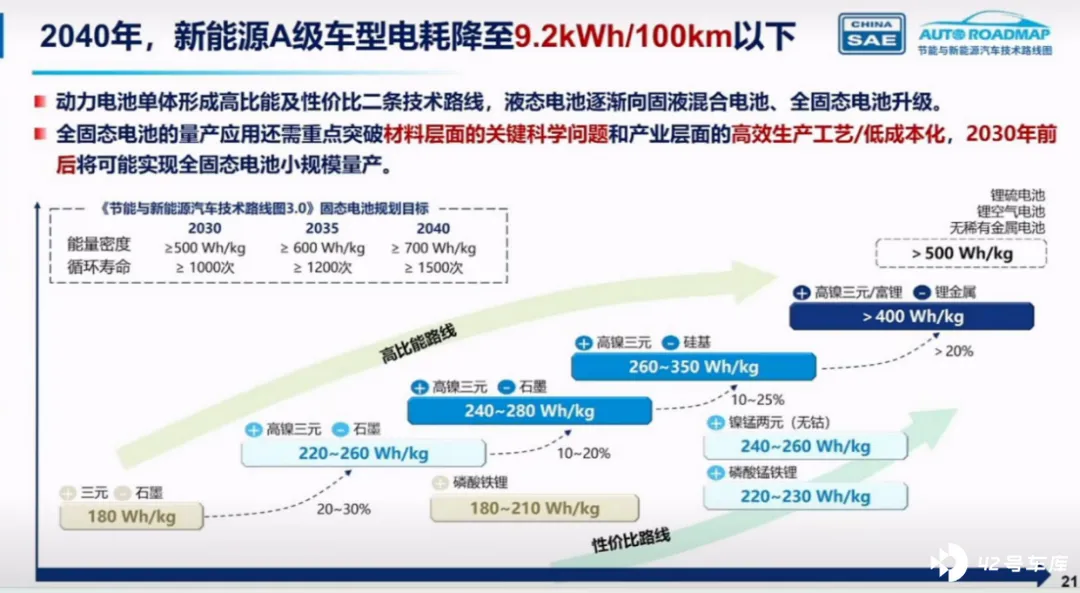
动力电池 单体形成高比能和性价比两条技术路线并行 技术路线, 液态电池逐步向 固液 混合和 全固态电池 升级 。 2030 年前后,全固态电池有望实现小批量产业化 。
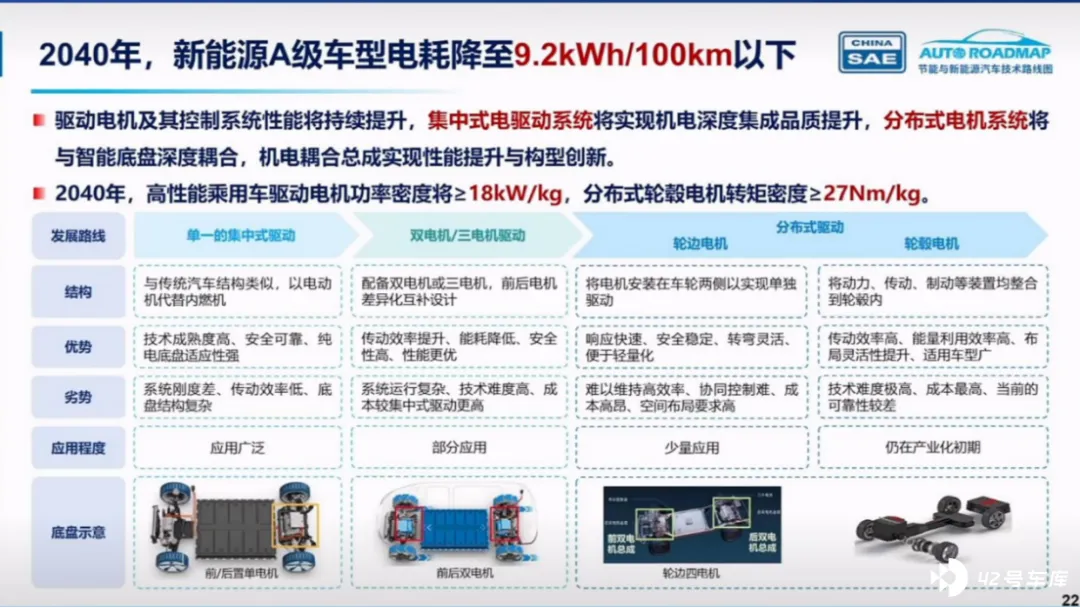
驱动电机及其控制系统性能将 持续地 提升, 集中式电驱动系统将实现机电深度集成品质 提升 ,分布式电机系统将与智能底盘深度 耦合 ,机电 耦合 组成实现性能提升与构型创新。 在 2035 年前后,分布式驱动将成为电动化重要的驱动模式。
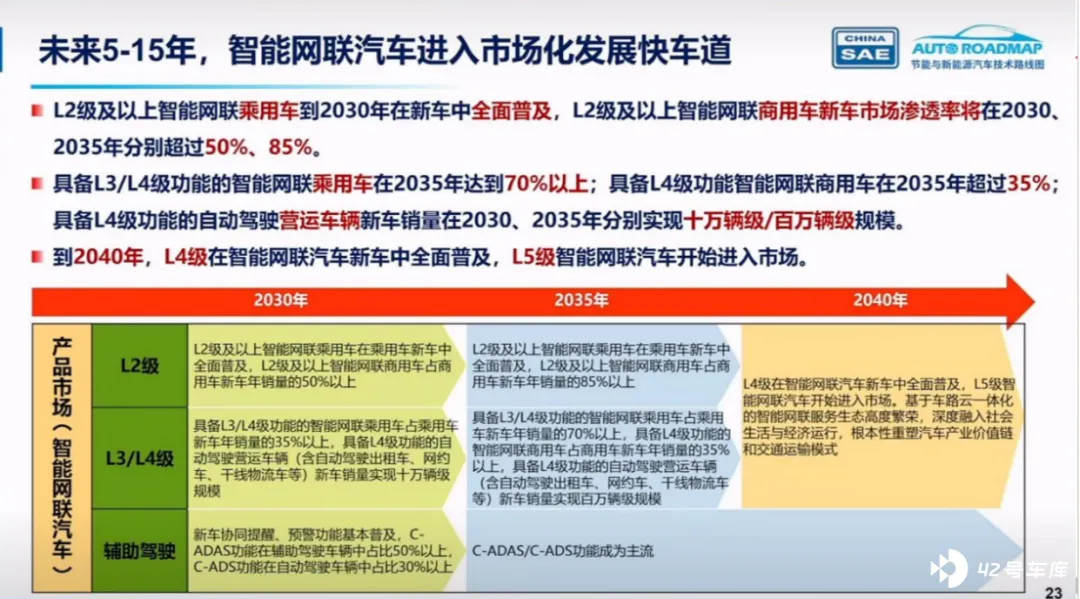
智能网联汽车进入市场化发展快车道。 20 30 年乘用车 L2 级组合辅助驾驶基本上实现 普及 , L3 级渗透率超 35% , 2035 年 L3/L4 级渗透率将达到 70% 以上,到 2040 年, L4 级在智能网联汽车新车中全面普及。 「 2 030 年可能是高级别自动驾驶的‘ DeepSeek 时刻’,将成为规模产业化的关键节点。 」张进华引用张亚勤院士的判断,强调了这一时间节点的重要性。
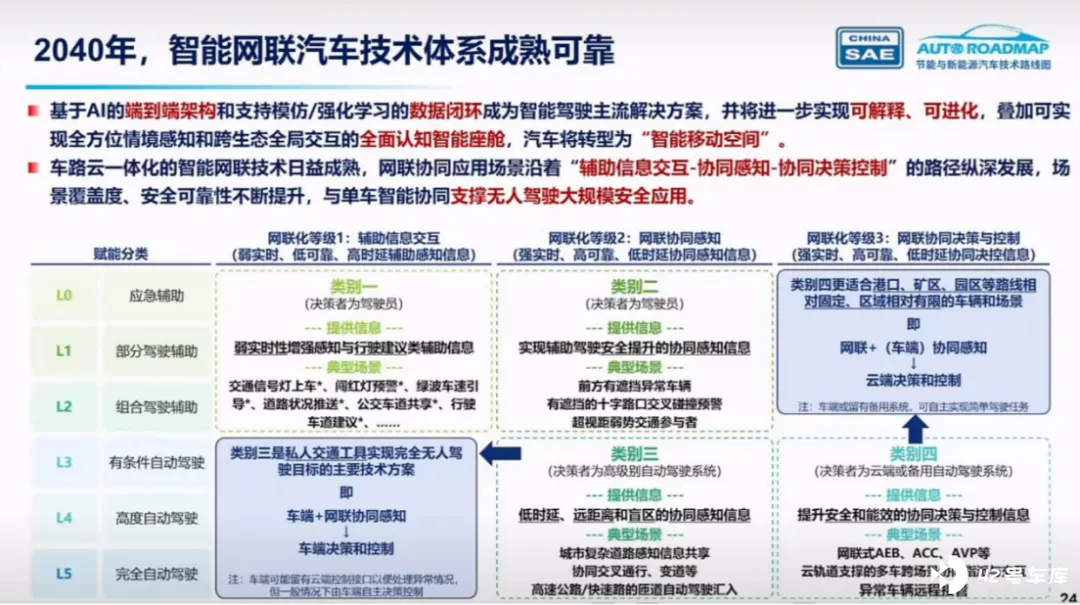
基于 AI 的端到端架构和支持 模仿 / 强化学习的数据闭环将成为自动驾驶主流的解决方案。 「车路云一体化」 将从辅助信息交互 — 协同感知 —— 协同决策控制路径纵深发展,场地覆盖度安全可靠,可靠性将逐步提升,与单车智能协同支撑无人驾驶大规模的安全应用。
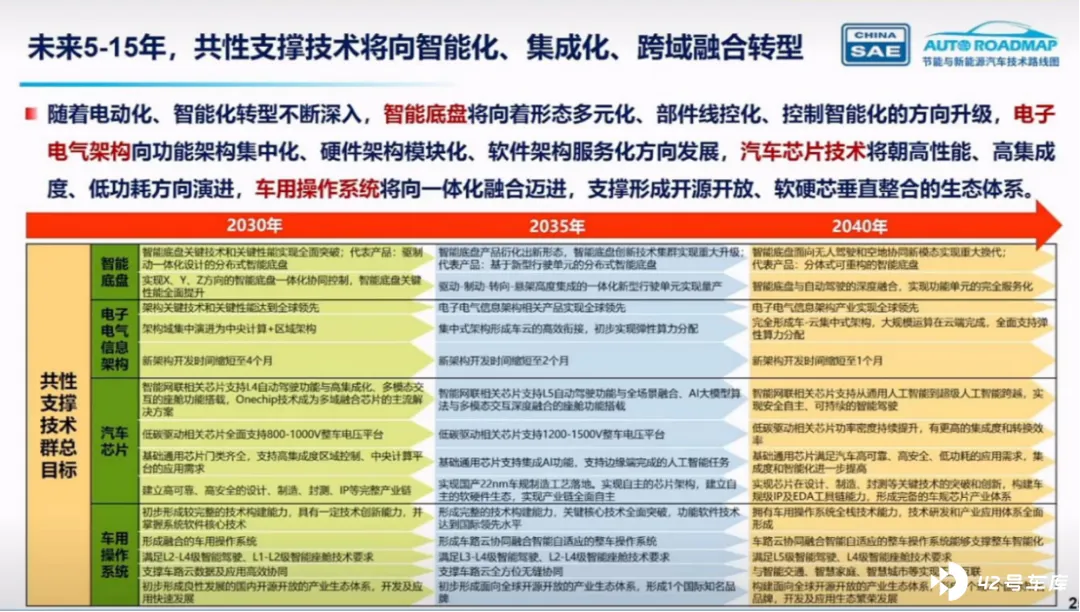
在共性技术领域,路线图指出未来 5 ~ 15 年,将向「智能化、集成化、跨域融合」转型。 具体而言: 智能底盘将向形态多元化、部件线控化、控制智能化方向升级;电子电器架构将向功能集中化、硬件模块化、软件服务化方向发展;汽车芯片技术将向高性能、高集成度、低功耗方向演进;车用操作系统将向一体化融合发展,支撑形成开源开放、软硬芯垂直整合的生态体系。 这些基础技术的突破,将为中国汽车产业构建坚实的技术底座。
此外,路线图 3.0 首次提出汽车智能制造发展水平分级体系以及实施方法论 。路线图 3.0 提出: 2030 年实现规模化智能生产, 2035 年少数企业达到「自净化、自智能」水平, 2040 年 40% 的企业实现研、产、供、销、服一体化的最高级别智能制造。






