


作者:陶烟烟
两三年前,通用汽车和特斯拉的季度报告是没办法放在一起的,一家是以北美大尺寸 SUV 和皮卡赚钱的老牌企业(稳健的北美市场、强大的现金流和金融业务) ,另外一家是电车头牌 (增长的电车交付量、能源业务扩张及垂直整合体系) 。
两者在利润结构、运营效率及战略路径上的分化,是汽车行业「现金流型企业」与「科技成长型企业」之间的差异。
随着特斯拉把重心放在 AI、机器人和 Robotaxi 上,特斯拉的电车业务现在是可以拿来和通用汽车的大尺寸内燃机业务比较,这个你没意见吧。
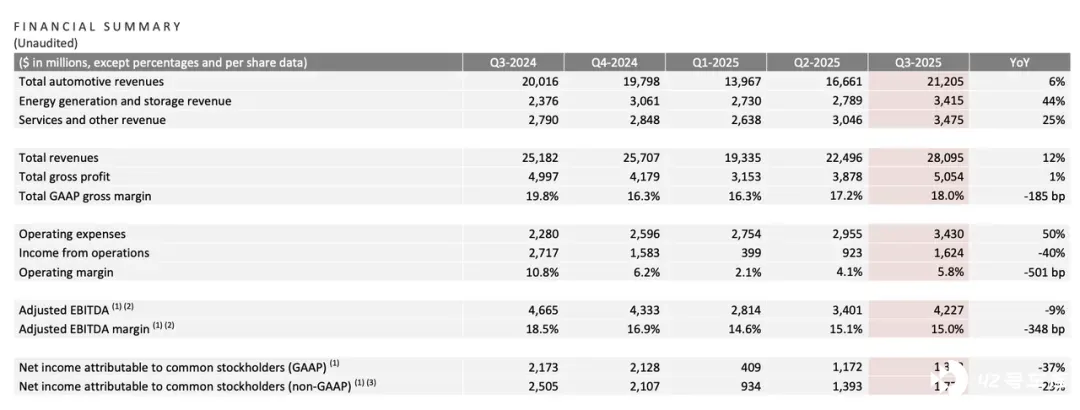

营收与盈利结构的分化
三季度从营收来看:
◎ 通用汽车的总营收为 486 亿美元,特斯拉的营收为 281 亿美元。
◎ 通用汽车的 GAAP 净利润为 13 亿美元,与特斯拉的 13.7 亿美元几乎持平 。
◎ 通用汽车的 GAAP 净利润率仅为 2.7%,特斯拉运营利润率为 5.8%。
● 营收来源及业务模式结构
◎ 核心汽车业务:通用汽车的核心汽车业务营收估计值约为 443 亿美元,特斯拉汽车营收为 212.1 亿美元。通用汽车全球交付量为 156.3 万辆,特斯拉交付量为 49.7 万辆。
◎ 非汽车业务:特斯拉的能源业务营收达到 34.15 亿美元,服务及其他营收达到 34.75 亿美元,合计占总营收的 24.5%。通用汽车的非汽车收入主要来自 GM Financial,三季度贡献了 43 亿美元的营收。
● 分地区业务表现对比
◎ 北美市场:通用汽车第三季度在美国交付量为 71 万辆,市场份额达到 17%,北美汽车 EBIT 达到 25 亿美元。
特斯拉第三季度在北美市场交付量占比比较高,现在 FSD 主要是落地北美,算力和数据都在,机器人+Robotaxi 目前在本土作战。
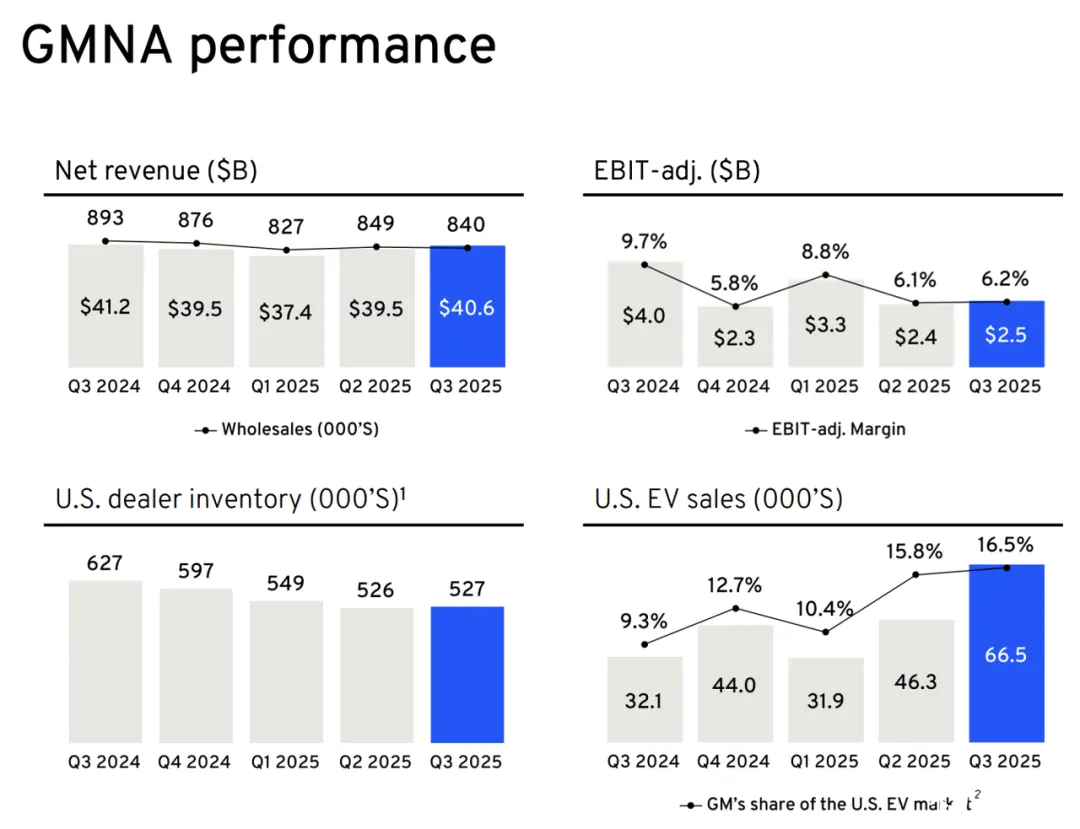
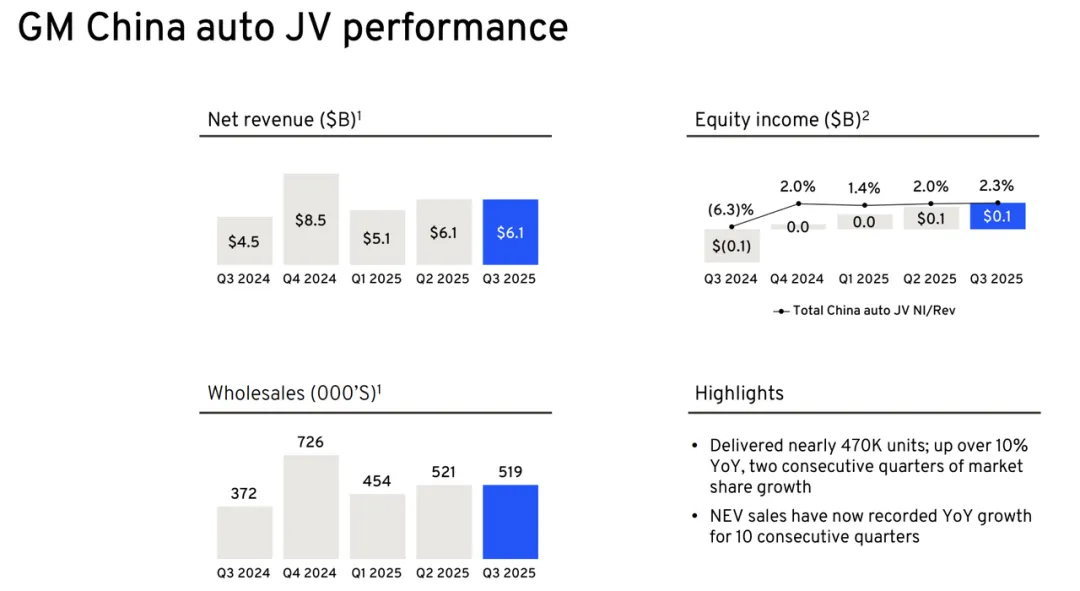
◎ 亚太 / 中国市场:通用汽车在亚太、中东和非洲地区第三季度交付了 61.9 万辆汽车。
其中中国交付了 46.9 万辆 (上汽通用中国终端销量为 12.85 万台) ,中国业务再次实现盈利。特斯拉在中国的销量 16.86 万台,总体持平。

离开机器人、AI 和 Robotaxi 的纯电,没有魔法
特斯拉从造车业务来看,汽车销售收入、毛利率均出现回升迹象,在进入四季度后,销量和毛利或将面临一定压力。
三季度卖车收入达到 212 亿美元,扣除碳积分后的真实汽车销售收入为 204 亿美元,本季度卖车单价环比持平在 4.18 万美元左右。
特斯拉在美国上调了 Model S 和 Model X 的售价,并在中国推出了价格更高的 Model Y L 版本,高端车型的结构优化,抵消了对于库存车 Model 3/Y 的折扣及各地区贷款优惠的影响。
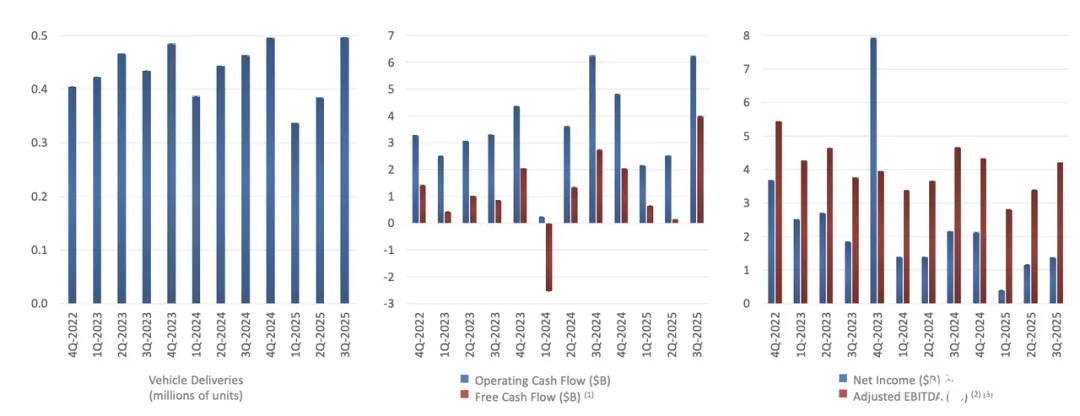
在主要市场中,美国仍是增长主力, 受益于 IRA 补贴退坡前的抢购需求,三季度交付量达到 49.7 万辆。中国市场则通过新增车型和金融政策稳定需求,Model Y L 版本的推出与 0 息贷款政策延续,为销量提供了支撑。
三季度特斯拉整体汽车毛利率为 17%,较上季度的 17.2%略有下滑,但剔除碳积分后的核心卖车毛利率从 15%回升至 15.4%。
毛利率提升的主要原因在于三季度销量环比大幅提升,带来规模效应, 抵消了部分关税上涨的负面影响,三季度受到的关税冲击超过 4 亿美元。
其中汽车业务占比超过一半,由于产能利用率提升和折旧摊销下降,单车成本环比下降,整体保持了利润稳定,可以说规模扩大对冲了成本上行压力,使卖车毛利率得以保持稳定。
在地区市场结构上,美国市场受政策影响波动较大。
IRA 补贴的终止可能导致四季度需求回落,特斯拉已提前通过提高租赁价格、推出减配版 Model 3/Y 等方式进行应对。
Model 3 标准版起售价降至 3.7 万美元,Model Y 降至 3.99 万美元,以保持销量节奏。而在欧洲市场,三季度价格维持稳定,整体销售表现平稳。
美国 IRA 补贴正式退坡后,需求可能进入季节性疲软期, 目前廉价版 Model 2.5 车型基本确认取消,能打出来的牌是 Model 3/Y 的减配版本,特斯拉也没有低价区间的产品。
从现在的形势来看,四季度特斯拉交付量将在 45 万以下,今年并没有增量 (四季度销量下滑、碳积分收入继续减少,关税影响的延迟释放,卖车毛利率预计会环比回落) 。
如果单看特斯拉的汽车业务,确实已经没有大的增长空间了,其实客观上是可以和通用汽车进行比较了。
小结
通用汽车和特斯拉两家企业一家造油车,一家造电车,现在来看在缺乏增长的情况下,是可以放一起的。当然特斯拉有能源业务,核心牌是 FSD、Robotaxi、机器人,这些都不是汽车公司的业务。


