作者 | 王凌方
编辑 | 邱锴俊
尽管比亚迪新能源汽车增速有所放缓,但这家以电池起家的企业, 正凭借核心优势在全球化动力电池供应赛道上实现新的跨越。
今年 前三季度,比亚迪累计销量达 326 万辆,同比增长 18.6%,看似稳健的数字背后,却藏着一个关键转折——第三季度销量 111.42 万辆,同比下降 1.82% 。 早已感知这一状况的比亚迪,在 9 月份, 将全年销量目标从 550 万辆下调至 460 万辆,减少 了 9 0 万辆。
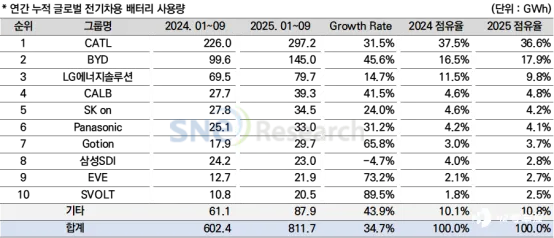
但 另一组数据却呈现出截然不同的强劲势头: 根据 SNE 数据, 今年第三季度 比亚迪电动汽车电池使用量以 55.1GWh 位居全球第二,同比增长 28.4% 。 与比亚迪新能源汽车销量呈现截然相反的状态。
这意味着越来越多的电池装在了比亚迪以外的车辆上。
高工锂电的一组数据佐证了这一猜测。
根据高工产研按照国内车辆上险数统计的数据,前三季度比亚迪 国内动力电池装机量为 113.42GWh ( 中国汽车动力电池产业创新联盟数据 111.21 GWh,拆分数据带来的差异 ) , 其中外供装机量达 23.65GWh,外供占比突破 20%,达到 20.85%,要知道截至 2024 年底这一数据还不足 10%。
一边是整车销量的 「减速」,一边是电池外供情况的「加速」, 这种 「一缓一快」的反差背后,隐藏着比亚迪身份的转变,由「自给自足」型企业转变为「全球动力电池供应商」。
在整车业务出现风吹草动的情况下,电池业务能够成为支撑比亚迪发展的重要压舱石。
从闭环到全面开花
不同于第三方电池企业,碍于车企的身份,比亚迪电池供应并非一开始就对外开放,而是历经三十年从封闭到开放的战略演进。
1 995 年比亚迪创立后,电池业务长期坚守「自产自用」闭环——早期聚焦消费类电池领域; 2003 年跨界进军汽车行业后,电池只为自家车型护航,形成「整车 - 电池」的内部循环体系。
2017 年成为重要转折点。这一年,宁德时代动力电池国内装机量登顶行业第一,远远超过了只自供电池的比亚迪。
宁德时代装机量的快速增长,使得比亚迪的 市场份额不断面临被挤压的风险 ,无论是为了 维护市场地位 、激发业务活力、 拓宽营 收渠道,亦或是 摊薄生产成本 ,比亚迪都有 需求 和 动力 从 封闭模式走向开放。
2018 年春,比亚迪正式启动动力电池对外开放战略,率先以东风汽车、中联重科等专用车企业为突破口。 凭借电池稳定的性能与适配性,迅速在商用车领域站稳脚跟;同年 7 月,与长安汽车达成乘用车合作,标志着外供业务向核心市场延伸。一年后,搭载比亚迪三元锂电池的长安 E-rock 正式上市,续航里程达 605km ,凭借长续航优势获得市场认可,成功打响乘用车外供「第一枪」。
2019 年,弗迪电池公司成立,成为比亚迪电池外供的核心载体,标志着电池业务正式独立运营。 然而,「车企 + 电池商」的双重身份仍让同行心存顾虑 —— 车企担心核心技术与供应链被竞争对手掌握 ,大部分车企观望为主,导致此后数年比亚迪电池外供占比始终低于 10% ,增长陷入瓶颈。
直到 2024 年,比亚迪外供业务终于迎来「 丰收 年 」 : 6 月,蔚来乐道 L60 确认采用弗迪刀片电池;同时与特斯拉达成协议,为其上海储能超级工厂供应电芯,实现「乘用车 + 储能」双领域突破;更具里程碑意义的是与小米的合作——依托双方十年消费电子代工积累的互信基础, 小米 SU7 、 YU7 两款车型先后搭载弗迪刀片电池,其中 S U7 单月销量突破 2 万辆 ,成为外供配套的「爆款案例」。
至此,比亚迪外供版图初步成型: 乘用车领域覆盖特斯拉、小米、蔚来等新势力及传统车企,国际合作拓展至奔驰、 Stellantis 等豪华品牌 ,储能领域牵手特斯拉打开新场景。以上这些进展, 为 2025 年比亚迪外供电池的大爆发奠定了基础。
外供占比突破 20%
由于从定点到供货存在时间差,2024 年,比亚迪的电池业务还带有强烈的「自给属性」。
按照高工产研数据, 彼时其 国内 全年动力电池装机量 134.68GWh ,但外供车型寥寥无几,仅小鹏汽车( 2.87GWh )、一汽丰田( 2.67GWh )两家主要外部客户,加上其他客户,外供占比也不足 10% 。
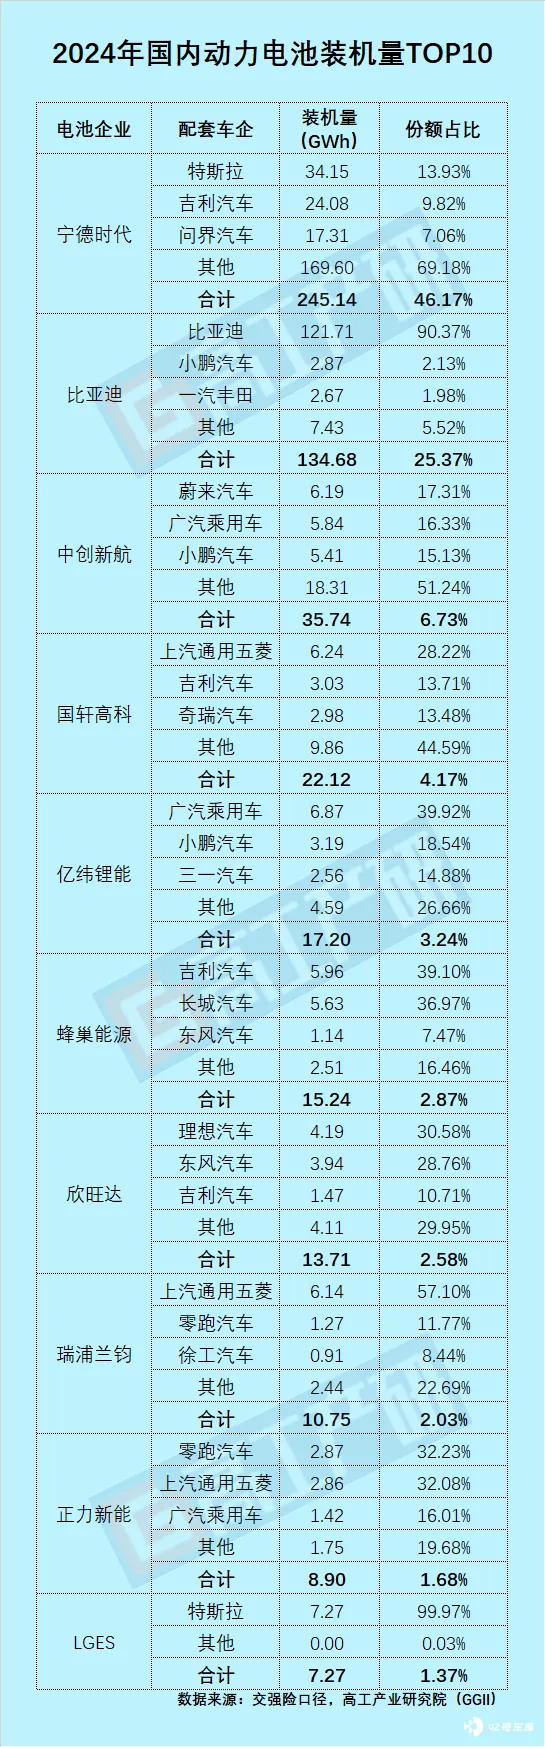
然而, 一年之后的 2025 年,比亚迪外供格局已焕然一新。
今年 ,比亚迪的电池外供业务迎来数量上的突破 。根据高工锂电数据, 2025 年前三季度,比亚迪 国内 动力电池总装机量 113.42GWh ,其中外供装机量达 23.65GWh ,主要以小鹏汽车、小米汽车以及蔚来为代表的新势力为主,外供占比提升至 20.85% 。这意味着,每 5GWh 装机量中,就有 1GWh 供应给外部车企,较 2024 年实现 2 倍以上增长。
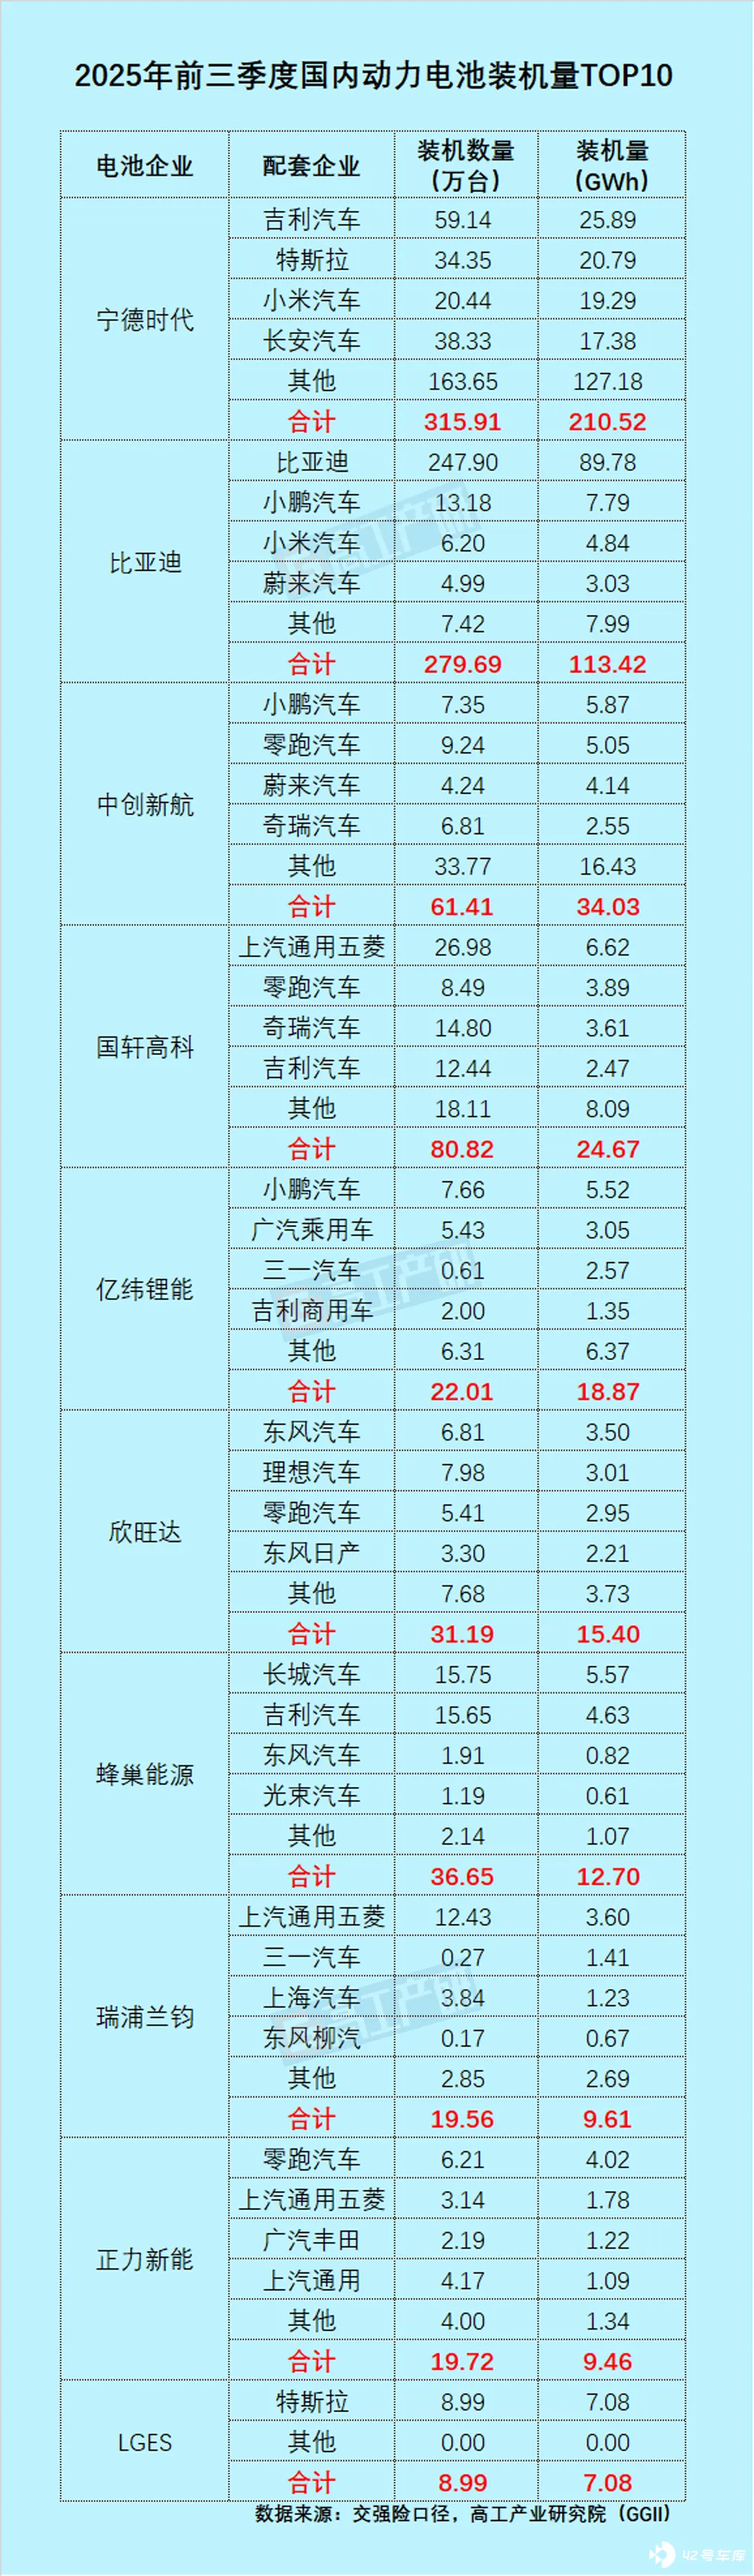
需要注意的是,这只是国内 装机量统计,不包含海外供应部分,例如德国工厂对特斯拉海外供应情况。
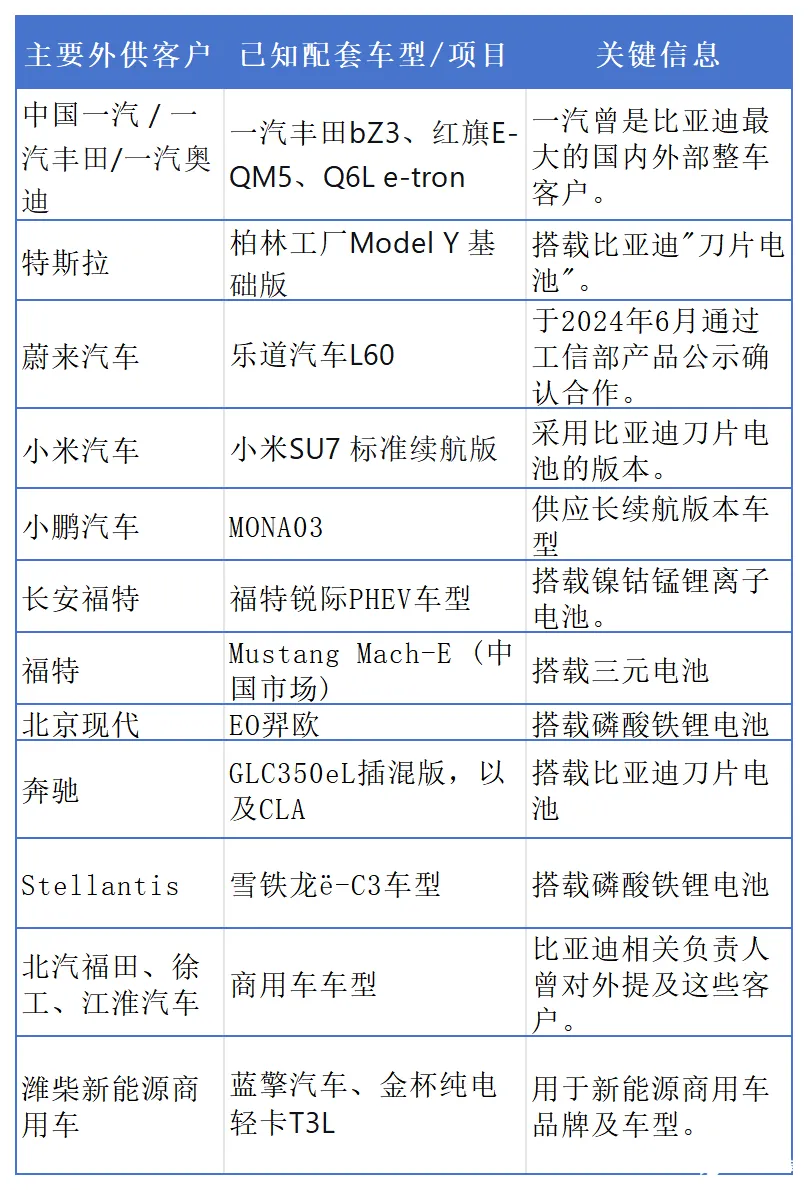
从客户名单来看,比亚迪的外供版图已经从 「 零星 合作 」扩展到「全品类覆盖」。 在乘用车领域,既有特斯拉柏林工厂 Model Y 基础版、小米 SU7 标准续航版这样的「流量车型」,也有蔚来乐道 L60 、奔驰 GLC350eL 插混版、奥迪 Q6L e-tron 磷酸铁锂版等中高端车型;在商用车领域,北汽福田、徐工、江淮汽车、潍柴新能源商用车等企业纷纷加入合作阵营。
比亚迪主要外供客户(不完全统计)
资料来源:互联网
更值得关注的是,比亚迪的外供合作不是 「单一电池供应」,而是「深度绑定」。例如与中国一汽合资建立电池工厂,专门为一汽丰田 bZ3 、红旗 E-QM5 车型配套;为特斯拉定制「刀片电池」,适配其柏林工厂的生产线。这种「 定制化 + 本地化」 合作模式,有利于弗迪与主机厂形成稳固的长期战略伙伴关系。
海外出口增速超 77%
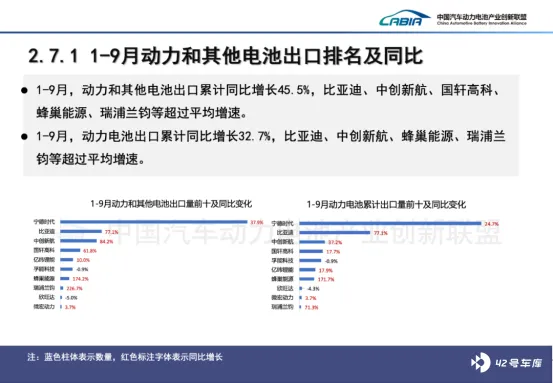
如果说国内 的自供和 外供是比亚迪电池业务的 「基本盘」,那么海外市场就是其「增量 项 」。 2025 年前三季度,比亚迪的海外表现堪称「惊艳」——整车出口量 70.16 万辆,同比激增 132% ,占总销量比重提升至 21.5% ;而电池出口的增速更是远超整车,动力和其他电池出口同比增长 77.1% , 跑赢行业 平均增速。
在海外市场中,欧洲成为比亚迪电池业务的 「突破口」。根据 SNE 数据, 今年前三季度, 比亚迪电动汽车电池使用量以 145.0GWh 位居全球第二,同比增长 45.6%。 比亚迪在欧洲的电池使用量达到 10.3GWh ,同比增长 246.2% ,这一增速不仅远超其全球平均水平,也让欧洲成为其海外最大的电池市场。显然特斯拉做出了重要贡献。
除了特斯拉,比亚迪也希望通过 「本地化生产」加速融入欧洲市场 。据悉,比亚迪正在 匈牙利 建设电池工厂,预计投产后将为欧洲车企提供更便捷的电池供应服务。鉴于欧洲市场对供应链本地化要求颇高 , 比亚迪建厂不仅能降低关税成本,还能缩短交货周期,这对争取欧洲车企订单至关重要。
除欧洲外,比亚迪在东南亚、南美等新兴市场亦在加速布局。 例如,为东南亚车企提供适配当地小型纯电动汽车的动力电池解决方案;在南美市场与商用车企业合作,推广电动卡车和客车的电池配套。这些布局不仅有助于扩大比亚迪整车的海外市场份额,还能为其电池外供铺路,形成 「电池 + 整车」的协同效应。
尽管比亚迪电池外供业务取得了显著进展,但在快速发展的同时,也面临着诸多挑战。其中,最大的挑战来自与宁德时代的竞争。 根据中国汽车动力电池产业创新联盟数据, 2025 年前三季度,宁德时代国内动力电池装机量 210.67GWh ,占比 42.75% ,虽然同比下降 3.1 个百分点,但仍远超比亚迪的 22.57% 。在海外市场,宁德时代也凭借与特斯拉、宝马、大众等车企的长期合作,占据着更大的份额。
此外, 比亚迪还面临着来自二线电池企业的竞争压力。 例如,中创新航、国轩高科、蜂巢能源等企业近年来加速外供业务拓展, 2025 年前三季度,中创新航动力电池出口同比增长 37.2% ,国轩高科同比增长 17.7% ,而蜂巢能源同比增长幅度更是高达 171.7% 。这些企业的崛起,无疑会分流一部分外供订单,给比亚迪带来更大的竞争压力。
除了竞争压力,比亚迪还面临着供应链管理、产能布局等方面的挑战。随着外供业务的扩张,比亚迪既要确保电池产能稳定供应,避免出现 「供不应求」的状况;又要加强供应链管理,最大程度抑制原材料价格波动对电池成本的影响。例如,锂、钴、镍等原材料价格的上涨,会直接增加电池的生产成本,进而影响比亚迪的盈利能力。
不过,挑战背后也蕴藏着巨大的机遇。随着全球新能源汽车市场的持续增长, 动力电池的需求也在不断扩大。国际能源署(IEA)报告显示,为实现碳中和目标,到 2030 年全球新能源汽车年度销量需要达到约 4500 万辆,这一数字是 2023 年全球销量的 3 倍以上。 基于这一规模,2030 年全球动力电池需求量预计将达到 3500GWh ,这为比亚迪电池业务的发展提供了广阔的市场空间。